Недооценённая сила серебра: устойчивость после параболического обвала
Ключевые выводы
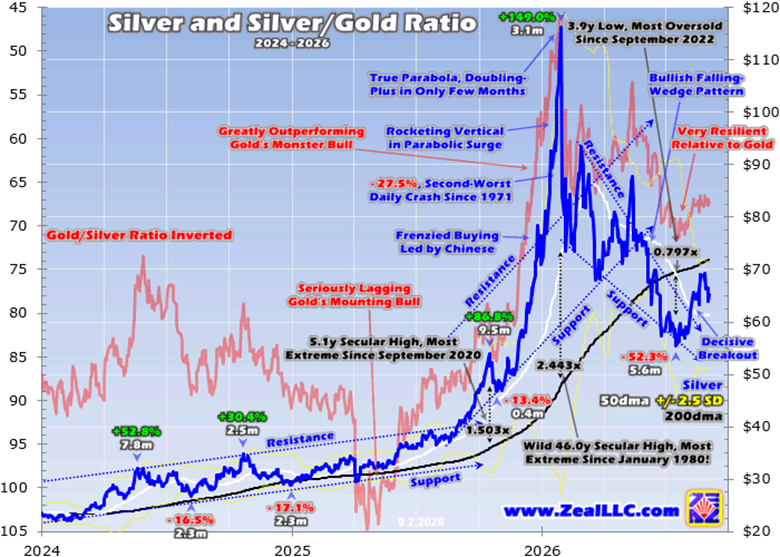
- •Серебро достигло пика около $116 за унцию в конце января 2026 года после роста на 149,0% за 3,1 месяца, затем обвалилось на 27,5% за один торговый день — второй худший дневной обвал с 1971 года.
- •На дне середины июля 2026 года серебро потеряло 52,3% за 5,6 месяца, опустившись выше $55, что автор считает близким к лучшему сценарию после экстремальной параболы вроде эпизода 1980 года, завершившегося обвалом на 76,9%.
- •Серебро в среднем стоило почти $74 в 2026 году — на 116,7% больше сопоставимого периода 2025 года, и даже на июльском дне было выше на 46,7% в годовом исчислении.
- •Отношение серебра к золоту в среднем составляло 65,4x с мая 2026 года, что отражает самую сильную позицию серебра относительно золота примерно за дюжину лет вне неустойчивого параболического эпизода.
- •Консервативный сценарий автора предполагает, что при росте золота на 15% в год серебро может прибавлять 30% и более ежегодно, а прибыль крупных серебряных майнеров может более чем удвоиться за два года.
Автор: Адам Гамильтон | SilverSeek | 4 сентября 2026 года
В последнее время настроения в отношении серебра колеблются от апатичных до медвежьих: трейдеры не хотят иметь с ним дела. Это понятно после того, как серебро потеряло более половины стоимости в начале этого года. Однако, вопреки этому восприятию, серебро демонстрирует значительную недооценённую силу. Оно относительно хорошо пережило опасный постпараболический обвал и остаётся весьма высоким по сравнению с собственной историей и своим главным драйвером — золотом. По мнению автора, такая устойчивость является бычьим сигналом.
В конце января серебро вместе с золотом взлетело к историческому максимуму около $116 за унцию. Этот пик увенчал впечатляющий бычий рынок с ростом на 455,2% за 27,8 месяца, обогнав параллельный рекордный циклический бычий рынок золота, усилив его рост в 2,3 раза. Впрочем, динамика серебра была неравномерной: сначала оно отставало от золота, а в конце совершило параболический рывок, чтобы догнать его. Этот финальный «полёт к луне» был экстремальным: всего за 3,1 месяца до пика конца января серебро подскочило на 149,0%. Склонность серебра усиливать движения золота в обе стороны отражает его двойственную природу: как и золото, оно торгуется как монетарное средство сбережения, но также несёт существенный промышленный спрос — сочетание, которое исторически делает его более волатильным, чем жёлтый металл.
Как автор предупреждал в середине января, примерно за неделю до пика серебра, это была опасная экстремальная парабола — определяемая на основе десятилетий изучения истории рынков как удвоение цены за два-три месяца после масштабного бычьего рынка. Такие односторонние движимые жадностью спекулятивные мании всегда заканчиваются плохо.
Печально известный пример января 1980 года иллюстрирует риск. Тогда серебро взлетело на 196,1% всего за 2,0 месяца до своего пика; эти уровни не повторялись до 31,3 года спустя, в апреле 2011 года. К марту 1980 года, всего через 2,2 месяца после кульминации, серебро обвалилось на 76,9%. Эссе середины января 2026 года завершалось трезвыми предупреждениями: «Вертикальные взлёты крайне рискованны, с ними не стоит шутить... Трейдерам следует избегать погони за спекулятивно-маниакальными доходностями серебра и подготовиться к неизбежной большой и быстрой распродаже».
Чуть более чем через неделю серебро превысило свою ключевую базовую линию 200-дневной скользящей средней на 144,3% — 46-летний максимум перекупленности, самый экстремальный показатель с января 1980 года. Симметричный обвал не заставил себя ждать и пришёл с жестокой силой: сразу после пика конца января серебро рухнуло на 27,5% за один торговый день — второй худший дневной обвал с 1971 года. Автор проанализировал последствия в другом эссе в середине февраля.
Последствия самых дирых экстремумов января 2026 года почти за полвека могли быть куда хуже. Серебро могло обвалиться более чем на 75% в постпараболической коррекции, что отбросило бы цену к уровню около $29. Вместо этого, в худшей точке середины июля, серебро снизилось на 52,3% за 5,6 месяца, найдя дно выше $55. Хотя потеря половины стоимости — серьёзная распродажа, такой исход близок к лучшему сценарию после экстремальной параболы, что, по мнению автора, свидетельствует о подлинной устойчивости.
На постпараболическом дне середины июля серебро было ниже на 21,9% с начала года, что подпитывало медвежьи настроения толпы. Но эта перспектива близорука и искажена постпараболической коррекцией: даже на этом недавнем дне серебро оставалось выше на 46,7% в годовом исчислении. Несмотря на разгром первой половины года до середины июля, серебро в среднем стоило почти $74 в 2026 году — на 116,7% больше, чем сопоставимый период 2025 года к началу сентября.
Обратная связь, которую получает автор — издатель финансовых рассылок более четверти века, — отражает эту медвежесть. Ни одно письмо подписчиков за последние месяцы не было бычьим в отношении серебра; авторы были разочарованы обвалом этого года и ожидали продолжения роста потерь. Несколько недель назад, после долгого обсуждения золота в подкасте, ведущий спросил автора, почему серебро выступает так плохо. Автор ответил, что серебро в этом году чувствует себя очень хорошо, демонстрируя впечатляющую устойчивость относительно золота, — ответ, удививший ведущего.
Сохранение перспективы в рынках — это всё, поскольку людям свойственно экстраполировать последние движения в бесконечность. Психологи глубоко изучили это под названиями «смещение новизны» (recency bias), «эвристика доступности» и «гиперболическое дисконтирование». Эмоциональный перевес настоящего мешает покупать дёшево и продавать дорого. Нескольких дней, недель или даже месяцев ценовой динамики недостаточно; минимум — последние полгода, а после экстремальной параболической аномалии серебра рамку следует расширить до последних нескольких лет.
Золото является доминирующим первичным драйвером серебра, и динамика цены золота в решающей степени определяет настроения и торговлю серебром. Хотя фактическое отношение серебра к золоту — трудноразборчивая десятичная дробь (0,015x в середине недели), идентичное отношение золота к серебру с инвертированной осью читается легче и в среду составляло 67,3x.
Если бы серебро просто потеряло половину стоимости за шесть месяцев после обычного бычьего рынка, это было бы катастрофой. Но после роста на 149,0% за 3,1 месяца до самых перекупленных уровней с января 1980 года потеря половины выглядит сравнительно устойчивой; постпараболические потери из почти полувековых экстремумов могли вновь превысить три четверти.
В июле, вокруг постпараболического дна, серебро в среднем стоило чуть больше $58 — всё ещё на 55,0% выше сопоставимого среднего за июль 2025 года. Динамика серебра в этом году ощущается слабой лишь при близорукой оценке от параболической кульминации конца января — уровней, которые никогда не имели шансов быть устойчивыми.
Даже во время постпараболического обвала серебро сформировало масштабную бычью фигуру «падающий клин», подобно параллельной фигуре золота. Такие фигуры, как правило, разрешаются сильными прорывами вверх, что и произошло с золотом, акциями его майнеров и серебром. Решающий прорыв серебра последовал за глубиной июльского дна: чуть выше $55 серебро опустилось лишь до 79,7% своей 200-дневной скользящей средней — минимума за 3,9 года, самого перепроданного уровня с сентября 2022 года, более чем за год до начала его грандиозного бычьего рынка. Распродажа на 52,5% за 5,6 месяца искоренила гиперболическую жадность толпы параболической кульминации, перезагрузив техническую и сентиментальную сцену, что, по мнению автора, готовит почву для нового большого бычьего рынка.
Недооценённая сила серебра наиболее заметна в отношении серебра к золоту, за которым следят немногие. С января 2020 по сентябрь 2023 года, перед стартом позднего бычьего рынка серебра, SGR в среднем составлял лишь 81,7x — то есть 81,7 унции серебра равнялись по стоимости одной унции золота, что исторически очень плохо на фоне долгосрочных средних около 55x–60x. С октября 2023 по октябрь 2025 года, в течение позднего бычьего рынка серебра до финальных трёх параболических месяцев к концу января 2026 года, SGR был ещё хуже — в среднем 87,3x. Как показывала линия SGR, серебро серьёзно отставало от рекордного бычьего рынка золота большую часть его продолжительности — автор отмечает, что тогда редко писал о серебре, поскольку оно оставалось изгоем среди драгоценных металлов.
Три месяца до параболического пика серебра и три месяца после были экстремальной аномалией: SGR в среднем составлял 66,5x на подъёме и 62,0x на спаде — эти значения не репрезентативны для чего-либо устойчивого. Ситуация после мая раскрывает силу: за последние четыре с лишним месяца, пока настроения по серебру пребывали на дне и его цена была урезана вдвое, SGR в среднем держался на 65,4x. За кратким исключением неустойчивой параболы серебро не было так сильно относительно золота с середины 2014 года — лучший показатель против золота за дюжину лет, несмотря на постпараболический обвал. Для читателей, незнакомых с метрикой: исторически отношение колебалось примерно от 30x на пике силы серебра в начале 1980 года до более 100x, когда серебро глубоко не в фаворе, поэтому значение в середине 60-х находится в сильной половине долгосрочного исторического диапазона.
Автор отмечает практические ставки: когда золото днообразовало в последние месяцы, его рассылки агрессивно добавили новые сделки по небольшим майнерам, и к концу августа нереализованная прибыль достигала +63% менее чем за шесть недель. Из этих 18 новых сделок, в основном по золотодобытчикам, одна пришлась на крупного серебряного майнера. Компания не раскрывает всеобъемлющие затраты на поддержание добычи (AISC), но у её аналогов во втором квартале AISC составляли примерно от $6 до $37 за унцию. При средней цене серебра выше $73 на закрытии в прошлом квартале добыча была чрезвычайно прибыльной, несмотря на постпараболический провал. Крупные и профильные серебряные майнеры зарабатывают значительные прибыли, а их акции по-прежнему торгуются с низкой оценкой относительно базовой прибыли.
Вместо угадывания ценовых целей автор предлагает консервативный сценарий: серебро в решающей степени движимо золотом и склонно усиливать его крупные движения более чем в 2 раза. Если молодой подъём золота перерастёт в новый бычий рынок с умеренным ростом на 15% в год, это предполагает годовой рост серебра на 30%+ с дальнейшим усилением прибыли майнеров. При допущении, что AISC крупных серебряных майнеров составят в этом году в среднем $25 и будут расти на 10% в год, а следующий бычий рынок серебра начнётся от июльского среднего около $58, прибыль серебряных майнеров более чем удвоится за два года — а два года роста на 30% поднимут серебро лишь до около $98 за унцию, всё ещё значительно ниже параболического экстремума января 2026 года выше $116. Оценивающим эту рамку читателям стоит следить за несколькими конкретными маркерами, на которые опирается сам автор: продлится ли подъём золота, где установится SGR относительно недавнего среднего 65,4x и продолжат ли отчёты майнеров отражать широкий разрыв между AISC и реализованными ценами серебра.
По мнению автора, трейдеры, обременённые смещением новизны, рискуют упустить эти прибыли: они останутся апатичными или медвежьими, пока такова толпа, не смогут покупать относительно дёшево, пока серебряные акции не в фаворе, и развернутся в бычьем направлении лишь после того, как большая часть прибыли будет получена. Лекарство — поддержание достаточной перспективы в отношении ценовой динамики.
Итог: в последние месяцы серебро продемонстрировало значительную недооценённую силу. Да, оно потеряло половину стоимости после параболического взлёта, но после почти полувековых экстремумов потери, по историческим прецедентам, могли превысить три четверти. Постпараболическая коррекция отбросила серебро к самым перепроданным уровням почти за четыре года. С тех пор серебро совершило решающий прорыв из масштабной фигуры «падающий клин» и остаётся устойчивым относительно золота, торгуясь на лучших относительных уровнях более чем за дюжину лет. Вся недавняя апатия и медвежесть в отношении серебра была близорукой, заключает автор, — серебро выступает гораздо лучше, чем признаёт толпа.
Адам Гамильтон, CPA, 4 сентября 2026 года. Copyright 2000–2026 Zeal LLC. Zeal LLC специализируется на спекуляциях и инвестициях на фондовом рынке с контрарианской точки зрения, изучая мировые рынки в поисках возможностей покупки недооценённых и непопулярных секторов; результаты исследований публикуются в финансовых рассылках для клиентов из всех штатов и более чем 60 стран.
Источник: SilverSeek
