Незаслуженно упускаемая сила серебра: устойчивость после параболического краха
Ключевые выводы
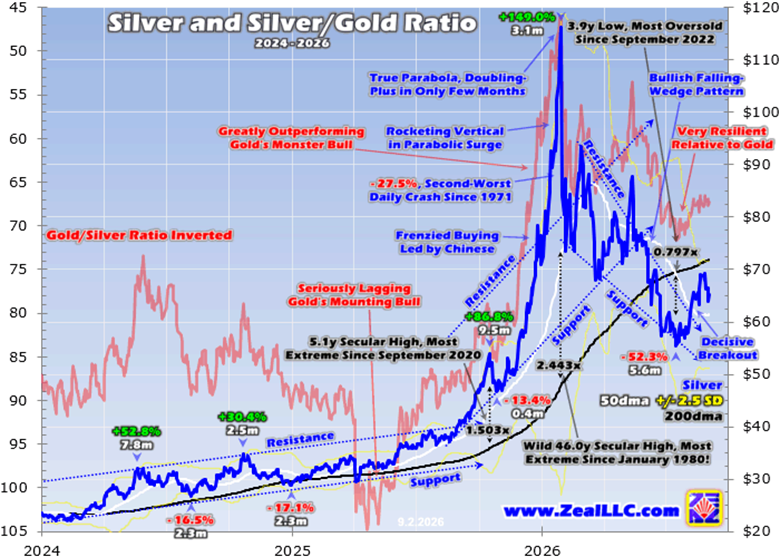
- •Серебро достигло пика около $116 за унцию в конце января 2026 года после бычьего роста на 455,2% за 27,8 месяца, затем упало максимум на 52,3% за 5,6 месяца до среднеиюльского дна выше $55.
- •Первоначальный обвал серебра на 27,5% за один день стал его вторым худшим дневным падением в истории начиная с 1971 года.
- •Несмотря на продажи, серебро в 2026 году в среднем держалось почти на $74 к началу сентября, что на 116,7% выше сопоставимого периода 2025 года, а на среднеиюльском дне оставалось выше на 46,7% год к году.
- •Соотношение серебро/золото с мая 2026 года в среднем составляет 65,4x — самая сильная позиция серебра относительно золота примерно за дюжину лет вне параболической аномалии.
- •Автор утверждает, что медвежьи настроения, основанные на смещении недавности, ошибочны, а серебряные майнеры остаются существенно прибыльными при низких оценках их акций.
Автор: Адам Гамильтон — 4 сентября 2026 года
Настроения по серебру в последнее время явно варьируются от апатии до медвежьих: трейдеры не хотят иметь с ним дела. Такая реакция понятна после того, как серебро в начале этого года упало более чем вдвое. Однако, вопреки этому восприятию, серебро демонстрирует значительную незаслуженно упускаемую силу. Оно сравнительно хорошо пережило опасный обвал после параболического роста и остаётся весьма высоким по сравнению со своей собственной историей и своим главным драйвером — золотом. Такая устойчивость говорит в пользу быков.
Параболический пик
В конце января серебро вместе с золотом взлетело до исторического максимума около $116 за унцию. Этой кульминацией завершился впечатляющий бычий рост на 455,2% за 27,8 месяца, превзошедший параллельный рекордный циклический бычий рынок золота с усилением его gains в 2,3 раза. Однако динамика серебра была далеко не равномерной: сначала оно отставало от золота, а в конце совершило параболический рывок, чтобы наверстать упущенное. Этот финальный взлёт был стремительным: всего за 3,1 месяца до пика в конце января серебро подскочило на 149,0%.
Как автор предупреждал в середине января, примерно за неделю до кульминации серебра, это была опасная крайняя парабола — определяемая, после десятилетий изучения рыночной истории, как удвоение цены за два-три месяца после масштабных бычьих рынков. Такие односторонние, движимые жадностью спекулятивные мании всегда плохо заканчиваются.
Печально известный эпизод января 1980 года служит эталоном. Тогда серебро взлетело на 196,1% всего за 2,0 месяца до своего пика; эти уровни не повторялись до 31,3 года спустя — в апреле 2011 года. К марту 1980 года, всего через 2,2 месяца после той кульминации, серебро рухнуло на 76,9%. Эссе середины января 2026 года завершалось трезвыми предупреждениями:
"Vertical moonshots are super-risky, nothing to be trifled with. ... Traders should avoid chasing silver's popular-speculative-mania gains, and gird for an imminent big-and-fast selloff."
Чуть больше недели спустя серебро растянулось на поразительные 144,3% выше своей ключевой базовой линии 200-дневной скользящей средней — это максимум перекупленности за 46,0 лет, самый экстремальный показатель с января 1980 года.
Обвал
После столь гипрерискованного параболического взлёта серебро должно было пережить симметричный обвал, как и после подобных прошлых кульминаций, и он наступил стремительно. Сразу после пика конца января серебро рухнуло на 27,5% за один торговый день — это его второй худший дневной крах в истории начиная с 1971 года. Автор проанализировал его последствия в другом эссе в середине февраля.
Последствия самых диких экстремумов января 2026 года почти за полвека могли быть куда хуже. Серебро могло обвалиться на 75%+ в ходе необходимого постпараболического исправления; потеря трёх четвертей стоимости отбросила бы цену обратно к примерно $29. Вместо этого в худшей точке в середине июля серебро упало на 52,3% за 5,6 месяца, найдя дно выше $55. С учётом ситуации это близко к лучшему сценарию после крайней параболы.
На среднеиюльском дне серебро было ниже на 21,9% с начала года, что способствовало недавним медвежьим стадным настроениям. Однако эта перспектива близорука, искажена постпараболическим исправлением: на том дне серебро всё ещё было выше на 46,7% год к году. И несмотря на разгром в течение полугода к середине июля, серебро в 2026 году в среднем держалось почти на $74 — на 116,7% выше сопоставимого периода 2025 года к началу сентября.
Слепые зоны настроений
Поэтому удивительно, если не сказать озадаченно, слышать, как трейдеры и аналитики всё больше пренебрегают серебром. Автор, более четверти века работающий в бизнесе финансовых рассылок, сообщает о большом потоке обратной связи от подписчиков — и не может вспомнить ни одного бычьего письма о серебре за последние месяцы. Все, кто писал о серебре, были разочарованы его обвалом и ожидали, что потери продолжат накапливаться.
Несколько недель назад в подкасте после долгого обсуждения золота ведущий спросил автора, почему серебро выступает так плохо. Автор ответил, что серебро в этом году идёт хорошо, демонстрируя впечатляющую устойчивость относительно золота, — ответ явно удивил ведущего, который перевёл тему.
Сохранение перспективы — это всё на рынках, потому что люди естественно экстраполируют последние движения в бесконечность. Психологи глубоко изучали это под названиями «смещение недавности», «эвристика доступности» и «гиперболическое дисконтирование». Это серьёзная проблема для трейдеров: эмоциональный перевес настоящего ухудшает способность покупать дёшево и продавать дорого. Нескольких дней, недель или даже месяцев ценового движения недостаточно; минимум — это последние полгода, а после экстремальной аномалии вроде параболического всплеска серебра эту рамку нужно расширить до нескольких последних лет.
Чтение соотношения серебро/золото
Золото — доминирующий первичный драйвер серебра, и ценовая динамика золота в подавляющей степени формирует настроения и торговлю серебром. Это отчасти следствие двойственной природы серебра: в отличие от золота, оно одновременно является монетарным драгоценным металлом и широко используемым промышленным сырьём, что исторически делает его более волатильным и склонным усиливать крупные движения золота. Для наглядности используется соотношение золото/серебро с инвертированной осью вместо десятичного серебро/золото (0,015x в середине недели); в среду оно составляло 67,3x.
Если бы серебро просто рухнуло вдвое за шесть месяцев после обычного бычьего рынка, это было бы катастрофой. Но после взлёта на 149,0% за 3,1 месяца до самых перекупленных уровней с января 1980 года падение вдвое говорит о высокой устойчивости — постпараболические потери из почти полувековых экстремумов могли достичь трёх четвертей и более.
В июле, вокруг постпараболического дна, серебро в среднем стоило чуть больше $58 — всё ещё на 55,0% выше сопоставимого среднего за июль 2025 года. Если бы трейдерам в прошлом году сказали, что серебро будет на текущих уровнях, они были бы в восторге. Динамика этого года кажется слабой лишь при близором взгляде от параболической кульминации конца января — экстремума, у которого никогда не было шансов быть устойчивым.
В ходе постпараболического обвала серебро сформировало масштабный бычий паттерн «падающий клин», параллельный золоту. Такие паттерны обычно разрешаются сильными прорывами вверх, что действительно произошло с золотом, акциями его майнеров и серебром. Решающий прорыв серебра вместе с глубиной его среднеиюльского дна указывает на настройку на большее движение: чуть выше $55 серебро опустилось всего до 79,7% от своей 200-дневной скользящей средней — минимум за 3,9 года и самый перепроданный уровень с сентября 2022 года, более чем за год до начала его грандиозного бычьего рынка. Продажа на 52,5% за 5,6 месяца искоренила стадную жадность параболической кульминации, перезагрузив техническую и сентиментальную сцену.
Незаслуженно упускаемая сила серебра наиболее заметна в соотношении серебро/золото, за которым следят немногие. С января 2020 по сентябрь 2023 года, непосредственно перед началом позднего бычьего рынка серебра, SGR в среднем составляло всего 81,7x — то есть требовалось 81,7 унции серебра, чтобы сравняться по стоимости с одной унцией золота, — против долгосрочных средних около 55x–60x. С октября 2023 по октябрь 2025 года, до финальных трёх параболических месяцев к концу января 2026 года, SGR было ещё хуже — в среднем 87,3x. Серебро серьёзно отставало от рекордного бычьего рынка золота большую его часть; как отмечает автор, тогда серебро выступало настолько слабо, что он редко писал о нём.
Три месяца до параболического пика и три месяца после были крайней аномалией, невиданной почти полвека: показатели SGR в среднем составляли 66,5x на пути вверх и 62,0x на пути вниз и не отражали ничего устойчивого. Но то, что произошло с тех пор — начиная с мая, после разворота аномалии, — раскрывает силу серебра. За последние четыре с лишним месяца, пока настроения пребывали в медвежьем упадке, а цена уполовинилась, SGR в среднем держалось на 65,4x. За кратким исключением неустойчивой параболы серебро не было так сильно относительно золота с середины 2014 года — лучший результат против золота за дюжину лет, несмотря на необходимый постпараболический обвал.
Майнеры и консервативный сценарий
Когда золото днало в последние месяцы, фирма автора добавила 18 новых торговых позиций в рассылках по фундаментально превосходящим небольшим майнерам; к концу августа нереализованная прибыль по ним достигала +63% менее чем за шесть недель. Хотя это в основном золотодобытчики, среди позиций был и крупный серебряный майнер. Он не публикует all-in sustaining costs, но у его конкурентов AISC во втором квартале ranged примерно от $6 до $37 за унцию — а при среднем серебре свыше $73 по закрытию в прошлом квартале его добыча оставалась чрезвычайно прибыльной, несмотря на постпараболический крах. Крупные и первичные серебряные майнеры зарабатывают существенные прибыли, при этом их акции всё ещё торгуются на низких оценках относительно прибыли.
Вместо угадывания ценовых целей автор предлагает консервативный сценарий. Серебро в подавляющей степени движимо золотом и склонно усиливать его крупные движения в 2x+. Если молодой подъём золота перерастёт в новый бычий рынок с умеренным годовым ростом на 15%, это подразумевает для серебра годовой прирост более 30%. Предположим, AISC крупных серебряных майнеров в этом году в среднем $25 и растут на 10% ежегодно: если следующий бычий рынок серебра начнётся со среднего июльского уровня около $58, прибыль серебряных майнеров более чем удвоится в течение двух лет, — а два года роста на 30% лишь выведут серебро к примерно $98 за унцию, всё ещё значительно ниже параболического экстремума января 2026 года выше $116. (Это иллюстративные допущения автора, а не гарантии.)
Трейдеры, обременённые смещением недавности, рискуют упустить большую часть этих gains: они останутся апатичными или медвежьими, пока таково стадо, не сумев купить относительно дёшево, пока серебряные акции вне фавора, — и станут бычьими лишь тогда, когда следующий бычий рынок серебра будет в разгаре. Лекарство — поддержание достаточной перспективы в отношении ценового движения.
Итог
Серебро в последние месяцы проявило значительную незаслуженно упускаемую силу. Да, оно упало вдвое после параболического взлёта, но после таких почти полувековых экстремумов потери по историческим прецедентам могли превысить три четверти. Постпараболическое исправление отбросило серебро к самым перепроданным уровням почти за четыре года, а с тех пор серебро совершило решающий прорыв из масштабного паттерна «падающий клин». Относительно своего доминирующего драйвера — золота — серебро торгуется на лучших уровнях более чем за дюжину лет. Недавняя апатия и медвежесть в отношении серебра, по мнению автора, были близорукими и ошибочными: серебро выступает гораздо лучше, чем признаёт стадо.
Адам Гамильтон, CPA, — президент Zeal LLC, специализирующейся на контрарианской спекуляции и инвестициях на фондовом рынке и издающей рассылки о финансовых рынках; её клиенты за эти годы пришли из всех 50 штатов и более чем 60 стран.
Источник: GoldSeek
