Пауза в повышении ставок ФРС вероятна: в самый слабый месяц года создано лишь 29 тысяч рабочих мест
Ключевые выводы
- •Число рабочих мест вне сельского хозяйства США в сентябре выросло лишь на 29 тысяч — намного ниже консенсус-прогноза в 89 тысяч, что стало самым слабым темпом найма за год.
- •Уровень безработицы вырос с 4,1% до 4,2%, а показатели по рабочим местам за июль и август в совокупности были пересмотрены вниз на 60 тысяч.
- •Инструмент CME FedWatch показал снижение вероятности повышения ставки ФРС в октябре примерно до 23%, хотя президент Далласского отделения ФРС Лори Логан заявила о необходимости повышения ставок еще как минимум на 50 базисных пунктов.
- •Доходность 10-летних Treasuries достигла максимума с 2002 года, а 30-летних — уровня, последний раз наблюдавшегося в мае 2002 года; при этом Brent упала за неделю на 4,4% после того, как страны G7 обязались высвободить до 100 миллионов баррелей из стратегических резервов.
- •Nike снизилась на 3,6% после того, как выручка не оправдала ожиданий и было объявлено о дополнительных сокращениях персонала, тогда как Tesla выросла на 4,7%, поскольку поставки третьего квартала в объеме 486 532 автомобилей превысили консенсус-оценку примерно в 462 000.
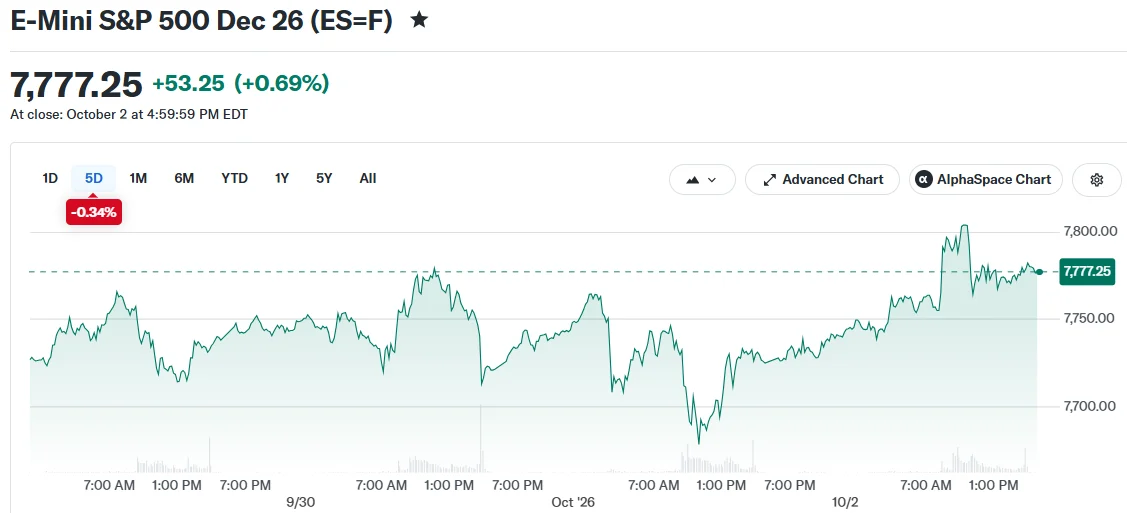
Уолл-стрит завершила торги в пятницу в положительной территории, подведя итог волатильной недели для акций: сентябрьские данные по занятости показали, что найм в США замедлился куда резче, чем ожидали экономисты. S&P 500 прибавил 0,8%, а Nasdaq Composite взлетел на 1,2%, ненадолго установив новый внутридневной максимум. Промышленный индекс Dow Jones вырос на 0,5%. Однако по итогам всей недели Nasdaq оказался единственным крупным индексом, закрывшимся в плюсе. Для рынков экономические данные зачастую важны не столько сами по себе, сколько своими последствиями для политики, поскольку ожидаемая траектория процентных ставок напрямую влияет на стоимость заимствований и оценки акций.
Отчет по занятости стал главным событием сессии, которая также ознаменовалась резкими движениями в отдельных акциях и сырьевых товарах. Nike снизилась на 3,6% после разочаровывающих квартальных результатов и осторожных прогнозов, тогда как Tesla выросла на 4,7% благодаря лучшим-than-ожиданиям показателям поставок. Доходности долгосрочных Treasuries продолжили рост в течение недели: 10-летние и 30-летние бумаги достигли уровней, не наблюдавшихся с начала 2000-х, а нефть отступила после того, как страны G7 обязались высвободить аварийные запасы общим объемом 100 миллионов баррелей.
Данные по занятости оказались ниже ожиданий
Рост в пятницу последовал за публикацией разочаровывающей сентябрьской статистики рынка труда. По данным Бюро статистики труда США, работодатели добавили за месяц лишь 29 тысяч рабочих мест вне сельского хозяйства, что существенно ниже консенсус-прогноза в 89 тысяч. Показатель стал самым слабым темпом найма за год и самым низким месячным созданием рабочих мест с января. Ежемесячный отчет по занятости — это самый широкий регулярный снимок рынка труда США и один из ключевых факторов, которые ФРС учитывает при выработке политики в рамках двойного мандата: максимальной занятости и ценовой стабильности.
BREAKING: The US economy adds +29,000 jobs in September, well below expectations of +89,000. The unemployment rate rose to 4.2%, above expectations of 4.1%. August's job number was also revised down by -29,000 jobs. This marks the third weakest jobs report of 2026.
— The Kobeissi Letter (@KobeissiLetter) October 2,2026
Пересмотры за предыдущие месяцы нарисовали еще более слабую картину. Показатели июля и августа в совокупности были понижены на 60 тысяч рабочих мест. Тем временем уровень безработицы вырос до 4,2% против 4,1% месяцем ранее.
Рост зарплат также замедлился. Средняя почасовая оплата выросла скромно — на 0,1% за месяц и на 3% в годовом исчислении, что стало самым медленным годовым приростом с мая 2021 года.
Участники рынка расценили вялые данные по занятости как свидетельство того, что ФРС может сохранить текущую политику на предстоящем октябрьском заседании. Инструмент CME FedWatch показал снижение вероятности повышения ставки в октябре примерно до 23%. Этот инструмент выводит вероятности из ценования фьючерсов на ставку по федеральным фондам — контрактов, с помощью которых трейдеры позиционируются относительно траектории краткосрочных ставок.
Тем не менее ряд политиков ФРС указал, что дополнительное монетарное ужесточение может оказаться необходимым для борьбы с устойчивой инфляцией. Президент Далласского отделения ФРС Лори Логан предположила, что ставки, возможно, придется поднять еще как минимум на 50 базисных пунктов.
Рынок Treasuries расходится с ожиданиями по ставкам
Несмотря на снижение вероятностей повышения ставок, рынок долговых бумаг продолжил распродажу в течение всей недели. Доходности долгосрочных Treasuries продолжили подъем: эталонные 10-летние бумаги достигли максимальной доходности с 2002 года, а 30-летние облигации коснулись уровня, последний раз наблюдавшегося в мае 2002 года. Долгосрочные доходности Treasuries служат ориентиром для всей финансовой системы, лежа в основе ценообразования ипотеки и корпоративных заимствований, — поэтому их рост до многолетних максимумов привлек внимание далеко за пределами рынка облигаций.
Наблюдатели рынка объяснили устойчивый рост доходностей несколькими сходящимися силами. Среди факторов — растущий федеральный долг, значительные корпоративные заимствования для финансирования инвестиций в инфраструктуру искусственного интеллекта и продолжающаяся инфляционная тревожность.
Нефть демонстрировала противоположный тренд. Brent за пятидневный период упала на 4,4%, а West Texas Intermediate снизилась на 3,2%. Отступление энергетического рынка последовало за объявлением стран G7 о готовности задействовать до 100 миллионов баррелей из стратегических нефтяных резервов. Скоординированные действия направлены на снижение давления на международные энергетические рынки. Стратегические резервы — это государственные запасы, предназначенные для периодов рыночного стресса, и скоординированные их распродажи уже применялись ранее для пополнения мирового предложения.
Отдельные акции: Nike и Tesla
Акции Nike снизились на 3,6% после последней квартальной отчетности производителя спортивной одежды, разошедшейся с ожиданиями по выручке. Руководство также выдало сдержанные прогнозы на следующий финансовый год. Компания объявила о намерении провести дополнительные сокращения персонала и реструктуризировать международные операции. Nike сталкивается с усилением конкурентного давления и вялым спросом на китайском рынке, который долгое время оставался одним важнейших зарубежных регионов для компании.
Акции Tesla резко выросли, прибавив 4,7%. Производитель электромобилей отчитался о поставках в третьем квартале в объеме 486 532 единиц, превзойдя консенсус-оценку примерно в 462 000 автомобилей. Показатели поставок служат главным индикатором потребительского спроса для компании и входят в число наиболее пристально отслеживаемых метрик в автопромышленности.
Взгляд вперед
Внимание рынка теперь переключается на предстоящие инфляционные индикаторы. Публикация индекса потребительских цен и индекса производителей запланирована на 14 и 15 октября соответственно. Следующее заявление ФРС по денежно-кредитной политике намечено на 28 октября. Оба инфляционных показателя выйдут до решения центрального банка, завершая насыщенный данными период для рынков.

