Масштабирование производства солнечных модулей в США: уроки роста SEG Solar
Ключевые выводы
- •SEG Solar располагает примерно 6 ГВт мощностей по сборке модулей в США на площадках в Хьюстоне и Томболле (штат Техас), поднявшись с небольшой базы всего за два года.
- •В 2025 году SEG Solar была одной из всего шести американских компаний, производивших domestically более 1 ГВт кремниевых солнечных фотоэлектрических модулей.
- •Прямые капитальные затраты на заводы в Хьюстоне и Томболле, по оценкам, достигнут 100–150 млн долларов к концу 2026 года — сравнительно эффективное размещение капитала.
- •К концу 2026 года, как ожидается, SEG Solar станет одной из всего пяти компаний в США с эффективной мощностью по кремниевым модулям более 5 ГВт.
- •Компания рассматривает варианты, включая производство ячеек в США, мощности модулей на основе HJT и более широкую интегрированную платформу — решения, на которые влияет недавнее решение по статье 232.
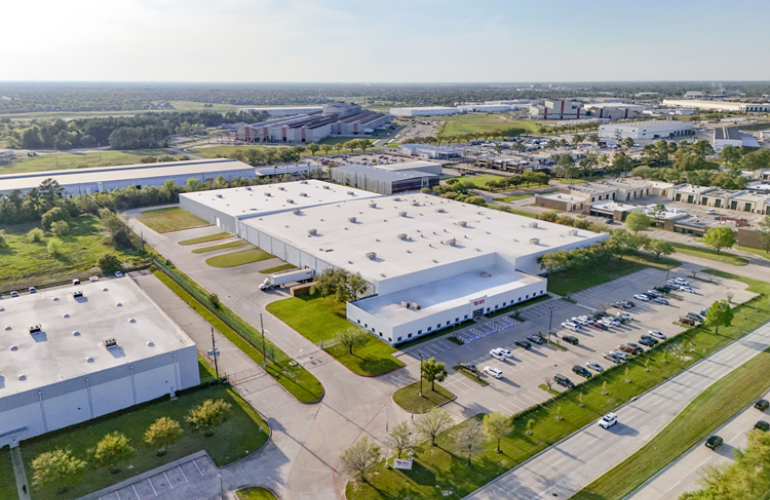
Недавно побывав на церемонии открытия второго завода SEG Solar по производству модулей в Томболле (штат Техас), я решил внимательнее присмотреться к компании, ставшей одним из самых заметных игроков солнечной индустрии США. SEG Solar быстро прошла начальный цикл производственных инвестиций, стимулированный Законом о снижении инфляции (IRA) 2022 года, положения которого о поддержке отечественного производства — прежде всего налоговый кредит на передовое производство по статье 45X — породили волну анонсов американских солнечных заводов.
Сегодня SEG Solar располагает примерно 6 ГВт мощностей по сборке модулей в США на площадках в Хьюстоне и Томболле (штат Техас) — рост от сравнительно небольшой производственной базы до одного из крупнейших производителей кремниевых модулей в стране всего за два года.
Хотя сами объявления о мощностях привлекли большое внимание, эффективное размещение капитала SEG Solar в сочетании с её высокой прозрачностью в отрасли — пожалуй, более поучительная сторона истории, особенно в период, когда сектор всё ещё осмысливает меняющуюся торговую политику и правила стимулирования.
От анонса к исполнению
Период после принятия IRA породил длинный список анонсов американских заводов по производству модулей. Однако спустя несколько лет лишь небольшая группа компаний превратила эти планы в реальные многогигаваттные производства — разрыв, ставший определяющей чертой послереформенного этапа.
Завод SEG Solar мощностью 2 ГВт недалеко от Хьюстона открылся в 2024 году как первая инвестиция компании в производственные объекты в США. Примечательно, что SEG Solar организовала нынешнюю структуру с штаб-квартирой в США ещё до того, как набор оборотов циклом расширения IRA. К тому моменту компания уже обладала значительным опытом работы в глобальной солнечной индустрии, которую регулярно перекраивали меняющиеся торговые правила.
В августе 2024 года SEG Solar открыла площадку в Хьюстоне площадью 250 000 футов² с годовой мощностью 2 ГВт, которая вышла на производственную загрузку примерно за 12 месяцев. В 2025 году SEG Solar была одной из всего шести компаний в США, производивших domestically более 1 ГВт кремниевых солнечных фотоэлектрических модулей.
Контраст с более широким пулом послереформенных инвестиций ещё заметнее. Несколько ранних многогигаваттных участников американского рынка — включая некоторых из крупнейших азиатских производителей фотоэлектрических панелей — впоследствии продали свои заводы или реструктурировали американские операции из-за новых критериев, связанных с собственностью. SEG Solar, напротив, продолжила расширение со вторым заводом по сборке модулей в Томболле. К концу 2025 года совокупные глобальные поставки модулей компании достигли примерно 7,5 ГВт, причём основным двигателем этого роста был именно американский модульный бизнес.
Эффективный путь к производственному масштабу
Путь SEG Solar от 2 ГВт к 6 ГВт демонстрирует высокоэффективный подход к развёртыванию заводов. Площадь хьюстонской площадки составляет около 250 000 футов², а новый завод в Томболле занимает примерно 500 000 футов² и добавляет ещё 4 ГВт номинальной мощности. Оба объекта отражают прагматичное использование обычных промышленных помещений с концентрацией инвестиций в инфраструктуру и производственное оборудование, необходимые для выпуска модулей.
В 2026 году SEG Solar вновь расширилась вторым заводом в Томболле — на этот раз мощностью 4 ГВт — всего в 30 минутах езды от первой площадки.
Сборка модулей не требует технологической инфраструктуры завода по производству солнечных ячеек. Промышленные здания для сборки модулей можно адаптировать относительно быстро при наличии энергоснабжения, логистики, тестирования, складирования и требований конкретных линий. SEG Solar использовала этот подход, чтобы минимизировать время между обязательством по площадке и выходом на загрузку, избегая при этом части крупных строительных затрат, связанных с более специализированными локациями. Близость обеих площадок друг к другу в районе Хьюстона также упрощает координацию логистики, кадров и поставщиков.
Анализ «снизу вверх» физических площадок и производственных требований позволяет предположить, что прямые капитальные затраты на заводы в Хьюстоне и Томболле достигнут 100–150 млн долларов к концу 2026 года — весьма эффективное размещение капитала по сравнению с более крупными проектами «с нуля». Как следствие, к концу 2026 года SEG Solar должна стать одной из всего пяти компаний в США с эффективной мощностью по кремниевым модулям более 5 ГВт.
Прозрачность как конкурентное преимущество
Открытая публичная стратегия SEG Solar — ещё одна примечательная часть истории, резко контрастирующая с той отчасти «добровольной» скрытностью, которую выбирают сегодня другие компании на рынке США.
Компания в целом делает свои американские заводы, высшее руководство и планы расширения видимыми для внешнего мира. Открытия заводов становятся громкими событиями, клиенты занимают центральное место в производственной истории, местные официальные лица участвуют в мероприятиях, а компания регулярно связывает новые мощности с занятостью и инвестициями.
Это контрастирует с американским сектором солнечного производства, который регулярно оказывался втянут в торговые расследования, таможенные меры, юридические споры и повторяющиеся вопросы о происхождении цепочек поставок и корпоративных структурах. Эти проблемы создали репутационное давление на весь сектор и, возможно, побудили некоторые компании держать свои операции в США в тени. Некоторые производители солнечной техники сегодня известны в основном благодаря участию в торговых заявлениях и петициях.
Более открытый подход SEG Solar последних лет может действительно принести коммерческие выгоды, хотя он не устраняет обычных торговых, политических и операционных рисков, с которыми сталкивается любой производитель солнечной техники в США. Однако он делает компанию более понятной и доступной для внешних заинтересованных сторон.
Варианты за пределами 6 ГВт мощности сборки модулей
Следующее инвестиционное решение — более интересный вопрос. SEG Solar уже анонсировала дополнительный завод по сборке модулей в Томболле и обсуждала как мощность модулей на основе HJT, так и будущее производство ячеек в США, вновь обозначив гетеропереходную (HJT) технологию как приоритет.
Сейчас у компании есть несколько вариантов, некоторые из которых могут стать более привлекательными после недавнего решения по статье 232, которое должно повысить стоимость импортируемых солнечных панелей и усилило доводы политики в пользу отечественного производства upstream-продукции.
Следующий этап расширения мощностей SEG Solar предусматривает строительство новой площадки «с нуля» под дополнительную мощность по модулям. Не стало бы неожиданностью, если бы эта площадка была модифицирована с включением большей доли мощностей по ячейкам и пластинам.
Первый вариант — сохранить основной фокус на модулях и закупать ячейки у растущего числа американских производителей, которые, как ожидается, появятся в ближайшие годы. Это сохранило бы гибкость в выборе внутренних поставщиков ячеек, ограничило бы капитальные затраты на upstream-этапы и позволило бы SEG Solar сосредоточиться на том звене производственной цепочки, где она уже достигла масштаба.
Второй путь — гораздо более крупный шаг в производство ячеек. SEG Solar могла бы применить тот же упор на скорость и эффективность развёртывания к многогигаваттному внутреннему проекту по ячейкам, покрывая часть собственных потребностей в модулях и сохраняя возможность закупать меньшие объёмы у третьих сторон. Компания заявила, что рассматривает этот путь.
Третий путь — более широкая интегрированная платформа в США, создаваемая до конца десятилетия. Более крупная база по модулям могла бы сочетаться со значительным производством ячеек и, со временем, с выборочными инвестициями в производство слитков или пластин, если это будут поддерживать политика и экономика. Этот путь даёт больший контроль над цепочкой поставок, но и требует значительно большего капитала.
SEG Solar вошла в относительно небольшую группу компаний, которые превратили инвестиционную возможность после IRA в значимую позицию в солнечном производстве США. Её следующие инвестиционные решения определят, насколько далеко эта позиция выйдет за рамки сборки модулей до конца десятилетия.
Источник: Solar Power World

