Rocket Lab договорилась о приобретении Iridium в рамках сделки на $8 млрд за наличные и акции
Ключевые выводы
- •Предложение Rocket Lab оценивает одну акцию Iridium в $54 и включает $27 наличными и переменную сумму в виде акций Rocket Lab.
- •Во втором квартале 2026 года Iridium получила 72% выручки от преимущественно регулярных услуг и сообщила о 2,627 млн оплачиваемых абонентов, что на 6% больше показателя годом ранее.
- •Сделка добавит спутниковую группировку Iridium, спектр L-диапазона и сеть из более чем 500 партнеров и клиентов в коммерческом и государственном секторах.
- •Rocket Lab ожидает, что оборудование для первого полета Neutron прибудет на стартовую площадку в четвертом квартале 2026 года, а компании рассчитывают закрыть слияние в середине 2027 года после получения необходимых одобрений.
- •Голосование акционеров Iridium по сделке запланировано на 24 сентября 2026 года; сделка также требует разрешений в сфере конкуренции, иностранных инвестиций и связи.
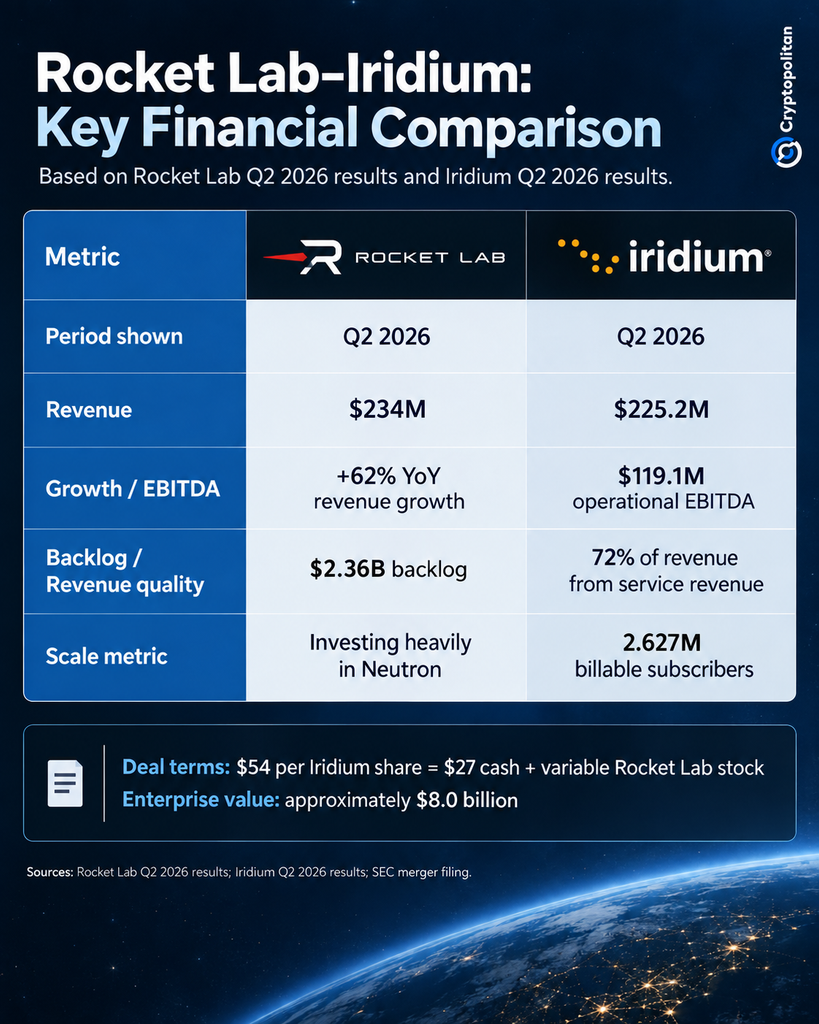
Rocket Lab (Nasdaq: RKLB) договорилась о приобретении Iridium Communications (Nasdaq: IRDM) в рамках сделки за наличные и акции стоимостью $8 млрд, или $54 за одну акцию Iridium. Сделка добавит спутниковую сеть Iridium на основе подписки к бизнесу Rocket Lab по производству космических аппаратов и оказанию пусковых услуг, создав более вертикально интегрированную космическую компанию с операцией, генерирующей регулярную выручку.
Rocket Lab объявила о сделке в официальном сообщении. Возмещение в размере $54 за акцию включает $27 наличными и переменную сумму в виде акций Rocket Lab.
Сеть, генерирующая денежные средства, на фоне роста Rocket Lab
Rocket Lab сообщила о рекордной выручке в размере $234 млн во втором финансовом квартале, что на 62% выше показателя за аналогичный период годом ранее. Объем невыполненных заказов также достиг рекордных $2.36 млрд, увеличившись на 137% в годовом выражении, согласно результатам компании за второй квартал 2026 года.
Компания продолжает активно тратить средства на Neutron — многоразовую ракету среднего класса. Теперь Rocket Lab ожидает, что оборудование для первого полета Neutron прибудет на стартовую площадку в четвертом квартале 2026 года, не называя конкретную дату запуска.
У Iridium другой финансовый профиль. Во втором квартале 2026 года спутниковый оператор сообщил о выручке в размере $225.2 млн и операционной EBITDA в $119.1 млн в своих квартальных результатах. Iridium заявила, что 72% ее выручки пришлось на услуги, которые компания считает преимущественно регулярными. На конец квартала у компании было 2,627 млн оплачиваемых абонентов — на 6% больше, чем годом ранее.
Таким образом, сделка объединит быстрый рост и значительный объем невыполненных заказов Rocket Lab с прибыльностью Iridium, ростом числа абонентов и регулярной выручкой от услуг. Rocket Lab приобретет уже сформированную сеть, генерирующую денежные средства, вместо того чтобы создавать ее с нуля.
Что добавляет Iridium
Rocket Lab приобретает не только уже развернутые спутники Iridium. Компания также получает глобально синхронизированный спектр L-диапазона, группировку спутников на низкой околоземной орбите и доступ к более чем 500 партнерам и клиентам по всему миру в морском, авиационном, оборонном и государственном секторах.
Эта сеть клиентов и партнеров даст Rocket Lab актив, которым компания сейчас не располагает. Правительство США остается крупнейшим отдельным клиентом Iridium, обеспечивая почти 17% выручки компании от услуг во втором квартале. Iridium ожидает подписать контракт на новую услугу Enhanced Mobile Satellite Service с Космическими силами США к марту 2027 года.
Rocket Lab заявила, что владение спутниковой сетью позволит объединенной компании получать большую часть экономической выгоды, связанной с этим бизнесом. Вместо строительства спутников при привлечении другой компании для их запуска объединенная организация сможет самостоятельно проектировать, производить, запускать и эксплуатировать большую часть своих спутниковых систем.
Сравнение со SpaceX
Предлагаемая стратегия вызвала сравнения со SpaceX, хотя компании по-разному идут к вертикальной интеграции. SpaceX создала сеть Starlink с нуля, тогда как Rocket Lab стремится приобрести уже сформированную сеть и существующую клиентскую базу в рамках сделки с Iridium.
Аналитик Raymond James Брайан Гесуале присвоил Rocket Lab рейтинг Outperform и установил целевую цену акций компании на уровне $80. Barron’s сообщила, что Гесуале считает: Rocket Lab может достичь безубыточности по свободному денежному потоку к 2028 году, потенциально на два года раньше SpaceX. Он также отметил риски, связанные с развертыванием Neutron и интеграцией Iridium.
Более широкий космический рынок может поддержать расширение Rocket Lab в сфере спутниковых услуг. По оценке Всемирного экономического форума, к 2035 году выручка космической отрасли может приблизиться к $1.8 трлн, поскольку активность смещается от разовых продаж оборудования к регулярным услугам, таким как связь, разведка и мониторинг. Iridium даст Rocket Lab возможность войти в этот более высокодоходный сегмент.
Одобрение акционеров и регулирующих органов все еще необходимо
Сделка пока не получила все необходимые одобрения акционеров и регулирующих органов. Специальное собрание акционеров Iridium назначено на 24 сентября 2026 года, и совет директоров единогласно рекомендует акционерам одобрить сделку. Компании ожидают, что слияние будет завершено в середине 2027 года при условии получения разрешений в сфере конкуренции, иностранных инвестиций и связи. Сделка также описана в соответствующем документе SEC.
Более сложное испытание начнется после закрытия сделки. Rocket Lab предстоит интегрировать приобретение стоимостью $8 млрд, продолжая финансировать Neutron и существующие направления бизнеса в сфере запусков и космических систем.
Успешная интеграция даст Rocket Lab крупную базу абонентов и сеть с регулярной выручкой, дополняющую ее операции по запускам и производству. Однако сложная интеграция может привести к существенному росту финансовой и операционной сложности компании в момент, когда Neutron войдет в один из наиболее требовательных этапов разработки.

