Военная волатильность и экономические вызовы давили на финансовые рынки Филиппин во втором квартале
Ключевые выводы
- •PSEi завершил второй квартал на уровне 6 037,17, прибавив 1,48% за квартал, но потеряв 5,15% от закрытия годом ранее на отметке 6 364,94.
- •Песо закрыло июнь на уровне 61,36 за доллар и семь раз за квартал достигало рекордных минимумов по сравнению с курсом 56,33 годом ранее.
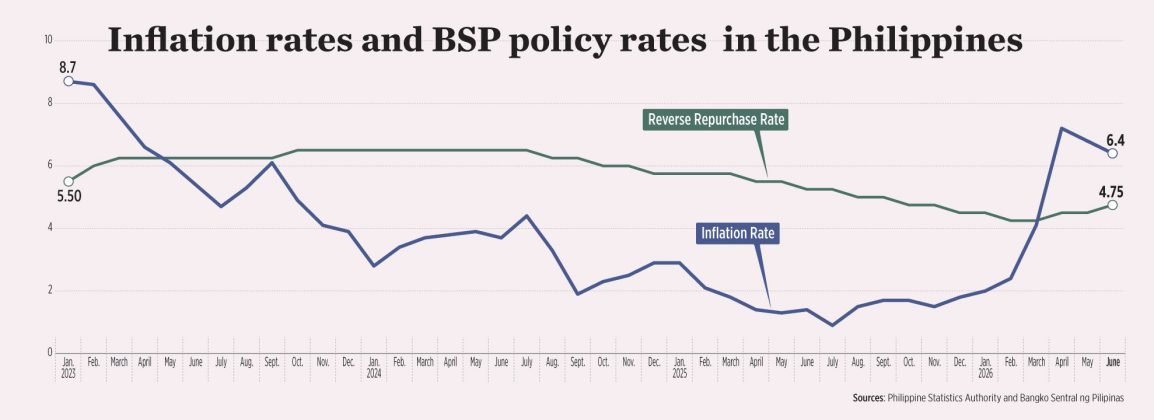
- •БСП повысил целевую ставку обратного репо в совокупности на 50 базисных пунктов до 4,75% во втором квартале и осуществил ещё одно повышение до 5% в августе.
- •Базовая инфляция достигла трёхлетнего максимума в 7,2% в апреле, снизившись до 6,4% в июне, оставаясь значительно выше комфортного диапазона БСП 2%–4%.
- •По оценке Chinabank Research, БСП потратил около 5,6 млрд долларов на валютные интервенции в первом полугодии — более вдвое больше примерно 2,5 млрд долларов за весь 2025 год.
Филиппинские финансовые рынки провели второй квартал под устойчивым давлением, осложняемым волатильностью, связанной с войной на Ближнем Востоке, и сдержанными настроениями на фоне внутренних макроэкономических трудностей, а ожидания среды с высокими ставками на длительный срок дополнительно омрачали перспективы.
Филиппинский фондовый индекс (PSEi), основной индикатор местного рынка акций, завершил 30 июня на уровне 6 037,17 против 6 364,94 годом ранее. Песо закрылось на уровне 61,36 за доллар в конце июня, заметно ослабнув по сравнению с курсом 56,33 на 30 июня 2025 года. При этом доходности краткосрочных государственных ценных бумаг к июню в основном были ниже, чем годом ранее, тогда как бумаги со средними сроками погашения и длинные выпуски торговались с более высокими ставками.
Финансовые рынки показали худшие результаты во втором квартале как относительно предыдущего квартала, так и предыдущего года: настроения инвесторов испортились из-за ситуации на Ближнем Востоке, которая разгоняет инфляцию, отметила Chinabank Research в записке.
"Филиппины были особенно уязвимы к энергетическому кризису из-за высокой зависимости от импортируемой нефти", — говорится в записке. — "Рыночная волатильность в течение квартала в основном была вызвана развитием ближневосточного конфликта".
В ответ Бангко Сентрал нг Пилипинас (БСП) в апреле перешёл к циклу ужесточения, что подняло доходности облигаций и дав на оценки акций. Конфликт на Ближнем Востоке также вызвал отток в защитные активы, такие как доллар США, а Chinabank Research отметила, что повышения ставок БСП оказали лишь ограниченную поддержку песо на фоне устойчивых внешних проблем.
БСП повысил ключевую стоимость заимствований в совокупности на 50 базисных пунктов (б.п.) во втором квартале — по 25 б.п. в апреле и июне, доведя целевую ставку обратного репо до 4,75%. Целевая ставка обратного репо — ключевая процентная ставка БСП, определяющая стоимость заимствований во всей экономике. В августе было реализовано ещё одно повышение на 25 б.п., и ключевая ставка достигла 5%.
Ужесточение произошло на фоне того, как базовая инфляция в апреле достигла трёхлетнего максимума в 7,2% из-за влияния вызванного войной на Ближнем Востоке нефтяного шока на потребительские цены. Затем рост цен замедлился до 6,8% в мае и 6,4% в июне, хотя эти значения оставались значительно выше целевого уровня БСП в 3% и комфортного диапазона 2%–4%.
Chinabank Research отметила, что опасения стагфляции также давили на рыночные настроения. "В то же время усилились опасения по поводу роста, поскольку энергетический кризис усугубил экономические последствия скандала с контролем за паводками".
Рост валового внутреннего продукта (ВВП) Филиппин замедлился до постпандемийного минимума в 2,3% в период с апреля по июнь — против 5,4% в том же квартале прошлого года и 2,8% в первом квартале. За первое полугодие средний рост ВВП составил 2,6%, что ниже целевого показателя правительства в 3,5%–4,5% на год.
Глава отдела по связям с инвесторами, корпоративной стратегии и главный стратег по акциям COL Financial Group Эйприл Линн Л. Тан отметила, что после начала войны рынки развернули подъём начала года, когда иностранные потоки капитала диверсифицировались в развивающиеся рынки.
"В прошлом году у нас были опасения по поводу тарифов Трампа во втором квартале и скандала с контролем за паводками (который привёл к разочаровывающему росту ВВП из-за сокращения государственных расходов), поэтому рынок тоже не показал хороших результатов", — добавила она.
Со своей стороны, старший советник Reyes Tacandong & Co. Джонатан Л. Равелас охарактеризовал второй квартал как период адаптации, а не кризис. "Экономика продолжает расти, банковская система остаётся устойчивой, а внутренний спрос держится", — сказал он.
Песо
Песо семь раз за период с апреля по июнь закрывалось на рекордноких уровнях на фоне обострения боевых действий в регионе Персидского залива. Слабое песо повышает песо-стоимость импорта, номинированного в долларах, включая нефть, от которой страна сильно зависит. По сравнению с предыдущим кварталом курс упал на 61,2 сентаво с уровня 60,748 на 31 марта. В годовом выражении он снизился на 5,03 песо с закрытия на отметке 56,33 30 июня 2025 года.
Аналитики отметили, что во втором квартале БСП чаще вмешивался на валютном рынке, поскольку песо обновляло минимумы под давлением силы доллара, военной инфляции и опасений ужесточения.
"БСП значительно увеличил частоту и масштаб своих интервенций на спотовом рынке для сдерживания быстрого падения валюты, что позволило сгладить ежедневную волатильность, но не смогло полностью переломить доминирование доллара США", — сказал глава отдела продаж Regina Capital Development Corp. Луис А. Лимлинган.
"С учётом снижения валовых международных резервов до минимумов за несколько кварталов БСП может перейти к корректировке процентной политики и управлению ликвидностью вместо опоры исключительно на прямые продажи резервов для защиты песо", — добавил он.
По оценке Chinabank Research, во втором квартале на поддержку песо было направлено около 1,2 млрд долларов резервов, что довело общий объём интервенций за первое полугодие до 5,6 млрд долларов — более чем вдвое больше примерно 2,5 млрд долларов, использованных за весь 2025 год.
"БСП не раскрывает публично частоту или размер своих валютных интервенций, поэтому количественно оценить интервенции сложно. Из официальных данных ясно, что чистые валютные операции влияли на движение резервов страны в течение квартала", — сообщил главный экономист Union Bank of the Philippines Рубен Карло О. Асунсьон в сообщении Viber.
Акции
PSEi восстановился на 1,48% во втором квартале с закрытия на уровне 5 948,94 31 марта, но оставался ниже на 5,15% от отметки 6 364,94 на 30 июня 2025 года.
"Восстановление квартал к кварталу во многом было обусловлено улучшением настроений инвесторов после промежуточного мирного соглашения между США и Ираном в июне", — заявила China Bank Securities Corp. (Chinabank Securities).
"Между тем снижение год к году отражает ухудшение склонности к риску на фоне конфликта США и Ирана, усугублённое чистыми продажами иностранцев и сниженными ожиданиями по прибыли, поскольку более высокие цены на нефть и повышенная геополитическая неопределённость давили на потребление и планы расширения бизнеса", — говорится в записке. — "Более высокие цены на нефть увеличили затраты большинства компаний, а инфляционное давление сказалось на росте выручки, поскольку потребители сокращали расходы".
Рост стоимости заимствований, добавила брокерская компания, омрачил прогнозы по прибыли корпораций и давил на фондовый рынок.
"Обострение напряжённости на Ближнем Востоке и рост цен на нефть усилили инфляционные опасения, снижая склонность к риску. Meanwhile, ослление песо снизило долларовую стоимость доходов иностранных инвесторов, сделав местные акции менее привлекательными и стимулируя отток капитала".
Долговой рынок
Аналитики отметили, что жёсткий разворот БСП в сочетании с ростом доходностей казначейских облигаций США вызвал скачок ставок на филиппинском долговом рынке во втором квартале, при этом инвесторы требовали более высокую премию за риск на фоне усиления инфляционного давления.
Глава отдела исследований First Metro Investment Corp. Кристина С. Уланг сообщила, что рост ставок произошёл на фоне "геополитических рисков — прежде всего войны США и Ирана, разгонявшей мировые и местные цены на нефть до рекордных максимумов, внутреннюю инфляцию до 7,2% [в апреле] и доходность 10-летних облигаций до 7,6%".
Г-н Лимлинган добавил, что доходность 10-летних облигаций — ориентир внутреннего рынка по стоимости долгосрочных заимствований — также резко выросла на фоне сильного давления продаж. Склонность к риску ослабла и из-за устойчивой волатильности мировых рынков на фоне неопределённости вокруг войны.
Перспективы
До конца года финансовые рынки продолжат сталкиваться с рисками снижения из-за вероятности затяжного ближневосточного конфликта, хотя более сильные притоки денежных переводов в праздничный сезон — денег, отправляемых домой работающими за рубежом филиппинцами, — могут оказать поддержку.
Fitch Ratings отметила, что дальнейшее ужесточение политики остаётся возможным и может давить на рынки. Восстановление, по её словам, будет зависеть от темпов восстановления государственных расходов и, соответственно, инвестиционного климата в бизнесе, а также от урегулирования ближневосточного конфликта, которое приведёт к дальнейшей нормализации цен на нефть и инфляции.
"На этом фоне стоит следить за рисками качества активов, поскольку они также могут влиять на прибыльность корпоративного и банковского секторов", — отмечается в записке. — "Что касается валютного курса, БСП до сих пор ограничивал вмешательство случаями чрезмерной волатильности или когда ослабление песо оказывает существенное инфляционное воздействие, и мы ожидаем, что так будет и дальше".
Chinabank Securities сообщила, что ожидания экономического восстановления могут поддержать интерес к местным акциям, поскольку это будет означать рост прибыли, способный приблизить PSEi к уровню 6 400 к концу года.
Г-жа Тан также отметила, что фондовый рынок уже в основном заложил в цены негативные факторы. "Это просто означает, что если произойдёт что-то плохое, это уже ожидаемо, поэтому потенциальное снижение меньше, тогда как если произойдёт что-то хорошее, потенциальный рост значительно больше".
Chinabank Research также отметила, что филиппинские финансовые рын будут сильно зависеть от ожиданий по политике Федеральной резервной системы США.
"Для валютного рынка прогресс в урегулировании между США и Ираном может улучшить настроения инвесторов и оказать поддержку филиппинскому песо. Однако внешнее и внутреннее давление, вероятно, сохранит слабость песо до конца года".
Что касается долгового рынка, компания ожидает сохранения повышенных ставок до конца года на фоне высокой инфляции. Значимый прогресс в урегулировании между США и Ираном снизил бы опасения по инфляции и повышению ставок, а восстановление экономического роста укрепило бы доверие инвесторов и поддержало внутренние активы.
"Инвесторы, вероятно, также будут следить за возможным выпуском розничных казначейских облигаций и розничных долларовых облигаций, возможно, в четвёртом квартале. Как только БСП просигнализирует о завершении цикла повышений, спрос на долгосрочные облигации может усилиться, поскольку инвесторы будут стремиться зафиксировать пиковые ставки". Розничные казначейские и розничные долларовые облигации — это государственные ценные бумаги, предлагаемые частным инвесторам.
"Ожидается, что рынки сохранят боковую динамику до конца года, при этом участникам следует остерегаться рисков, таких как резкий рост цен на нефть, сильные погодные шоки в сельском хозяйстве и устойчивый отток иностранного капитала", — сказал г-н Лимлинган.
Между тем г-жа Уланг ожидает устойчивости финансовых рынков благодаря ослаблению ценового давления: повышения ставок БСП должны стабилизировать инфляцию и создать пространство для экономического восстановления в 2027 году, чему также поспособствует наращивание инфраструктурных расходов.
Г-н Равелас отметил, что филиппинские рынки хорошо подготовлены к восстановлению после урегулирования ближневосточного конфликта. "Проблема не в слабых фундаментальных показателях. Проблема в том, как ориентироваться в очень сложной глобальной среде".
Статья основана на материалах Аарона Майкла К. Сая, впервые опубликованных в BusinessWorld.

