Криптобум Африки на $101 млрд: руководитель Superteam Nigeria Нзубе Эзудо утверждает, что спад в Нигерии — не потеря интереса
Ключевые выводы
- •Африка южнее Сахары получила $101 млрд в ончейн-стоимости криптовалют за год к июню 2026 года — рост на 13,4%, сделавший её самым быстрорастущим крипторынком мира.
- •Крипторынок ЮАР расширился на 52% до $39,3 млрд, тогда как рынок Нигерии сократился на 3% до $38,1 млрд, несмотря на третье место в индексе массового принятия Chainalysis.
- •P2P-притоки стейблкоинов в регионе выросли более чем в шесть раз до $14,6 млрд в период с 2022 по 2026 год, тогда как притоки Bitcoin упали на 60% за тот же период.
- •Спад в Нигерии отражает ужесточение регулирования и стабилизацию найры: лицензированные внутренние биржи теперь забирают половину притоков страны на централизованные биржи против 27% в 2025 году.
- •1 сентября 2026 года 21 глобальная финансовая организация, включая Bank of America, Citi, Goldman Sachs и африканский Standard Bank, обязалась выпустить долларовый стейблкоин, ориентированный на первую половину 2027 года.
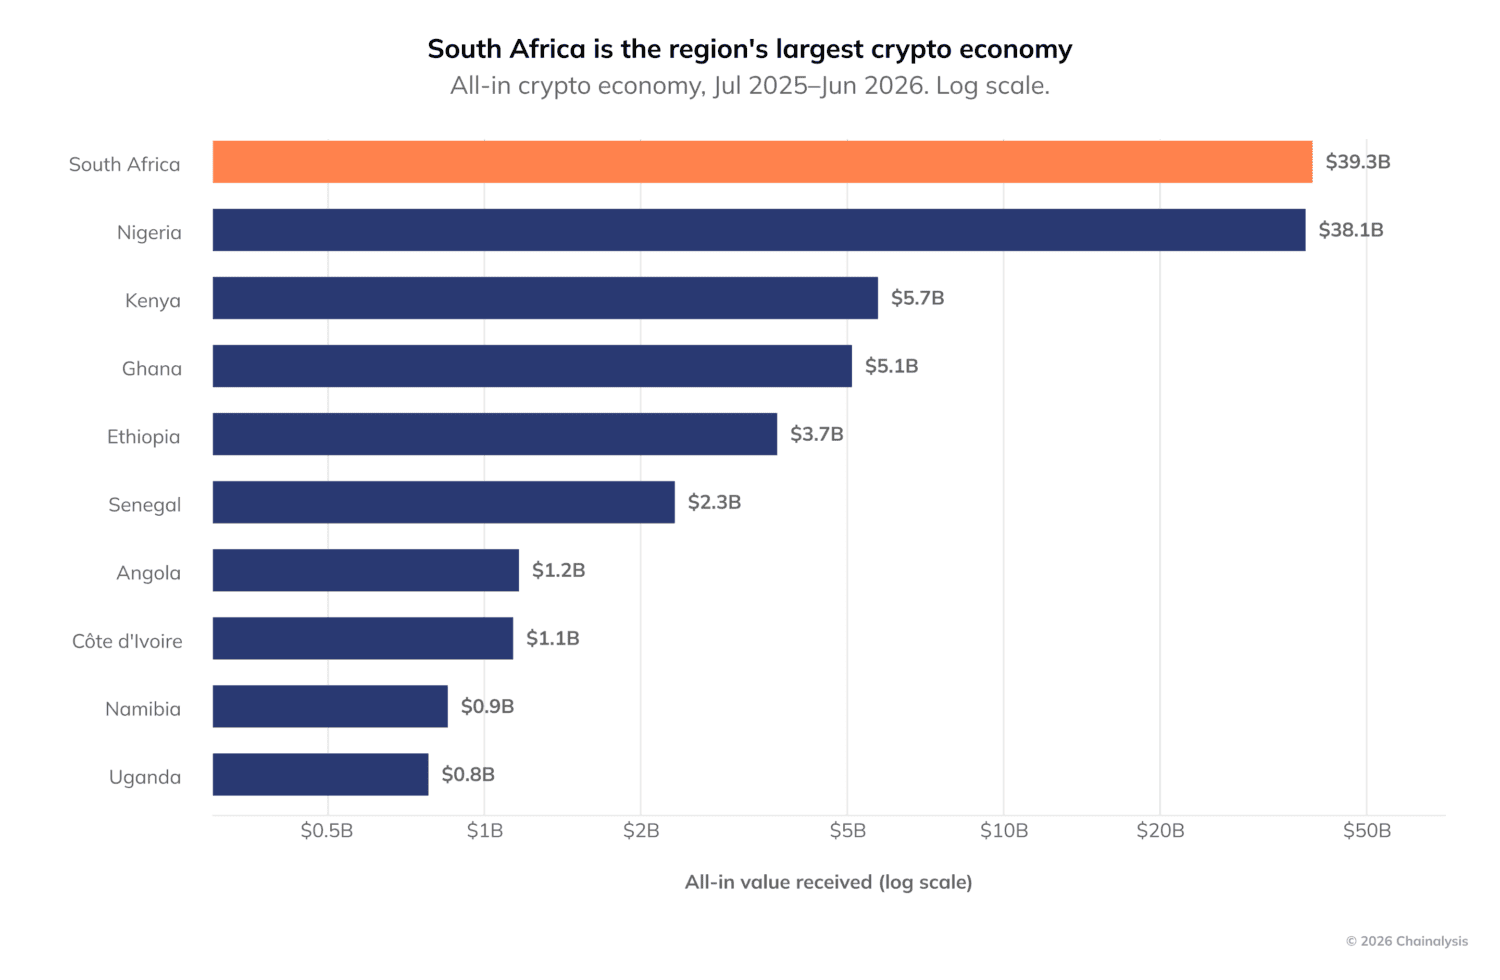
Криптоэкономика Нигерии сократилась за год к июню 2026 года, тогда как экономика ЮАР выросла наполовину. Лёгкий вывод — нигерийцы потеряли интерес. Но эксперты, анализируя данные, утверждают иное: принятие стейблкоинов углубляется — на одном рынке оно увеличивает объём, на другом — перераспределяет его.
На Африку южнее Сахары пришлось $101 млрд ончейн-стоимости с 1 июля 2025 года по 30 июня 2026 года, согласно отчёту Chainalysis 2026 Geography of Cryptocurrency Report. Это рост на 13,4%, сделавший регион самым быстрорастущим крипторынком мира, несмотря на то, что он остаётся самым маленьким. Притоки стейблкоинов в P2P-сегменте по региону выросли более чем в шесть раз — с $2,3 млрд в 2022 году до $14,6 млрд в 2026 году, тогда как притоки Bitcoin упали на 60% — с $36 млрд до $14,6 млрд.
Чтобы объяснить, почему традиционные банки и неформальные торговцы сходятся на одних и тех же рельсах, Technext взял интервью у Нзубе Эзудо, бывшего корпоративного банкира, который сейчас возглавляет Superteam Nigeria — нигерийское отделение глобальной сети талантов Superteam в экосистеме Solana.
Один континент, две скорости формализации
ЮАР и Нигерия вместе обеспечивают более трёх четвертей криптоактивности Африки южнее Сахары, однако два лидера двигались в противоположных направлениях. Рынок ЮАР расширился на 52% до $39,3 млрд, чему способствовали $8,34 млрд внутренних деловых платежей — категория, выросшая быстрее, чем $1,29 млрд институциональных притоков страны. Нигерия зафиксировала $38,1 млрд — снижение на 3%, даже заняв третье место в индексе массового принятия Chainalysis, при этом её пользователи отправили $25,2 млрд в криптосервисы.
По мнению Эзудо, расхождение отражает последовательность регулирования, а не угасание нигерийского спроса. ЮАР уже несколько лет рассматривает криптовалюту как регулируемый финансовый продукт: биржи лицензированы, банки готовы с ними работать, а бизнес может проводить криптовалюту через свою отчётность без страха.
«Когда институты и торговцы получают такой комфорт, за ним следует объём. Именно так выглядит рост на 52%, — говорит он. — Падение в Нигерии — это не потеря интереса. Нигерийцы остаются одними из самых активных пользователей криптовалют в мире. Изменились срочность и маршруты».
На фоне валютных потрясений 2024 года более стабильная найра снизила паническое хеджирование. Одновременно более жёсткое регулирование и налоговая отчётность изменили движение стоимости. Активность децентрализованных бирж упала на 45%, трансграничные P2P-потоки сократились на 17%, при этом внутренние централизованные биржи теперь забирают половину притоков Нигерии на централизованные биржи — против 27% в 2025 году и лишь 7% в 2022 году.
Часть этого сдвига реальна и полезна, считает Эзудо, поскольку лицензированные местные платформы обеспечивают лучшую ликвидность найры и более быстрые выплаты. Остальное, подозревает он, ушло из поля зрения — на внебиржевые площадки, в сети торговцев, расчёты вне блокчейна, а также в торговые группы WhatsApp и Telegram.
«В ЮАР вы видите формализацию, которая добавляет объём. В Нигерии вы видите формализацию, которая перераспределяет объём, — говорит он. — Со временем, я ожидаю, Нигерия получит тот же институциональный импульс, которым сейчас пользуется ЮАР. Цель должна состоять в том, чтобы сделать регулируемый путь настолько дешёвым и удобным, чтобы не было причин его покидать».
Один нигерийский нюанс заслуживает внимания. В масштабах региона основную работу выполняют стейблкоины, однако, по данным Chainalysis, Bitcoin по-прежнему составлял 92% малых внутренних переводов с кошельков в Нигерии на суммы ниже $10 000 — $923 млн из $1 млрд — против 22% в остальной части Африки южнее Сахары. Формальные сервисы страны растут, но её привычка к P2P остаётся отчётливо биткоин-ориентированной.
За пределами двух гигантов небольшие западноафриканские рынки показали впечатляющий рост. Криптоэкономика Ганы выросла на 80% до $5,1 млрд, а Сенегала — на 215% до $2,3 млрд. Эзудо разделяет часть скептицизма, который вызывают эти цифры.
«Проценты от малой базы говорят меньше, чем думают люди, — говорит он. — Сенегал с $2,3 млрд — всё ещё молодой рынок, поэтому несколько активных коридоров или внебиржевых площадок могут сильно сдвинуть эту цифру».
Однако драйверы не являются чисто спекулятивными. Гана два года строила регуляторную базу, и как только бизнес узнаёт правила, начинают двигаться реальные платежи. Сенегал находится в зоне франка CFA, поэтому его рост обусловлен меньше обвалом валюты и больше спросом на более дешёвые и быстрые платежи по Западной Африке и с диаспорой.
«Мой тест на устойчивость прост: выдержит ли объём спокойный рынок? Если эти цифры удержатся, пока цены в следующем году идут боком, это принятие. Если угаснут — это был момент, — говорит Эзудо. — Я склоняюсь к принятию, потому что основную работу выполняют стейблкоины, а не волатильные токены».
На региональном рынке в $101 млрд, признаёт Эзудо, большая часть объёма по-прежнему приходится на сбережения и сохранение стоимости. Расчёты торговцев — меньший, но самый быстрорастущий сегмент — и именно там, по его мнению, история меняется: от криптовалюты как сберегательного счёта к криптовалюте как платёжной инфраструктуре. Активные внутриафриканские криптоплатёжные коридоры почти удвоились за год — с 80 до 152, а их совокупная стоимость выросла более чем втрое — с $34,3 млн до $116,5 млн.
«Когда ваша валюта теряет значительную долю стоимости за пару лет, хранение долларов в блокчейне — рациональное решение, а не спекулятивное, — говорит он. — Я бы также возразил против термина „бегство капитала“. Малый бизнес, защищающий свой оборотный капитал, не бежит. Он выживает».
Ончейн-данные не могут определить, сколько из этого коридорного объёма приходится на торговлю, а сколько — на семейные переводы, и Эзудо этого не отрицает.
«Кошелёк не сообщает, платит ли торговец из Кано поставщику в Аккре или кто-то отправляет деньги домой семье, — говорит он. — Судя по экосистеме, большая часть этого — малый бизнес и неформальные торговцы, использующие P2P-рельсы, что размывает границу между переводами и торговлей. В этом и есть история: неформальная экономика — там, где живёт внутриафриканская торговля, — и принимает первой».
Дальнейшее удвоение этого объёма, по его утверждению, — не проблема блокчейна. Требуются три исправления:
- Локальные точки вывода: дешёвое, мгновенное конвертирование в мобильные деньги и банковские счета в каждом коридоре, а не только на четырёх крупнейших рынках.
- Инструменты для бизнеса: выставление счетов, сверка и квитанции, которые бухгалтерия компании и налоговые органы примут.
- Встроенный комплаенс: проверка личности и правила перевода (travel rule), позволяющие банкам и регуляторам обрести уверенность, не убивая скорость.
«Такие цепочки, как Solana, уже рассчитывают транзакции менее чем за секунду за долю цента, — говорит Эзудо. — Блокчейн больше не является узким местом. Узкое место — последняя миля».
Почему традиционные финансы перешли рубеж
Три фактора сломали плотину для традиционных финансов, говорит Эзудо. Во-первых, ушли клиенты: бизнес уже рассчитывал счета в USDT и USDC, поскольку корреспондентский банкинг был медленным, дорогим и сокращался на фоне ухода глобальных банков с африканских коридоров. Во-вторых, пришло регулирование, и комплаенс-команды перестали отвечать отказом по умолчанию. В-третьих, изменился глобальный сигнал — как только Visa, крупнейшие банки США и платёжные компании начали строить решения на стейблкоинах, репутационный риск работы с ними превратился в риск отстать.
«Банки наблюдали, как комиссионные доходы уходят из дверей, — говорит он. — Долларовые стейблкоины — это компромисс, потому что они решают реальную проблему банков — долларовую ликвидность и скорость расчётов — не требуя от кого-либо мнения о цене Bitcoin. Для рискового комитета банка регулируемый, полностью обеспеченный долларовый токен выглядит как более быстрый платёжный инструмент, а не спекулятивный актив. Это разговор, который они могут вести».
Самый явный признак этого сдвига появился 1 сентября 2026 года, когда 21 глобальная финансовая организация, включая Bank of America, Citi и Goldman Sachs, обязалась создать компанию для выпуска долларового стейблкоина США, ориентированного на выход на рынок в первой половине 2027 года. Standard Bank, крупнейший банк Африки, — единственная африканская организация в группе. В регионе Chainalysis также отмечает растущие эксперименты с стейблкоинами на локальных валютах в ЮАР, Гане, Кении и Танзании — включая модель, обеспеченную седи, которую изучает Банк Ганы и которая позволила бы получателям получать седи через банковские счета или мобильные деньги, не владея криптовалютой напрямую.
Ничто из этого не означает, что банки поглотят рынок денежных переводов. Диаспора отправила в регион $888 млн через криптопереводы за этот период, из них $645 млн — из Северной Америки, тогда как Всемирный банк оценил среднюю стоимость отправки $200 в Африку южнее Сахары в 7,9% — самый высокий показатель среди всех регионов. Эзудо ожидает конвергенции, а не замещения: банки — как лицензированные рельсы и партнёры по ликвидности, стартапы — удерживают клиента.
«Банк, запускающий пилот, не изменит структуру затрат и клиентский опыт в одночасье, — говорит он. — Под угрозой стартапы, чьим единственным преимуществом был регуляторный арбитраж. У тех, у кого есть реальный продукт, всё будет хорошо».
Самостоятельное хранение — это память, а не идеология
Даже по мере прихода институтов личные кошельки получили 32,3% всей стоимости, входящей в Африку южнее Сахары, — самую высокую долю в мире, — и 70,9% этой стоимости поступило через трансграничные P2P-переводы. Эзудо читает это как самозащиту, усвоенную из опыта, а не как уклонение.
«Многие здесь пережили замороженные счета, внезапные лимиты на снятие, закрытие бирж или запрет платёжного провайдера за одну ночь, — говорит он. — После этого хранение собственных ключей — не идеология. Это здравый смысл. Это платёжное поведение, а не скрывающее».
Его совет строителям — не принуждать пользователей обратно к кастодиальным счетам, а сделать самостоятельное хранение безопаснее и проще: с опциями восстановления, лучшим дизайном кошельков и соответствующими требованиям каналами входа.
Центральные банки имеют право беспокоиться, говорит Эзудо: если большая доля сбережений и торговли перейдёт в долларовые токены, монетарная политика потеряет часть охвата. Нигерия начала координацию своих правил в июле 2026 года, когда президент Бола Тинубу подписал исполнительный указ о координации виртуальных активов, создавший совет под председательством Центрального банка Нигерии для гармонизации подходов регуляторов к виртуальным активам, включая стейблкоины.
«Но стейблкоины — это симптом, а не причина, — говорит он. — Люди тянулись к долларам, когда локальная валюта была нестабильной или её было трудно перемещать. Они делали это наличными долларами и параллельными рынками задолго до криптовалют. Запрет инструмента не устраняет спрос. Он лишь выталкивает его туда, где он менее заметен».
Его рецепт — регулировать активность со стейблкоинами, поощрять стейблкоины на локальных валютах для внутренней и региональной торговли и подключать эти рельсы к национальным платёжным системам.
«Лучшая защита найры или седи — стабильная валюта, которой легко пользоваться, — говорит Эзудо. — Если центральные банки сделают это правильно, стейблкоины смогут нести их валюты, а не заменять их».
Контрольные точки в этом аргументе уже в календаре: долларовый стейблкоин банковского консорциума ориентирован на первую половину 2027 года, совет Нигерии по виртуальным активам создан в июле 2026 года с задачей гармонизации подходов регуляторов к стейблкоинам, а Банк Ганы продолжает изучение модели, обеспеченной седи. По собственному стандарту Эзудо, проверка — выживут ли эти объёмы на спокойном рынке, — условие, при котором $101 млрд года читаются как устойчивое принятие, а не момент.

