Сейлор ставит на биткоинскую «золотую лихорадку» до 2035 года, где STRC от Strategy служит инструментом дохода
Ключевые выводы
- •Майкл Сейлор ожидает биткоинскую «золотую лихорадку» до 2035 года, когда будет добыто примерно 99% итогового предложения биткоина, а эмиссия замедлится из-за повторных халвингов.
- •Привилегированные акции STRC от Strategy выплачивают установленные дивиденды и, как правило, имеют приоритет перед обыкновенными акциями, но они не обеспечены биткоинами компании и не имеют даты погашения, поэтому выход зависит от продажи по рыночной цене.
- •Рост цены биткоина увеличивает стоимость активов Strategy, не создавая денежных средств, поэтому дивиденды должны финансироваться за счёт выпусков новых ценных бумаг, а не за счёт роста курса.
- •В отчёте от 28 сентября раскрыт долларовый резерв в $5,02 млрд для поддержки дивидендов по привилегированным акциям и процентов по долгу; с 21 по 27 сентября из него было направлено $22,1 млн на дивидендные выплаты.
- •Спад, сочетающий падение биткоина со снижением спроса инвесторов на ценные бумаги Strategy, одновременно усложнит финансирование, и именно способность поддерживать выплаты станет ключевой проверкой модели.
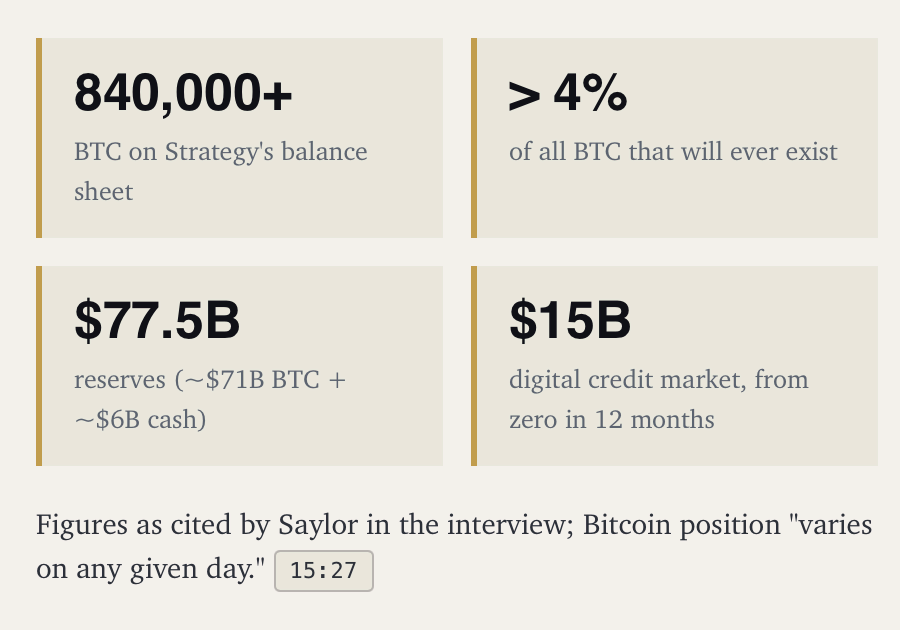
Майкл Сейлор ожидает, что до 2035 года развернётся биткоинская «золотая лихорадка»: он ставит на то, что сокращающаяся эмиссия встретит растущий спрос, направляемый через финансовые продукты, — об этом он рассказал в интервью Binance. Strategy, компанию которой он возглавляет, уже продаёт привилегированные акции инвесторам, ищущим доход, — эти бумаги служат практическим примером рынка, который Сейлор рассчитывает расширить, и решений по финансированию, необходимых для превращения баланса, перегруженного биткоином, в регулярные выплаты.
Ключевые моменты:
- Сейлор ожидает новый спрос по мере замедления эмиссии биткоина.
- Инвесторы STRC владеют привилегированными акциями, выпущенными Strategy.
- Рост курса биткоина сам по себе не финансирует денежные дивиденды.
- Продуктам со стабильной стоимостью нужны надёжные резервы и механизм погашения.
Что изменится около 2035 года
Сейлор выбрал 2035 год, поскольку, по его оценке, к этому моменту будет добыто примерно 99% итогового предложения биткоина. Награда майнерам в виде новых биткоинов уменьшается вдвое каждые 210 000 блоков — примерно каждые четыре года, — постепенно сокращая поток новых монет, хотя конкретные календарные даты зависят от скорости нахождения блоков.
«Я думаю, что мы находимся в золотой лихорадке между нынешним моментом и 2035 годом», — сказал Сейлор.
После этого рубежа существующие биткоины продолжат переходить из рук в руки. Фонды, компании и частные лица по-прежнему смогут продавать свои активы, поэтому сокращение майнинговой эмиссии не определит, сколько монет попадёт на рынок. Оно уменьшит лишь один источник предложения, при этом решения действующих владельцев останутся не менее значимыми. Чтобы это сокращение поддерживало рост цен, спрос должен оставаться достаточно сильным, чтобы поглощать монеты, предлагаемые к продаже. Документация биткоина описывает это соотношение спроса и предложения, а Сейлор рассчитывает, что растущий финансовый рынок вокруг биткоина привлечёт покупателей с потребностями, выходящими за рамки прямой ценовой экспозиции.
Почему Сейлор ориентируется на инвесторов, ищущих доход
Его аргумент охватывает ETF, казначейские компании — фирмы, удерживающие биткоин на корпоративных балансах, это делает Strategy, — доходные ценные бумаги и более широкое банковское кредитование под залог биткоина. ETF позволяет инвесторам получать ценовую экспозицию через брокерский счёт. Залоговый кредит может дать владельцу доступ к денежным средствам без продажи биткоина, хотя сам по себе такой кредит не требует покупки новых биткоинов.
Strategy выбирает другой подход, выпуская ценные бумаги вокруг крупного биткоин-резерва. Её баланс позволяет предлагать инвесторам разные требования к одному и тому же бизнесу, каждое со своими правами и экспозицией. Привилегированные акции занимают в этой структуре промежуточное положение: они предусматривают установленные дивиденды и, как правило, имеют приоритет перед обыкновенными акциями в отношении оставшихся активов компании, оставаясь при этом долевым, а не долговым инструментом. Для того, кто ищет доход, важны как размер резерва, так и способность компании производить выплаты. STRC, привилегированные акции Strategy, — это попытка Сейлора достичь инвесторов, для которых регулярные выплаты важнее прямой экспозиции к колебаниям курса биткоина.
Чем на самом деле владеют держатели STRC
Сейлор поясняет задуманный эффект авиационной аналогией: «Биткоин — как истребитель, а цифровой кредит вроде STRC — как пассажирский самолёт», — сказал он в интервью. Это сравнение отражает его стремление предложить более стабильный доход, но понять инструмент можно, лишь изучив права, стоящие за ним.
Держатель STRC владеет привилегированным долевым участием в Strategy. В раскрытиях компании указано, что её привилегированные ценные бумаги не обеспечены её биткоин-активами. Их привилегированное требование касается оставшихся корпоративных активов на применимых условиях; оно не даёт держателям права собственности на конкретные монеты или обеспеченного требования к ним. Крупный биткоин-резерв и обеспеченная инвестиция — разные вещи.
Кроме того, у STRC нет установленной даты погашения, к которой инвестиция должна быть возвращена. Инвестор, желающий выйти из позиции, как правило, зависит от продажи по доступной рыночной цене. Strategy стремится поддерживать торговлю вокруг номинальной суммы $100, но при продаже держатели могут получить меньше. Пока они остаются в позиции, их доход зависит от дивидендных решений и ресурсов компании.
Как Strategy финансирует выплаты
Strategy привлекает капитал, выпуская ценные бумаги, а затем решает, сколько направить на биткоин, денежные резервы или иные цели, включая выкуп акций. Сейлор ожидает, что спрос на привилегированные и обыкновенные акции компании поможет финансировать дальнейшее накопление биткоина.
Рост цены биткоина увеличивает стоимость активов Strategy, не создавая денежных средств на дивиденды. В базовом проспекте компании объясняется, что получение денежных средств от этих активов зависит от их продажи. Там же дивиденды названы среди возможных направлений использования средств от выпусков ценных бумаг.
Гипотетический выпуск привилегированных акций на $1 млрд с годовой дивидендной ставкой 12% иллюстрирует это требование: если бы ставка сохранялась и выплаты были объявлены, эмитенту понадобилось бы $120 млн денежных средств за год. Финансирование должно быть доступно к моменту наступления выплат, независимо от того, когда дорожает биткоин.
В отчёте от 28 сентября Strategy сообщила о долларовом резерве в $5,02 млрд, предназначенном для поддержки дендов по привилегированным акциям и процентов по долгу, отдельно от $1 млрд в долларовых денежных средствах. С 21 по 27 сентября компания направила $22,1 млн из резерва на выплату дивидендов по привилегированным акциям. За тот же период компания распределила средства от продажи обыкновенных акций как на покупку биткоина, так и на выкуп STRC. Таким образом, новый капитал может одновременно обслуживать несколько потребностей. Выпуск обыкновенных акций приносит денежные средства, но размывает долю существующих акционеров на большее число акций — компромисс, лежащий в основе растущего биткоин-резерва.
Что дивиденд в 12% говорит инвестору
Даже когда выплаты производятся, изменения цены акции влияют на итоговый результат инвестора. Это важно учитывать при чтении сравнений Сейлора с другими доходными продуктами, поскольку высокая дивидендная ставка может сочетаться с убытком по самим акциям. Упомянутый им доход биткоина описывает прошлый рост за определённый период, тогда как ставка по привилегированным акциям описывает годовые выплаты относительно номинальной суммы — эти показатели измеряют разные результаты. Фонд денежного рынка также держит другие активы и следует иным правилам, чем корпоративная привилегированная акция, поэтому сама по себе более высокая заявленная ставка не делает инвестицию лучше.
В октябре 2026 года Strategy указывает плавающую годовую дивидендную ставку STRC на уровне 12% от номинальной суммы $100 с выплатой дважды в месяц. Доходность относительно цены покупки инвестора будет иной, если акции были куплены выше или ниже $100. Будущий доход также может измениться: ставка пересматривается ежемесячно, а денежные дивиденды не гарантированы.
Strategy предложила перейти к ежедневным дивидендам, заседание акционеров запланировано на 28 октября. Если это будет одобрено и внедрено, дивиденды будут начисляться на каждый календарный день и выплачиваться на следующий рабочий день. Это изменит скорость получения выплат, но само по себе не увеличит годовую ставку.
Предлагаемому долларовому токену нужны надёжные изъятия средств
Сейлор хочет, чтобы доходные продукты поддерживали ещё одно предложение: токен, хранящийся в кошельке, который должен оставаться стабильным по отношению к доллару и при этом приносить доходность. Он описал гипотетический биткоин-связанный продукт с доходностью примерно 6–7%, подходящий пользователям, которые хотят тратить или сберегать, не принимая на себя прямую ценовую экспозицию биткоина. Токены, ориентированные на удержание фиксированной долларовой стоимости, обычно называют стейблкоинами; версия с доходностью добавила бы выплаты поверх более сложной задачи — обеспечивать надёжный выход из позиции.
Продукту, владеющему привилегированными акциями, потребуются легкодоступные денежные средства или другие ликвидные активы для удовлетворения изъятий без зависимости от немедленной продажи этих акций. Их выплаты поступают со временем, тогда как их рыночная стоимость и наличие покупателей могут меняться. Пользователям, запрашивающим доллары, понадобится процесс погашения, учитывающий это несоответствие. Условия также должны определять, кто обязан производить платежи пользователям и кто принимает убытки, если резервные активы упадут. Задержки изъятий особенно важны для тех, кто полагается на токен в повседневных расходах, — надёжный доступ к деньгам был бы для такого пользователя не менее важен, чем обещанная доходность.
Спад проверит всю модель
Если биткоин упадёт, а инвесторы станут менее охотно покупать ценные бумаги Strategy, компания столкнётся с ослаблением стоимости активов и усложнением финансирования. Денежные резервы дадут время на реагирование, но их значение зависит от того, как долго они смогут покрывать дивиденды, проценты и другие денежные потребности. Будущие отчёты могут сделать эту оценку более конкретной, показав покрытие резервов, стоимость нового финансирования и то, как менеджмент распределяет привлечённые средства. Поддержание выплат в трудных рыночных условиях без исчерпания денежных буферов стало бы более весомым доказательством модели Сейлора, чем просто рост биткоин-активов.
К 2035 году новая эмиссия биткоина ожидается меньшей независимо от того, окажутся ли эти продукты успешными. Аргумент Сейлора о золотой лихорадке зависит от их способности привлекать инвесторов и удовлетворять их потребности на протяжении промежуточных рыночных циклов. Устойчивый спрос, управляемые затраты на финансирование и надёжные выплаты показали бы, что описываемый им финансовый рынок становится прочным.
Эта статья носит исключительно информационный характер и не является инвестиционной рекомендацией. Биткоин и связанные с ним ценные бумаги несут риски; дивидендные ставки и условия продуктов могут измениться.

