Акции META проходят проверку отчетностью 21 октября на фоне роста расходов на ИИ до $145 млрд
Ключевые выводы
- •Meta опубликует результаты за третий квартал 21 октября — это первый отчет с момента запуска ИИ-ассистента Muse.
- •Аналитики ожидают роста выручки за третий квартал на 23% до около $63 млрд, а прибыль на акцию прогнозируется на уровне $5,94 против $1,05 годом ранее, за счет рекламы.
- •Meta прогнозирует годовые капитальные расходы в $130–145 млрд после трат в $50,9 млрд во втором квартале, при этом свободный денежный поток упал до $784 млн с $8,5 млрд годом ранее.
- •Ассистент Muse превысил 5 млн загрузок за 22 дня после дебюта, хотя динамика начала замедляться, а Meta выпустила модели Muse Wonder, которые, по ее словам, приближаются к уровню Anthropic и OpenAI.
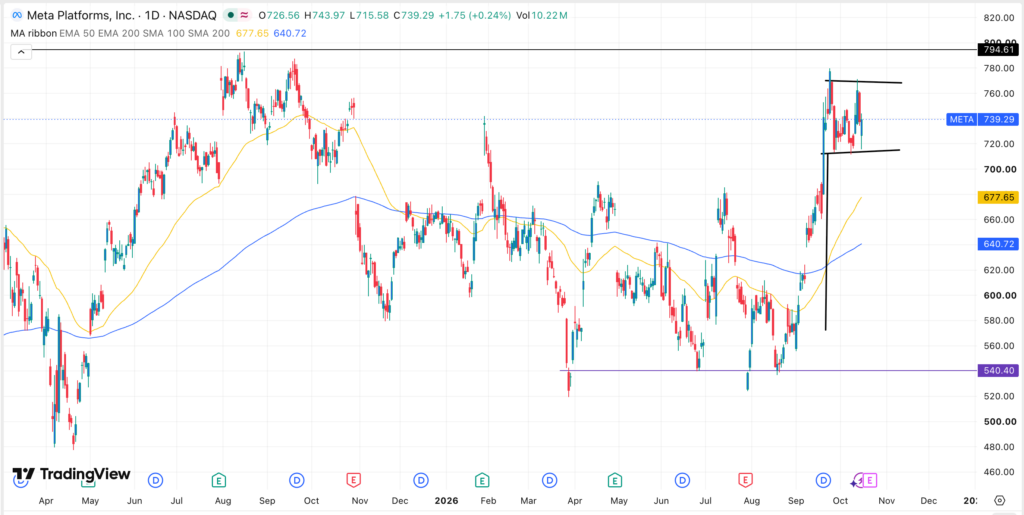
- •С технической точки зрения META сформировала бычий паттерн «флаг» после восстановления с $520 в апреле до $780, при этом пробой может нацелиться на сопротивление $780, а затем на $800.
Акции META приближаются к важному испытанию: Meta Platforms, материнская компания Instagram, WhatsApp и Facebook, готовится опубликовать результаты третьего квартала 21 октября. Акции, торговавшиеся в узком диапазоне в последние несколько недель, недавно отступили к отметке $738, поскольку инвесторы оценивают растущие расходы компании на искусственный интеллект.
Внимание будет сосредоточено на Muse — ИИ-агенте компании — и на ее планах капитальных расходов. Meta продолжает расширять свои ИИ-предложения, в последнее время с запуском моделей Muse Wonder, однако инвесторы сомневаются, насколько быстро эти инвестиции смогут приносить дополнительную выручку. Компания ожидает годовых капитальных расходов в размере $130–145 млрд, и отчет за следующую неделю даст еще одну возможность оценить расходы, маржинальность и генерацию денежных средств. Любое обновление этого прогнозного диапазона станет самым прямым сигналом того, как долго Meta намерена поддерживать текущие темпы инвестиций в ИИ.
Аналитики ожидают продолжения роста выручки
Предстоящий отчет приобретает дополнительный вес, поскольку это первая финансовая отчетность Meta с момента запуска Muse. Согласно данным Yahoo Finance, аналитики ожидают продолжения роста выручки компании в третьем квартале: средняя оценка предполагает рост на 23% за счет рекламного бизнеса. Если прогноз верен, выручка вырастет до $63 млрд с $51,2 млрд годом ранее. Реклама остается крупнейшим источником выручки Meta и продолжает расти в этом году.
Прибыль также прогнозируется с резким ростом. Средняя оценка указывает на прибыль на акцию $5,94 в третьем квартале против $1,05 за аналогичный период прошлого года — рост более чем в пять раз. За весь год аналитики ожидают EPS на уровне $30,8 против $23,49 годом ранее.
Последние результаты Meta показали, что основной бизнес работает хорошо. Выручка выросла до $60,8 млрд во втором квартале с $47,5 млрд за аналогичный период годом ранее. Проблема кроется в затратах: расходы поднялись до 70% выручки — максимума за несколько лет — из-за исследований и разработок, поскольку компания продолжает работу над своими ИИ-решениями.
Капитальные расходы и Muse в центре внимания
Капитальные расходы станут одним из наиболее тщательно отслеживаемых пунктов отчета, поскольку расходы демонстрируют устойчивую восходящую тенденцию в последние несколько лет. Meta уже потратила $50,9 млрд во втором квартале против $30 млрд за весь прошлый год и ожидает, что годовые капитальные расходы составят от $130 млрд до $145 млрд. По верхней границе этого диапазона запланированные расходы почти в пять раз превысят общий объем за весь прошлый год.
Этот скачок существенно повлиял на свободныйный поток — средства, остающиеся у компании после финансирования операций и инвестиций, — который снизился на $784 млн во втором квартале с $8,5 млрд годом ранее. Динамику этого показателя будут отслеживать наряду с капитальными расходами как индикатор того, сколько внутренних денежных средств доступно для финансирования ИИ-инфраструктуры.
Другим ключевым катализатором для акций является Muse — недавно запущенный ИИ-ассистент компании. Muse преодолела отметку в 5 млн загрузок за 22 дня с момента дебюта несколько недель назад, хотя эта динамика начала замедляться. Вслед за запуском Muse компания представила модели Muse Wonder и Muse Wonder Full. В заявлении компания сообщила, что обе модели созданы для обеспечения передовой производительности в личных и профессиональных агентных задачах, и что, по ее мнению, они приближаются к уровню моделей Anthropic и OpenAI — необычно прямое сравнение с двумя из самых заметных ИИ-лабораторий отрасли. Новые модели дополняют быстро расширяющийся ИИ-портфель Meta. Восстановится ли динамика загрузок и что руководство скажет о превращении использования ассистента в выручку — вот сюжетная линия Muse, за которой стоит следить наряду с финансовыми показателями.
Техническая картина
Дневной график показывает, что акции META восстановились с минимума $520 в апреле этого года до максимума $780 в прошлом месяце. С тех пор акции движутся вбок по мере затухания импульса: инвесторы фиксировали прибыль после запуска Muse.
При более внимательном рассмотрении графика видно, что акции сформировали бычий паттерн «флаг». Этот паттерн возникает после параболического движения актива и последующей консолидации и часто предшествует сильному бычьему продолжению. Акции также остаются выше всех скользящих средних. При такой конфигурации акции positioned для вероятного бычьего пробоя в сторону ключевого уровня сопротивления $780. Преодоление этого уровня будет указывать на дальнейший рост, потенциально до $800.
Эта статья носит исключительно информационный характер и не является финансовой или инвестиционной рекомендацией.

