Инвестиции $100 в месяц в фондовый рынок на протяжении 30 лет: как может вырасти капитал
Ключевые выводы
- •При годовой доходности 8% с ежемесячной капитализацией ежемесячные взносы по $100, totaling $36 000 за 30 лет, могут вырасти примерно до $149 036, из которых около $113 036 составит инвестиционный рост, а не внесенные средства.
- •Прогнозируемые суммы сильно различаются в зависимости от предполагаемой доходности: от около $69 405 при 4% до около $226 049 при 10% при ежемесячных взносах.
- •Рост в основном приходится на последние годы: портфель прогнозируется на уровне около $18 295 через 10 лет и $58 902 через 20 лет, прежде чем достичь $149 036 к 30-му году, что делает поздние падения рынка особенно дорогостоящими.
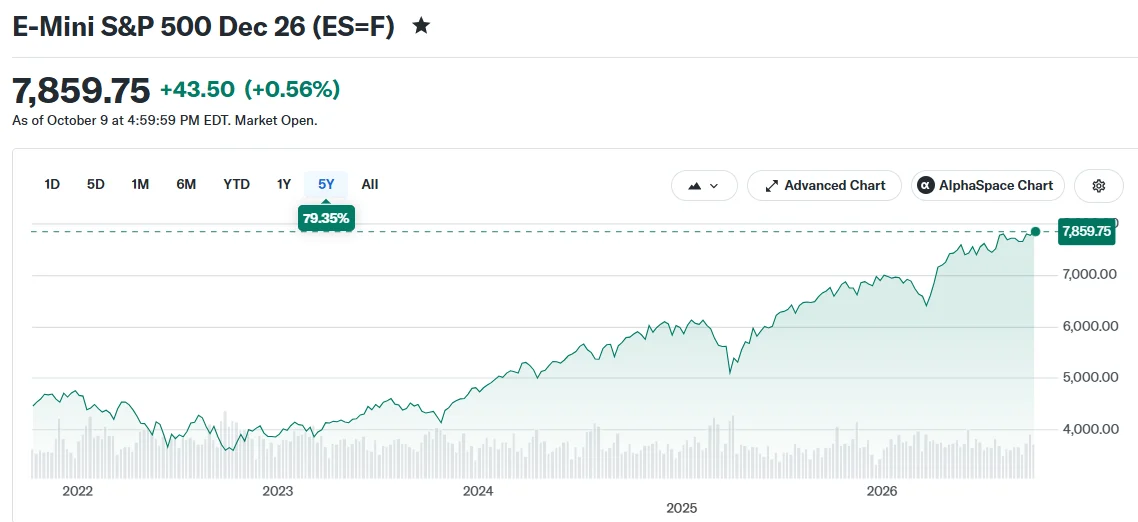
- •Данные, приведенные Fidelity, показывают, что S&P 500 в среднем приносил около 10% в год за свою историю и 10,4% годовых за 30 лет по декабрь 2025 года — оба показателя выше ставки 8%, использованной в прогнозах.
- •При годовой инфляции 2,5% прогнозируемый капитал в $149 036 через 30 лет будет покупать примерно столько же, сколько $71 000 сегодня, а удвоение взносов до $200 в месяц повысит прогноз при 8% примерно до $298 072.
Привычка регулярно инвестировать небольшую сумму каждый месяц может превратить скромные вложения в капитал, значительно превышающий размер фактически внесенных средств. Согласно анализу, опубликованному CoinCentral, инвестор, вносящий $100 каждый месяц на протяжении 30 лет, внесет в общей сложности $36 000, а итоговый результат будет зависеть от динамики рынка, применимых комиссий и того, останется ли инвестор в рынке во время спадов. Цены на акции могут резко колебаться в течение одного дня, однако регулярные взносы в сочетании с реинвестируемой капитализируемой доходностью способны существенно накопиться за десятилетия.
Насколько могут вырасти $100 в месяц?
При условии годовой доходности 8% с ежемесячной капитализацией взносы в размере $36 000 за 30 лет вырастут примерно до $149 036. Около $113 036 из этой суммы составит инвестиционный рост, а не внесенные деньги — это более трех четвертей итогового капитала и более чем втрое больше общей суммы взносов.
Этот расчет — прогноз, а не предсказание. Он предполагает внесение взносов в конце каждого месяца, стабильную доходность и реинвестирование дивидендов без вычета комиссий и налогов.
Прогнозируемый капитал существенно зависит от предполагаемой доходности. При 4% сумма достигнет около $69 405. При 6% она вырастет примерно до $100 452, а при 10% — до около $226 049. Разрыв между сценариями с 4% и 10% превышает $156 000 при одинаковых ежемесячных взносах.
Рост в основном приходится на последние годы. При доходности 8% портфель составит около $18 295 через 10 лет и $58 902 через 20 лет, прежде чем достичь $149 036 к 30-му году. Реинвестируемые дивиденды и сложный процент обеспечивают большую часть прироста в последние годы.
Почему реальная доходность может отличаться
Прошлые результаты дают определенный контекст, но не определяют будущую доходность. Согласно данным Fidelity, индекс S&P 500 в среднем приносил около 10% в год за свою историю и показал годовую доходность 10,4% за 30 лет по декабрь 2025 года — это самый свежий исторический показатель, упомянутый в отчете. Ставка 8%, использованная в прогнозах, ниже обоих этих исторических значений.
Один из распространенных подходов — направлять ежемесячные $100 в недорогой индексный фонд. Фонд, отслеживающий S&P 500, включает сотни крупных американских компаний, хотя он тоже может падать при снижении рынка в целом.
Ежемесячное инвестирование также означает покупку большего количества акций при низких ценах и меньшего — при высоких; такой подход называется усреднением долларовой стоимости (dollar-cost averaging). Он не гарантирует прибыль и не защищает от убытков.
Время имеет наибольшее значение ближе к концу инвестиционного периода. Резкое падение рынка незадолго до выхода на пенсию может уменьшить итоговый капитал, даже если долгосрочные средние показатели выглядят убедительно. Эта уязвимость на позднем этапе следует из характера роста с акцентом на последние годы: поскольку большая часть прибыли приходится на последнее десятилетие, то же самое процентное падение в конце периода оборачивается большей потерей в долларах, чем раньше.
Свою роль играет и инфляция. Если цены растут 2,5% в год, капитал в размере $149 036 через 30 лет будет покупать примерно столько же, сколько $71 000 сегодня.
На результат также повлияют комиссии, налоги и изменения суммы ежемесячных взносов. Увеличение взноса до $200 в месяц удвоит прогнозируемый капитал при ставке 8% примерно до $298 072.
Эта статья основана на отчете CoinCentral. Публикация «What Happens If You Invest $100 a Month in the Stock Market for 30 Years?» впервые появилась на CoinCentral.

