Статистика ICO 2026: крах публичных продаж на фоне роста венчурного финансирования
Ключевые выводы
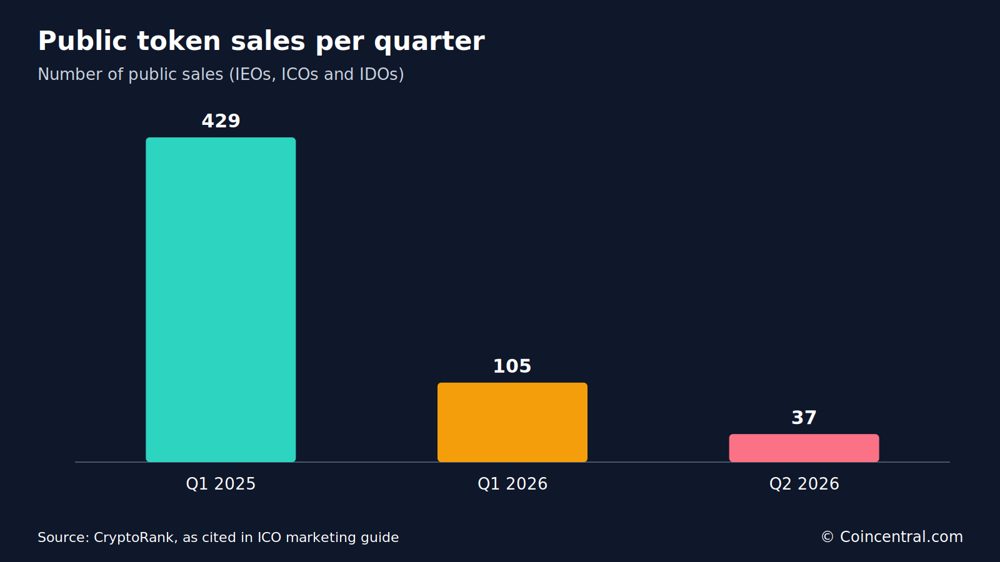
- •Публичные продажи токенов сократились со 105 до 37 сделок, и во втором квартале 2026 года было привлечено около $58 млн — падение на 85% за квартал и более чем в 14 раз ниже пика первого квартала 2025 года в $849 млн в рамках 429 продаж.
- •Доминирует венчурный капитал: итоги второго квартала 2026 года оцениваются от $3,19 млрд до $5,68 млрд в зависимости от источника — примерно в 55 раз больше сборов публичных продаж — со всё большей концентрацией в компаниях поздних стадий.
- •Лишь 34,5% ICO достигли минимум 75% целей по сбору в 2025 году, а согласно цитируемому исследованию около 68% токенов ICO торговались ниже цены запуска спустя год.
- •Более высокие показатели успеха коррелировали с проверками KYC, проверенными смарт-контрактами, работающими продуктами и маркетинговыми бюджетами свыше $100 000, при этом у 6,3% ICO наблюдались признаки мошенничества или rug pull, а эксплойты смарт-крактов привели к потерям более $41 млн.
- •SEC 18 августа 2026 года предложила Regulation Crypto Assets, создающий исключения до $5 млн за четыре года или $75 млн за 12 месяцев, с дедлайном публичных комментариев 20 октября 2026 года.
Публичные продажи токенов за последние два года изменились кардинально. Некоторые показатели свидетельствовали об оживленной активности ICO в 2025 году, однако сборы через открытые продажи токенов в 2026 году существенно снизились. Приведенные ниже данные охватывают финансирование, показатели успеха, поведение инвесторов, риски и регулирование. Они поступают от нескольких исследовательских компаний и сайтов со статистикой, чьи методики и итоговые суммы различаются. Если источники приводят разные цифры, обе приводятся отдельно, а не объединяются.
Публичные продажи токенов резко упали в 2026 году
CryptoRank насчитал 13 публичных продаж токенов в мае 2026 года — минимальный месячный показатель с декабря 2020 года, когда закрылись четыре продажи. Во втором квартале 2026 года проекты привлекли около $58 млн через IEO, ICO и IDO — снижение на 85% по сравнению с предыдущим кварталом. Количество публичных продаж за тот же период упало со 105 до 37.
Первый квартал 2025 года стал пиком цикла: $849 млн было привлечено в рамках 429 продаж. По сравнению с этим пиком раскрытое публичное финансирование сократилось более чем в 14 раз за пять кварталов. Доступные данные указывают на то, что криптокапитал сместился от открытых продаж, а не покинул сектор полностью.
Венчурный капитал занимает основную часть криптофинансирования
Венчурный капитал сейчас составляет большую часть заявленного финансирования криптоиндустрии. Galaxy Research отслеживает эти сделки, хотя отчеты, ссылающиеся на ее данные, дают разные итоги за второй квартал 2026 года. Один источник сообщает о $5,68 млрд в рамках 384 сделок — росте капитала на 31% по сравнению с первым кварталом. Компаниям поздних стадий досталось около 78% этой суммы.
Другой источник называет $3,19 млрд в рамках 739 сделок во втором квартале 2026 года, при этом количество сделок выросло на 8% — с 682 в первом квартале. Первый источник оценивает финансирование за первое полугодие 2026 года в $10,02 млрд в рамках 744 сделок. Источники не объясняют расхождение, поэтому перед цитированием какой-либо одной суммы следует сверяться с оригинальными отчетами Galaxy Research.
Даже меньший показатель за второй квартал примерно в 55 раз превышает $58 млн, привлеченные в публичных продажах. Данные показывают более крупные частные чеки, особенно компаниям поздних стадий, на фоне снижения публичных сборов токенов. Из этих цифр следует и вопрос доступа: публичные продажи — это розничная сторона привлечения средств, тогда как венчурные раунды — частные сделки, поэтому меньшее открытых продаж означает меньше открытых аллокаций для внешних покупателей, даже если венчурный капитал концентрируется в компаниях поздних стадий.
Глобальный рынок ICO и региональное распределение
Один из отчетов по рынку ICO оценивает мировой рынок в $38,1 млрд в 2025 году. В нем учитывается 1 096 ICO, запущенных по всему миру, и сообщается о росте рыночной стоимости на 21,7% — самом быстром с 2021 года. Эти итоги значительно выше показателей публичных продаж от CryptoRank. Источники используют разные определения и наборы данных, поэтому их не следует суммировать или напрямую сравнивать.
Северная Америка привлекла $9,3 млрд в 2025 году, за ней следуют Азиатско-Тихоокеанский регион с $8,7 млрд и Европа с $7,2 млрд. Африка и Ближний Восток привлекли $1,4 млрд — рост на 43% от меньшей базы. Средняя продажа токенов длилась 26 дней. Трансграничные средства составили 48% взносов, а число проектов, привлекающих средства в стейблкоинах, выросло на 31%.
По доле от общего числа ICO Северная Америка составила 26,4%, Азиатско-Тихоокеанский регион — 24,9%, Европа — 21,7%. Ближний Восток и Северная Африка — 11,3%, Латинская Америка — 7,5%. Больше всего запусков прошло в США, за ними следуют Сингапур, Германия, Швейцария и Объединенные Арабские Эмираты.
Показатели успеха ICO
Отчет определяет успешное ICO как достигшее минимум 75% цели по сбору средств. На этой основе в 2025 году успешно завершились 34,5% ICO, тогда как 65,5% — нет.
Результаты различались по секторам. Проекты DeFi показали 41% успеха, инфраструктура — 36%, проекты NFT — 18%. Проекты, проводившие проверку личности инвесторов, зафиксировали 38% успеха против 26% у проектов без KYC (know-your-customer). Проекты с работающим продуктом или прототипом достигли 42,3%.
Расходы на маркетинг также соотносились с заявленными результатами. У проектов, тративших на маркетинг более $100 000, показатель успеха составил 47%. Около 19% ICO 2025 года превысили свой hard cap — максимальную сумму, которую продажа позволяет себе привлечь, — в основном среди проектов в области ИИ и блокчейна. Продажи с ранними моделями общественного управления сообщали о 37,5% успеха, а мультичейн-запуски на 28% чаще достигали целей.
Проекты с проверенными смарт-контрактами привлекли на $1,2 млн больше, чем непроверенные. Тарифное ценообразование принесло на 18% больше, чем фиксированное, а сообщества с более чем 50 000 подписчиков — на 30% больше. Отчет также отмечает большой разрыв между крупнейшими сборами и серединой рынка.
ICO, IEO и IDO
Продажи токенов, как правило, используют один из трех форматов. ICO проводится на собственном сайте проекта, IEO — через централизованную биржу, а IDO — через децентрализованную биржу или лончпад.
В 2025 году ICO составляли 49% мероприятий по привлечению средств в токенах, IEO — 32%, IDO — 19%. Другие данные CryptoRank, цитируемые в источнике, говорят, что IDO были самым распространенным форматом поичеству, то есть распределение зависит от набора данных.
IEO привлекали больше всего на проект — в среднем $6,2 млн. ICO в среднем привлекали $5,4 млн, IDO — $3,7 млн. У IEO также был самый низкий заявленный уровень мошенничества — ниже 1%, что источник объясняет проверкой проектов биржами перед листингом. У ICO и IDO этот показатель составил 6,3% и 4,9% соответственно.
Живой трекер DappRadar показывает доминирование IDO в календаре 2026 года. В нем указаны 117 текущих и предстоящих продаж на 43 лончпадах и $103,17 млн, привлеченных по отслеживаемым продажам. Лишь 24% IDO достигли своей soft cap — минимальной суммы, необходимой продаже для продолжения, — в 2025 году. ICO имели самое широкое участие розничных инвесторов — более 72%.
Блокчейны и типы токенов
Ethereum провел 43% ICO в 2025 году. На BNB Smart Chain пришлось 21%, на Solana — 13%. Polygon — 9,5%, Avalanche — 4,1%, Aptos и Sui — примерно по 2,2%, Cardano — 1,3%.
Проекты на Ethereum привлекли в среднем $6,7 млн против $5 млн у проектов на Solana. Мультичейн-ICO привлекли на 22% больше капитала, чем одночейн-запуски. Кроссчейн-инструменты, включая LayerZero и Wormhole, поддержали 17% ICO.
Утилитарные токены составили 71% ICO, токены безопасности — 29%. Рынок токенов безопасности удвоился до $11,1 млрд, при этом токены недвижимости заняли 34% этого сегмента. Среди новых утилитарных токенов 52% предлагали стейкинг, 48% — функции управления. Гибридные модели с утилитарными и инвестиционными характеристиками составили 9,6% ICO.
Профиль и поведение инвесторов
Один из отчетов описывает типичного инвестора ICO как розничного покупателя в возрасте от 25 до 40 лет. Розничные инвесторы составили 61% участников в 2025 году, институциональные — 19%. Мужчин было 69%, женщин — 22%, при этом доля женщин росла.
Мобильные кошельки и приложения обработали 56% взносов. Средний индивидуальный вклад составил $2 420, а более 41% инвесторов участвовали более чем в одном ICO за год. Около 12% использовали робо-эдвайзеров или агрегирующие платформы для выбора продаж. Впервые покупавшие криптовалюту составили 9% участников, а инвесторы, вложившие более $50 000, описанные в источнике как «киты», — 7,1%.
Инвесторы, искавшие стейкинг или доходность, составили 33% бэкеров. Региональный интерес: Северная Америка — 27%, Европа — 24%, Азия — 21%. Более 43% инвесторов проверяли распределение токенов между держателями перед участием. Telegram принимал группы для 84% предстоящих ICO.
Доходность через год после запуска
Исследование, цитируемое в одном из отчетов, отслеживало доходность ICO через год после запуска и установило, что большинство потеряло стоимость. Около 6,89% упали ниже 0,001x от стартовой стоимости. Еще 32,78% принесли от 0,001x до 0,2x, а 28,37% — от 0,2x до 1x.
В сумме эти группы составили 68,04% ICO, завершивших год ниже стартовой цены. Оставшиеся 31,96% вернули 1x и более. Лишь 6,91% вернули от 10x до 100x, 1,44% достигли от 100x до 10 000x, и 0,14% превысили 10 000x.
Предложение и распределение токенов также влияют на заявленные результаты. По данным гайда по запускам от Вимала Джозефа, аирдропы с немедленным полным доступом приводили примерно к 72% большему сбросу, чем аирдропы с 90-днев графиком вестинга, при котором токены разблокируются постепенно, а не поступают сразу. Тот же гид сообщает, что аирдропы объемом менее 10% предложения, направленные ключевым пользователям, давали четырех-восьмикратный рост числа покупателей, тогда как широкие распределения примерно удваивали число продавцов.
Общая стоимость аирдропов снизилась до $4,5 млрд в 2025 году с $19 млрд годом ранее. Средний период вестинга токенов вырос до 14 месяцев в 2025 году.
Провалы, мошенничество и безопасность
Общий уровень провалов ICO в 2025 году составил 65,5%. Главной причиной было отсутствие соответствия продукта рынку — 43% провалившихся ICO, далее шли слабый маркетинг и охват — 41%, и отсутствие работающего продукта — 38%. Плохая токеномика была ключевой проблемой в 27,6% провалов. Эти причины могут пересекаться.
Команды, не имевшие опыта или прозрачности, стали причиной 19% провалов в течение шести месяцев. Несоблюдение регулирования способствовало 14%. Проекты без внешних аудитов проваливались в 2,4 раза чаще, чем проверенные.
Около 6,3% ICO в 2025 году показали признаки мошенничества или rug pull — случаев, когда команды бросают проект и уходят с привлеченными средствами. Было зафиксировано 12 exit-скамов против 19 годом ранее. Уязвимости смарт-контрактов были эксплуатированы в 11 ICO и привели к прямым потерям свыше $41 млн. Фишинговые атаки на участников выросли на 14,7%, а сибильные атаки на регистрации в белых списках — когда один участник отправляет множество заявок — на 22%.
Более 81% успешных ICO проводили сторонние аудиты. У проектов с программами bug bounty инцидентов было на 61% меньше.
Более широкий рынок токенов демонстрировал схожие риски. CoinGecko установил, что 53,2% из примерно 20,2 млн токенов, запущенных за пять лет, больше не торгуются активно; 11,6 млн из них прекратили торги в 2025 году. Chainalysis сообщила о минимум $154 млрд, полученных на нелегальные адреса в 2025 году, включая около $17 млрд от скамов. Более 62% мемкоинов, запущенных в тот год, были помечены как вероятные rug pull в течение 30 дней.
Документация ERC-20 Ethereum фиксирует более $83,6 млн в токенах, потерянных после отправки на контракты, неспособные их обработать, по состоянию на июнь 2024 года.
Регулирование и комплаенс
Регулирование все сильнее влияет на структуру продаж токенов. В США SEC в марте 2026 года выпустила толкование в отношении криптоактивов, разъясняющее применение законов о ценных бумагах к определенным криптоактивам.
18 августа 2026 года SEC предложила Regulation Crypto Assets. Предложение создаст два исключения: до $5 млн за четыре года и до $75 млн за 12-месячный период. Оно включает требования к раскрытию информации и сохраняет положения против мошенничества и манипуляций. Для масштаба: потолок в $75 млн за 12 месяцев примерно в 14 раз превышает средний сбор ICO 2025 года в $5,4 млн, указанный выше. Предложение не является окончательным, дедлайн публичных комментариев — 20 октября 2026 года.
Отдельный законопроект, CLARITY Act, застрял в Сенате в августе 2026 года. Один из гайдов советует проектам готовиться к любому из исходов.
В Европейском союзе регулирование криптоактивов (MiCA) требует соответствующего вайтпейпера перед публичным предложением. Новые правила по форме и содержанию вступили в силу 23 декабря 2025 года, а заявки должны подаваться в формате XHTML со встроенной разкой XBRL. Согласно одному отчету, в 2025 году 17 стран имели полные правила по ICO, и 63% ICO следовали хотя бы одной системе комплаенса.
Реклама — еще один фактор. Google требует верификации рекламодателей и сертификации категории для крипторекламы, а одобрение может занять от шести до восьми недель.
Распределение собранных средств и стоимость услуг
Один отчет описывает распределение средств ICO следующим образом: 75% на разработку и операции, 15% в резервный юридический фонд и 10% на маркетинг и работу с сообществом.
Отдельный гайд по запускам дает иное распределение расходов. В нем говорится, что большинство команд, завершивших сбор, резервирует 10–20% цели на аудиты, юридическую работу, комиссии лончпадов и маркетмейкинг — практику поддержки торговой ликвидности после листинга, — при этом платные медиа получают наименьшую долю.
Средний предполановый период в 2025 году составил 3,5 месяца. Гид рекомендует закладывать 90–120 дней на работу по комплаенсу и маркетингу. Verified Market Reports оценила рынок услуг ICO в $5,3 млрд в 2024 году и прогнозирует его рост до $12,5 млрд к 2033 году, что соответствует среднегодовому темпу роста 10,3% с 2026 по 2033 год.
Blockchain App Factory относит к затратам, сокращающим доступную после сбора сумму, юридическую работу, аудиты, системы KYC, маркетинг, планирование ликвидности и постзапусковую поддержку.
Что показывают цифры
Представленные данные отражают два контрастирующих тренда финансирования. Публичные продажи токенов принесли около $58 млн во втором квартале 2026 года, тогда как венчурные инвестиции достигли миллиардов долларов. В 2025 году лишь 34,5% ICO достигли минимум 75% своей цели по сбору. Аудиты, KYC, работающие продукты и маркетинговые расходы ассоциировались с более высокими заявленными показателями успеха, при этом мошенничество, сбои безопасности и регуляторные проблемы оставались существенными рисками.
Регуляторные требования продолжают меняться, включая предложение SEC о Regulation Crypto Assets, открытое для публичных комментариев до 20 октября 2026 года. Поскольку исходные источники используют разные определения и методологии, их цифры следует рассматривать по отдельности, а не как единый итог по рынку.
Основной источник: CoinCentral
Цитируемые источники: ICO Development in 2026: What Has Changed for Crypto Businesses (Blockchain App Factory); ICO marketing in 2026: the complete launch playbook, pre-sale to listing (Vimal Joseph, Medium); Best Crypto ICOs & IDOs 2026 (DappRadar); и ICO Market Statistics 2026: Hidden Opportunities.

