Как Tether, Circle и другие эмитенты стейблкоинов зарабатывают деньги
Ключевые выводы
- •Эмитенты стейблкоинов получают, по оценкам, 95–99% выручки от процентов на резервы в банковских депозитах и краткосрочных государственных бумагах, при этом держатели токенов обычно не получают доходности напрямую.
- •Tether получил около 13 млрд долларов чистой прибыли в 2024 году; прямая экспозиция в казначейских бумагах к концу 2025 года оценивается в 122 млрд долларов, а USDT в обращении — более 186 млрд долларов.
- •Circle отчиталась о 2,7 млрд долларов совокупной выручки и резервного дохода за 2025 год (+64%), но делит остаточный резервный доход USDC с Coinbase 50/50 — только в первом квартале 2025 года Coinbase получила около 300 млн долларов.
- •Главный риск модели — изменение процентных ставок: сдвиг доходности на четверть пункта может сократить годовой доход Tether от казначейских бумаг примерно на 305 млн долларов, а рекордная прибыль сектора отражает период высоких ставок 2023–2024 годов.
- •Американский закон GENIUS Act требует резервов один к одному и запрещает платить проценты держателям, а прогноз Citibank 2025 года, цитируемый в статье, предполагает рост рынка стейблкоинов до 1,9 трлн долларов к 2030 году с примерно 300 млрд долларов.
Стейблкоины созданы для поддержания стабильной цены. Токен, привязанный к 1 доллару, как правило, остается вблизи этой отметки, то есть держатели не получают выгоды от роста цены. Однако компании, выпускающие эти токены, отчитываются о прибыли в миллиарды долларов. Источник этих денег объясняет, почему сектор привлек пристальное внимание регуляторов как в США, так и в Европе.
Главный источник дохода — проценты на активы, обеспечивающие каждый токен. Когда пользователи покупают стейблкоины, эмитенты размещают соответствующие доллары в резервах, обычно на банковских депозитах или в краткосрочных государственных ценных бумагах. Токены обращаются на рынке, а базовые активы остаются в резервах и приносят доход.
В этой статье рассматривается бизнес-модель стейблкоинов, сравниваются Tether и Circle, а также факторы, которые могут повлиять на выручку эмитентов. По данным Stripe, розничные транзакции со стейблкоинами только в августе 2025 года превысили 5,84 млрд долларов. Более крупные потоки ежедневно проходят через биржи, платежные компании и банки. Для эмитентов эти потоки — основа бизнеса, поскольку именно обращение превращает резервные доллары в доходную базу.
Как работает модель флоата
Базовая модель проста. Если клиент покупает у эмитента 100 единиц долларового стейблкоина, эмитент получает 100 долларов. Эти деньги размещаются в резервах, как правило, состоящих из банковских депозитов или краткосрочных государственных облигаций.
Токены затем могут обращаться на рынке, но доллары, их обеспечивающие, остаются в резерве и приносят проценты. Эмитент оставляет эти проценты себе — Transak называет это «флоатом». Держатель получает токен, стоимость которого должна оставаться близкой к 1 доллару, но обычно не получает доходности напрямую от эмитента.
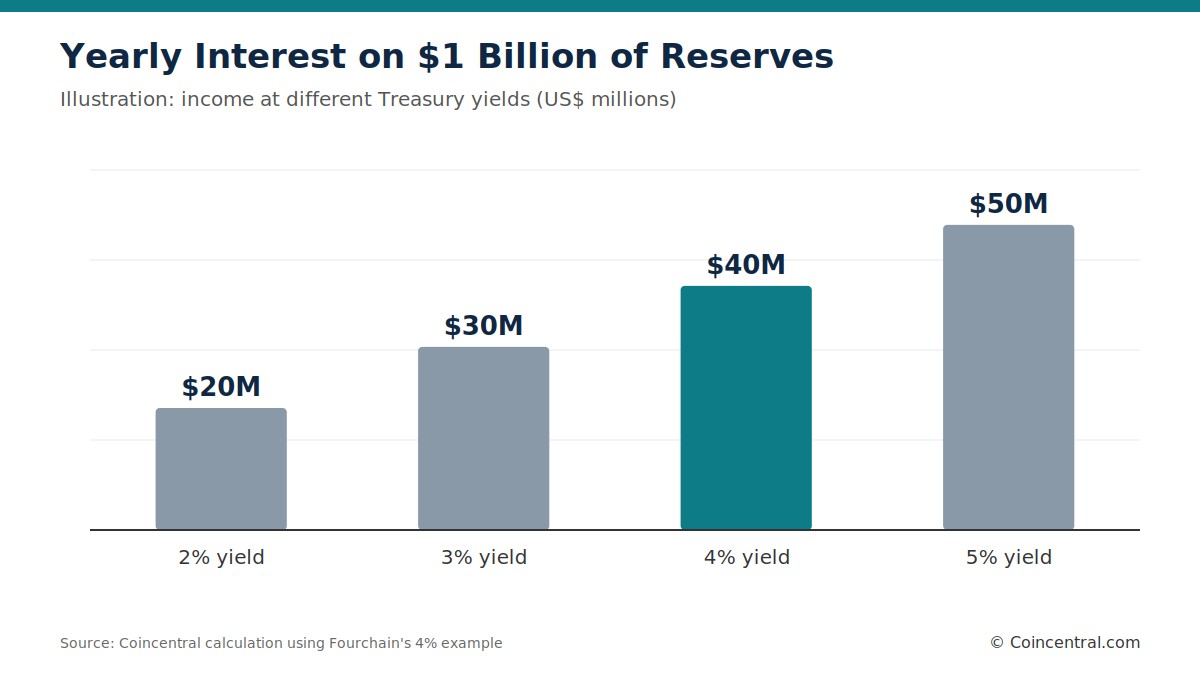
Fourchain приводит простой пример. Эмитент с 1 млрд долларов стейблкоинов в обращении, зарабатывающий 4% на резервах, может получать около 40 млн долларов в год. Сумма меняется в зависимости от доходности активов.
Transak отмечает, что когда Федеральная резервная система удерживает ставки около 4–5%, казначейский вексель может приносить сопоставимый доход. Эмитент оставляет его себе. В отличие от этого, банк обычно выплачивает проценты вкладчикам и несет расходы на отделения, персонал и маркетинг. Эмитент стейблкоина может создавать токены по требованию, ничего не выплачив держателям в базовой модели.
Сама концепция не нова. Банки, фонды денежного рынка и PayPal десятилетиями зарабатывают на остатках средств клиентов. Изменились потенциальный масштаб и маржа. Transak описывает результат как депозитный бизнес со структурой затрат софтверной компании.
Эмитенты должны по-прежнему обеспечивать безопасность резервов и возможность их быстрой продажи, поскольку пользователи могут запросить погашение. Stripe говорит, что эмитенты обычно балансируют между тремя целями: безопасностью, ликвидностью и доходностью. Эти цели противоречат друг другу, и это напряжение проходит через все обсуждаемые далее источники выручки.
Основные источники выручки эмитентов
Резервные проценты — безусловно, крупнейший источник выручки эмитентов. Transak оценивает долю флоата примерно в 95–99% выручки, оставляя прочим источникам пока скромную роль.
Эмитенты могут также зарабатывать на выпуске и погашении токенов. Одни взимают явные комиссии, другие используют спред, устанавливая чуть более высокую цену при выпуске и чуть более низкую при погашении.
Fourchain приводит пример, где клиент платит 1,001 доллара за создание токена и получает 0,999 доллара при погашении. Разница в 0,002 доллара достается эмитенту. Обычные пользователи редко взаимодействуют с эмитентами напрямую, поэтому такие комиссии затрагивают главным образом крупные институции.
Комиссии за транзакции — еще один возможный источник дохода, хотя многие эмитенты их не вводят. Elliptic объясняет, что бесплатные переводы способствуют распространению, а больший объем обращения увеличивает резервы, приносящие проценты. Для крупных эмитентов дополнительный резервный доход может превышать потенциальные комиссии за транзакции.
Elliptic характеризует это как выбор между немедленным сбором комиссий и наращиванием доли рынка. Многие крупные эмитенты отдают приоритет обращению, поскольку больший объем предложения создает более крупные резервы и больше процентного дохода.
Эмитенты также продают услуги банкам и крупным компаниям. Они могут включать управление казначейством, кастодиальные услуги и техническую поддержку. Партнерства с биржами, финтех-приложениями и кошельками могут приносить долевые соглашения о распределении выручки, а более широкое использование увеличивает общий объем резервов.
Некоторые модели стейблкоинов также предоставляют займы или получают протокольный доход. Децентрализованный стейблкоин DAI зарабатывает, когда пользователи блокируют залог, берут в долг DAI и платят комиссии за стабильность в казну протокола. Другие эмитенты размещают часть активов в золоте, корпоративном долге или биткойне, потенциально увеличивая и доходность, и риск.
Держатели стейблкоинов могут искать доход на внешних платформах, но не за счет цены токена, если он остается привязанным к 1 доллару. Elliptic называет в примеры кредитные протоколы вроде Aave, вознаграждения платформ и пулы ликвидности. По данным Elliptic, PayPal сообщает, что держатели PayPal USD могут получать до 4% вознаграждений на урегулированный остаток. Elliptic также отмечает, что такие выплаты обычно малы сравнению с прибылью эмитентов.
Tether: крупнейший эмитент по объему предложения
Tether — самый наглядный пример модели резервных процентов. По данным Transak, Tether получил около 13 млрд долларов чистой прибыли в 2024 году. Около 7 млрд из них принесло обеспечение USDT в виде казначейских бумаг и операций репо, остальное — золото, биткойн и другие активы.
Elliptic сообщает, что Tether зафиксировал 5,7 млрд долларов чистой прибыли в первом полугодии 2025 года. За весь год, по данным Transak, Tether отчитался о прибыли более 10 млрд долларов. К концу 2025 года в обращении находилось более 186 млрд долларов USDT.
Портфель Tether в казначейских бумагах значителен. Stripe говорит, что к середине 2024 года компания держала 97,6 млрд долларов в казначейских облигациях США, что ставит ее в число крупнейших держателей американского госдолга. К концу 2025 года Transak оценивает прямую экспозицию Tether в 122 млрд долларов.
Transak говорит, что флоат также финансирует экспансию Tether в другие сферы. Tether возглавил стратегический раунд с IDG Capital, ориентированный на платежную инфраструктуру на базе рельсов стейблкоина. Прибыль компании дает ей возможность инвестировать далеко за пределы самого токена.
Transak также отмечает численность персонала Tether. Компания получила прибыль, сопоставимую с прибылью крупных фирм Уолл-стрит, имея лишь несколько сотен сотрудников. У Tether нет кредитного портфеля, сети отделений и взносов в страхование депозитов.
Tether держит активы за пределами казначейских бумаг. Fourchain сообщает, что компания владеет биткойном и золотом и может выдавать займы заемщикам, предоставляющим залог. Такая диверсификация создает дополнительные источники дохода, но и повышает подверженность ценовым колебаниям.
Привязку USDT испытывали на прочность. Stripe отмечает, что в 2022 году токен ненадолго торговался по 94 цента на некоторых биржах. Институции погашали токены по номиналу, и рыночная цена вернулась к 1 доллару по мере закрытия разрыва трейдерами.
Ликвидность остается одной из сильных сторон Tether. Stripe говорит, что USDT стал одним из самых глубоких пулов в криптотрейдинге благодаря раннему листингу на биржах. Fourchain добавляет, что Tether крупнее по предложению, но раскрывает меньше информации, чем Circle.
Circle: тот же двигатель, но меньшая доля выручки
Circle выпускает USDC и использует ту же модель резервных процентов. Transak сообщает, что Circle получила 2,7 млрд долларов совокупной выручки и резервного дохода за 2025 год, рост на 64%. Большую часть составили резервные проценты.
Circle сохраняет меньшую долю резервного дохода из-за соглашений о дистрибуции. Согласно документу S-1, Circle и Coinbase делят остаточный резервный доход USDC поровну. Coinbase получает 100% дохода по USDC, хранящемуся на ее собственной платформе.
Суммы значительны. Transak сообщает, что в первом квартале 2025 года Coinbase получила около 300 млн долларов дистрибуции от Circle. Это превысило совокупную чистую выручку Circle за квартал в 230 млн долларов.
Это соглашение объясняет, почему чистая маржа Circle выглядит относительно тонкой на фоне выручки. Дистрибуция — это стоимость доступа к пользователям, а Coinbase дает доступ большой базе держателей USDC.
Fourchain говорит, что Circle позиционирует USDC как регулируемый цифровой доллар для платежей, торговли и переводов. Токен создан для поддержания стоимости, близкой к 1 доллару. Акцент на регулировании и отчетности может привлекать банки и крупные компании.
Две компании также по-разному управляют резервами. По данным Fourchain, Circle делает ставку на денежные средства, эквиваленты денежных средств и краткосрочные государственные бумаги США, не применяя крупных стратегий в биткойне или золоте.
Fourchain сообщает, что Circle имеет больше регуляторных лицензий и публикует более детальные данные о резервах. Stripe говорит, что USDC нарастил ликвидность через банковские партнерства. Transak отмечает, что после IPO 2025 года Circle стала самым заметным публично торгуемым эмитентом стейблкоинов.
Процентные ставки — главный риск модели
Прибыль эмитентов тесно связана с процентными ставками. Поскольку выручка поступает преимущественно от доходности казначейских бумаг, снижение ставки ФРС может быстро сократить доход. Stripe делает тот же вывод: падение доходности казначейских бумаг способно быстро снизить прибыль.
Transak связывает рекордную прибыль сектора с 2023 и 2024 годами, когда ставки держались выше 5%. Она утверждает, что рекордные цифры отражают период высоких ставок, а не постоянное свойство бизнеса.
Иллюстрация на основе экспозиции Tether в 122 млрд долларов казначейских бумаг показывает эффект. При применении плоской доходности и исключении прочего дохода каждое изменение доходности на четверть пункта соответствует примерно 305 млн долларов в год. Это согласуется с оценкой Transak, что снижение ставки на четверть пункта сокращает годовой процентный доход на сотни миллионов долларов.
Для Circle эта проблема относительно ее масштабов стоит острее: резервные проценты составляют почти всю выручку, а половина остаточного дохода уже уходит Coinbase. Transak говорит, что Circle развивает комиссии платежной сети, меньше зависящие от политики ФРС.
Tether пошла другим путем, удерживая золото и биткойн как дополнительные источники дохода. Stripe говорит, что эмитенты обычно держат короткие сроки погашения, чтобы не продавать активы с убытком, что ограничивает возможность追求 дополнительной доходности.
Денежные буферы и очень короткие казначейские бумаги повышают ликвидность, отмечает Stripe, но ограничивают доходность. Готовность к погашениям — это издержки модели. Погоня за большей доходностью несет дополнительный риск.
Дополнительное давление создает конкуренция. Transak сообщает, что доходные стейблкоины и токенизированные продукты денежного рынка все чаще передают резервный доход держателям. Это подрывает маржу, на которой зависят традиционные эмитенты стейблкоинов.
Регулирование, конкуренция и рост рынка
Регулирование напрямую влияет на бизнес-модель. Transak сообщает, что американский закон GENIUS Act требует резервов один к одному в денежных средствах, краткосрочных казначейских бумагах, репо или фондах денежного рынка. Эмитенты должны раскрывать информацию о резервах ежемесячно, держать резервы обособленно и не использовать их повторно.
Закон также запрещает эмитентам платить проценты держателям. Раздел 4(a)(11) не позволяет выплачивать доходность, привязанную к владению монетой. Transak заключает, что флоат, таким образом, остается у эмитента.
В Европе действуют свои требования. Stripe, что режим MiCA Евросоюза также ограничивает выплату процентов розничным держателям и определяет, какие активы могут обеспечивать монету. Правила качества резервов, капитала и отчетности продолжают развиваться.
Elliptic цитирует прогноз Citibank 2025 года: к 2030 году стейблкоины могут достичь 1,9 трлн долларов против примерно 300 млрд на момент написания статьи. На рынок выходят банки, финтех-компании и платежные фирмы.
Репутация может ограничивать выручку эмитента. Потеря доверия сокращает объем токенов в обращении и, следовательно, уменьшает резервы, приносящие проценты. Доверие и доход тесно связаны.
Конкуренция также остра. Stripe говорит, что некоторые крупные стейблкоины взаимозаменяемы, что делает затраты на смену низкими. Если эмитент повышает комиссии, скрывает детали или переживает сбой, обращение может быстро уйти к конкуренту.
Stripe объясняет, что эмитенты с криптообеспечением используют сверхобеспечение для поглощения волатильности. По этой модели каждый доллар DAI обеспечен более чем долларом активов.
Различие между моделями с резервным обеспечением и опорой на рыночное доверие важно для риска. Stripe отмечает, что крах TerraUSD в 2022 году показал, как быстро может рухнуть привязка, когда поддержка держится на рыночном доверии. Эмитенты с резервным обеспечением получают доход, владея реальными активами.
Почему издержки платежей привлекают эмитентов и банки
Резервные проценты — лишь часть бизнес-кейса стейблкоинов. Всемирный экономический форум утверждает, что стейблкоины могут сделать расчеты похожими на работу наличных. Когда одна сторона отправляет стейблкоин, у получателя он есть, а у отправителя его больше нет — сверять нечего. Для эмитентов платежное распространение усиливает базовую модель, поскольку каждый токен в обращении представляет резервы, приносящие проценты.
Существующая система трансграничных платежей медленнее и дороже. Capgemini оценивает, что до 4 трлн долларов находится на счетах расчетов и ликвидности для финансирования трансграничных платежей. Провайдеры предварительно размещают деньги во многих странах, чтобы переводы казались мгновенными.
Издержки особенно высоки на малых рынках. По последним данным Всемирного банка, отправка 200 долларов в Африку к югу от Сахары обходится в среднем в 8,46% против среднемирового уровня 6,36%. В 2021 году G20 установила цель снизить издержки розничных платежей до 1% к концу 2027 года.
Совет по финансовой стабильности в октябре сообщал, что издержки остаются устойчивыми и цель вряд ли будет достигнута. Банк международных расчетов зафиксировал снижение числа активных корреспондентских банковских связей на 25% с 2011 по 2020 год. На развивающихся рынках и малых островных государствах снижение достигало 41%.
Предыдущие улучшения платежных систем давали измеримые результаты. В Кении доступ к M-PESA вывел, по оценкам, 194 000 домохозяйств — около 2% кенийских домохозяйств — из бедности. В Бразилии Pix сделал мгновенные платежи бесплатными для физических лиц и за два с половиной года охватил более 140 млн человек, сообщает МВФ.
Всемирный экономический форум также отмечает, что задержки расчетов могут приносить доход. Институции, удерживающие средства в расчета, зарабатывают на флоате, тогда как другие участники несут издержки предварительного финансирования. Более быстрый расчет может снизить общие издержки, но лишит дохода части существующей системы.
Transak советует бизнесу обосновывать внедрение стейблкоинов скоростью и стоимостью расчетов, а не заимствованной доходностью. Stripe говорит, что компании уже могут принимать платежи в стейблкоинах, которые зачисляются в балансы в фиатной валюте.
Что показывают цифры
Эмитенты стейблкоинов получают большую часть выручки от процентов на резервы. Transak оценивает долю флоата примерно в 95–99% выручки, а комиссии и услуги остаются малой частью в сравнении.
Tether сообщил о прибыли около 13 млрд долларов за 2024 год. Circle отчитался о 2,7 млрд долларов выручки и резервного дохода за 2025 год. Модель чувствительна к ставкам, и Circle делит примерно половину остаточного резервного дохода с Coinbase.
Регулирование, такое как GENIUS Act, также определяет, как могут храниться резервы и может ли эмитент платить доходность держателям. Ключевой вопрос для сектора — смогут ли эмитенты нарастить выручку за пределами резервных процентов по мере изменения ставок. Стоит отслеживать ежемесячные раскрытия резервов по закону GENIUS Act, экспансию Circle в комиссии платежной сети и цель G20 по снижению издержек розничных платежей к концу 2027 года, которую Совет по финансовой стабильности уже признал маловероятной.
Источник: CoinCentral

