Доля акций в активах домохозяйств превысила пиковый уровень 2000 года — оценки Econbrowser
Ключевые выводы
- •Вложения домохозяйств в акции в 2026Q2 и 2026Q3 составляют 31% их чистых активов, превышая долю 26% на пике 2000 года.
- •Вложения в акции выросли пока чуть более чем на 40% по сравнению с ростом на 60% до пика 2000 года.
- •Поскольку акции занимают бо́льшую долю чистых активов, чем в 2000 году, данное изменение их стоимости теперь сильнее влияет на измеряемое благосостояние домохозяйств.
- •Beach, Gamber и Moran (2025) связывают снижение предельной склонности к потреблению из богатства с растущей концентрацией богатства, оценивая ее примерно в 3,4 цента с доллара в 2000 году и 2,6 цента по состоянию на 2019 год.
- •Снижение благосостояния на 3 триллиона долларов, подобное произошедшему на прошлой неделе, сократило бы потребление примерно на 80 миллиардов долларов — немного на фоне около 22,5 триллиона долларов номинального потребления в третьем квартале, — однако изменение тенденции привело бы к гораздо большему эффекту.
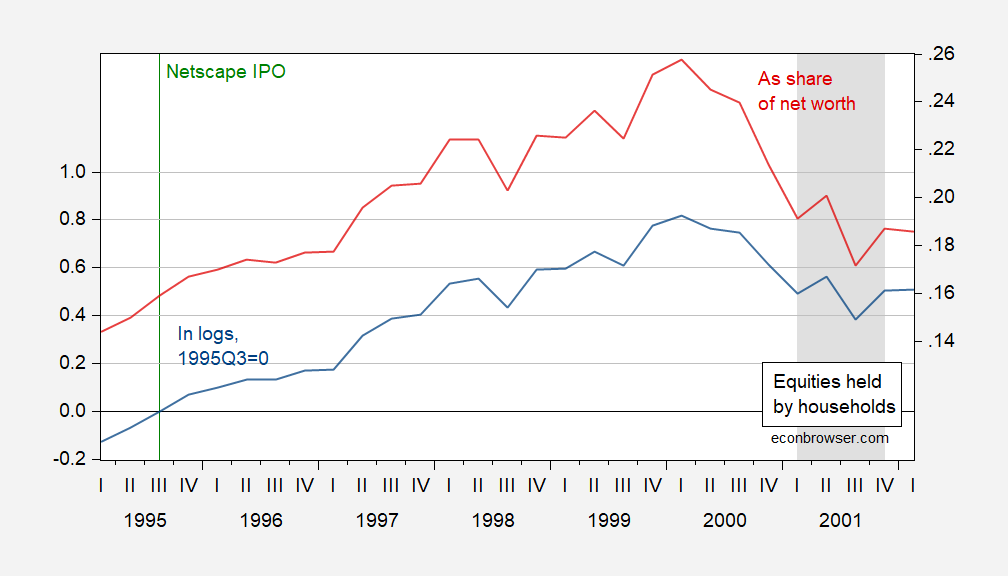
По новым оценкам, опубликованным Econbrowser, вложения домохозяйств в акции в 2026Q2 и 2026Q3 составляют бо́льшую долю их чистых активов, чем на пике 2000 года.
Оценки опираются на данные Flow of Funds Совета управляющих Федеральной резервной системы, ряды Бюро экономического анализа (BEA) и даты рецессий, определенные NBER, а также на расчеты автора.
На рисунке 1 представлены акции и фонды mutual funds у домохозяйств, дефлированные по PCE, в логарифмах с базой 1995Q3=0 (синяя линия, левая шкала), а также их доля в чистых активах домохозяйств (красная линия, правая шкала); периоды рецессий от пика до дна по NBER отмечены серым. Рисунок 2 показывает те же ряды, при этом данные о вложениях в акции за 2026Q2 и 2026Q3 оценены с помощью регрессии первых логарифмических разностей объемов вложений на значение S&P 500 за 2022–2026 годы.
Сравнение показывает, что вложения в акции выросли пока чуть более чем на 40% по сравнению с ростом на 60% до пика 2000 года, тогда как их доля в чистых активах домохозяйств сейчас выше — 31% против 26% в 2000 году. Это различие в структуре отчасти объясняет внимание к сравнению: поскольку акции занимают бо́льшую долю чистых активов, данное изменение их стоимости теперь сильнее влияет на измеряемое благосостояние домохозяйств, чем на пике 2000 года. П benchmark 2000 года имеет и исторический контекст — по датировке NBER, последовавшая за ним рецессия длилась с марта 2001 года по ноябрь 2001 года.
Центральный вопрос — последствия для потребления. Раньше аналитики различали «бумажное» и реальное богатство, такое как недвижимость. Beach, Gamber и Moran (2025) связывают снижение предельной склонности к потреблению (MPC) из богатства с растущей неоднородностью и концентрацией богатства, оценивая MPC примерно в 3,4 цента с доллара в 2000 году и около 2,6 цента по состоянию на 2019 год.
Согласно этим оценкам, снижение богатства на 3 триллиона долларов — примерно такое произошло на прошлой неделе — означает сокращение потребления на 80 миллиардов долларов. По сравнению с номинальным потреблением третьего квартала около 22,5 триллиона долларов в годовом исчислении с сезонной корректировкой (SAAR) это само по себе небольшое сокращение. Однако, как отмечается в анализе, если вместе с разовым снижением изменится и сама тенденция, сокращение потребления будет куда более заметным. Поскольку данные о вложениях за 2026Q2 и 2026Q3 являются регрессионными оценками, предстоящие релизы Flow of Funds ФРС дадут официальные квартальные значения для их проверки, а отчеты BEA о потреблении покажут, как расходы меняются на фоне колебаний благосостояния.

