Индикаторы делового цикла: прогноз по реальному ВВП и личным доходам пересмотрен в сторону повышения
Ключевые выводы
- •Темпы роста реального ВВП США во втором квартале были пересмотрены в сторону повышения на 0,7 процентного пункта.
- •Личные доходы без учета трансфертов выросли из-за пересмотренного дефлятора и теперь на 1,6% выше уровня января 2025 года, тогда как предыдущий выпуск указывал, что этот уровень не был достигнут.
- •Поскольку Комитет по датировке делового цикла NBER учитывает эти ряды данных при определении пиков и спадов, пересмотры такого масштаба могут изменить интерпретацию недавнего хода экономики.
- •Последние статистические данные усиливают разрыв между показателями производства и доходов, с одной стороны, и индикаторами занятости — с другой, что делает предстоящие данные по занятости ближайшим фокусом для наблюдателей за циклом.
- •Потребление выросло в августе на 6,6% в годовом исчислении по предварительной оценке, что подкрепляет мнение о том, что основанные на опросах данные о настроениях потребителей, в настоящее время находящихся на очень низком уровне, не обязательно отражают фактические расходы.
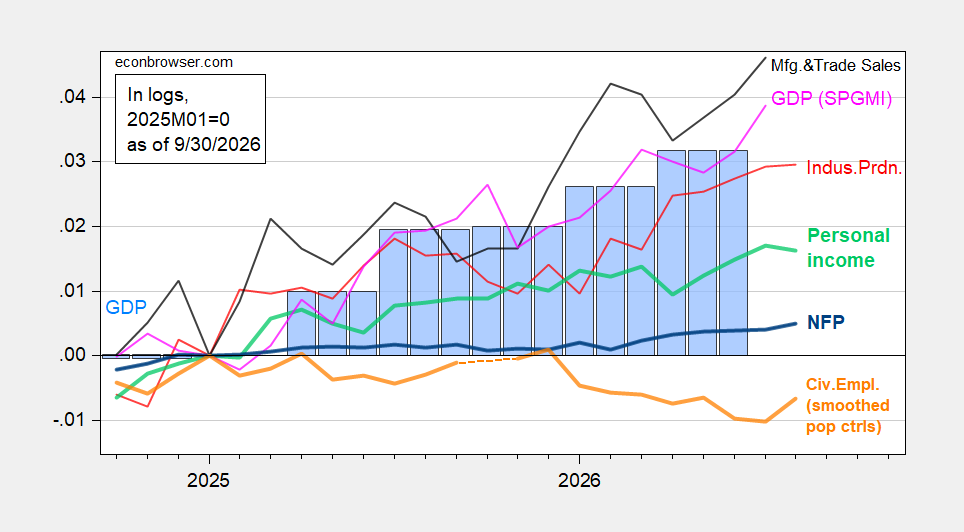
Ключевые экономические индикаторы, за которыми следит Комитет по датировке делового цикла Национального бюро экономических исследований (NBER) — орган, устанавливающий официальные даты пиков и спадов делового цикла в США, — сдвинулись вверх, поскольку темпы роста реального ВВП во втором квартале были пересмотрены в сторону повышения на 0,7 процентного пункта, а траектория личных доходов без учета трансфертов выросла из-за пересмотренного дефлятора. Поскольку комитет учитывает именно эти ряды данных при определении точек перелома, пересмотры такого масштаба могут изменить трактовку недавнего хода экономики.
Рисунок 1: занятость по NFP (жирная синяя), гражданская занятость со сглаженными поправками на население (жирная оранжевая), промышленное производство (красная), личные доходы без учета текущих трансфертов в ценах 2017 года (жирная светло-зеленая), продажи в производстве и торговле в ценах 2017 года (черная) и месячный ВВП в ценах 2017 года (розовый), ВВП (синие столбцы); все ряды в логарифмическом масштабе, нормированы к 2025M01=0. Источники: BLS через FRED, BLS, Федеральная резервная система, BEA, третье издание за 2026Q2, S&P Global Market Insights (ранее Macroeconomic Advisers, IHS Markit) (выпуск от 2.09.2026) и расчеты автора.
Согласно предыдущему выпуску данных по реальным личным доходам, уровень января 2025 года не был достигнут. По последнему выпуску этот показатель на 1,6% выше уровня января 2025 года — изменение, которое показывает, насколько существенно последующие оценки могут изменить картину экономического положения домохозяйств.
Таким образом, последние статистические данные еще отчетливее выявляют разрыв между показателями производства и доходов, с одной стороны, и индикаторами занятости — с другой. Для наблюдателей за циклом ближайший вопрос — приведут ли предстоящие данные по занятости эти расходящиеся ряды к согласию.
Альтернативные индикаторы также подкрепляют аргумент в пользу сильного роста производства.
Рисунок 2: гражданская занятость, скорректированная к концепции NFP со сглаженными поправками на население с использованием экспериментальных поправок на 2025 год (жирная оранжевая), производство в обрабатывающей промышленности (красная), частная занятость вне сельского хозяйства по ADP (светло-зеленая), реальные розничные продажи, дефлированные по ИПЦ (черная), индексы грузовых перевозок (коричневая) и совпадающий индекс в ценах 2017 года (розовый), GDO (синие столбцы); все ряды в логарифмическом масштабе, нормированы к 2025M01=0. Источники: BLS, ADP через FRED, Филадельфийская ФРС, Бюро транспортной статистики, Федеральная резервная система через FRED, BEA, третье издание за 2026Q2 и расчеты автора.
Примечателен бум потребления. В августе потребление выросло на 6,6% в годовом исчислении. Хотя этоительная оценка, а пересмотр ВВП за второй квартал показывает, насколько сильно последующие оценки могут расходиться с первоначальными, она подкрепляет мнение о том, что основанные на опросах оценки настроений потребителей — сейчас находящихся на очень низком уровне — не обязательно отражают фактическое потребление.
Источник: Econbrowser

