Смена вида транспорта ослабляет рынок грузоперевозок по мере того, как грузоотправители уходят на интермодальные железнодорожные линии
Ключевые выводы
- •Объёмы внутренних интермодальных железнодорожных контейнеров выросли на 10% в годовом исчислении, в то время как объёмы заявок на дальние автоперевозки остались неизменными, при расхождении трендов с середины июля.
- •Контрактные ставки на автоперевозки резко возросли на ключевых маршрутах, включая увеличение на 31% из Чикаго в Элизабет, штат Нью-Джерси, по сравнению всего с 5% для интермодальных перевозок на том же маршруте.
- •Сегмент дальних автоперевозок является единственной категорией заявок, не показывающей годового роста, даже несмотря на то, что общий объём заявок вырос на 6% в годовом исчислении.
- •Атланта зафиксировала рост объёмов внутренних контейнерных перевозок более чем на 20%, опередив как Чикаго с 9%, так и Лос-Анджелес с 3%.
- •Ожидается, что интермодальные операторы поднимут ставки до двузначных значений, не рискуя значительной потерей клиентов, учитывая исторически широкий разрыв в ценах по сравнению с автоперевозками.
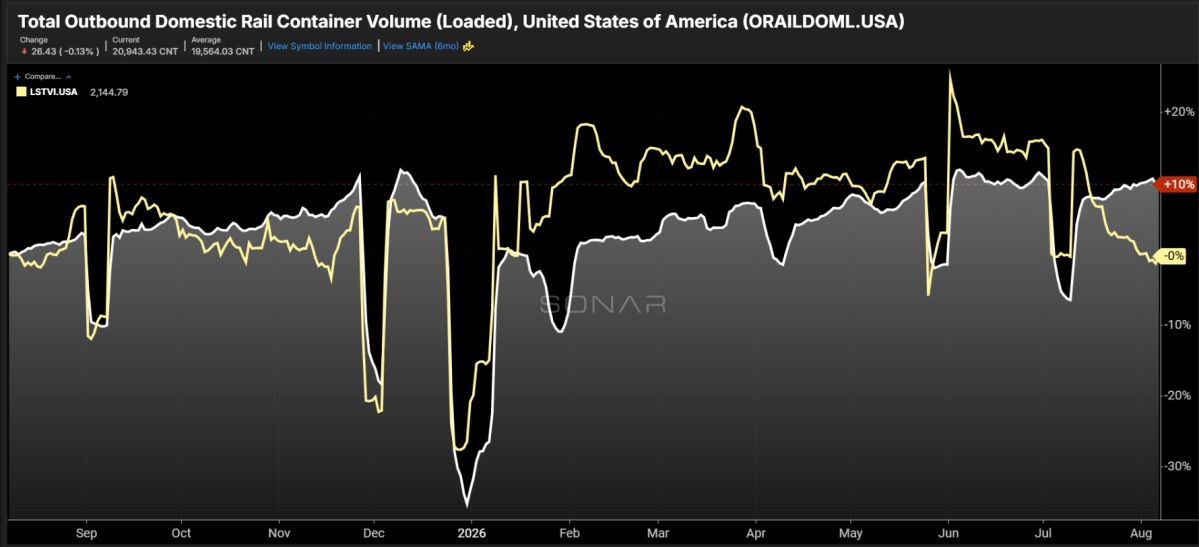
График недели: Загруженные внутренние железнодорожные контейнеры, индекс объёма заявок SONAR на дальние перевозки — США
SONAR: ORAILDOML.USA, LSTVI.USA
Использование интермодальных железнодорожных перевозок для контейнеров внутреннего размера (ORAILDOML) выросло на 10% по сравнению с 2025 годом, тогда как объёмы заявок на дальние автоперевозки (LSTVI) остались неизменными. Два вида транспорта расходятся в противоположных направлениях с середины июля, при этом спрос на автоперевозки снижается быстрее, чем обычно предполагается в сезонных моделях. Тенденция свидетельствует о том, что грузоотправители вновь обращаются к железнодорожному транспорту, чтобы избежать возросших затрат и операционных сложностей, характерных в настоящее время для сектора автоперевозок. Эта динамика согласуется с историческими закономерностями: когда ставки на автоперевозки резко растут по сравнению с железнодорожными, грузоотправители, имеющие гибкость по маршрутам и грузам, систематически перераспределяют дальние объёмы на интермодальный транспорт, который может перевозить грузы с более низкой стоимостью за милю на расстояниях, превышающих примерно 750 миль.
Спрос на дальние автоперевозки демонстрирует несезонную слабость
Объёмы заявок на дальние перевозки определяются как заявки на грузы, перевозимые на расстояние более 800 миль. Этот сегмент наиболее взаимозаменяем с интермодальными железнодорожными перевозками, и именно здесь интермодальный транспорт предлагает грузоотправителям наиболее значительные преимущества в стоимости.
Общий объём заявок вырос на 6% в годовом исчислении за последнюю неделю, однако дальние перевозки остаются единственным сегментом, не показывающим годового роста. Индекс LSTVI опустился до самого низкого уровня за год — необычное явление для августа, особенно с учётом того, что объёмы импорта через калифорнийские порты оставались высокими.
Спрос на дальние автоперевозки тесно связан с объёмами импорта. Приблизительно 30–40% контейнерного импорта из-за рубежа проходит через портовые комплексы Лос-Анджелеса и Лонг-Бич, после чего значительная часть этих грузов перевозится через всю страну в крупные населённые пункты Восточного побережья.
Хотя Лос-Анджелес является главным транзитным узлом, значительная часть грузов остаётся в международных контейнерах и перемещается через всю страну до того, как будет перегружена в грузовики или внутренние контейнеры. Чикаго остаётся крупнейшим рынком внутренних контейнерных перевозок в США, продемонстрировав рост на 9% в годовом исчислении по сравнению с увеличением в Лос-Анджелесе всего на 3%. Атланта, принимающая контейнеры через Саванну и Лос-Анджелес, зафиксировала рост объёмов внутренних контейнерных перевозок более чем на 20%.
Разница в стоимости стимулирует смену вида транспорта
Главным катализатором смены вида транспорта, по всей видимости, является стремительный рост стоимости автоперевозок. Контрактные ставки на автоперевозки из Чикаго в Элизабет, штат Нью-Джерси, выросли на 31% (включая топливо), по сравнению всего с 5% для интермодальных перевозок. Ставки из Атланты в Элизабет выросли почти на 60%, тогда как для интермодальных перевозок — лишь на 6%. В более типичных рыночных условиях интермодальные ставки на сопоставимых маршрутах примерно на 10–15% ниже ставок на автоперевозки, что делает текущий разрыв — в отдельных случаях превышающий 50 процентных пунктов разницы в росте — исключительным по меркам последних лет. Для многих грузоотправителей эта разница в стоимости просто слишком велика, чтобы её игнорировать.
Растущие риски на горизонте
Хотя экономия средств за счёт интермодальных перевозок неоспорима — и любой грузоотправитель, способный использовать железную дорогу, должен рассмотреть эту возможность — текущий разрыв в ставках, вероятно, нестабилен, а железнодорожная инфраструктура сталкивается с собственными ограничениями провозной способности.
Повышение ставок для интермодальных перевозчиков является практически неизбежным. Интермодальные операторы могли бы поднять ставки до двузначных значений и при этом не рисковать потерей клиентов по соображениям стоимости, учитывая, насколько широким стал разрыв в ценах с автоперевозками. Однако предстоящее трансконтинентальное слияние железных дорог может оказать определённое понижательное давление на ставки до вынесения регуляторного решения.
Пиковый сезон интермодальных перевозок традиционно приходится на сентябрь и октябрь, что означает, что сектор ещё не достиг периода максимального спроса. Железнодорожные операторы пока справлялись с дополнительной нагрузкой на объёмы, однако провозная способность в сфере дрейфеджа остаётся постоянной проблемой, связанной с серьёзными ограничениями, обусловленными теми же факторами, что сдерживают дальние автоперевозки.
Третьим фактором, способным изменить рыночную динамику, является возможное возвращение срочности в перевозках. Август обычно характеризуется меньшим сезонным давлением по сравнению с праздничным периодом, а спрос, связанный с началом учебного года, в значительной мере уже удовлетворён. Тем не менее уровни запасов — особенно на конечном звене цепочки поставок — ниже, чем в последние годы, о чём сообщил д-р Зак Роджерс, соавтор индекса менеджеров по логистике (LMI), который отслеживает состояние запасов, транспорта и складирования в цепочках поставок США, в подкасте Freightonomics. Более низкие запасы могут сделать грузоотправителей более уязвимыми к непредвиденным шокам спроса — сценарий, благоприятный для автоперевозок по сравнению с интермодальными из-за большей гибкости и скорости автотранспорта.
Хотя логистическое сообщество принимает рациональные решения в текущих условиях, существуют веские причины для грузоотправителей обеспечить готовность к рискам чрезмерной зависимости от одного вида транспорта. Рынок грузоперевозок и управление цепочками поставок остаются крайне динамичной сферой без чёткого направления развития.
Источник: FreightWaves

