Генеральный директор Flutterwave Олугбенга Агбола объяснил, почему финтех-компания хочет стать банком
Ключевые выводы
- •Банковская лицензия Flutterwave позволяет принимать депозиты и выдавать кредиты в рамках лимитов категории микрофинансового банкинга.
- •Компания стремится объединить платежи, депозиты, кредиты, инвестиции, расчеты с поставщиками и трансграничные переводы на одной платформе.
- •Flutterwave развернул возможности стейблкоинов для поддержки соответствующих требованиям переводов, которые могут рассчитываться быстрее, чем обычные платежи через банки-корреспонденты.
- •Кредитная стратегия первоначально сосредоточится на ликвидности, обеспеченном финансировании и оборотном капитале для компаний и финтех-компаний.
- •Компания оценивает данные транзакций для будущих кредитных продуктов, но утверждает, что оценка заемщиков и андеррайтинг должны быть на первом месте.
Последнее десятилетие Flutterwave строил свой бизнес вокруг одной ключевой функции: помощи в перемещении денег между людьми, компаниями и странами. Теперь нигерийский финтех хочет пойти дальше — помогать клиентам хранить, приумножать и занимать деньги на той же финансовой инфраструктуре, которая обрабатывает их платежи.
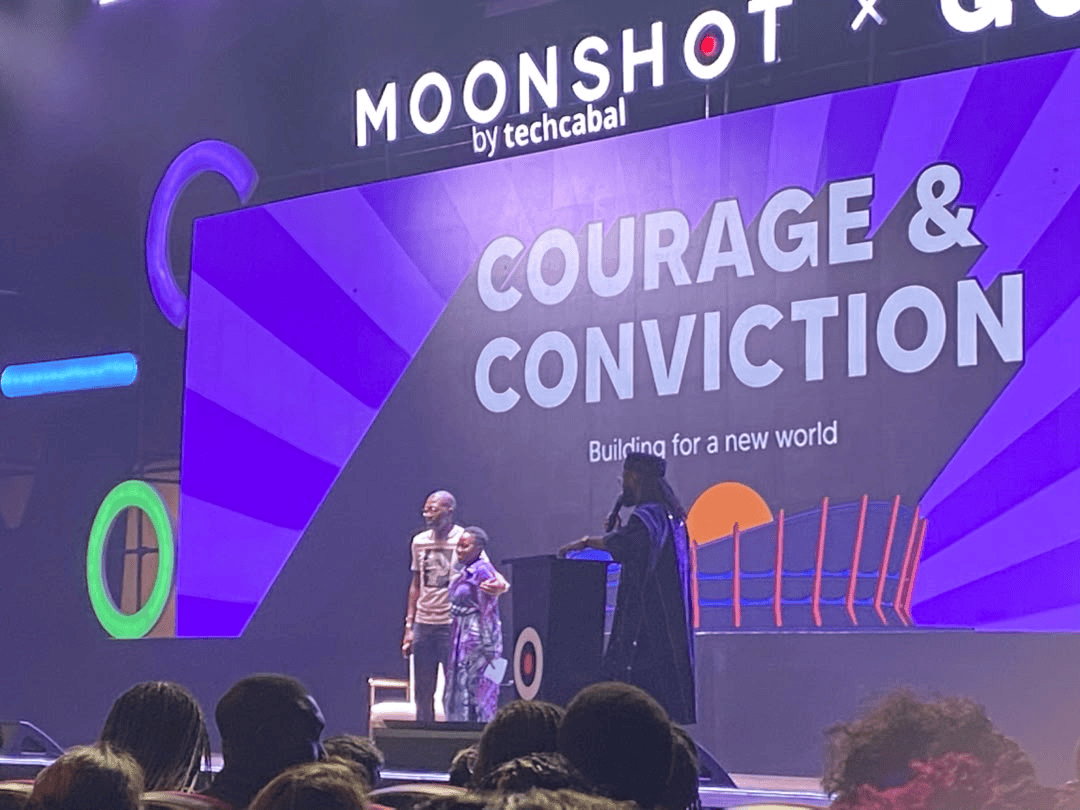
Выступая на конференции Moonshot by TechCabal в Лагосе в среду, 28 октября, генеральный директор Flutterwave Олугбенга «GB» Агбола сообщил, что следующий этап развития компании связан с созданием более широкой финансовой операционной системы, выходящей за пределы обработки платежей в банковское дело, кредитование, инвестиции и трансграничные переводы на основе стейблкоинов.
«Если вы доверяете нам свои платежи, то убедить вас хранить у нас деньги будет гораздо проще», — сказал Агбола.
Этот сдвиг стал возможен благодаря двум событиям: приобретению в январе стартапа open banking Mono — компании, чья технология связывает финансовые счета клиентов в разных учреждениях, — и получению в апреле национальной лицензии микрофинансового банка. Лицензия позволяет компании принимать депозиты и выдавать кредиты напрямую в рамках регулирующих ограничений своей банковской категории — позиция, которой нет у платежных процессоров, полагающихся на банки-партнеры.
На конференции, прошедшей в Национальном театре под девизом «Courage and Conviction: Building for a New World» («Смелость и убежденность: созидая новый мир»), Агбола подчеркнул, что решение связано не просто со стремлением стать банком. Речь шла о получении большего контроля над инфраструктурой, от которой зависят клиенты.
Почему Flutterwave нужен банк
Flutterwave потратил последние десять лет на объединение платежных систем по всей Африке. Такие страны, как Нигерия, Гана и Кения, каждая развили собственную платежную инфраструктуру, но перемещение денег через их границы по-прежнему остается сложным. Агбола отметил, что Flutterwave добился значительного прогресса в связывании этих систем, однако само по себе перемещение денег — уже недостаточно. Компаниям также нужны места для хранения заработанных средств, доступ к кредитам, возможность платить поставщикам и варианты инвестирования.
Зависимость компании от банков-партнеров также создала проблему надежности. Когда у банка-партнера случается простой или запланированное техническое обслуживание, зависимые от него сервисы могут быть нарушены.
«Вы не можете обеспечить точный платежный опыт, если не контролируете весь стек — или хотя бы его значительную часть», — сказал он.
Банковская лицензия дает Flutterwave больший контроль над частью этой инфраструктуры, но это не означает, что компания прекратит работу с банками. Агбола сообщил, что Flutterwave продолжит партнерство с финансовыми учреждениями, одновременно решая, какими частями своей деятельности необходимо управлять напрямую. Цель — сократить сбои и предоставлять клиентам больше финансовых услуг через одну платформу.
Агбола проиллюстрировал план на примере модного бизнеса, работающего в Аккре или Найроби. Помимо приема платежей, такому бизнесу нужно платить поставщикам, управлять денежными средствами, финансировать операции и переводить деньги через границы — всем этим видам деятельности Flutterwave хочет объединить на единой платформе. Компании уже могут использовать сервисы для совершения определенных международных платежей, доступа к инвестиционным продуктам, а через банковские операции — к депозитам и кредитам.
Агбола также указал на платежи китайским поставщикам как на пример того, как компания хочет упростить торговлю. Нигерийские компании могут платить соответствующим критериям китайским поставщикам в найрах через инфраструктуру Flutterwave, снижая необходимость в поиске долларов для таких операций.
Компания также делает ставку на стейблкоины — цифровые токены, предназначенные для поддержания относительно стабильной стоимости, часто за счет привязки к валюте, такой как доллар США. Поскольку эти токены перемещаются по общим цифровым рельсам, переводы могут рассчитываться без прохождения через цепочки банков-корреспондентов, которые замедляют обычные трансграничные платежи. Агбола сообщил, что Flutterwave развернул возможности стейблкоинов в своих продуктах для бизнеса и потребителей для поддержки соответствующих требованиям переводов, описав эту технологию как важный вариант для компаний, чьи поставщики хотят более быстрых расчетов, чем могут предложить традиционные международные банковские переводы.
Вместо без разбора расширения Flutterwave планирует развивать сервисы с учетом конкретных отраслей и их потребностей. Агбола назвал моду и электронную коммерцию областями, где компания может создавать более специализированные финансовые продукты, включая эскроу-сервисы, помогающие защитить покупателей и продавцов в ходе транзакций. Гана и Кения, добавил он, также являются важными рынками для планов компании по выходу за пределы платежей в услуги, связанные с банкингом.
Кредитование приносит возможности и риски
Выход в кредитование может стать для Flutterwave дополнительным источником дохода, но Агбола описал постепенный подход, а не немедленный выход на масштабное потребительское кредитование.
В настоящее время компания предоставляет ликвидность платежному бизнесу, в том числе авансируя средства, чтобы выплаты могли происходить до поступления денег от другой стороны. Она также планирует предоставлять обеспеченное финансирование и финансирование оборотного капитала компаниям и финтех-компаниям. Со временем компания хочет изучить кредитование предприятий в таких секторах, как производство, где краткосрочное финансирование может помочь компаниям удовлетворить операционные потребности.
Flutterwave также изучает данные транзакций для выявления неудовлетворенного спроса на кредиты. Агбола привел данные о платежах, согласно которым около 30% попыток транзакций в определенном наборе наблюдений не удались из-за нехватки средств. По его словам, эта закономерность может указывать на спрос на потребительское кредитование при условии, что компания сможет оценивать способность заемщиков погашать долги.
Однако он признал, что превращение этих наблюдений в кредитные продукты требует тщательного андеррайтинга и оценки рисков. Неудачный платеж автоматически не делает кого-то подходящим заемщиком. То, как компания выстроит этот потенциал андеррайтинга, определит, останутся ли ее кредитные амбиции сосредоточенными на бизнес-кредитах или со временем распространятся на потребителей.
Доверие будет значить не меньше, чем технологии
Расширение также поднимает вопросы о том, как Flutterwave будет защищать деньги клиентов, принимая на себя больше банковских обязанностей. На вопрос о том, что компания изменила внутри, чтобы заслужить доверие к клиентским депозитам, Агбола сначала ответил: «Ничего». Затем он объяснил, что Flutterwave с самого начала строил свою инфраструктуру вокруг доверия, но теперь прилагает больше усилий, чтобы сообщать о том, что он делает, как работают его системы и как он поддерживает бизнес.
Такое объяснение придает большее значение прозрачности, поскольку Flutterwave переходит к услугам, где клиенты доверяют ему деньги, к которым им может понадобиться доступ в любой момент.
Следующий этап компании будет зависеть не только от того, сможет ли она соединить платежи, депозиты, кредиты и международные переводы, но и от того, сможет ли она управлять рисками, которые приходят с этими услугами. Flutterwave хочет стать большим, чем компания, перемещающая деньги между бизнесом и их клиентами. Ее амбиция — стать частью инфраструктуры, на которую эти компании полагаются для работы и роста, — и то, сможет ли она стабильно выполнять это обещание, определит, насколько далеко приведет ее банковская стратегия.

