Почему ФРС часто читает инфляцию медленно, с опозданием — и неверно
Ключевые выводы
- •Июльский индекс потребительских цен вырос на 3,4% год к году — немного ниже июньских 3,5%, но всё ещё выше целевых 2% Федеральной резервной системы.
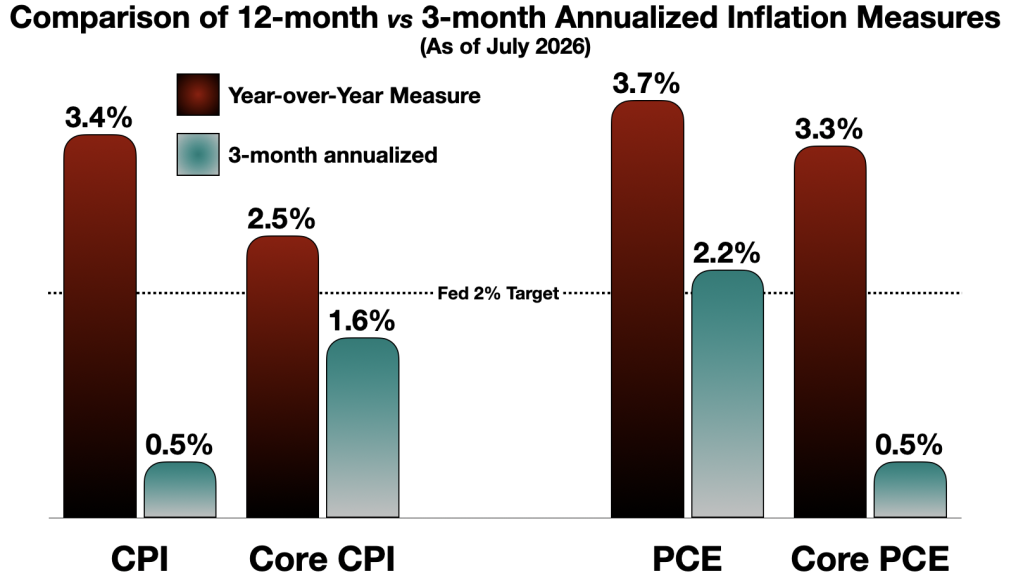
- •Годовой 3-месячный ИПЦ с мая составил лишь 0,49%, а годовой квартальный инфляционный nowcast ФРС Кливленда — 1,05%, что значительно ниже заголовочного значения.
- •Три президента региональных банков ФРС — Бет Хэммак, Нил Кашкари и Лори Логан — не согласились с решением последнего заседания FOMC и проголосовали за немедленное повышение процентных ставок.
- •Экономисты, включая Пола Кругмана, Джейсона Фурмана и бывших чиновников ФРС, поддержали более короткие 3–6-месячные окна усреднения как лучшие индикаторы инфляционного тренда, чем 12-месячные изменения.
- •Глава ФРС Кевин Уорш создал рабочие группы для пересмотра понимания ФРС инфляционных драйверов и улучшения оперативности экономических сигналов, используемых при принятии политических решений.
Федеральную резервную систему нередко описывают как водителя, который ведёт экономику, глядя в зеркало заднего вида: денежно-кредитная политика строится на том, где экономика была, а не на том, где она находится сейчас и куда движется. Объяснение простое: ФРС в значительной степени опирается на индикаторы, суммирующие предыдущие 12 месяцев, а такие меры могут запаздывать в отражении резкого сдвига в текущем темпе инфляции. Ставки высоки: двойной мандат Конгресса обязывает ФРС обеспечивать и стабильность цен, и максимальную занятость, а неверное прочтение инфляции способно повредить обеим целям.
Возьмём индекс потребительских цен (ИПЦ), который призван измерять «инфляцию» через отслеживание изменений потребительских цен. ИПЦ ежемесячно рассчитывается Бюро трудовой статистики на основе цен корзины товаров и услуг, а его заголовочное значение почти всегда приводится как изменение за 12 месяцев. Июльский ИПЦ составил 3,4% — чуть ниже июньских 3,5%, но всё ещё значительно выше целевых 2% ФРС.
На первый взгляд инфляция остаётся серьёзной проблемой, и некоторые чиновники ФРС глубоко обеспокоены. На последнем заседании Федерального комитета по открытым рынкам (FOMC) президенты трёх региональных банков ФРС проголосовали за немедленное повышение процентных ставок. Подобные dissent-голоса на FOMC относительно редки: двенадцать голосующих членов — Совет управляющих, президент Нью-Йоркского ФРС и сменяющийся состав президентов региональных банков — обычно поддерживают председателя. «Чем дольше сохраняется высокая инфляция, тем сложнее и дороже может быть вернуть её вниз», — сказала Бет Хэммак из Кливленда, добавив, что «ценовое давление расширяется, а не ослабевает, и потребители выражают отчаяние из-за устойчиво высоких цен».
Нил Кашкари из Миннеаполиса указал на риск того, что «высокая инфляция может укорениться», и спрогнозировал несколько повышений ставок. Лори Логан из Далласа была настроена так же пессимистично.
Большинство наблюдателей ФРС, тем временем, ждут значительного ужесточения денежно-кредитной политики в ближайшее время. Председатель Уорш говорил о необходимости продолжить борьбу с высокой инфляцией и пообещал, что ФРС выполнит свою цель в 2%.
Проблема кроется в самих цифрах. Значение ИПЦ в 3,4% — это сравнение год к году (YoY), показывающее, насколько выросли цены за последние 12 месяцев. Тренд последних трёх месяцев рассказывает другую, более актуальную историю: 3-месячный средний ИПЦ с мая в годовом выражении составляет лишь 0,49%.
Индекс цен производителей (PPI), также опубликованный на этой неделе, вырос на 4,7% — на первый взгляд тревожно, ведь цены производителей влияют на потребительские цены, хотя степень переноса сильно различается по отраслям. Однако в месячном выражении PPI стремительно снижается с апреля и был отрицательным в июне и июле; 3-месячный годовой темп составляет 1,6%.
Инфляционные ожидания также заметно охладели с мая — как по рыночным меркам (5-летний прогноз breakeven-инфляции, выводимый из разрыва доходностей 5-летних номинальных казначейских облигаций и сопоставимых 5-летних TIPS), так и по модели 1-летних инфляционных ожиданий ФРС Кливленда. Оба показателя дают ожидаемую инфляцию около 2,3% — значительно ниже заголовочного ИПЦ. Ожидания важны для политиков: устойчивые ожидания выше цели могут проникать в зарплато- и ценообразование, затрудняя борьбу с инфляцией.
Направление цен может разворачиваться быстрее, чем способен уловить годовой ИПЦ. По некоторым краткосрочным меркам «инфляция» уже достигла цели в 2%. Трейдеры, похоже, согласны: S&P 500 установил новый исторический рекорд на следующий день после публикации ИПЦ, а драйвером назвали «мягкие инфляционные данные». Рыночный консенсус по возможному сентябрьскому повышению ставки развернулся с 80% «да» месяц назад до примерно 67% «нет» сегодня. Даже The Wall Street Journal приветствовала возвращение «дезинфляции».
Неужели это статистический фокус? Вовсе нет. Тезис о том, что годовой квартальный (annualized quarterly, AQ) показатель инфляции может превосходить показатель год к году, — мейнстримная позиция среди экономистов и политиков. Нобелевский лауреат Пол Кругман поддержал эту идею: «В прошлом смотреть на изменения за последний год, возможно, имело смысл, но в экономике, переживающей такой turmoil, как мы наблюдали недавно, это слишком долгий лаг… многие экономисты сейчас фокусируются на изменениях за три или шесть месяцев».
Джейсон Фурман, возглавлявший Совет экономических консультантов при Обаме, написал в том же духе: «заголовочный ИПЦ, 12-месячное изменение общего индекса, привлекает наибольшее внимание публики… но для понимания инфляционного тренда лучше сосредоточиться на более коротком окне (3–6 месяцев)». Бывший председатель ФРС Джером Пауэлл и вице-председатель Лейл Брейнард нередко ссылались на данные об инфляции, рассчитанные за более короткие периоды усреднения. ФРС Кливленда публикует «инфляционный nowcast», AQ-версия которого для ИПЦ сейчас составляет 1,05%. Многие «академические» экономисты в уважаемых аналитических центрах или в самой ФРС поддержали более короткие окна усреднения. Как написал один из экономистов ФРС: «Инфляция обычно измеряется за прошлый год — это по своей природе медленный и обращённый назад показатель». (Заявление ФРС Кливленда о голосовании на июльском заседании FOMC)
Ущерб денежно-кредитной политике двоякий. Тяжёлая опора на ретроспективные данные затуманивает самые важные моменты тренда — моменты, когда всё меняется. А обращённый в прошлое фокус усугубляет лаг в реакции на эти изменения, что чревато серьёзными макроэкономическими последствиями.
Вспомним инфляционный всплеск 2021–2023 годов. В благожелательном прочтении ФРС отреагировала медленно, но повышения ставок, начавшиеся в середине 2022 года, сумели снизить инфляцию.
Те же исходные данные, рассмотренные через призму 3-месячного годового показателя, рисуют совсем иную картину. Инфляционный тренд изменился резко и значительно в середине 2022 года, упав с 10,1% до 1,9% за один квартал — структурное изменение. Трёхмесячный годовой ряд выявляет резкий сдвиг в краткосрочном темпе инфляции, тогда как стандартный ИПЦ сначала занижал, а затем завышал этот краткосрочный показатель.
Иначе говоря, денежно-кредитная политика оказалась медленной, запоздалой и потому, возможно, ошибочной. К моменту, когда ФРС начала повышать ставки, инфляционный всплеск уже заканчивался. Пожар закончился к тому времени, как пожарные открыли гидрант.
Можно возразить, что ужесточение конца 2022 — начала 2023 года предотвратило возобновление инфляции. Но монетарная политика так не работает. Милтон Фридман знаменито заметил, что денежно-кредитная политика подвержена «долгому и переменному лагу» между причиной и следствием, действием и результатом — грубо оцениваемому в 9–24 месяца. Чиновники ФРС в последние годы широко поддерживали этот взгляд. На пресс-конференции в ноябре 2022 года председатель Пауэлл употребил слово «lags» 17 раз, сигнализируя, что, по его мнению, результат политики ещё не проявился.
И насколько не проявился? Инфляционный эпизод начался в 2020/2021 году. Повышения ставок стартовали в марте 2022 года. Политика, возможно, начала влиять на экономику лишь в конце 2023 или в 2024 году — спустя годы после начала инфляционного кризиса и после того, как инфляция уже существенно снизилась.
Неспособность усвоить этот урок таит в себе актуальную опасность. Сегодня ФРС настроена на ужесточение, однако 3-месячный годовой ИПЦ указывает, что краткосрочный темп инфляции может быть ниже заголовочного годового значения. Отставив ИПЦ в сторону — есть ли сейчас основания для «сдерживания экономической активности», как предлагает президент Хэммак? Рынок труда ослабел: июльский показатель занятости оказался отрицательным, а данные за июнь и май были пересмотрены вниз почти вдвое. Участие в рабочей силе снижается. Ипотечные ставки растут, продажи жилья падают. Доходности облигаций находятся на многодесятилетних максимумах. Розничные продажи в июле снизились впервые за девять месяцев. Идут войны, геополитическая неопределённость высока, тарифы в хаосе, создавая неопределённость для бизнеса и потребителей. Индексы экономической неопределённости находятся на уровнях, последних раз виденных во время пандемии. Неужели сейчас момент нажимать на тормоза в ответ на заведомо ошибочный показатель инфляции?
Скрытая «ястребиность» ФРС вновь может расходиться с реальной экономикой. Кевин Уорш запустил серию рабочих групп, призванных, среди прочего, пересмотреть «то, как ФРС понимает инфляционные драйверы и реагирует на них» и «улучшить качество и оперативность реальных экономических сигналов, информирующих политические суждения ФРС». Инициатива похвальна и может решить описанные проблемы, но потребует времени. Между тем ФРС стоит внимательнее относиться к краткосрочным трендам, указывающим, что важная «смена инфляционного режима» может уже происходить.
«Вчерашние новости имеют свойство приниматься за то, что происходит прямо сейчас, — сказал Уорш в программной речи на экономическом симпозиуме в Джексон-Хоул. — Задача в том, чтобы понимать разницу. Иными словами, мы должны допрашивать реальность, чтобы не строить прогнозную политику на устаревших или неточных данных».
Мнения, выраженные в комментариях Fortune.com, принадлежат исключительно их авторам и не обязательно отражают взгляды и убеждения Fortune.
Этот материал был впервые опубликован на Fortune.com

