Bank of America предупреждает: председатель ФРС Кевин Уорш теряет доверие после решения по ставке
Ключевые выводы
- •Федеральный комитет по открытому рынку проголосовал 9-3 за сохранение ключевой ставки без изменений, что представляет собой необычно широкий размах разногласий для комиссии, которая обычно стремится к консенсусу.
- •Bank of America предупредил, что реакция рынка — медвежье укручение кривой, снижение акций и ослабление доллара — зеркально отражает шоки доверия, чаще ассоциирующиеся с центральными банками развивающихся рынков.
- •Исполнительный директор Employ America Сканда Амарнат прогнозирует три дополнительных повышения ставки до конца 2026 года после того, как Уорш отступил от ранее поданных сигналов о повышении в июле.
- •Профессор Мичиганского университета Джастин Волферс заявил, что намеренное сокращение форвардного руководства Уоршем возымело обратный эффект, заполнив рыночные пробелы неопределённостью вместо ясности.
- •Респонденты последнего отчёта Института управления поставками по обрабатывающей промышленности описали текущую ценовую волатильность и удлинение сроков поставки как более тяжёлые, чем условия во время пандемии COVID-19.
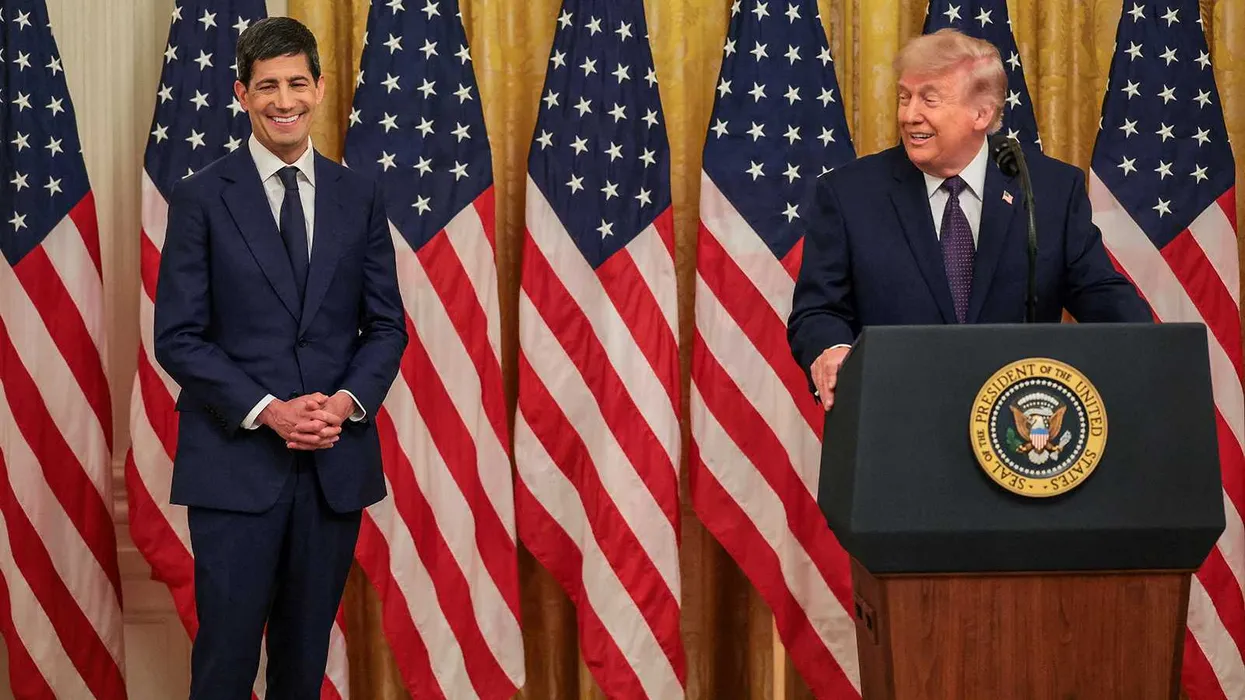
Председатель Федеральной резервной системы Кевин Уорш, назначенный президентом Дональдом Трампом и находящийся на своём посту всего несколько месяцев, сталкивается с нарастающими сомнениями относительно доверия к нему после последнего решения центробанка сохранить процентные ставки на прежнем уровне.
Федеральный комитет по открытому рынку проголосовал 9–3 за сохранение ключевой ставки без изменений — необычно широкий размах разногласий для комитета, который, как правило, стремится к консенсусу. Вслед за этим Bank of America распространил записку, в которой утверждалось, что Уорш выглядел слишком беспечным в отношении инфляции, что взволновало инвесторов, теперь ожидающих большего инфляционного риска и затяжной неопределённости.
«Пресс-конференция председателя ФРС Уорша после решения 9-3 сохранить ставку без изменений произвела мягкое впечатление, не принесла ни хороших, ни плохих новостей и лишь добавила неопределённости», — говорится в сообщении Bank of America. «Рынок немедленно отреагировал медвежьим укручением кривой, высокими инфляционными брейкивнами и более высокими премиями за риск. Более крутая кривая, снижение акций и ослабление доллара — это типичная динамика цен, связанная с шоками доверия, с которыми сталкиваются центральные банки развивающихся рынков».
Сравнение с центральными банками развивающихся рынков показательно: шоки доверия у крупных монетарных ведомств случаются сравнительно редко, и когда инвесторы начинают сомневаться в решимости председателя ФРС бороться с инфляцией, доходности долгосрочных казначейских облигаций, как правило, растут, поскольку держатели требуют большей компенсации за инфляционный и политический риск.
Журналист Bloomberg Джо Вайзентал отметил оценку банка в социальных сетях: https://x.com/TheStalwart/status/2084243057407320520
Исполнительный директор Employ America Сканда Амарнат отметил, что Уорш ранее сигнализировал о возможном повышении ставок в июле, но в итоге отступил. «И теперь комитет компенсирует это дополнительными повышениями в 2026 году. Три повышения — правильный базовый сценарий на оставшуюся часть года», — заявил Амарнат.
Доверие к Уоршу также поставил под сомнение Тим Дьюи, главный экономист США в SGH Macro Advisors.
Профессор экономики и государственной политики Мичиганского университета Джастин Волферс затронул эту тему в своём подкасте, утверждая, что стратегия Уорша по сокращению руководящих указаний возымела обратный эффект. «Рынки прислушиваются не только к действиям ФРС. Они прислушиваются к тому, что ФРС говорит о своих убеждениях. Когда это послание становится неясным, неопределённость заполняет пробел», — сказал Волферс. Он добавил: «Меньшая ясность породила большую неопределённость». https://x.com/JustinWolfers/status/2084077737552064742 https://x.com/JustinWolfers/status/2084062733050232900
Отдельно Вайзентал привёл комментарии из последнего отчёта Института управления поставками (ISM) по обрабатывающей промышленности, в котором два респондента описали текущую ситуацию как худшую, чем во время пандемии COVID-19. https://x.com/TheStalwart/status/2084242420833595482 https://x.com/TheStalwart/status/2084279259560820808
«В мире металлов не предвидится нормализации», — заявил респондент из сектора первичных металлов. «Меня тянет вернуться в хаос пандемии коронавируса, который был более управляемым, чем то, в чём мы сейчас находимся. По крайней мере, бизнес идёт лучше; однако составляющие хорошего бизнеса — нет. Резкие падения цен на алюминий сделают ситуацию ещё интереснее, поскольку уровень предложения не позволит этим снижениям закрепиться повсеместно. Довести это до понимания клиентов не всегда легко».
Представитель сектора электрического оборудования, бытовой техники и компонентов разделил эту оценку: «Ценовую волатильность и удлинение сроков поставки на этом рынке можно считать худшими, чем в эпоху пандемии. Во время COVID-19 мы наблюдали всплеск повышений цен и закупок запасов, что привело к ограничениям, которые в конечном итоге выровнялись. Сейчас мы видим лишь последовательные восходящие тренды как по ценам, так и по срокам поставки, которые не показывают признаков замедления». https://x.com/IrvingSwisher/status/2084246644053184810

