Производные на Ethereum держат экспозицию $30,59 млрд, пока ликвидации длинных позиций опережают короткие
Ключевые выводы
- •Открытый интерес на фьючерсах Ethereum по состоянию на 17 октября составлял $30,59 млрд (12,63 млн ETH) после суточного снижения на 0,42%, при этом Binance занимала наибольшую долю — $8,73 млрд.
- •Ликвидации были смещены в сторону лонгов: за 24 часа закрыто 3 222 длинные позиции против 2 181 коротких, за последние 12 часов — 2 651 против 876, при положительном финансировании около 0,0053 лонги продолжали платить шортам.
- •Коллы составляли 61,75% открытого интереса на опционы Ethereum, однако 24-часовой объём путов (420 513 ETH) незначительно превысил объём коллов (414 521 ETH), отражая сбалансированный краткосрочный поток.
- •Уровни max pain расходились по биржам перед экспирацией 30 октября: Deribit и Binance — около $2,500, OKX — около $2,650; крупнейшей отдельной позицией был колл Deribit от 25 декабря на $3,200 — 69 667 ETH.
- •Опционная экспозиция CME сократилась примерно до 50 000 ETH к октябрю против более 500 000 ETH ранее в 2026 году, что говорит о снижении институционального следа на фоне более крупных криптонативных фьючерсных рынков.
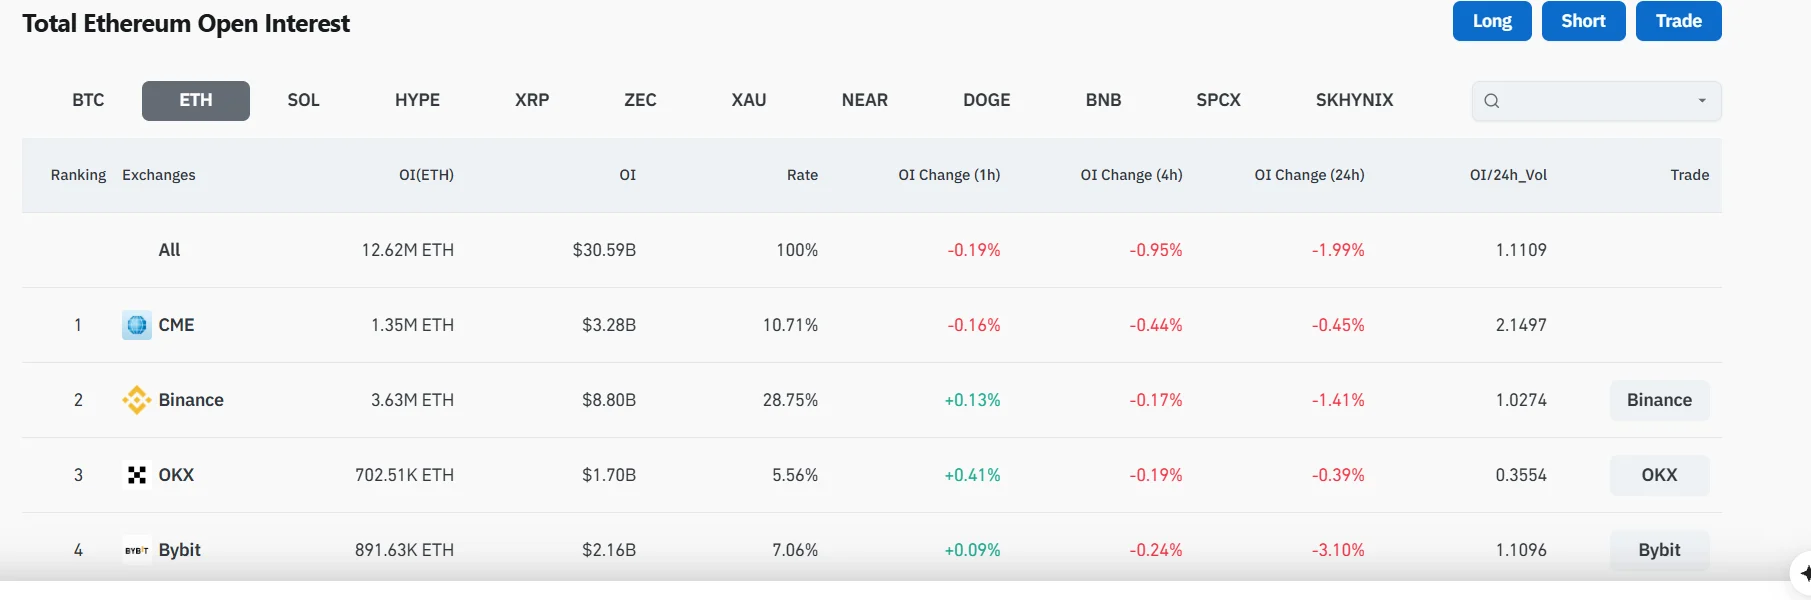
По данным Blockonomi, открытый интерес на фьючерсах Ethereum по состоянию на 17 октября составлял $30,59 млрд, при этом совокупная фьючерсная книга за предыдущие 24 часа снизилась на 0,42%. Общая картина неоднозначна: опционные позиции остаются смещёнными в сторону коллов, но ликвидации как за 24-часовые, так и за 12-часовые периоды чаще затрагивали длинные позиции, чем короткие, а положительные ставки финансирования вынуждали держателей лонгов платить шортам.
На прошлой неделе ETH торговался в диапазоне $2,324–$2,575, а 17 октября внутри дня цена была около $2,428. Коллы составляли 61,75% открытых опционных контрактов, однако 24-часовой объём путов незначительно превысил объём коллов — сочетание, отражающее значительные, но разделённые позиции, а не единый направленный сигнал. Это различие важно: коллы могут использоваться в стратегиях хеджирования, а высокий уровень плеча делает позиции более уязвимыми при резких движениях цены.
Открытый интерес на фьючерсах снижается с $30,59 млрд
Открытые фьючерсы на Ethereum составили 12,63 млн ETH стоимостью $30,59 млрд после суточного снижения на 0,42%. Открытый интерес отслеживает активные контракты, а не завершённые сделки, то есть измеряет капитал, всё ещё подверженный будущим изменениям цены; сам по себе он не указывает направление рынка. Его масштаб всё же важен для рыночной механики: чем больше книга с плечом, тем больше позиций подвержено принудительному закрытию при резких движениях цен.
Binance занимала наибольшую долю в публикуемых фьючерсных рейтингах — $8,73 млрд, или 28,55% от общего объёма. Далее следовала MEXC с $3,25 млрд, незначительно опережая CME с $3,24 млрд. Hyperliquid держала $2,61 млрд, Bybit — $2,15 млрд, Bitget — $2 млрд: ликвидность распределена между централизованными платформами, регулируемой биржей и DEX бессрочных контрактов.
Динамика по биржам была неравномерной. MEXC увеличила открытый интерес на 6,49%, Bitget — на 1,22%, тогда как Bitunix снизилась на 11,27%, BingX потеряла 7,57%, Hyperliquid сократилась на 1,70%, а CME — на 1,11%: картина избирательного, а не широкого роста плеча. Открытый интерес в долларовом выражении может меняться вместе с ценой ETH даже при меньших изменениях количества контрактов — это следует учитывать при сравнении площадок.
Ликвидации смещены в сторону лонгов
Несмотря на большой совокупный объ, недавние данные по ликвидациям были в пользу шортов. За 24 часа рынок зафиксировал 3 222 ликвидации длинных позиций против 2 181 коротких. Дисбаланс был шире в последнем 12-часовом окне: 2 651 ликвидация лонгов против 876 шортов. Ликвидации — это механические события: биржи принудительно закрывают позиции с плечом, когда маржа больше не покрывает убытки, а ликвидации лонгов означают закрытие длинных позиций при падении цен. Положительное финансирование около 0,0053 означало, что лонги продолжали платить шортам за поддержание позиций. Финансирование — это периодический платёж между держателями бессрочных фьючерсов (производных контрактов без даты экспирации), призванный удерживать их цену привязанной к споту.
Опционная книга смещена в коллы, но поток сбалансирован
Опционы на Ethereum включали 1,59 млн ETH в коллах против 983 689 ETH в путах, что давало коллам 61,75% открытого интереса. Однако свежий поток был практически сбалансирован: 24-часовой объём составил 414 521 ETH в коллах и 420 513 ETH в путах. Соотношение объёмов путов и коллов — широко отслеживаемый индикатор краткосрочных позиций, хотя он отражает свежий поток, а не накопленную экспозицию.
Преобладание коллов не доказывает, что каждый держатель ожидает немедленного роста. Трейдеры могут использовать коллы для хеджирования короткой экспозиции или построения спредов. Активность путов у спота также оставалась заметной: путы Bybit на $2,100 и $2,200 лидировали по объёму среди нескольких контрактов, при этом коллы на $2,500 активно торговались на Binance и Bybit.
Колл Deribit от 25 декабря на $3,200 занимал наибольшую отдельную позицию — 69 667 ETH. Колл биржи на $2,200 держал 51 016 ETH, а колл от 30 октября на $2,600 — 38 043 ETH. Эти позиции охватывают несколько ценовых уровней и дат экспирации и не представляют единого однозначно бычьего взгляда.
Показатели max pain расходятся по биржам
Уровни max pain опционов различались между площадками. Для экспирации 30 октября Deribit и Binance указывали на $2,500, а OKX — около $2,650. Для 25 декабря Deribit показывала $2,200, OKX — $2,300, Binance — $2,500. Max pain — это теоретический уровень, минимизирующий выплаты, а не общерыночная ценовая цель. Поскольку до экспирации 30 октября на дату данных оставалось менее двух недель, этот межбиржевой разброс служит ориентиром состояния опционных книг перед расчётом.
Опционный след CME сокращается
Опционная экспозиция CME к октябрю снизилась примерно до 50 000 ETH против более 500 000 ETH в начале 2026 года. Её долларовые позиции упали почти до $10 млн после превышения $70 млн в конце 2025 года: производные на Ethereum остаются разделёнными между сократившимся институциональным опционным следом на CME и более крупными криптонативными фьючерсными рынками.
В совокупности данные изображают рынок со значительной открытой экспозицией и опционными позициями, смещёнными в коллы, где недавниерики ликвидаций и финансирования давят на плечевые лонги — но без единого направленного сигнала.
Источник: Blockonomi

