Электрические грузовики прошли путь от невозможного до неизбежного
Ключевые выводы
- •Мировые продажи средне- и крупнотоннажных автомобилей с нулевыми выбросами выросли на 86% в 2025 году до более чем 520 000 единиц, на Китай пришлось почти 90% от общего объема.
- •Батарейные модели заняли почти 30% рынка крупнотоннажных грузовиков Китая в 2025 году; продажи тяжелых батарейных электрогрузовиков достигли почти 240 000, более чем удвоившись за год.
- •В конце 2024 года автопарк ЕС насчитывал более 15 000 батарейных электрогрузовиков против лишь около 170 водородных, что отражает коммерческое доминирование батарей над топливными элементами.
- •Европейское возобновляемое дизельное топливо HVO торговалось примерно вдвое дороже ископаемого дизеля, что ограничивает его масштабируемость по сравнению с прямой электрификацией.
- •Правила ЕС требуют от новых крупнотоннажных автомобилей сократить выбросы CO2 на 45% к 2030 году и на 90% начиная с 2030 года по сравнению с уровнем 2019 года, устанавливая фиксированные сроки для продаж грузовиков с нулевыми выбросами.
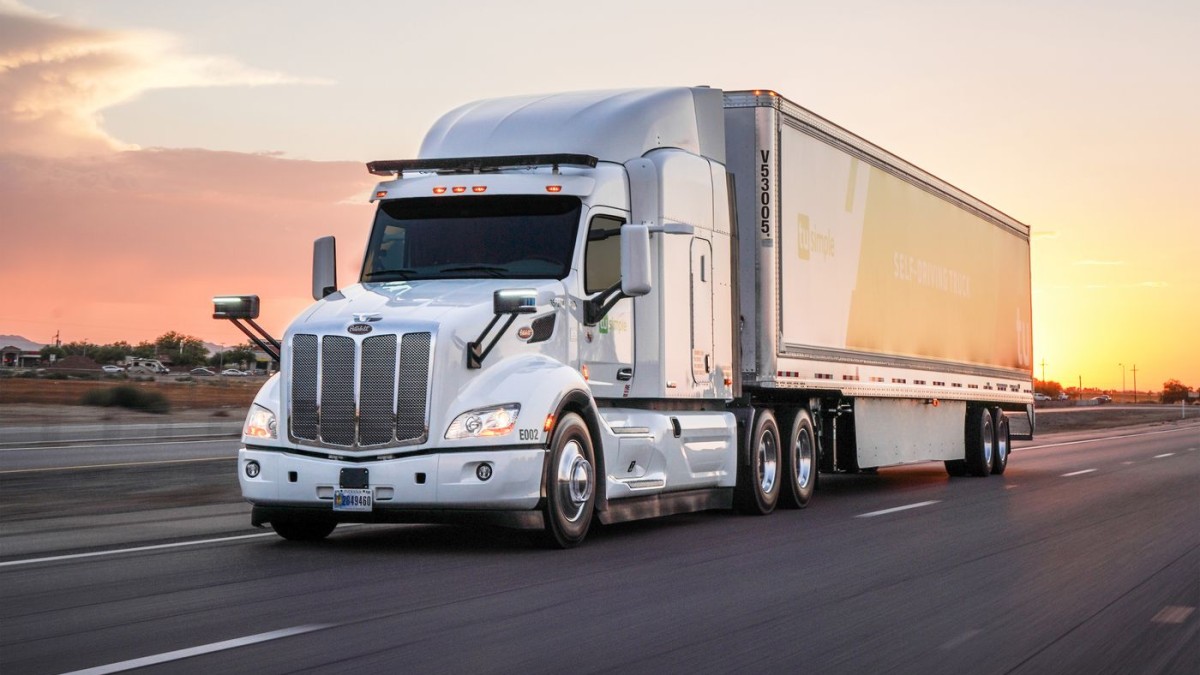
Крупнотоннажные грузовики должны были стать тем местом, где батареи переставали работать.
Критики признавали, что электромобили справятся с поездками в школу и на работу, однако дальние грузоперевозки, по их мнению, требовали запаса хода, быстрой заправки и максимальной грузоподъемности. Батареи были бы слишком большими, слишком тяжелыми и слишком медленными в зарядке. Автобусы могли бы электрифицировать предсказуемые городские маршруты, но серьезный грузовой транспорт потребовал бы дизеля, водорода или возобновляемых жидких топлив.
Рынок начинает выносить иной вердикт. Мировые продажи средне- и крупнотоннажных автомобилей с нулевыми выбросами выросли на 86% в 2025 году, превысив 520 000 единиц, согласно новым данным Международного совета по чистому транспорту. На Китай пришлось почти 90% продаж, но европейский рынок также ускорился: доля грузовиков с нулевыми выбросами выросла примерно с 2,5% до 4,5% новых продаж, а доля батарейных электробусов увеличилась с 18,5% до 24,8%.
Абсолютные цифры пока скромны на фоне мирового дизельного парка; направление — нет. Электрический тяжелый транспорт перешел из стадии технической возможности в стадию коммерческого масштабирования. Вопрос больше не в том, могут ли батареи двигать грузовики и автобусы, а в том, успеет ли инфраструктура за автомобилями, которые покупатели начинают приобретать.
Китай уже опроверг аргумент о весе и запасе хода
В 2025 году Китай продал примерно 457 300 средне- и крупнотоннажных автомобилей с нулевыми выбросами. Продажи только тяжелых батарейных электрогрузовиков достигли почти 240 000, более чем удвоившись за год, а батарейные модели заняли почти 30% рынка крупнотоннажных грузовиков Китая.
Отчасти этот рост отражает политику государства, программы поддержки покупок и необычайно конкурентоспособную цепочку поставок батарей в Китае. Замена батарей также важна в горнодобыче, портах и на固定的 грузовых коридорах, где стандартизированные операции делают быструю замену практичной.
Но одна лишь политика не объясняет принятие автопарками в таком масштабе. Коммерческие грузовики — это производственные активы, и операторы чрезвычайно заботятся об утилизации, затратах на энергию, обслуживании, грузоподъемности и простое. Экономически неудачный автомобиль не становится привлекательным лишь потому, что на нем стоит «зеленая» этикетка.
Цены на батареи и характеристики автомобилей изменили расчет. По данным МЭА, средние цены на батареи снизились еще на 8% в 2025 году, а спрос на батареи со стороны электрогрузовиков более чем удвоился. Литий-железо-фосфатные батареи снизили затраты, повысили долговечность и уменьшили зависимость от никеля и кобальта, а улучшенная плотность энергии увеличила запас хода без пропорционального роста веса батареи.
Электрогрузовики в Китае уже достигли паритета с дизелем по совокупной стоимости владения в ряде применений. По прогнозам, Европа достигнет широкого паритета примерно к 2030 году согласно «Global EV Outlook» МЭА. После пересечения этого порога высокий годовой пробег становится преимуществом, а не барьером: каждый километр дает более дешевому и эффективному электроприводу еще одну возможность окупить более высокую цену покупки.
Топливные элементы проигрывают рыночный тест
Водородные топливные элементы долгое время представлялись естественным решением с нулевыми выбросами для тяжелого транспорта. Они предлагали привычное время заправки и избавляли от самых больших батарей. Технически это остается возможным. Коммерчески батареи вырываются вперед.
В конце 2024 года автопарк ЕС насчитывал более 15 000 батарейных электрогрузовиков, но лишь около 170 водородных. За тот год было зарегистрировано около 7 500 новых батарейных грузовиков против всего 106 водородных моделей. Разрыв был аналогичным и по автобусам: около 6 600 новых батарейных электробусов против 113 водородных, по данным Европейской комиссии. На более широком европейском рынке автобусов в 2025 году было зарегистрировано около 11 607 батарейных электробусов и 558 автобусов на топливных элементах. Водород растет в некоторых муниципальных парках, но батареи продавались более чем в двадцать раз лучше.
Производители голосуют в том же направлении. В 2024 году в ЕС было доступно более 100 моделей батарейных электрогрузовиков против примерно 20 моделей на топливных элементах.
Причина не только в стоимости автомобиля. Зеленый водород необходимо произвести, сжать или сжижить, перевезти и заправить, прежде чем он будет преобразован обратно в электричество в автомобиле, тогда как батарея использует электричество гораздо более напрямую. Водородные станции дороги и слабо используются при малых автопарках, что удерживает цены на топливо высокими и откладывает масштаб, необходимый для их снижения.
Топливные элементы могут сохранить ниши, где экстремальный запас хода, удаленная эксплуатация или очень высокая интенсивность использования делают зарядку необычайно сложной. Но бремя доказательства сместилось. Водород больше не является предполагаемым победителем в тяжелом транспорте, ожидающим инфраструктуры; он стал специализированной альтернативой, пытающейся не отстать от рынка батарей, уже набирающего масштаб.
Возобновляемый дизель не может масштабироваться как электричество
Биодизель и гидроочищенное растительное масло дают иное преимущество: они могут снизить выбросы существующих дизельных автомобилей без замены грузовика или строительства зарядной инфраструктуры. Это делает их полезными в течение длительного обновления автопарка и потенциально важными в удаленных, унаследованных или специализированных применениях.
Но возобновляемые топлива сохраняют главную слабость сгорания: оператор должен продолжать покупать топливо. Они также конкурируют за ограниченные поставки отработанного кулинарного масла, животных жиров, растительных масел и другой устойчивой биомассы — сырья, на которое претендуют авиация, судоходство, химическая промышленность и существующие дорожные парки. Даже после того как недавние потрясения на нефтяном рынке сократили ценовой разрыв, европейское HVO торговалось примерно вдвое дороже ископаемого дизеля. МЭА ожидает, что мировое использование биотоплива более чем удвоится к 2030 году, но это составит лишь около 6% текущего мирового предложения нефти.
Электричество не безгранично, а сети требуют огромных инвестиций. Тем не менее возобновляемая энергия может расширяться каждый год, не дожидаясь нового урожая отходных масел, а электроприводы используют эту энергию гораздо эффективнее, чем преобразование биомассы или возобновляемого электричества в жидкое топливо и сжигание его в двигателе.
Поэтому возобновляемый дизель ценен именно там, где прямая электрификация остается hardest всего сложнее. Рассматривать его как основное решение для всего грузового парка означало бы расходовать дефицитный ресурс в секторе, где батареи становятся все более жизнеспособными.
Узкое место сместилось в зарядку
Электрогрузовики во многих рынках остаются в два-три раза дороже в покупке, чем дизельные аналоги. Потери грузоподъемности все еще важны на самых длинных маршрутах, холодная погода снижает запас хода, и дальнемагистральный грузовик не может часами ждать у ненадежной зарядной станции. Это реальные ограничения — но все чаще это инфраструктурные ограничения, а не фундаментальные пределы силовой установки.
Зарядка в депо уже может покрыть многие городские, региональные операции и операции с возвращением на базу. Электрификация дальних перевозок требует мощных зарядных устройств в логистических узлах и вдоль основных коридоров в сочетании с сетевыми подключениями, способными одновременно снабжать несколько грузовиков. В Европе уже более 1 000 специализированных грузовых зарядных точек, но их развертывание значительно отстает от потребностей массового рынка.
Сетевое согласование может занимать годы. Оператор автопарка может заказать грузовики быстрее, чем энергосбытовая компания усилит подключение депо, а неудачно расположенные зарядные станции могут простаивать, пока критические грузовые маршруты остаются не покрытыми.
Поэтому политический приоритет должен сместиться за пределы субсидий на автомобили. Правительствам нужны скоординированное планирование грузовых коридоров, более быстрые сетевые подключения, прозрачные карты мощности, поддержка финансирования депо и предсказуемые дорожные сборы, поощряющие эксплуатацию с нулевыми выбросами. Регулирование также действует в том же направлении: правила ЕС требуют от новых крупнотоннажных автомобилей сокращать выбросы CO2 на 90% начиная с 2030 года по сравнению с уровнем 2019 года, с промежуточной целью в 45% на 2030 год, что дает производителям фиксированные сроки для продажи грузовиков с нулевыми выбросами. Автомобиль приходит; система вокруг него опаздывает.
Тяжелый транспорт следует знакомой кривой
Электрогрузовики и автобусы не заменят все дизельные автомобили за несколько лет. Китай доминирует в текущих продажах, Европа все еще ниже 5% доли грузовиков, а многие развивающиеся рынки не имеют надежных сетей и доступного финансирования.
Но чистые технологии часто выглядят маргинальными непосредственно перед тем, как масштаб меняет рынок. Солнечная энергетика, батареи и электромобили прошли тот же этап: дорогие демонстрации становились улучшающимися продуктами, затем производственные объемы снижали затраты, а прогнозы внедрения раз за разом оказывались консервативными. Тяжелый транспорт теперь входит в этот цикл.
Топливные элементы и возобновляемые топлива выживут там, где их характеристики оправдывают дополнительную стоимость. Однако массовый рынок все чаще выбирает простейшую энергетическую цепочку: электричество в батарею, затем прямо в колеса.
Считалось, что электрогрузовики проиграют, потому что батареи слишком тяжелы. Они начинают побеждать, потому что дизель слишком дорог, чтобы продолжать его сжигать.
Автор: Леон Стилле (Leon Stille) для Oilprice.com

