ЕЦБ заявил, что офлайн-платежи цифровым евро останутся конфиденциальными, тогда как банки будут отслеживать онлайн-транзакции
Ключевые выводы
- •Офлайн-платежи цифровым евро будут хранить записи транзакций на устройствах пользователей, и Евросистема не будет напрямую связывать их с личностями плательщиков.
- •Онлайн-платежи цифровым евро будут доступны финансовым посредникам, что, по словам ЕЦБ, необходимо для соблюдения требований по противодействию отмыванию денег.
- •Данные обследований ЕЦБ показывают, что использование наличных в точках продаж еврозоны снижается с 2019 года, тогда как карточные и мобильные платежи растут.
- •ЕЦБ планирует ввести лимиты на хранение и требование перевода торговцами средств в течение 24 часов; по данным банка, без таких лимитов из банков могли бы уйти до €700 млрд.
- •Европейский парламент и Совет ЕС готовятся проголосовать по правовой базе, и выпуск цифрового евро может начаться только после принятия законодательства.
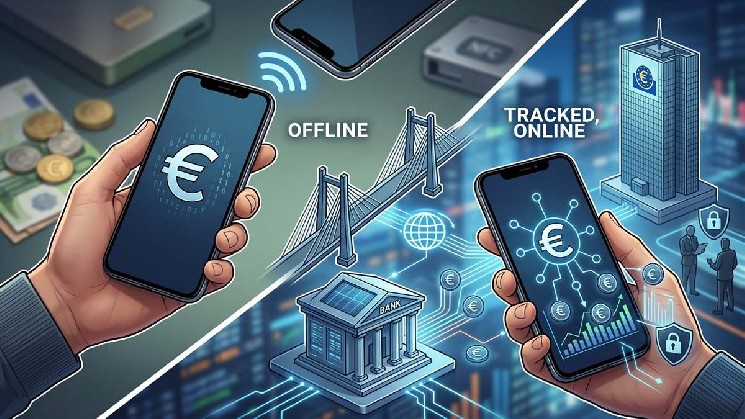
Европейский центральный банк (ЕЦБ) подтвердил, что офлайн-платежи цифровым евро обеспечат конфиденциальность на уровне наличных, тогда как онлайн-транзакции останутся под прямым мониторингом коммерческих банковских институтов.
Заявление сделал Пьеро Чиполлоне, член исполнительного совета ЕЦБ, чьи комментарии описывают двухуровневую модель конфиденциальности: строгая приватность ограничивается офлайн-каналом, тогда как подключенный канал — где сосредоточена основная часть современной коммерческой активности — остается видимым для финансовых посредников.
Такое решение появилось, когда ЕЦБ сталкивается с платежным ландшафтом, который, по его собственным данным обследований, отходит от наличных: исследования центрального банка показывают, что доля транзакций в точках продаж еврозоны, оплачиваемых наличными, неуклонно снижается с 2019 года, тогда как карточные и мобильные платежи — часто обрабатываемые неевропейскими сетями, такими как Visa и Mastercard, — растут. Европейские чиновники отчасти позиционируют цифровой евро как вопрос платежной автономии, предлагая блоку публичную альтернативу частным платежным системам, в которых доминируют иностранные игроки.
Офлайн-конфиденциальность, онлайн-видимость
В офлайн-режиме записи транзакций будут оставаться ограниченными устройствами пользователей, и Евросистема не будет напрямую связывать личности с этими платежами. Однако, обусловливая конфиденциальность исключительно офлайн-настройками, центральный банк отводит приватности роль периферийного сценария использования в условиях все более цифровизируемой экономики. Это контрастирует с физическими наличными, которые по своей конструкции не оставляют следа транзакций ни в каком сценарии.
В подключенном канале финансовые посредники будут иметь полный доступ к транзакционным данным под предлогом соблюдения нормативных требований по противодействию отмыванию денежных средств (AML). Хотя ЕЦБ ссылается на доказательства с нулевым разглашением в онлайн-среде, чтобы ограничить доступ эмитирующего центрального банка к данным, постоянный доступ, предоставленный коммерческим банкам, гарантирует, что повседневные транзакции остаются в периметре институционального мониторинга — архитектура, подчиняющая индивидуальные права на частную жизнь централизованному надзору.
CBDC против криптовалют
Эта модель подчеркивает принципиально иную природу цифровых валют центральных банков (CBDC) по сравнению с такими криптовалютами, как Bitcoin. В то время как Bitcoin был создан, чтобы наделить людей финансовым суверенитетом и децентрализацией, цифровой евро функционирует как государственный инструмент централизованного контроля и финансового надзора, сохраняющий роль финансового посредничества.
ЕЦБ не одинок в этом направлении: десятки центральных банков разрабатывают или тестируют розничные CBDC — от пилотных проектов e-CNY в Китае до действующих внедрений, таких как Sand Dollar на Багамах и eNaira в Нигерии, — все они являются государственными инструментами, работающими на централизованно управляемой инфраструктуре, а не в сетях без разрешений (permissionless).
Техническая архитектура и риск, возложенный на пользователя
Техническая конструкция предусматривает защищенные аппаратные элементы в мобильных телефонах для предотвращения двойного расходования в офлайн-операциях, при этом весь риск физической утери или повреждения устройства перекладывается на пользователя. Поскольку офлайн-балансы хранятся только на самом аппарате, утерянное или поврежденное устройство подвергает эти средства риску.
В отличие от свободного рынка криптоактивов, где технология блокчейн способствует взаимодействию без разрешений, цифровой евро вводит сдерживающие меры, призванные защитить традиционную банковскую систему.
Лимиты на хранение и правила перевода средств для торговцев
Проведенные самим ЕЦБ симуляции признают, что без лимитов на хранение до €700 млрд депозитов могут покинуть коммерческие институты. В результате нормативная база введет строгие ограничения на индивидуальные остатки и обяжет торговцев переводить свои средства в течение 24 часов, напрямую ограничивая свободу граждан сберегать и управлять собственным капиталом.
Предстоящий законодательный шаг
На фоне глобальных предупреждений о рисках массовой слежки, присущих цифровым валютам центральных банков, Европейский парламент и Совет Европейского союза готовятся проголосовать по правовой базе цифрового евро — шаг, который формализует расширение государственного надзора на европейские системы цифровых платежей. Законодательное предложение было внесено Европейской комиссией в июне 2023 года, а ЕЦБ, вступивший в формальную фазу подготовки проекта в ноябре 2023 года, заявил, что выпуск может начаться только после принятия этого законодательства.
Источник: CryptoNews | Crypto Economy

