Стив Камин: чувствительность доллара к кривой доходности стала отрицательной после тарифов «Дня освобождения»
Ключевые выводы
- •Чувствительность доллара к дифференциалу кривых доходности США и зарубежных стран была в основном положительной до начала второго срока Трампа: более высокая относительная доходность 10-летних UST обычно укрепляла валюту.
- •Сразу после объявления «взаимных» тарифов2 апреля 2025 года («День освобождения») чувствительность доллара к доходности стала отрицательной и начала широко колебаться вокруг более низкой базовой линии.
- •Доходность Treasuries продолжает расти без укрепления доллара, что нарушает историческую закономерность, которой аналитики пользовались для чтения динамики доходности как сигнала о перспективах процентных ставок.
- •В рамках модели реальных процентных дифференциалов Камин утверждает, что растущая доходность при неукрепляющемся долларе указывает на повышенные риски, а не на более высокий путь краткосрочных ставок.
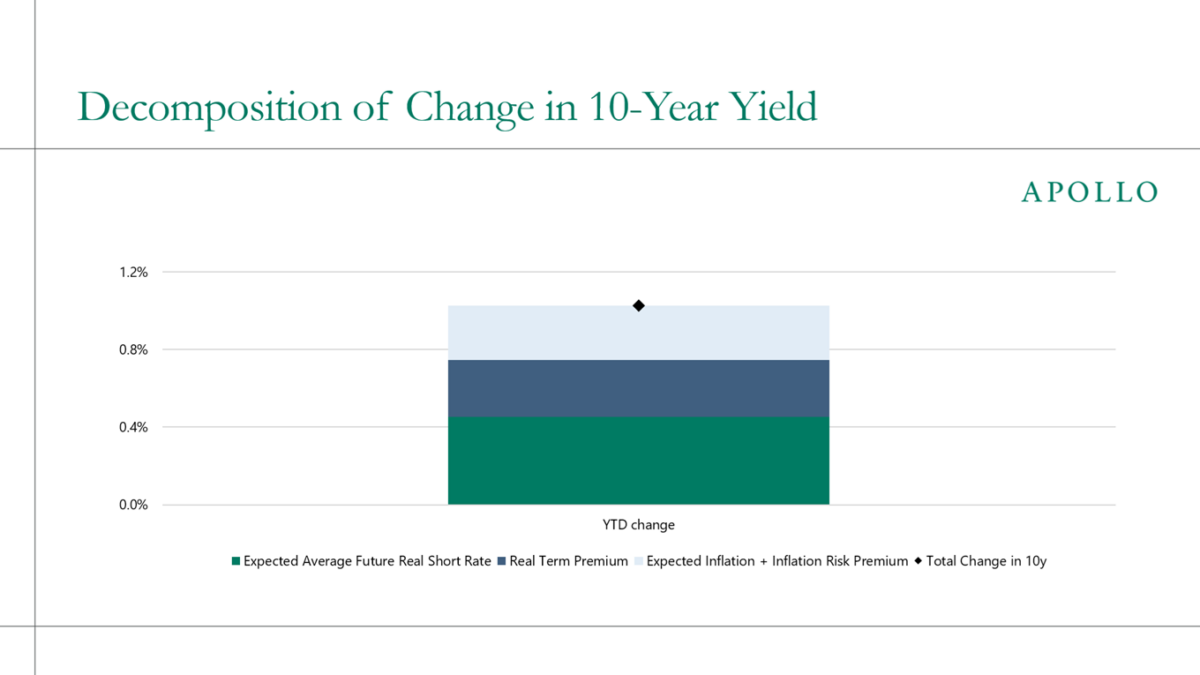
- •Торстен Слок из Apollo Global Management оценивает рост десятилетней доходности с начала года примерно в один процентный пункт, распределяющийся примерно поровну между ростом реальных краткосрочных ставок и реальной премией за риск, инфляционными ожиданиями и инфляционным риском.
Экономист Стив Камин, бывший директор отдела международных финансов Совета управляющих ФРС, чья колонка публикуется Американским институтом предпринимательства (AEI), сообщает о заметном изменении в реакции доллара на динамику доходности США с начала второго срока президента Дональда Трампа — сдвиге, который затрагивает одну из самых устойчивых закономерностей валютного рынка.
До начала второго срока Трампа чувствительность доллара к разнице между наклоном кривой доходности США и иностранными кривыми доходности была в основном положительной, как и ожидалось: рост доходности 10-летних облигаций США относительно зарубежных укреплял доллар. Именно такую закономерность предполагает стандартный валютный анализ, поскольку более высокая относительная доходность обычно привлекает капитал в американские активы и поддерживает валюту.
Но сразу после «Дня освобождения» 2 апреля 2025 года, когда Трамп потряс мир объявлением «взаимных» тарифов, эта чувствительность стала отрицательной и начала широко колебаться вокруг более низкой базовой линии, пишет Камин. Изменение чувствительности доллара еще очевиднее при сравнении ее среднего значения за период до «Дня освобождения» со средним значением после него. На практике это означает, что доходность Treasuries продолжает расти без сопутствующего укрепления доллара — отход от исторического сценария, которым аналитики пользовались, интерпретируя динамику доходности как сигнал о перспективах процентных ставок.
Полная колонка, "Доходность Treasuries продолжает расти. Доллар, возможно, объяснит почему,", опубликована AEI, а ее фрагмент появился на Econbrowser.
Камин формулирует вывод так: если модель реальных процентных дифференциалов — стандартная схема, связывающая курсы валют с разрывами ставок с поправкой на инфляцию между странами, — является правильной оптикой для осмысления ключевого драйвера динамики доллара, то растущая доходность при отсутствии укрепления валюты указывает на повышенные риски, а не на более высокий путь краткосрочных ставок.
В поддержку такой трактовки Камин ссылается на данные Торстена Слока, главного экономиста Apollo Global Management: изменение десятилетней доходности с начала года составило около одного процентного пункта, причем примерно половина приходится на рост реальных краткосрочных ставок, а вторая половина — на реальную премию за риск, инфляционные ожидания и инфляционный риск. Это разделение имеет ключевое значение для интерпретации: в рамках Камина именно разграничение того, какая часть движения доходности отражает ожидания по краткосрочным ставкам, а какая — риск, определяет, следует ли читать рост доходности как историю о более высоких ставках или как историю о рисках.
Источник: Стив Камин через Econbrowser; разложение доходности — Торстен Слок.

