Статистика банкротств в криптоиндустрии 2026: крахи бирж, потери инвесторов и факторы риска
Ключевые выводы
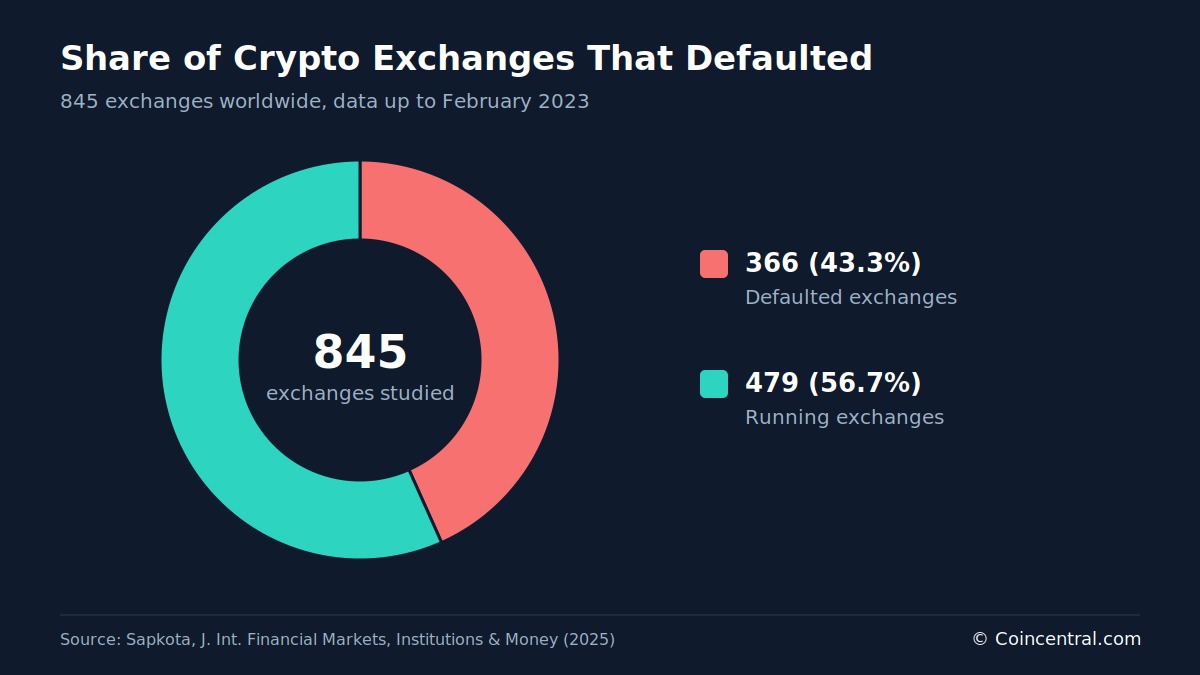
- •Исследование 845 криптобирж классифицировало 366, или 43,3%, как допустившие дефолт к февралю 2023 года — намного выше годового уровня банкротств около 1% на традиционных фондовых рынках.
- •BIS оценил, что в 2022 году исчезло более 1,8 трлн долларов криптовалютной рыночной стоимости, при этом на крахи TerraUSD и FTX пришлось около 650 млрд долларов этих потерь.
- •Данные BIS об использовании приложений указывают, что большинство новых пользователей входили после роста цен, и при его допущениях о покупках медианный инвестор к декабрю 2022 года потерял 431 доллар из вложенных 900.
- •Действующие биржи существовали в среднем 5,6 лет против 3,0 лет у обанкротившихся, а более долгая история работы, большее число листингованных монет и сертификация были связаны с более низкими шансами дефолта.
- •Сводный отчёт насчитал 3,7 млн несостоявшихся токенов из почти 7 млн листингованных с 2021 года — уровень провалов 52,7%, хотя методология отчёта не раскрыта.
Провалы в криптоиндустрии затронули биржи, токены и частных инвесторов. Эта статья объединяет выводы трёх научных работ и одного сводного отчёта о частоте провалов, связанных с ними потерях и факторах, сопутствующих краху.
Источники рассматривают дефолты бирж, потери рыночной стоимости криптовалют, результаты розничной торговли и модели, разработанные для выявления неблагополучных бирж. Их периоды, методы и определения различаются, поэтому цифры нельзя суммировать. Каждый раздел отражает указанное исследование или отчёт. Для читателей эта история говорит о риске, характерном именно для криптовалют: многие биржи напрямую хранят активы клиентов, поэтому банкротство платформы может оставить пользователей без доступа к своим средствам, как описано в разделах ниже.
Уровни провалов бирж и криптовалют
Исследование Нираджана Сапкоты рассмотрело 845 криптобирж по всему миру на основе данных до февраля 2023 года. Оно классифицировало 366 бирж как допустившие дефолт и 479 как продолжающие работать, то есть 43,3% выборки потерпели крах.
В исследовании дефолт означает, что биржа прекратила работу, столкнулась с финансовыми трудностями или была объявлена банкротом. Данные были собраны с Coinmarketcap.com, Cryptowisser.com и Coingecko.com.
Сапкота отметил, что с момента краха Mt. Gox — крупнейшей в своё время биткоин-биржи — в 2014 году примерно 60% криптобирж испытали дефолты. Причинами были мошенничество, кибератаки и государственное регулирование. Для сравнения, банкротства были гораздо менее распространены среди компаний, листингованных на традиционных фондовых рынках. Исследование цитирует работы, показывающие, что менее 1% фирм NYSE-AMEX и чуть более 1% фирм NASDAQ банкротятся за данный год.
Отдельный показатель иллюстрирует, сколько перечисленных бирж может быть неактивно. В апреле 2023 года CoinMarketCap перечислил 609 бирж, но лишь 237 зафиксировали объём торгов не менее 1 доллара за предыдущие 24 часа.
Криптовалютные проекты также демонстрировали высокий уровень провалов. Исследование 2020 года, цитируемое Сапкотой, показало, что около 60% криптовалют допустили дефолт между 2014 и 2018 годами из-за скамов, взломов и бизнес-неудач.
Исследование отметило, что в его криптовыборке дефолты и выжившие биржи представлены почти поровну. Это отличается от наборов данных фондового рынка, где банкроты составляют около 1% наблюдений и потому сложнее для моделирования. Поскольку криптовыборка была относительно сбалансированной, исследователям не потребовалось применять методы балансировки данных.
Потери рыночной стоимости в 2022 году
Банк международных расчётов (BIS) — базирующееся в Базеле учреждение, принадлежащее центральным банкам-участникам, — рассмотрел криптокрах 2022 года в BIS Bulletin No. 69, опубликованном в феврале 2023 года. Цены на криптовалюты достигли пика в ноябре 2021 года. В течение 2022 года цены многих монет, включая биткоин и эфир, упали примерно на 75% от этих уровней.
Более 1,8 трлн долларов криптовалютной рыночной стоимости исчезло по мере снижения цен. Два события составили существенную часть потерь.
В мае 2022 года алгоритмический стейблкоин TerraUSD, предназначенный для удержания стоимости в 1 доллар с помощью кода и рыночных стимулов, а не денежных резервов, упал с 1 доллара почти до нуля за несколько дней. С мая по июнь было уничтожено криптовалют и DeFi-стоимости более чем на 450 млрд долларов.
В ноябре биржа FTX, на тот момент одна из крупнейших криптоторговых платформ, рухнула после набега вкладчиков, вызванного опасениями относительно её денежной позиции и платёжеспособности. Было потеряно ещё 200 млрд долларов, а биткоин, эфир и другие криптовалюты снизились более чем на 20% за считанные дни.
Вместе события TerraUSD и FTX составили около 650 млрд долларов, или примерно 36% общих потерь рыночной стоимости, зафиксированных BIS.
Торговая активность росла в обоих эпизодах. Количество активных пользователей в сутки на Binance, Coinbase и FTX выросло после появления новостей о проблемах. BIS установил, что крупные держатели, или «киты», определённые в бюллетене как кошельки с более чем 1 000 биткоинов, сократили свои позиции в дни после каждого шока. Держатели с менее чем одним биткоином увеличивали свои позиции.
BIS отметил, что эта закономерность указывала на продажу крупных инвесторов мелким перед самыми резкими падениями цен. Он также не обнаружил видимого влияния криптокраха на более широкие финансовые рынки за пределами криптосектора.
Где происходят крахи бирж
Крахи бирж следовали нескольким повторяющимся сценариям. Некоторые платформы закрылись после судебных разбирательств, некоторые были взломаны, а другие исчезли без объяснений.
По данным исследования Сапкоты, между 2014 и февралём 2023 года бизнес-проблемы, регуляторные трудности и скамы были связаны с провалами примерно в одинаковой степени. Однако после 2018 года большинство рухнувших бирж просто исчезли без указания причины, оставив клиентов без ясной информации о своих средствах.
Географические цифры не напрямую определяют самые рискованные юрисдикции, поскольку это количественные показатели, а не уровни провалов. Сингапур зафиксировал наибольшее число дефолтов — 41, но также имел 55 действующих бирж. В Гонконге было 29 дефолтов. В Азии было больше всего действующих бирж — 129, тогда как в Европе — больше всего дефолтов, 60.
В Великобритании, США и Австралии количество действующих и обанкротившихся бирж было равным. Эти итоги указывают, где базировались биржи, но не устанавливают, что в одной локации вероятность провала была выше, чем в другой.
Кастодиальные биржи, хранящие активы клиентов, создают особую уязвимость для пользователей. Кейс QuadrigaCX, в котором основатель канад биржи умер в 2018 году, единолично контролируя ключи от кошельков, показал, как один человек, владеющий единственными ключами, может лишить тысячи клиентов доступа к их средствам.
Фондовые биржи редко терпят крах подобным образом, поскольку они обычно не хранят деньги клиентов в сопоставимых условиях и работают в строгих регуляторных системах. Многие криптобиржи, напротив, действовали в правовой серой зоне, что затрудняет привлечение их к ответственности.
Отдельный сводный отчёт насчитал не менее 17 крупных банкротств бирж с 2009 года. Он заявил, что только в 2022 году рухнуло более пяти бирж после провалов TerraUSD и FTX. Отчёт оценил потери инвесторов от банкротств бирж значительно выше 30 млрд долларов, с основным диапазоном от 30 до 50 млрд долларов.
Розничные пользователи и оценочные потери
BIS создал базу данных использования приложений криптобирж в 95 странах, охватывающую период с августа 2015 по середину декабря 2022 года. База включала более 200 приложений и использовала загрузки как прокси для числа новых пользователей.
С августа 2015 по ноябрь 2021 года цена биткоина выросла с 250 до 69 000 долларов. За тот же период общемировое среднемесячное число активных пользователей в сутки увеличилось примерно со 100 000 до более чем 30 млн.
Новые пользователи, как правило, приходили уже после роста цен. В среднем число пользователей отставало от роста цен примерно на два месяца. Почти три четверти пользователей скачали крипто-приложение, когда биткоин торговался выше 20 000 долларов, то есть многие вошли на сравнительно высоких ценах перед падением 2022 года.
Для оценки результатов инвесторов BIS предположил, что каждый новый пользователь покупал биткоинов на 100 долларов в месяц первой загрузки и продолжал покупать по 100 долларов ежемесячно. При таком допущении медианный инвестор к декабрю 2022 года потерял бы 431 доллар — почти половину вложенных 900 долларов. Эта оценка переводит описанную выше закономерность входа по времени в долларовые термины для типичного пользователя.
Почти во всех странах набора данных большинство пользователей, по оценкам, потеряли деньги. Доля была выше на развивающихся рынках, включая Бразилию, Индию, Пакистан, Таиланд и Турцию. Если бы пользователи продолжали инвестировать ежемесячно, более четырёх пятых, по оценкам, потеряли бы деньги.
BIS подчеркнул, что это оценки на основе данных приложений, а не индивидуальных учётных записей. Использование приложений также существенно различалось по странам. В некоторых местах было менее одного месячного пользователя на 100 000 жителей, в других — не менее 1 500.
Страны с высокими объёмами загрузок включали Австралию, Канаду, Нидерланды, Великобританию, США, Сингапур, Турцию и Объединённые Арабские Эмираты.
BIS также изучил факторы, связанные с приходом новых пользователей на криптоплатформы. Цена биткоина была значительно более сильным предиктором активности новых пользователей, чем показатели фондового рынка, цены на золото или глобальная неопределённость. На практике пользователи, как правило, входили, когда цены уже были высокими и росли — что сопровождалось последующим падением в изучаемый период.
Биткоин и вероятность банкротства
Работа 2022 года Сердия Козловского и коллег рассмотрела другой вопрос: насколько вероятно, что инвестор обанкротится, удерживая биткоин. Авторы использовали симуляции Монте-Карло, прогоняющие множество случайных сценариев, на данных с 1 сентября 2014 года по 1 июля 2022 года. В отличие от крахов платформ, обсуждаемых в других частях этой статьи, предметом работы было финансовое разорение отдельных держателей.
Исследователи выбрали биткоин, поскольку описали его как первую децентрализованную криптовалюту и актив с самой длинной историей цен. Их результаты показали, что долгосрочный диапазон вероятности банкротства находится ниже краткосрочного. Авторы заявили, что это противоречит распространённому мнению, и написали, что инвесторам, стремящимся избежать банкротства, следует предпочестьосрочный подход.
Они также предположили, что чередование долгих и коротких инвестиционных периодов — лучший способ для криптоинвесторов защитить себя. Исследование определило банкротство как результат хвостовых событий: редких, но суровых ценовых движений, способных обнулить средства инвестора.
Работа оценила, что у биткоина около 25 млн держателей, представляющих 42,2% крипторынка, и указала, что существует более 10 000 видов криптовалют. Авторы сообщили, что почти все монеты, как было показано, следуют за биткоином.
Авторы также отметили, что криптоактивы регулируются не так, как многие другие финансовые активы. Инвесторы не получают тех же защит, доступных с акциями или облигациями, и исследование заявило, что каждый инвестор должен выбирать стратегию, соответствующую его целям и ограничениям.
Признаки, связанные с выживанием бирж
Сапкота сравнил средние характеристики действующих и обанкротившихся бирж. Некоторые различия были существенными, тогда как другие были недостаточно велики, чтобы отличить их от случайной вариации.
Действующие биржи листили больше монет, получали более высокие рейтинги и существовали дольше. Обанкротившиеся биржи гораздо чаще не имели сертификации и реферальных программ.
Возраст был самым явным различием. Действующие биржи работали в среднем около 5,6 лет, против 3,0 лет у обанкротившихся.
Торговые комиссии дали иной результат. Средние maker- и taker-комиссии не различались на величину, отличимую от случайности. То же относилось к среднему баллу прозрачности стран базирования бирж.
Исследование также использовало логит- и пробит-модели для оценки того, как отдельные факторы влияют на вероятности дефолта при фиксации прочих переменных. Обе модели дали одинаковые основные результаты: шансы дефолта снижались с ростом лет работы биржи и числа листингованных монет. Эти зависимости описывают тенденции в выборке, а не гарантии; в истории есть крахи крупных, давно работающих площадок, таких как Mt. Gox.
Автор призвал к осторожности при интерпретации других выводов. Простое сравнение не выявило явной разницы между децентрализованными и централизованными биржами. Децентрализованные биржи составили 12% группы дефолтов и 18% группы действующих.
Результаты, связанные с доступом в США и прозрачностью, могли отражать различия в надзоре. Биржи, обслуживающие клиентов из США или базирующиеся в странах с более строгими правилами раскрытия, возможно, чаще имели зафиксированные и задокументированные провалы. При разбивке по причинам доступ на рынок США был связан только с дефолтами, отнесёнными к скамам. Автор предположил, что открытые, хорошо регулируемые рынки также могут привлекать мошенническую деятельность.
Модели прогнозирования краха бирж
Исследование Сапкоты проверило, могут ли публично доступные данные отличать неблагополучные биржи от работающих. Логит-модель достигла точности 81,18%, а пробит-модель — 81,42%.
Автор также протестировал методы машинного обучения. Результаты варьировались в зависимости от доли данных, использованной для обучения каждой модели. Случайный лес изначально показал наивысший балл, но его точность резко упала, когда 90% выборки использовалось для обучения, что указывает на чувствительность результата к разбиению данных.
Пятикратная кросс-валидация дала более стабильные результаты. Случайный лес достиг точности 81,7%, метод опорных векторов — 80,5%, а градиентный бустинг — 78,9%.
XGBoost зафиксировал точность 100% в одном тесте. Поскольку выборка содержала лишь 845 бирж, автор расценил этот результат как признак того, что модель могла запомнить данные, а не обобщить их. Наивный Байес дал наименьший результат — между 59% и 63%.
Стековая модель, объединившая все пять методов машинного обучения, достигла точности между 81,7% и 83,4%. Больш часть её предиктивной силы исходила от компонента градиентного бустинга, что указывает на относительно малый вклад дополнительных методов.
Исследование заключило, что традиционные модели с точностью около 81% сравнительно хорошо выступили против более сложных инструментов. Публичная информация может выявлять индикаторы, связанные с риском, но не может предсказать каждый крах биржи.
Несостоявшиеся токены и ограничения данных
Биржи — лишь часть истории провалов в криптоиндустрии. Сводный отчёт также подсчитал токены, прекратившие торговлю или оставленные. Он заявил, что из почти 7 млн криптовалют, листингованных с 2021 года, 3,7 млн потерпели крах — 52,7% всех проектов.
Отчёт отнёс 1,8 млн провалов только к первому кварталу 2025 года. Среди причин он перечислил отсутствие использования, слабую безопасность, rug pull и скамы, волатильность рынка и регуляторное давление; rug pull — это схемы, в которых разработчики проекта бросают токен и исчезают со средствами инвесторов.
Он оценил, что провалы токенов в первом квартале 2025 года составили почти 250 млрд долларов, а общие потери инвесторов превысили 2 трлн долларов. Однако отчёт не раскрыл свою методологию. Поэтому к этим цифрам следует относиться с большей осторожностью, чем к приведённым выше рецензируемым оценкам.
Более раннее исследование, цитируемое Сапкотой, показало, что новые монеты чаще терпят крах, чем старые. В совокупности источники указывают, что провалы были частыми как среди бирж, так и среди токенов, при этом розничные пользователи понесли значительную долю потерь.
Возраст биржи, число листингованных монет и сертификация были связаны с выживанием в данных Сапкоты. BIS установил, что крах 2022 года в основном остался внутри криптовалютных рынков и почти не повлиял заметно на более широкие финансовые рынки.
У выводов есть важные ограничения. Они в значительной степени опираются на публично доступные записи, используют разные определения и временные периоды, охватывают биржи только до февраля 2023 года и не могут установить причинно-следственные связи во всех отношениях. Поскольку набор данных по биржам заканчивается февралём 2023 года, а отчёт по токенам — только первым кварталом 2025 года, провалы после этих дат здесь не отражены; обновлённые версии этих наборов данных или новые исследования, применяющие те же методы, покажут, как изменилась картина с тех пор.
Источники
- Assessing the probability of bankruptcy when investing in cryptocurrency.2022.26) (Kozlovskyi et al., 2022)
- Crypto shocks and retail losses, BIS Bulletin No. 69 (Cornelli, Doerr, Frost and Gambacorta, 2023)
- The crypto collapse chronicles: Decoding cryptocurrency exchange defaults (Sapkota, 2025)
- [Original article on CoinCentralhttps://coincentral.com/crypto-bankruptcy-statistics/)

