JPMorgan повышает рейтинг CoreWeave до «превышать» с целью $125 вопреки техническим рискам
Ключевые выводы
- •JPMorgan ожидает, что благоприятное ценообразование GPU и позиции CoreWeave в neocloud поддержат потенциальное восстановление акций.
- •CoreWeave отчиталась о росте выручки на 112% во втором квартале и чистом портфеле контрактов более $104 млрд.
- •Компания планирует потратить от $35 млрд до $39 млрд в этом году на фоне роста цен на память, GPU и серверы.
- •По итогам последнего квартала долг CoreWeave превысил $29 млрд, а количество акций в обращении выросло с 317 млн на момент IPO до 457 млн.
- •Акции торгуются у поддержки $67,98 после падения ниже 50-дневной EMA; пробой этого уровня может указывать на движение к $50.
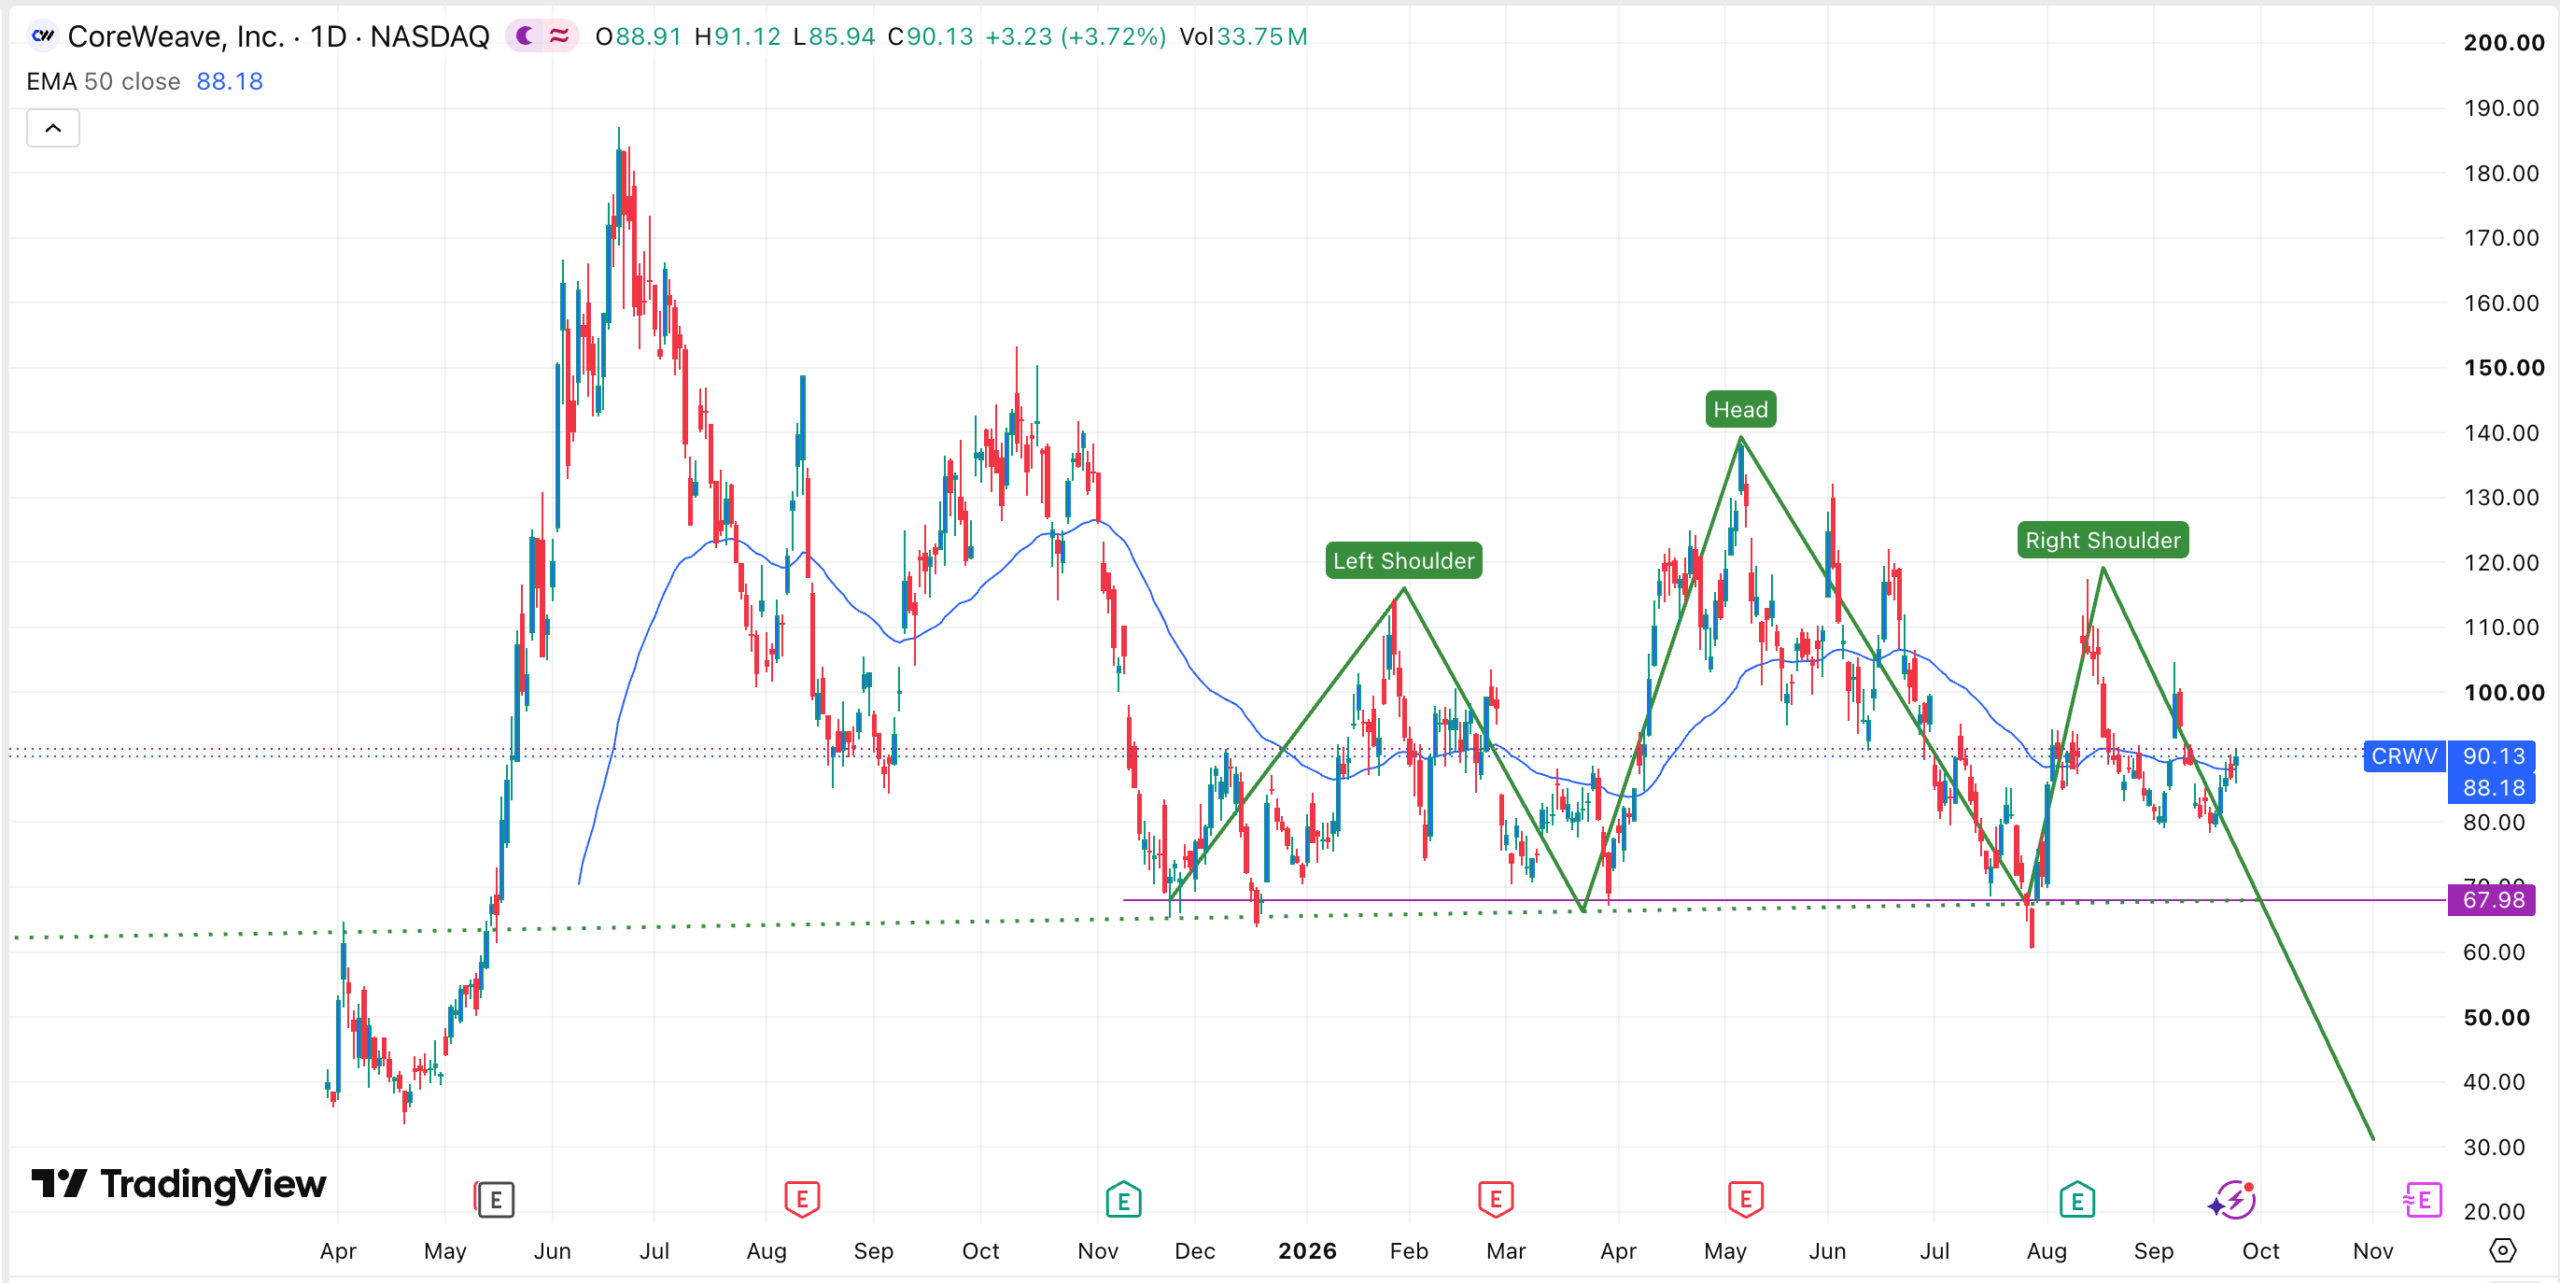
CoreWeave (CRWV) закрылась 24 сентября по $90,13 после того, как JPMorgan повысил рейтинг компании из сферы ИИ-инфраструктуры. Банк поднял рейтинг с «нейтрального» до «превышать» и увеличил целевую цену на декабрь 2027 года до $125 — уровень примерно на 38,7% выше последней цены закрытия.
Повышение рейтинга последовало после месяцев волатильных торгов. CRWV достигла максимума 2026 года около $138,25 в мае, после чего резко отступила летом. Акции оставались под давлением в последние месяцы, даже когда аналитики становились более конструктивными, ссылаясь на сильную долю рынка CoreWeave; компания при этом продолжала демонстрировать быстрый рост выручки и укрепление цен на вычислительные мощности.
JPMorgan указывает на благоприятное ценообразование и лидерство в neocloud
CRWV отступила за последние несколько месяцев, но аналитики JPMorgan считают, что акции могут восстановиться в ближайшей перспективе. В исследовательской записке банк повысил рейтинг с «нейтрального» до «превышать» и поднял целевую цену с $120 до $125, что подразумевает рост примерно на 42% от текущего уровня.
JPMorgan указал на многочисленные катализаторы, которые со временем могут поддержать акции. Один из них — ценообразование, которое, по ожиданиям банка, останется благоприятным; последние данные показывают, что ИИ-компании готовы тратить значительные средства на аренду GPU. Аналитики также полагают что CoreWeave заняла лидирующую позицию в индустрии neocloud — новом классе провайдеров, ориентированных на GPU, которые арендуют вычислительные мощности разработчикам ИИ, в отличие от универсальных облачных платформ, — опережая таких главных конкурентов, как Nebius и IREN.
Компания уже подписала крупные сделки с Microsoft, OpenAI и Anthropic. В последнем отчете о прибылях и убытках CoreWeave сообщила, что ее бизнес располагает чистым портфелем невыполненных контрактов более чем на $106 млрд — показателем будущей выручки по контрактам, который стал ключевым индикатором видимости спроса в секторе ИИ-инфраструктуры.
JPMorgan присоединился к числу крупных компаний, повысивших прогнозы по CoreWeave. UBS начала покрытие с рейтингом «покупать» и целью $120, Rosenblatt подняла цель до $250. Truist Securities и Goldman Sachs имеют цели $165 и $139 соответственно. Несмотря на этот оптимизм, у компании сохраняется высокая доля коротких позиций — признак того, что многие инвесторы по-прежнему ожидают снижения акций. Это противостояние между самыми агрессивными целями Уолл-стрит и устойчивой медвежьей ставкой подчеркивает, насколько рынок остается разделенным в отношении торговли ИИ-инфраструктурой.
Высокий рост идет ценой больших затрат
Последние результаты CoreWeave показали ускорение роста выручки в этом году на фоне набора оборотов бума искусственного интеллекта. Выручка выросла на 112% во втором квартале, значительно превысив как руководство компании, так и ожидания аналитиков.
Портфель невыполненных контрактов продолжал расти за счет клиентов из разных секторов. Хотя технологические компании остаются крупнейшими клиентами, CoreWeave привлекла и клиентов вне отрасли, включая Jane Street, гиганта высокочастотной торговли (HFT). Эти заказы увеличили портфель контрактов до более чем $104 млрд.
Однако риск в том, что этот рост дается ценой затрат. CoreWeave планирует потратить от $35 млрд до $39 млрд в этом году — больше, чем прогнозировалось ранее, причем скачок отчасти вызван продолжающимся ростом цен на память, GPU и серверы. Эти цифры подчеркивают капиталоемкость модели neocloud, в которой провайдеры должны вкладывать миллиарды в дата-центры и оборудование до того, как контракты за их портфелем конвертируются в выручку.
В результате CoreWeave существенно нарастила долговую нагрузку. По итогам последнего квартала долг превысил $29 млрд — значительно выше уровня годом ранее. Продолжается и размывание акционерного капитала:ее количество акций в обращении резко выросло до 457 млн с 317 млн на момент IPO в прошлом году. То, как руководство сбалансирует потребность в финансировании с контрактным портфелем, останется центральным вопросом в предстоящих отчетах компании.
Компания также сталкивается с высококонкурентной отраслью, где такие игроки, как Nscale и SpaceX, отвоевывают часть доли рынка.
Техническая картина указывает на дальнейшее снижение
CoreWeave также сталкивается с существенными техническими рисками. Акции сформировали паттерн «голова и плечи» — распространенный медвежий разворотный сигнал в техническом анализе. Сейчас они держатся чуть выше важного уровня поддержки $67,98 — минимума, отмечавшегося в ноябре и декабре прошлого года, а также в марте и июле этого года.
Акции также опустились ниже 50-дневной экспоненциальной скользящей средней (EMA). В результате существует риск сильного медвежьего пробоя, потенциально к $50. Этот сценарий подтвердится, если акции опустятся ниже линии шеи на $67,98.
С учетом фундаментальных противоречий и технической картины ключевыми ориентирами станут сохранение уровня $67,98, а также то, подтвердятся ли прогнозы JPMorgan по ценообразованию и планы CoreWeave по расходам в следующем отчете компании.
Эта статья носит исключительно информационный характер и не является финансовой или инвестиционной рекомендацией. Цели аналитиков и технические прогнозы могут не сбыться.
Материал первоначально опубликован изданием The Market Periodical.

