Инвестор CoreWeave защищает долг» неоклауда ИИ», объясняя, как убыточный поставщик планирует выбраться из задолженности
Ключевые выводы
- •Акции CoreWeave упали на 15,46% в среду и еще на 5,62% в постторговый период после того, как Чамат Палихапития опубликовал график, показывающий доходность облигаций компании на уровне 15%, хотя в четверг акции немного восстановились.
- •Данные CoreWeave за второй квартал показывают 35,6 млрд долларов общего долга и 16,3 млрд долларов обязательств по операционной аренде при чистом убытке 1,4 млрд долларов на выручке 4,6 млрд долларов за первое полугодие.
- •Компания располагает 103,7 млрд долларов неотменяемых оставшихся обязательств (RPO), из которых 41% должен быть выплачен до 2028 года, что, по мнению инвестора Эвана Шлоссмана, эффективно обеспечивает ее заимствования.
- •Основные клиенты CoreWeave — Microsoft и OpenAI, а на ее трех крупнейших клиентов пришлось 72% выручки во втором квартале по контрактам take-or-pay, требующим оплаты даже при неиспользовании услуг.
- •По оценке Gartner, 80% провайдеров «неоклаудов» прекратят самостоятельную деятельность к 2030 году, поскольку их доходы не покроют расходы.
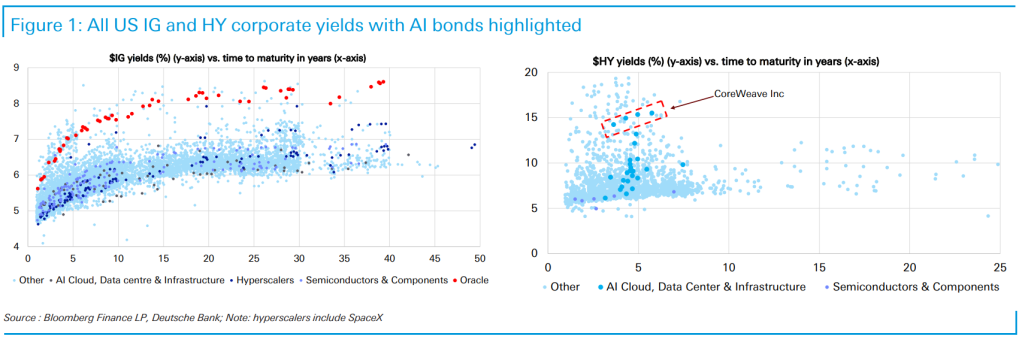
Акции CoreWeave — финансируемого за счет долга ИИ-«неоклауда», одного из нового класса специализированных облачных компаний, сдающих в аренду вычислительные мощности на GPU, на которых строятся и работают ИИ-модели, — упали на 15,46% в среду и еще на 5,62% в постторговый период после того, как венчурный капиталист Чамат Палихапития опубликовал в X график, показывающий, что доходность облигаций компании достигает 15%, — это указывает на то, что инвесторы требуют значительную премию за владение ее долгом. «Создает ли строительство ИИ пузырь частного кредита?» — спросил Палихапития. (В четверг акции немного восстановились.)
Распродажа совпала с интервью Financial Times, в котором сооснователь и руководитель финансов CoreWeave Брэннин Макби заявил, что хочет занимать еще больше денег — у страховых компаний. Доступ страхового сектора к капиталу «безграничен», сказал он изданию. «То есть там сидят все деньги мира — в страховом сегменте».
Огромный долг CoreWeave уже вызывал споры. В 2025 году анализ Fortune финансовой отчетности компании пришел к выводу, что она может стать «эпицентром будущего финансового кризиса в сфере ИИ».
Долги ИИ-компаний также недавно доминировали в заголовках. Oracle сослалась на «форс-мажор» в отношении Blue Owl, застройщика огромного дата-центра в Нью-Мексико, из-за опасений, что объект не будет завершен к 2028 году, когда он должен заработать, — что указывает на то, что клиенты могут иметь законную возможность отказаться от обязательств, если условия изменятся не в их пользу. А по оценке Gartner, 80% провайдеров «неоклаудов» прекратят самостоятельную деятельность к 2030 году, поскольку их доходы не будут покрывать расходы.
Но критики неправы, считает Эван Шлоссман, партнер Neostellar Capital Corp. — публичного венчурного фонда, дающего розничным инвесторам доступ к акциям стартапов до IPO. (Neostellar купила долю в CoreWeave на 25 млн долларов в 2024 году и продала 40% ее с прибылью в 15 млн долларов во втором квартале 2025 года, согласно ее раскрытиям для инвесторов.)
CoreWeave действительно взяла на себя огромные долговые и арендные обязательства. Согласно отчету за второй квартал, обязательства по операционной аренде составили 16,3 млрд долларов, а общий долг — 35,6 млрд долларов. За первые шесть месяцев года компания выручила 4,6 млрд долларов, но операционные расходы превысили продажи, оставив чистый убыток в 1,4 млрд долларов за первое полугодие.
Если проще: как компания, не приносящая прибыли, вернет 52 млрд долларов совокупного долга и арендных обязательств?
«Take or pay»
Краткий ответ: у компании есть 103,7 млрд долларов «оставшихся обязательств по исполнению» (RPO), 41% из которых должен быть выплачен CoreWeave до 2028 года, согласно ее отчетности за второй квартал. Это значит, что CoreWeave платежеспособна, сказал Шлоссман в комментарии Fortune.
RPO — это соглашения о предоставлении услуг, за которые компания знает, что ей заплатят в будущем, — выручка просто еще не оказана. Компании могут раскрывать их только в том случае, если соглашения не подлежат отмене. Это контракты «take-or-pay» с «клиентами с исключительно высоким кредитным качеством», сказал Шлоссман.
Контракт «take-or-pay» обязывает клиента платить за услугу, даже если он ею не пользуется. Основные клиенты CoreWeave — Microsoft и OpenAI, а на ее трех крупнейших клиентов (третий не раскрыт) пришлось 72% выручки во втором квартале, сообщила компания.
Маловероятно, что Microsoft обанкротится и оставит CoreWeave с неоплаченными счетами, сказал Шлоссман. Более того, согласно соглашению между двумя компаниями, одним из немногих способов выхода Microsoft из контрактов является Oracle-подобное событие «форс-мажора», которое помешает CoreWeave оказывать услуги.
Вот почему CoreWeave может накапливать столько долга. Кредиторы видят, что ее кредитоспособность обеспечена неотменяемыми RPO от компаний с «балансом первого уровня, который это гарантирует», сказал Шлоссман.
«Мы уверены в нашем портфеле заказов, который более чем покрывает все наши долговые обязательства», — заявила CoreWeave в комментарии Fortune. «98% нашей выручки приходится на обязательные контракты take-or-pay. Мы структурируем большую часть финансирования так, чтобы денежные потоки по клиентским контрактам погашали соответствующий долг и генерировали дополнительный свободный денежный поток».
«Если что-то пойдет не так, я думаю, вы увидите, что очень важно, кто вам должен деньги»
Хотя баланс OpenAI не столь надежен, как у Microsoft, ее обязательства RPO перед CoreWeave сами подкреплены RPO, которые OpenAI имеет от других компаний уровня Microsoft, сказал Шлоссман: «Многие из этих контрактов гарантированы другими компаниями».
«Я понимаю, как они будут возвращать эти деньги; сколько они заработают; и какие конкретные риски с этим связаны», — сказал он.
Кроме того, даже если бы OpenAI внезапно исчезла, контракты на вычислительные мощности сейчас стоят дороже, чем при подписании, — что предполагает, что CoreWeave могла бы продать эти мощности другим клиентам.
Шлоссман признает, что не каждая часть ИИ-экосистемы пройдет-тест. Небольшие компании с венчурным финансированием, чьи клиенты сами являются стартапами на ранних посевных раундах, могут не пережить спад на рынке.
«Если что-то пойдет не так, я думаю, вы увидите, что очень важно, кто вам должен деньги, как и в большинстве бизнесов», — сказал он.
«Microsoft беспощадна и съест CoreWeave на обед»
Критиков CoreWeave такой аргумент вряд ли убедит. Франсин Маккенна, бухгалтер и журналист-расследователь, преподававшая в Уортонской школе и Кембридже и сейчас ведущая The Dig — уважаемый Substack о бухгалтерском учете, — не верит, что Microsoft выполнит RPO перед CoreWeave, если спрос на вычислительные мощности ослабнет.
«Если CoreWeave рассчитывает, что Microsoft выполнит контракты и спасет ее от огромных долгов и убытков, у меня есть мост в Бруклине, который я готова им продать. Microsoft беспощадна, съест CoreWeave на обед и бросит кости своим псам, если ей это выгодно», — сказала она Fortune.
Microsoft отказалась от комментариев.
В разногласиях остается набор наблюдаемых ориентиров: куда пойдет доходность облигаций CoreWeave после достижения 15%, реализуется ли план Макби занимать у страховых компаний, как разрешится противостояние Oracle и Blue Owl из-за форс-мажора и будут ли Microsoft и другие клиенты соблюдать обязательства take-or-pay на протяжении всего срока портфеля заказов CoreWeave в 103,7 млрд долларов — вопрос, на котором в конечном итоге держатся противоположные позиции Шлоссмана и Маккенны.
Эта история первоначально была опубликована на Fortune.com.

