Обзор сырьевых рынков, неделя 38: нефть удержалась выше $100, золото отскочило после повышения ставки ФРС, медь восстановилась на спросе Китая
Ключевые выводы
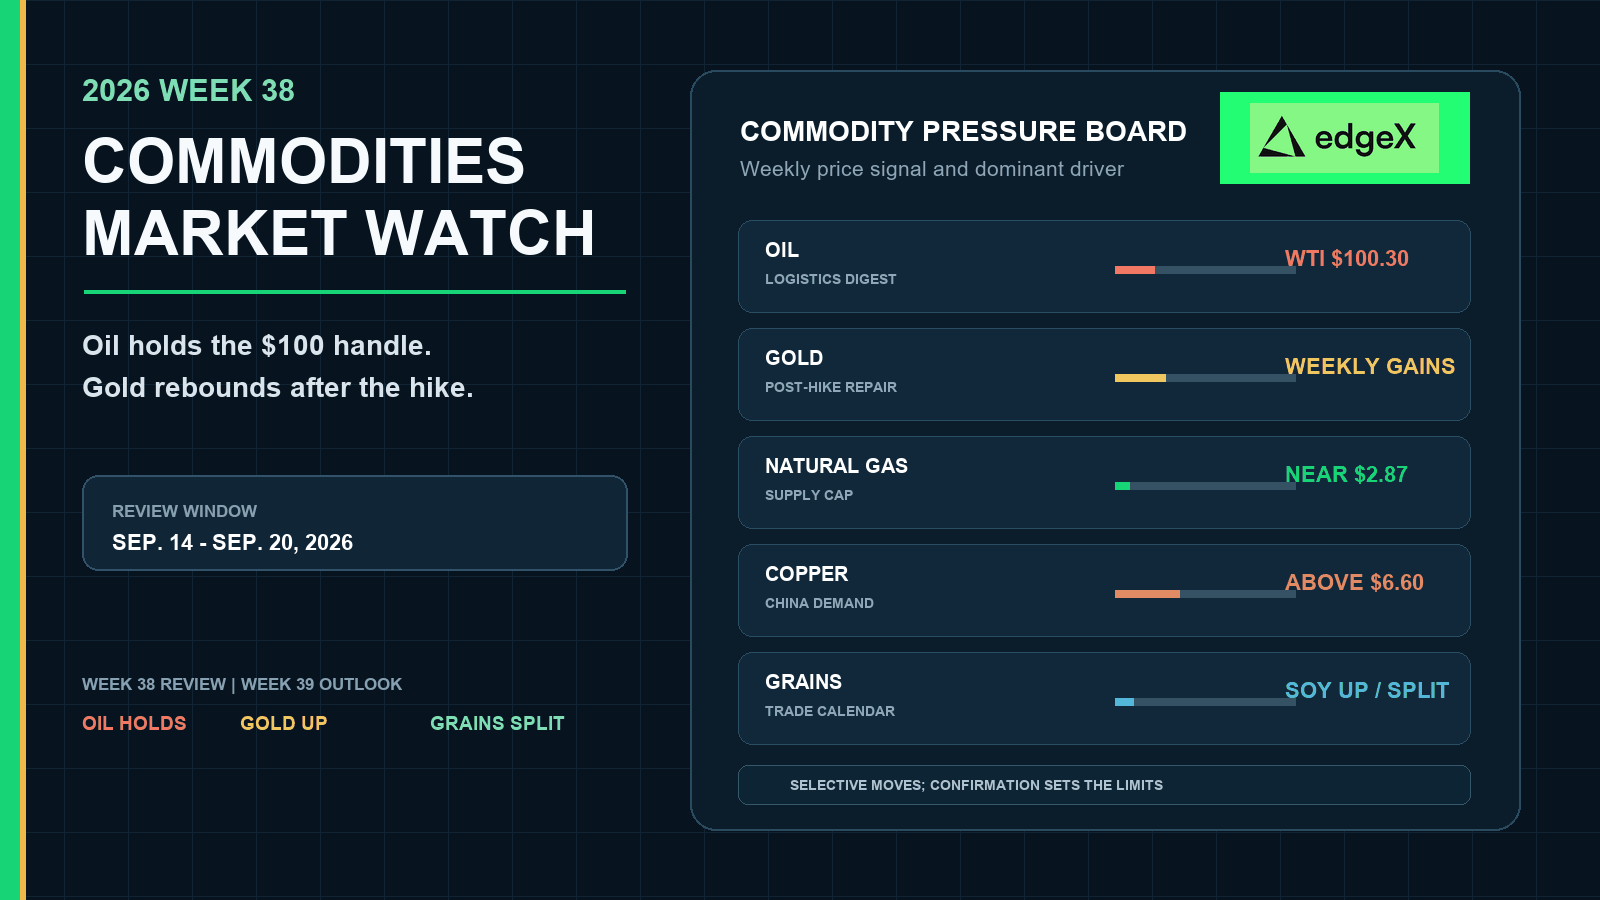
- •Нефть WTI закрылась в пятницу на $100.30, удержавшись выше $100 за неделю, поскольку менее серьезное, чем ожидалось, нарушение саудовского трубопровода и поставки через Ормузский пролив на шестимесячном максимуме ослабили опасения.
- •Коммерческие запасы сырой нефти в США сократились на 0.64 млн баррелей за неделю, завершившуюся 11 сентября, при этом росли запасы бензина и дистиллятов, а рекордный дизель по $6.29 за галлон, на 68% выше год к году, поддерживал потребительское инфляционное давление.
- •Декабрьские фьючерсы на золото завершили неделю ростом на $4,424.90 даже после того, как ФРС 16 сентября повысила ставку на 25 базисных пунктов до 3.75%–4.00% — первого повышения более чем за три года, — при этом 10-летняя доходность отскочила к 4.995% в пятницу.
- •Медь отскочила выше $6.60 за фунт на укреплении китайского спроса, при этом премия Яншань достигла $121 за тонну — максимума с ноября 2022 года — после падения в начале недели, вызванного отложенным решением по тарифам на рафинированную медь.
- •Соя закрылась выше на $13.03½ за неделю, тогда как кукуруза и пшеница завершили мягче, показав, что агросектор продолжает торговаться по собственным урожайным, экспортным и торговым календарям, а не следует за энергетикой или металлами.
Краткий ответ
Неделя 38 не дала единого сценария для сырьевых товаров. Нефть удержала WTI выше $100 до пятницы, при этом нефтепродукты восстанавливались, а дизельное топливо оставалось на рекордных уровнях, что говорит о том, что энергетический комплекс переваривал логистические риски, а не запускал новый бум спроса. Золото двигалось иначе, чем на неделе 37: декабрьские фьючерсы закрыли неделю ростом даже после первого повышения ставки ФРС, поскольку нефть ослабла, а драгметалл восстановился после прежнего ущерба от ставок. Природный газ оставался ограниченным предложением вблизи $2.87. Медь восстановилась выше $6.60 на более сильных сигналах спроса со стороны Китая после раннего падения из-за отсрочки тарифного решения. Зерновые не последовали ни нефтяному, ни медному сценарию: соя выросла за неделю, а кукуруза и пшеница ослабли к пятнице. Таким образом, неделя 39 открывается с энергетикой как самым громким инфляционным каналом, металлами, более чувствительными к доходностям и китайскому физическому спросу, и агросектором, по-прежнему торгующимся по собственным экспортным и урожайным календарям.
Неделя 38 разделила комплекс после первого повышения ставки ФРС
После того как неделя 37 подняла нефть выше $100 на логистических рисках и оставила золото пострадавшим из-за вероятности повышения ставки, неделя 38 проверила, продолжит ли энергетика рост до решения FOMC или вернется к средним значениям под давлением запасов и дипломатии. Нефть оставалась трехзначной по WTI, затем ослабла к пятнице, не отдав этот уровень. Недельное восстановление золота показало противоположное ограничение: драгметалл может восстанавливаться даже в неделю повышения ставки, когда нефть смягчается, а прежний ценовой шок от ставок уже учтен. Медь и зерновые вновь отказались следовать одному пути.
Нефть удержала трехзначный WTI, пока нефтепродукты восстанавливались
Пятничные закрытия фьючерсов поставили октябрьскую нефть на $100.30, а Brent — на $103.87 после дня снижения, который все же оставил WTI выше закрытия недели 37 на $100.05, а Brent — чуть ниже отметки прошлой недели около $104.61. Это расхождение значило больше, чем принудительный недельный процент. Рынок переваривал меньший, чем ожидалось, ущерб от саудовского трубопровода, комментарии о росте поставок через Ормузский пролив и восстановление запасов нефтепродуктов. Рекордная розничная цена дизеля сохраняла инфляционное давление.
Металлы и зерновые отказались от единого энергетического сценария
Золото завершило неделю ростом несмотря на повышение ставки ФР на 25 базисных пунктов до 3.75%–4.00% и пятничный отскок 10-летней доходности к 4.995%. Природный газ оставался около $2.87 на фоне более прохладной погоды, высокой добычи в Lower-48 и обслуживания СПГ-заводов. Медь восстановилась выше $6.60 после минимумов начала недели на фоне отложенного решения по тарифам на рафинированную медь. Зерновые разделились по собственным календарям: соя выросла за неделю, кукуруза и пшеница ослабли. Энергетика оставалась самым громким фактором.
Панель сырьевых товаров недели 38
| Рынок | Данные завершенной недели 38 | Что означает результат |
|---|---|---|
| Нефть WTI | Пятничный расчет $100.30 (−$1.61 за день); выше $100.05 недели 37 | Трехзначная американская нефть пережила пятничное переваривание |
| Нефть Brent | Пятничный расчет $103.87 (−$0.95 за день); мягче ~$104.61 | Глобальный бенчмарк ослабел, пока WTI удержала уровень |
| Запасы нефти в США | Сырая нефть −0.64 млн; бензин +0.794 млн; дистилляты +1.585 млн | Сырая нефть продолжала сокращаться, но нефтепродукты восстанавливались |
| Дизельное топливо | Рекордные $6.29/галлон, +68% год к году | Потребительский инфляционный канал оставался громким |
| Золото | Декабрьские фьючерсы $4,424.90 в пятницу; неделя с ростом | Драгметалл восстановился после ущерба от ставок недели 37 |
| Природный газ США | Район верхней части $2 за ммБту около $2.87 | Погодная и СПГ-поддержка оставалась ограниченной предложением |
| Медь | Восстановление выше $6.60; премия Яншань $121/т | Спрос Китая восстановился после падения из-за отсрочки тарифов |
| Кукуруза, соя, пшеница | Кукуруза $5.27½; соя $13.03½ выше за неделю; пшеница $7.14¼ | Агросектор разделился, а не копировал нефть или медь |
Нефть переваривала логистические риски на фоне восстановления нефтепродуктов
История нефти недели 38 — это переваривание, а не чистое продолжение прорыва. Сентябрьский обзор рынка Investrade от 18 сентября и закрытия фьючерсов от Brownfield оба поставили октябрьский WTI на $100.30, минус $1.61, а Investrade поставил Brent на $103.87, минус $0.95. Комплекс оставался трехзначным до решения ФРС, затем смягчился к пятнице, поскольку рынок оценил нарушение работы саудовского трубопровода Восток–Запад как менее серьезное, чем предполагалось изначально, и следил за ростом объемов через Ормузский пролив. Trading Economics позже отметил, что поставки нефти и СПГ через Ормузский пролив за предыдущие две недели достигли шестимесячного максимума, согласно комментариям Центрального командования США к развороту недели 39.
Трехзначный WTI пережил пятницу, не доказав бум спроса
Удержание выше $100 все еще имело значение для инфляции и фрахтовой математики. Оно не доказывало синхронный глобальный бум спроса. Освещение подчеркивало переоценку логистики и восстановление запасов нефтепродуктов, а не ажиотаж дефицита. Одна пятничная заметка Trading Economics сообщила, что нефть упала примерно на 0.5% за неделю после волатильной сессии, стершей более ранние прибыли, при этом зафиксированные закрытия показали WTI чуть выше, а Brent — чуть ниже закрытий недели 37. Это расхождение и есть полезный недельный сигнал. Если потоки через Ормузский пролив улучшатся, а нефтепродукты продолжат восстанавливаться, нефть может быстро потерять трехзначный уровень; если дипломатия застопорится или дизель останется на рекордных уровнях напряжения, инфляционное давление может сохраниться.
Запасы и дизель сохраняли инфляционный канал открытым
Еженедельный отчет EIA о состоянии нефтяного рынка за неделю, завершившуюся 11 сентября, как обобщили Trading Economics и материалы WSJ по запасам, показал сокращение запасов сырой нефти на 0.64 млн баррелей против ожиданий более значительного снижения на 1.6 млн баррелей. Запасы в Кушинге упали на 0.342 млн баррелей. Запасы бензина выросли на 0.794 млн баррелей против прогнозов снижения, а дистилляты выросли на 1.585 млн баррелей при значительно меньшем ожидаемом росте. Загрузка НПЗ сырой нефтью упала на 256,000 баррелей в день. Эта комбинация оставила сырую нефть достаточно прочной для поддержки трехзначного уровня WTI при восстановлении нефтепродуктов. Дизель оставался ближайшей связью с потребительской инфляцией: заметка Investrade, связанная с EIA, оценила среднюю цену дизеля в США на рекордных $6.29 за галлон, на 68% выше $3.74 годом ранее. Неделя 38 оставила нефть рынком логистики и нефтепродуктов, который удержал уровень, не вернув urgency недели 37.
Золото отскочило даже при первом повышении ставки ФРС
Золото покинуло неделю 38, восстанавливаясь, а не повторяя ущерб от ставок недели 37. Investrade поставил декабрьское золото на $4,424.90, плюс $25.20 или 0.57% в пятницу, а декабрьское серебро — на $67.15, плюс $1.05 или 1.59%, закрыв неделю с прибылью. Заметки Trading Economics по золоту отслеживали тот же послеповышательный путь драгметалла. Brownfield указал закрытие декабрьского зол в тот же день на $4,415.60, плюс $15.90; этот обзор предпочитает сводку расчетов Investrade и отмечает альтернативную котировку Brownfield. По сравнению с декабрьским закрытием недели 37 на $4,391.30 расчет Investrade подразумевает явное восстановление после поврежденного ставками финиша предыдущей недели.
Доходности в пятницу все же выросли; драгметалл все же закрыл неделю ростом
ФРС повысила диапазон ставки по фондам на 25 базисных пунктов до 3.75%–4.00% 16 сентября — первое повышение более чем за три года — и оставила рынок в ожидании дальнейшего ужесточения в 2026 году. 10-летняя доходность все же отскочила к 4.995% в пятницу. Такая комбинация обычно оставалась бы враждебной для металла, не приносящего дохода. Неделя 38 показала, что ограничение не абсолютно, когда повышение уже состоялось, а нефть смягчается: драгметалл может закрыть неделю повышения ставки выше, если прежний ценовой шок от ставок уже оплачен. Восстановление золота было избирательным перевариванием, а не доказательством того, что ФРС больше не важна для драгметалла.
Природный газ оставался ограниченным предложением в верхней части $2
Американский природный газ вновь отказался вести себя как чистый сателлит нефти. Trading Economics оставил Henry Hub около $2.87/ммБту к развороту недель 38/39 после того, как более прохладные прогнозы погоды сократили спрос на сжигание газа в энергетике. Поскольку надежно проверенного недельного процента нет, более чистое чтение — направленное движение вокруг этого района верхней части $2.
Погода и СПГ помогали меньше; добыча по-прежнему защищала диапазон
Добыча в Lower-48 в сентябре в среднем составила около 113.1 млрд кубических футов в день, выше рекордного сентябрьского среднего значения августа в 112.2 млрд кубических футов в день. Средние потоки на девять крупнейших американских СПГ-экспортных заводов ожидались около трехнедельного минимума в 17.5 млрд кубических футов в день из-за обслуживания Cameron LNG. Данные EIA по хранению за неделю, завершившуюся 11 сентября, показали ниже среднего рост запасов, сокративший профицит относительно пятилетнего среднего до 118 млрд кубических футов с 148 млрд кубических футов неделей ранее. Эта комбинация оставила газ более прочным, чем история чистого профицита, и более мягким, чем нефтяной прорыв, с поддержкой в верхней части $2 и без ажиотажа дефицита.
Медь восстановилась выше $6.60 после раннего тарифного падения
Медь покинула неделю 38 более сильной, чем мягкий период недели 37, после недели из двух частей. Заметки Trading Economics по меди сообщили, что фьючерсы выросли выше $6.60 за фунт в пятницу, наращивая прибыль четвертую сессию подряд на более сильных сигналах спроса Китая. Премия Яншань поднялась до $121 за тонну в четверг — максимум с ноября 2022 года. Ранее на неделе медь упала до многонедельных минимумов после сообщений о том, что администрация Трам отложила решение о потенциальных тарифах на рафинированную медь. Склады LME зафиксировали свежие поставки на самом высоком уровне почти за четыре недели, а лондонская медь перешла в контанго, указывая на достаточную краткосрочную доступность даже при укреплении премии за китайский спрос.
Спрос Китая восстановился первым; краткосрочные запасы все еще говорили о осторожности
По сравнению с более мягким районом верхней части $6.20 / около $6.28 недели 37, пятничное восстановление выше $6.60 ознаменовало явное восстановление, не стерев раннее тарифное падение или восстановление запасов LME. Краткосрочное подтверждение все еще зависело от китайских физических премий и от того, будут ли сигналы контанго ослабевать. Неделя 38 оставила медь восстановлением на спросе Китая после тарифного испуга, а не сжатием рынка.
Зерновые разделились: соя выше за неделю, кукуруза и пшеница мягче
Агросектор вновь отказался копировать энергетический или медный сценарий. Закрытия фьючерсов Brownfield Ag News за 18 сентября поставили декабрьскую кукурузу на $5.27 1/2, минус 3 цента; ноябрьскую сою на $13.03 1/2, минус 16 1/4 цента; а декабрьскую чикагскую пшеницу на $7.14 1/4, минус 12 3/4 цента. По сравнению с пятничными закрытиями недели 37 около $5.30 1/4 по кукурузе, $12.96 1/2 по сое и $7.25 1/4 по пшенице, кукуруза и пшеница завершили неделю ниже, а соя — выше. Формулировка Farm Progress гласила, что соя все же обеспечила недельный рост несмотря на пятничную распродажу, с упоминанием осторожности в торговых комментариях по масличным в свете переговоров Трампа и Си.
Календари урожая, экспорта и торговли по-прежнему доминируют
Позднелетняя погода все еще может изменить предположения по урожайности кукурузы и сои, тогда как пшеница остается чувствительной к глобальным новостям о поставках и экспортной конкуренции. Более высокие затраты на дизель и фрахт могут поддержать более долгосрочный пол, но ближайшее направление по-прежнему зависит от производства, экспортных продаж и торговых новостей. Пятничное падение сои недели 38 при все еще более высоком недельном закрытии показало, что трейдеры фиксировали прибыль перед рисками выходных переговоров, не стирая недельную поддержку масличных. Это избирательное аграрное переваривание, а не нефтяная торговля.
Карта кросс-рыночного воздействия
| Сигнал по сырью | Экономическая передача | Что подтвердит его |
|---|---|---|
| WTI удержал $100.30, пока Brent смягчилась до $103.87 | Энергетическая инфляция оставалась открытой без новой панической всплески | Динамика потоков через Ормузский пролив и следующая отчетность по нефтепродуктам |
| Сокращение сырой нефти при росте запасов бензина и дистиллятов | Поддерживающий баланс сырой нефти, мень дефицит нефтепродуктов | Будет ли следующий отчет EIA продолжать восстанавливать нефтепродукты |
| Недельное восстановление золота после первого повышения ФРС | Переваривание шока ставок и менее автоматический ущерб металлу | Мягкие реальные доходности, слабый доллар или возобновленный спрос на хеджирование |
| Газ около $2.87 при сильной добыче | Поддержка спроса ограничена добычей и обслуживанием СПГ | Бычьи данные по хранению или ослабление добычи в Lower-48 |
| Восстановление меди выше $6.60 при Яншань $121 | Восстановление спроса Китая после падения из-за отсрочки тарифов | Устойчивые премии без быстрого восстановления запасов |
| Соя выше за неделю; кукуруза/пшеница мягче | Торговые и урожайные календари все еще отделены от нефти | Экспортные продажи, новости о переговорах Трампа и Си, обновления по урожаю |
Что изменила неделя 38
Неделя 38 заменила нефтяной прорыв и потери золота недели 37 неделей переваривания под первым повышением ставки ФРС. Энергетика удержала уровень WTI $100, пока нефтепродукты восстанавливались, а дизель оставался на рекордных уровнях. Золото восстановило прежний ущерб от ставок даже при ужесточении политики. Природный газ оставался ограниченным предложением. Медь восстановилась выше $6.60 на спросе Китая после раннего тарифного падения. Зерновые разделились: соя выше за неделю, кукуруза и пшеница мягче.
Прогноз на неделю 39: дипломатия, запасы и избирательное подтверждение
Неделя 39 охватывает 21–27 сентября. Базовый сценарий — избирательное подтверждение через призмы дипломатии и запасов, а не единый сырьевой рост. Нефть стартует с трехзначного уровня WTI при уже зафиксированном восстановлении нефтепродуктов, поэтому потоки через Ормузский пролив и следующие отчеты EIA важнее прошлонедельного логистического испуга. Золото стартует с восстановленного финиша и нуждается в том, чтобы послеповышательные доходности и доллар оставались благоприятными. Медь должна доказать китайский спрос за пределами одного всплеска Яншань. Зерновым нужна торговая или урожайная преемственность после раскола во главе с соей.
Нефть и газ будут определены потоками через Ормуз, нефтепродуктами и хранением
Первыми тестами для энергетики остаются физические. Следите за объемами поставок через Ормузский пролив, обменом сигналами между США и Ираном вокруг окна Генассамблеи ООН и новостями о ремонте саудовского трубопровода, чтобы понять, может ли логистическая премия удержаться выше $100 без серединной паники. Используйте следующий Еженедельный отчет EIA о состоянии нефтяного рынка, чтобы проверить, продолжится ли восстановление запасов бензина и дистиллятов после ростов нефтепродуктов 11 сентября. Если нефтепродукты продолжат восстанавливаться при сохранении высоких потоков через Ормузский пролив, нефть может потерять трехзначный уровень WTI; если нефтепродукты снова сузятся или дипломатия застопорится, рекордный розничный путь дизеля может сохранить инфляционный канал открыты. Для американского газа решающими остаются следующая отчетность по хранению, тренд добычи и путь подачи газа на СПГ-заводы после того, как более прохладные прогнозы и обслуживание Cameron ограничили неделю 38.
Золоту нужна благоприятная послеповышательная ставка канала
Путь золота на неделю 39 зависит меньше от точного уровня нефти и больше от продолжения комментариев представителей ФРС, реальных доходностей и доллара после первого повышения. Состоявшееся повышение все еще может навредить драгметаллу, если официальные лица снова подтолкнут реальные доходности вверх; более мягкая коммуникация, более слабый доллар или возобновленный спрос на защитные активы помогли бы продлить восстановление недели 38. Остаточный геополитический риск не является автоматической поддержкой золота, пока ставки становятся враждебными.
Медь и зерновые должны превратить пятничные данные в продолжение движения
Медь уже несет восстановление на китайском спросе и открытую более долгосрочную историю предложения. Подтверждение на неделю 39 требует, чтобы премия Яншань оставалась прочной, более широкие промышленные данные — благоприятными, а сигналы запасов перестали указывать на достаточное краткосрочное предложение. Без этого тарифные новости или давление ставок могут доминировать. Зерновым нужна торговая и экспортная преемственность после более высокого недельного закрытия сои и пятничной распродажи масличных. Новости о переговорах Трампа и Си, более сильные экспортные продажи или дальнейшее ухудшение состояния посевов восстановили бы премию; комфортные предположения по производству и более слабый зарубежный спрос — нет.
Один заголовок об Ормузском проливе может переоценить нефть быстрее, чем недельные запасы, а один абзац от представителя ФРС может переоценить золото быстрее, чем сырьевые потоки. Для недели 39 критерии принятия решений ясны: нефти нужны нарушенная логистика и более прочные балансы нефтепродуктов, золоту — благоприятные доходности после повышения, меди — устойчивый китайский физический спрос, а зерновым — торговое или погодное ужесточение.
Торгуйте бессрочными фьючерсами на сырьевые товары на блокчейне с edgeX
Сырьевые рынки движутся быстро. Ваша торговая инфраструктура должна быть такой же.
edgeX — это децентрализованная биржа, построенная на EDGE chain и рассчитывающаяся в Ethereum через Arbitrum, которая позволяет трейдерам получить доступ к бессрочным фьючерсам на токенизированные сырьевые RWA-активы с институциональным исполнением и истинной самостоятельной опекой. Без KYC. Без централизованного хранителя. Только полный контроль над вашими активами, приватными ключами и позициями.
Почему трейдеры выбирают edgeX для сырьевых товаров:
- Сверхглубокая ликвидность: $10 млн глубины в пределах спреда в один базисный пункт, с проскальзыванием менее 0.1 базисного пункта на сделках свыше $100,000 даже в периоды пиковой волатильности.
- Высокопроизводительный движок: до 200,000 ордеров в секунду с задержкой сопоставления менее 10 миллисекунд.
- Истинная самостоятельная опека:
- Без KYC: начните торговать сырьевыми товарами, токенизированными акциями и крипто-бессрочными фьючерсами без проверки личности.
- 100% возврата торговых комиссий: программа edgeX Trade to Own возвращает 100% торговых комиссий пользователям в токенах $EDGE.
- Расчеты, обеспеченные USDC: USDC разработан Circle для погашения 1:1 в долларах США, предоставляя трейдерам привычную расчетную базу.
Независимо от того, торгуете ли вы золотом, нефтью или другими сырьевыми RWA-активами, edgeX предоставляет вам глубину ликвидности централизованной биржи с безопасностью ончейн-расчетов.
Платформа доступна на десктопе и в виде нативного мобильного приложения на iOS и Android, так что вы можете управлять позициями и реагировать на движения сырьевых рынков из любой точки мира.
Готовы торговать бессрочными фьючерсами на сырьевые товары без ограничений централизованной биржи? Начните торговать на edgeX без KYC и без компромиссов.
Часто задаваемые вопросы
Какие даты охватывала неделя 38 2026 года?
Этот обзор охватывает период с 14 по 20 сентября 2026 года. Основное закрытие фьючерсного рынка состоялось в пятницу, 18 сентября, после решения ФРС по ставке 16 сентября.
Почему нефть удержалась выше $100 на неделе 38?
Октябрьский WTI закрылся в пятницу на $100.30, а Brent — на $103.87 после дня снижения, который все же оставил американскую нефть выше закрытия недели 37 на $100.05. Неделя стала перевариванием логистики и восстановлением нефтепродуктов в большей степени, чем новым бумом спроса, при этом дизель оставался на рекордных $6.29 за галлон.
Что говорили запасы о балансе нефти?
За неделю, завершившуюся 11 сентября, коммерческие запасы сырой нефти в США сократились на 0.64 млн баррелей, меньше ожидаемого снижения примерно на 1.6 млн баррелей. Запасы бензина выросли на 0.794 млн баррелей, дистиллятов — на 1.585 млн баррелей, что ослабило аргумент дефицита нефтепродуктов, даже при продолжающемся сокращении сырой нефти.
Почему золото выросло за неделю при повышении ставки ФРС?
Декабрьское золото закрылось в пятницу на $4,424.90 и завершило неделю с прибылью даже после того, как ФРС повысила диапазон ставки до 3.75%–4.00%. Драгметалл восстановил ущерб от ставок недели 37, поскольку нефть смягчилась и состоявшееся повышение было переварено, а не доказал, что процентные ставки больше не важны для золота.
Каков прогноз по сырьевым товарам на неделю 39?
Базовый сценарий — избирательное подтверждение через призмы дипломатии и запасов. Нефти нужны потоки через Ормузский пролив и подтверждение по запасам нефтепродуктов выше $100, золоту — благоприятные послеповышательные доходности, меди — китайский спрос для подтверждения восстановления выше $6.60, а зерновым — торговая или урожайная преемственность. Единый сырьевой рост не является базовым сценарием.

