Глава CBO заявил, что «весьма маловероятно», чтобы рост экономики сам по себе стабилизировал госдолг США: для этого нужен рост 5–6%, а не 3%, как считает Бессент
Ключевые выводы
- •Директор CBO Филлип Суэгел заявил, что весьма маловероятно, чтобы более быстрый рост сам по себе стабилизировал фискальную траекторию США, поскольку рост также повышает зарплаты, расходы на социальное обеспечение и процентные ставки, увеличивая стоимость обслуживания долга.
- •При процентных ставках 4–5%, по оценке Суэгела, стабилизация долга потребовала бы номинального роста ВВП на 7–8% и реального роста на 5–6%, что значительно превышает последний квартальный реальный темп в 2,2% и даже оптимистичные прогнозы Уолл-стрит в 2,5%.
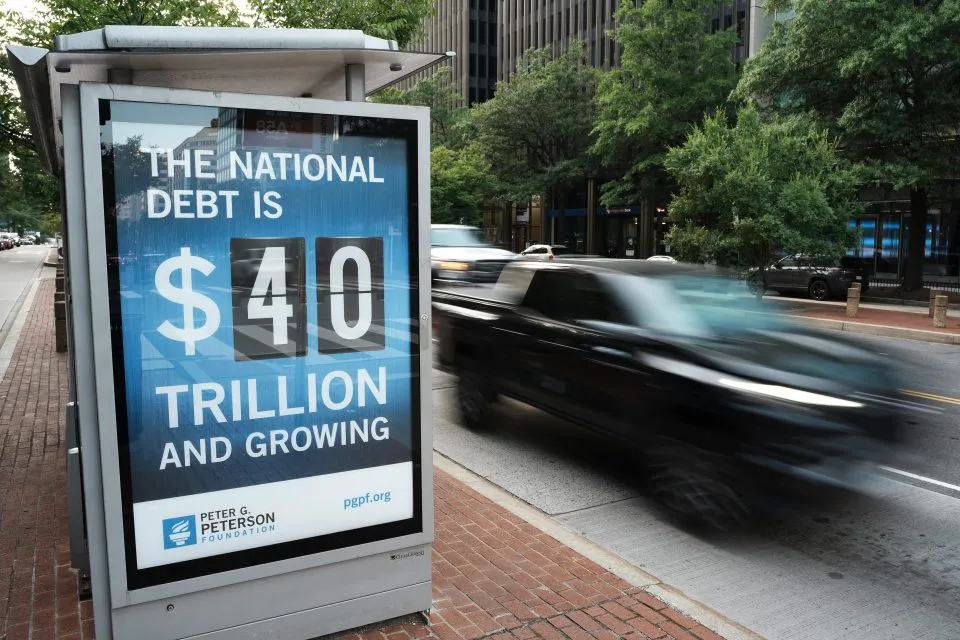
- •Совокупный федеральный долг сейчас составляет 40 трлн долларов, долг в обращении у публики равен 100% ВВП, а CBO прогнозирует рост соотношения долга к ВВП до 120% к 2036 году.
- •Министр финансов Скотт Бессент утверждал, что рост в 3% позволит США «перерасти» долговое бремя, тогда как Penn Wharton Budget Model оценивает необходимый средний рост за десятилетие в 3,5–4% для удержания соотношения на прежнем уровне.
- •Суэгел предупредил, что резкий шок процентных ставок может запустить цикл, в котором более высокие ставки увеличивают дефицит и долг, вновь отражаясь на ставках, хотя текущее влияние долга на долгосрочные доходности остается скромным — 0,015 процентного пункта на каждый пункт роста соотношения долга.
Директор Бюджетного управления Конгресса (CBO) Филлип Суэгел, чье ведомство готовит беспартийные бюджетные и экономические прогнозы, используемые Конгрессом, заявил, что «весьма маловероятно», чтобы более быстрый экономический рост сам по себе мог стабилизировать фискальную траекторию США, даже если ВВП будет расти более чем вдвое быстрее текущих темпов.
Выступая в четверг на конференции Федерального резервного банка Миннеаполиса, Суэгел отметил, что более сильный рост помог бы за счет увеличения федеральных доходов, однако механика экономики препятствует простому решению. По его словам, сами федеральные расходы стимулируют рост, который повышает зарплаты и, в свою очередь, увеличивает выплаты по социальному обеспечению. Крепкая экономика также обычно ведет к повышению процентных ставок, увеличивая расходы правительства на обслуживание долга.
«Так что рост поможет, но весьма маловероятно, что один лишь рост стабилизирует нашу фискальную траекторию, — сказал Суэгел. — Тогда остаются изменения доходов и изменения расходов, а это по своей сути политические решения».
Ставки высоки. Совокупный федеральный долг — самый широкий показатель, учитывающий казначейские бумаги, принадлежащие государственным доверительным фондам, наряду с бумагами внешних инвесторов — сейчас составляет 40 трлн долларов, а долг, находящийся в обращении у публики, — ключевой индикатор способности правительства обслуживать свои обязательства — равен 100% ВВП. Просто удержать это соотношение на прежнем уровне, не говоря уже о его снижении, потребовало бы массивного и устойчивого подъема. CBO в настоящее время прогнозирует, что соотношение долга к ВВП к 2036 году взлетит до 120%.
Президент ФРБ Миннеаполиса Нил Кашкари спросил, способен ли искусственный интеллект настолько ускорить рост, чтобы изменить расчеты. Суэгел ответил, что CBO зафиксировала рост совокупной факторной производительности — показателя эффективности труда, капитала и других ресурсов. По его словам, следующая порция экономических прогнозов ведомства, которая выйдет в начале следующего года, учтет взгляды CBO на ИИ и предположит более сильный будущий рост. И все же, предупредил он, бюджетный дефицит настолько велик, что даже дополнительный рост, подпитанный ИИ, окажется недостаточным.
Когда Кашкари поинтересовался, насколько быстрее должен расти ВВП для стабилизации долга, Суэгел предостерег от подсчетов на лету, но привел приблизительные цифры. При процентных ставках –5%, по его оценке, номинальный рост ВВП должен был бы достичь 7–8%, а реальный рост — 5–6%. Это сочетание отражает арифметику динамики долга: долг начинает сокращаться относительно размеров экономики лишь тогда, когда номинальный рост опережает стоимость правительственных заимствований. Это более чем вдвое превышает последний реальный темп роста ВВП в 2,2% во втором квартале и даже превосходит оптимистичные прогнозы Уолл-стрит, которые предсказывают рост за год на уровне 2,5%.
Приблизительные расчеты Суэгела также значительно превышают то, что, по словам министра финансов Скотта Бессента, требуется для преодоления долгового бремени. «При росте в 3% мы дорастем до выхода из этой ситуации», — заявил Бессент в прошлом месяце в Университете Southen Methodist. «Мы преодолеем этот иранский конфликт, а фундаментальная экономика очень, очень сильна, и, как мне кажется, ускоряется». Другие оценки находятся посередине: согласно Penn Wharton Budget Model, для удержания соотношения долга к ВВП рост должен в среднем составлять 3,5–4% на протяжении десятилетия. Разброс этих оценок имеет практическое значение: чем ниже темп роста, на который рассчитывает чиновник, тем больше нагрузки ложится на решения по налогам и расходам, которые Суэгел назвал по своей сути политическими.
Суэгел также указал на опасность экономического шока, резко повышающего процентные ставки и запускающего, по его словам, порочный фискальный цикл. «Здесь действует что-то вроде турбонаддува, — пояснил он. — Шок процентных ставок питает дефицит, дефицит питает долг, а долг вновь отражается на процентных ставках».
Пока облигационный рынок поглощает весь долг, который Казначейство США выпускает для финансирования бюджетного дефицита, однако долгосрочные доходности взлетели до максимальных уровней за 24 года. Отчасти это отражает сильную экономику, ожидания повышения ставок ФРС и высокие цены на нефть, поддерживающие инфляцию, а также поток долга гиперскейлеров в сфере ИИ, конкурирующий за спрос на облигационном рынке. Но фактором является и огромный масштаб долга США. Суэгел заявил, что этот эффект пока невелик: рост соотношения долга на 1 процентный пункт ведет к повышению долгосрочных ставок на 0,015 процентного пункта.
«Так что эффект скромный, но фискальная траектория действительно весьма непростая, — добавил он. — Она накапливается, и, конечно, действует тот эффект турбонаддува, о котором я говорил, когда все вновь отражается на дефиците».
Видео дискуссии можно посмотреть на YouTube.
Этот материал первоначально был опубликован на Fortune.

