ЦБ Нигерии намерен снять четыре «тормоза», сдерживающих рост финтех-сектора страны
Ключевые выводы
- •Центральный банк Нигерии выделил фрагментированное регулирование, слабое доверие, исключённость и страх перед инновациями как четыре главных тормоза финтех-индустрии страны.
- •Вновь созданное Управление по управлению инновациями ЦБ во главе с Абидуном Окунолой отвечает за координацию между регуляторами, чтобы финтех-компании, которым требуется несколько лицензий, например от NAICOM или PenCom, сталкивались с меньшими задержками.
- •Финтех-отчёт ЦБ Нигерии за 2026 год предлагает «Единое регуляторное окно» для решения вопросов мультиведомственного комплаенса в одном месте; его внедрение рассматривается как ключевой тест реформы.
- •Окунола оценил число нигерийцев с инвалидностью примерно в 40 миллионов человек, которых недостаточно обслуживает финансовая инфраструктура, и предложил верификацию по радужной оболочке глаза для клиентов, не способных предоставить отпечатки пальцев.
- •Он назвал интероперабельность среди более чем 430 финтех-компаний Нигерии стратегическим приоритетом и привёл в пример встроенные кредитные продукты, такие как туристические рассрочки, как случаи, создающие нагрузку на существующие регуляторные категории.
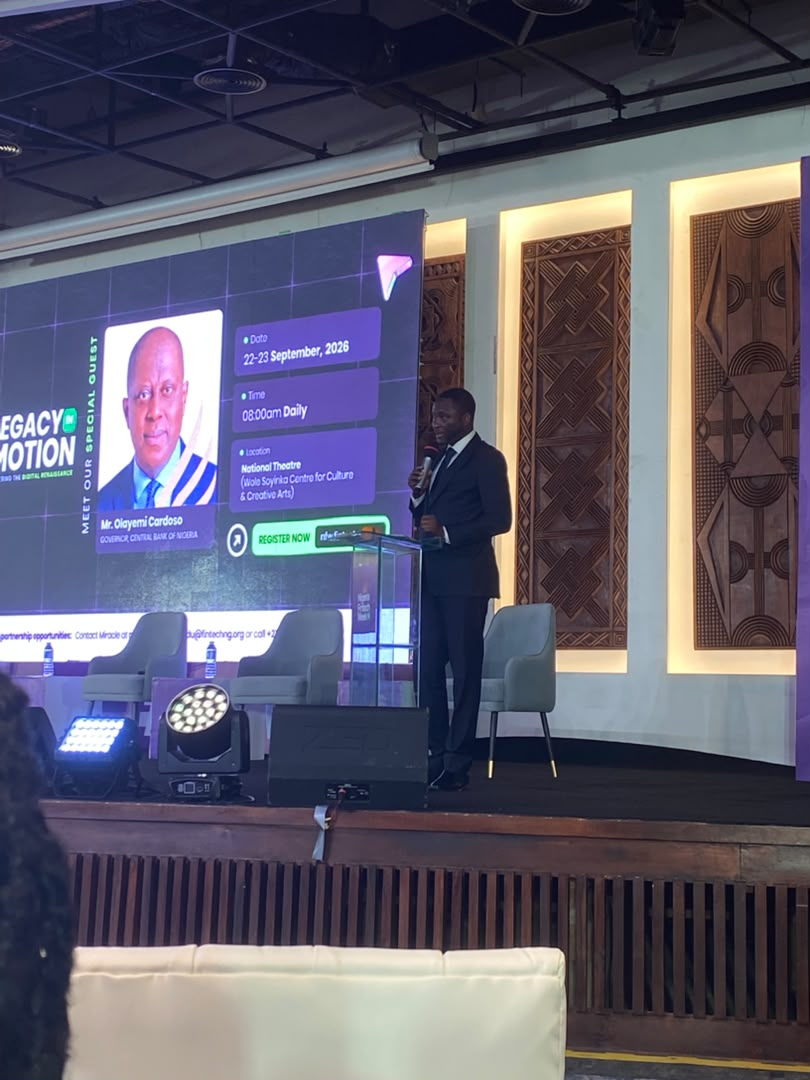
Центральный банк Нигерии (CBN) стремится устранить четыре основных «тормоза», которые, по его словам, замедляют развитие финтех-индустрии страны, поскольку новые финансовые продукты выходят далеко за рамки традиционного банкинга, а регуляторы пытаются не отставать от инноваций.
Абидун Окунола, выступая от имени губернатора ЦБ Нигерии Олайеми Кардосо на открытии Nigeria Fintech Week 2026, назвал фрагментацию, доверие, исключённость и страх перед инновациями ключевыми вызовами, стоящими перед цифровой финансовой системой Нигерии. Мероприятие проходит в Центре культуры и креативных искусств имени Вола Шойинки, ранее известном как Национальный театр, с 22 по 23 сентября под девизом «Наследие в движении: энергия цифрового ренессанса». Каждый «тормоз» соответствует определённому этапу того, как финансовые продукты реально доходят до нигерийцев: насколько быстро они одобряются, доверяют ли им клиенты, кто может ими пользоваться и как регулируются совершенно новые категории.
Его замечания прозвучали в тот момент, когда нигерийский финтех выходит за пределы базовых платежей в область искусственного интеллекта, открытых финансов, встроенных финансов, цифровых активов и трансграничных платежей — все эти направления стали основными треками мероприятия в этом году.
«Стоять на месте — это не стабильность; стоять на месте — значит отставать», — заявил Окунола аудитории. «Вопрос не в том, придут ли перемены, а в том, хватит ли у нас смелости, дальновидности и согласованности, чтобы направить их».
Первый тормоз: фрагментированное регулирование
Окунола неоднократно возвращался к неудобной истине: деньги движутся быстрее, чем своды правил. Финансовые инновации редко появляются в форме, для которой у регуляторов уже заготовлена «полка».
Финтех-компания может начать с платежей, а затем расшириться до страхования, пенсий и кредитования. И вдруг она имеет дело не с одним регулятором, а с несколькими, у каждого из которых свои формы, сроки и своё понимание «комплаенса». Продукты, выпуск которых должен занятьцы, могут застрять гораздо дольше — не потому, что кто-то возражает, а потому, что ни одно профильное подразделение не создано, чтобы их беспрепятственно пропускать.
«Именно здесь ЦБ также предпринял новый шаг», — сказал Окунола, указав на недавно созданное Управление по управлению инновациями центрального банка, которое он возглавляет. Задача этого подразделения — наладить диалог между регуляторами, чтобы компании, работающие на стыке их полномочий, не были вынуждены сами выступать арбитрами в этом общении.
Например, финтех-компания, предлагающая страхование наряду со своим основным бизнесом, нуждается в лицензии от CBN, а также в лицензии от NAICOM или PenCom — Национальной комиссии по страхованию и Национальной пенсионной комиссии, которые соответственно контролируют страхование и пенсии.
«Как нам быстро общаться друг с другом, — спросил он, — чтобы из-за необходимости получать все эти лицензии вы не откладывали ценность, которую стремитесь принести?»
Собственный финтех-отчёт ЦБ Нигерии за 2026 год показывает, что отрасль задаёт тот же вопрос. Фрагментация, затянутые согласования, неоднозначные правила и растущие расходы на комплаенс — все эти проблемы отмечены участниками рынка. В отчёте предлагается «Единое регуляторное окно» для решения вопросов мультиведомственного комплаенса в одном месте.
Второй тормоз: доверие к технологиям
Финансовое приложение может выглядеть безупречно и переводить деньги за секунды, но всё это бесполезно, если люди не доверяют ему свои деньги или личные данные.
Окунола назвал доверие фундаментом каждой цифровой транзакции. «Каждый платёж может начинаться как транзакция, но он успешен только тогда, когда заканчивается доверием», — сказал он.
Люди должны быть уверены, что их деньги дойдут, их данные останутся конфиденциальными, мошенничество будет предотвращено или устранено, а жалобы будут быстро рассмотрены. Эта задача усложняется по мере того, как искусственный интеллект меняет как финансовые услуги, так и финансовую преступность. Окунола предупредил, что преступники уже используют ИИ для создания более изощрённых схем обмана, нацеленных как на клиентов, так и на учреждения. Это ставит ИИ по обе стороны баланса для нигерийского финтеха — как продуктовый рубеж, на котором строится отрасль, и как вектор мошенничества, за которым её защита должна поспевать.
Урок для финтех-компаний: одной скорости недостаточно, чтобы привлекать клиентов. Системы, хранящие деньги людей, должны быть также безопасными и надёжными.
Третий тормоз: исключённость
Финтех-индустрия Нигерии годами расширяла доступ к финансам через мобильные приложения, агентский банкинг и цифровые платежи. Однако для Окунолы доступ — это не то же самое, что включённость. Его показательный пример — люди с инвалидностью, которых, по его оценке, около 40 миллионов нигерийцев и для обслуживания которых финансовая инфраструктура страны никогда не создавалась.
Он привёл резкий пример: слепой клиент заходит в банк с миллионами на счёте, и первое, с чем он сталкивается, — это плохое отношение. «Даже если у этого человека на счету 20 миллионов найр, с ним не обращаются хорошо», — сказал он.
Кроме того, есть клиенты, чьи отпечатки пальцев невозможно снять. «Люди, перенёсшие проказу, больше не имеют отпечатков пальцев», — отметил Окунола, предложив перейти на радужную оболочку глаза или другие формы идентификации личности. Его более широкий тезис: эти пробелы — не только социальные проблемы, но и рынки. «Там можно заработать немало денег», — сказал он.
Четвёртый тормоз: страх перед инновациями
Последний тормоз, возможно, труднее всего признать регуляторам: сам страх — опасение, что технологии движутся быстрее правил, созданных для их сдерживания. Регуляторы идут по тонкой грани. Слишком медленно — и полезные продукты так и не дойдут до нуждающихся в них людей. Слишком быстро — и потребители окаж под рисками, которые ещё никто в полной мере не осмыслил.
Ответ Окунолы: регулирование и инновации никогда не должны были быть соперниками. «Инновации и регулирование не следует рассматривать как противоборствующие силы», — сказал он.
Необходимо, по его мнению, чтобы регуляторы поспевали за развитием и продолжали учиться у отрасли, которую они контролируют. Это важнее, чем когда-либо, поскольку продукты, выходящие на рынок, уже не вписываются аккуратно в старые категории.
Примеры Окунолы показали, насколько далеко финтех ушёл от банкинга. При встроенных финансах нефинансовые компании продают финансовые продукты напрямую клиентам.
«Если вы зайдёте в Air Peace и попытаетесь забронировать билет, вам предложат: „Хотите платить частями?“», — сказал он. Wakanow делает то же самое, позволяя клиентам оплачивать поездки в рассрочку.
«А теперь подумайте: они предлагают кредит. Для нас они небанковская организация; у них нет лицензии на выдачу кредитов. Как нам это регулировать?»
Этот вопрос отражает дилемму, с которой сталкиваются регуляторы сегодня: финансовые продукты постоянно появляются внутри бизнесов, которые никто не назвал бы финансовым учреждением. Ставки вполне практические: кнопка рассрочки на сайте туристических услуг — в глазах регулятора это кредитный продукт, каким бы ни был основной бизнес компании. Та же тенденция прослеживается в открытых банкингах, цифровых активах, программируемых деньгах и трансграничных платежах — все эти темы внесены в повестку Nigeria Fintech Week 2026.
Климатические финансы могут открыть ещё один рынок. Окунола указал на планы Нигерии по углеродному рынку, согласно которым фермеры, сохраняющие леса, смогут получать углеродные кредиты, покупаемые компаниями в других местах. «Это означает, что будет потребность в финтех-решениях, способных сделать такие платежи возможными», — сказал он.
Интероперабельность как следующий рубеж
По данным организаторов Nigeria Fintech Week, в Нигерии уже более 430 финтех-компаний. Следующая задача, по мнению Окунолы, — заставить их работать сообща. Он назвал интероперабельность стратегическим приоритетом, отметив, что платформы, учреждения и регуляторы не могут продолжать работать изолированно.
«Когда системы безопасно соединяются и обмениваются данными, транзакции становятся надёжнее, стоимость участия снижается, конкуренция углубляется, а инновации масштабируются быстрее», — сказал он.
Именно это, по его словам, и означает «снятие тормозов». ЦБ Нигерии не требует отмены регулирования — лишь устранения бессмысленных трений.
«Наша задача — не отменять дисциплину и не отказываться от защитных механизмов; она заключается в том, чтобы заменять излишние трения умными ограничителями, чтобы инновации могли двигаться со скоростью возможностей, оставаясь при этом в русле общественных интересов», — сказал Окунола.
Два показателя покажут, закрепятся ли эти изменения на практике: превратится ли «Единое регуляторное окно», предложенное в финтех-отчёте ЦБ Нигерии за 2026 год, из концепции в работающую систему, и сколько межведомственной координации Управление по управлению инновациями сможет преобразовать в более быстрые одобрения.
Платежи, компании и инфраструктура уже существуют. Что произойдёт дальше, зависит от того, смогут ли регуляторы сделать систему более простой в навигации, не сделав её менее безопас.

