BTCI ETF платит 25,6% распределения, но уступает биткоину по совокупной доходности
Ключевые выводы
- •BTCI предлагает ставку распределения 25,60% и скользящую ставку за двенадцать месяцев 36,5%, выплачивая инвесторам ежемесячный дивиденд, финансируемый премиями по опционам колл, а не прямым владением биткоином.
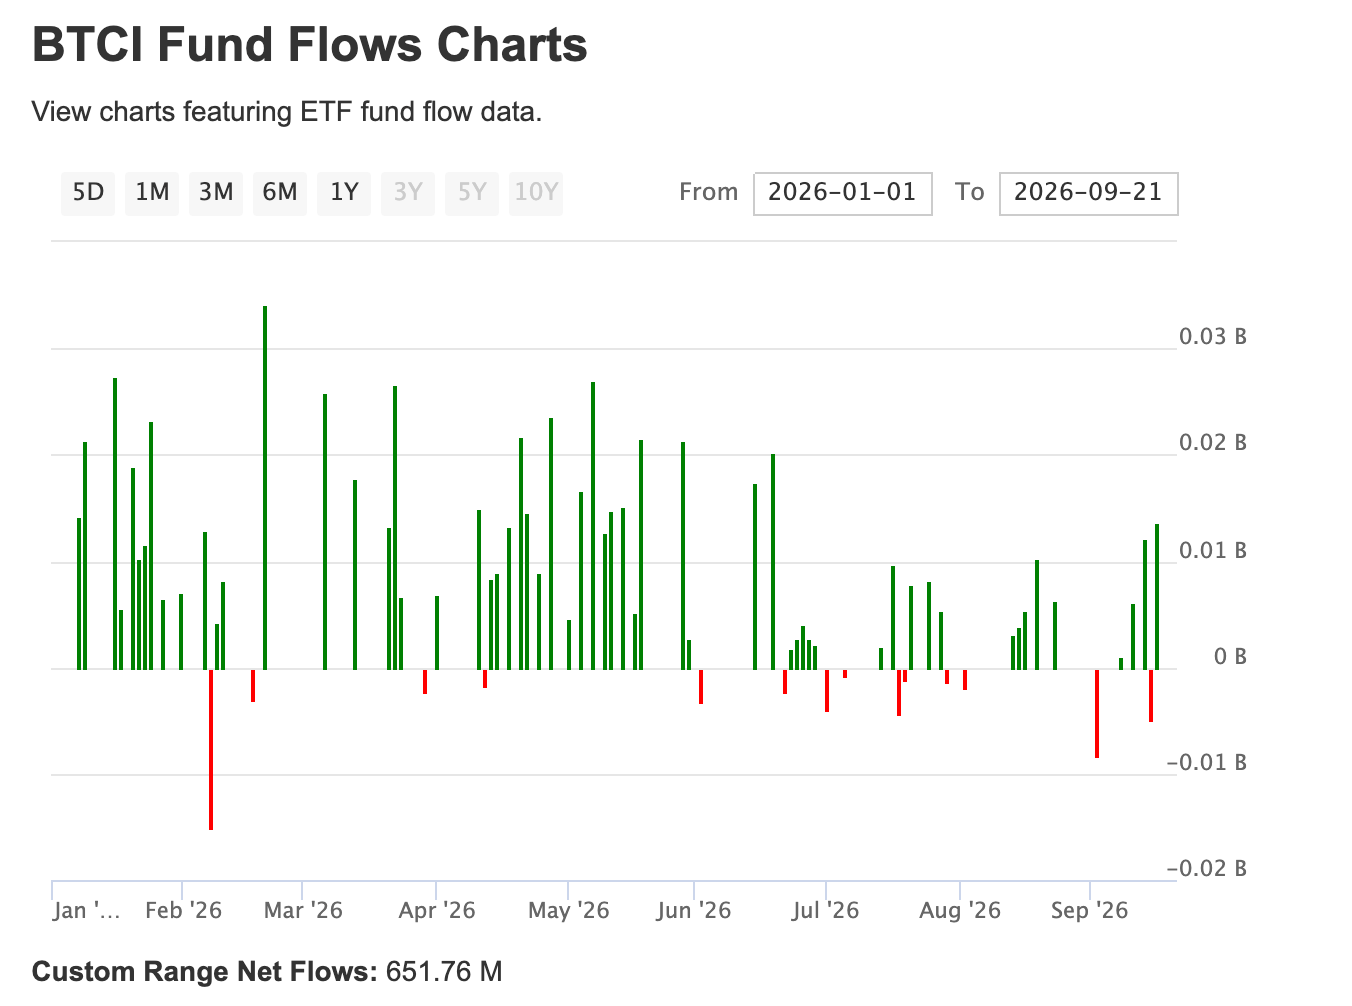
- •Фонд привлек более $651 млн притока в этом году, увеличив активы под управлением свыше $1,39 млрд с момента запуска в 2024 году.
- •Вместо прямого владения биткоином BTCI инвестирует в iShares Bitcoin ETF (IBIT), VanEck Bitcoin Trust (HODL) и краткосрочные казначейские векселя США.
- •BTCI взимает коэффициент расходов 0,98%, что значительно выше, чем 0,25% у IBIT и 0,14% у MSBT от Morgan Stanley.
- •Несмотря на щедрые выплаты, совокупная доходность BTCI составила -4,36% с начала года и около -23% за двенадцать месяцев, уступая биткоину с -2,63% и -22% за те же периоды.
Биткоин-ETF показывают хорошие результаты в этом месяце благодаря продолжающемуся восстановлению рынков цифровых активов. Во вторник фонды привлекли более $774 млн после $998 млн в понедельник. Чистый приток с начала месяца достиг $2 млрд после $3,52 млрд в прошлом месяце.
На этом фоне выделяется один фонд: NEOS Bitcoin High Income ETF (BTCI), который выплачивает инвесторам ежемесячный дивиденд.
Ключевые моменты
- BTCI — уникальный биткоин-ETF со ставкой распределения 25,60%.
- Его притоки выросли в последние месяцы, увеличив активы до более чем $1,39 млрд.
- Выплаты финансируются за счет премий от продажи опционов колл на биткоин-ETF, а не за счет прямого владения биткоином.
- История показывает, что фонд, как правило, уступает биткоину по совокупной доходности.
Притоки увеличили активы
NEOS — компания, которую Goldman Sachs приобретает за $2,25 млрд, — запустила NEOS Bitcoin High Income ETF в 2024 году. Фонд продолжает привлекать значительные притоки в этом году, даже несмотря на ускорение «криптозимы», а его ежемесячный дивиденд отличает его от традиционных биткоин-фондов.
По данным ETFdb, притоки фонда с начала года превысили $651 млн, увеличив активы под управлением (AUM) до более чем $1,39 млрд. Этот рост сделал BTCI заметной альтернативой с ориентацией на доход в нише, где доминируют спотовые биткоин-продукты.
BTCI принципиально отличается от спотовых биткоин-ETF таких компаний, как BlackRock, Fidelity, Grayscale и Bitwise: он не владеет биткоином напрямую. Вместо этого фонд инвестирует в iShares Bitcoin ETF (IBIT) и VanEck Bitcoin Trust (HODL), а также в краткосрочные казначейские векселя США. Эти активы позволяют ему выигрывать при росте биткоина. Такая структура важна для читателей, поскольку определяет, чем на самом деле владеют акционеры: это экспозиция на существующие биткоин-ETF и казначейские векселя, а не прямые биткоин-активы.
Одновременно фонд использует рынок опционов для генерации доходности. Он продает (выписывает) опционы колл на один или несколько связанных с биткоином активов, таких как HODL или IBIT, и получает премию, которую распределяет инвесторам в виде дивиденда. Этот механизм несет встроенный компромисс: в обмен на премию продавец колла отказывается от прибыли по базовому активу выше цены исполнения опциона — именно поэтому стратегии покрытых коллов обменивают потенциал роста на доход.
Данные на сайте фонда показывают ставку распределения 25,60%, а скользящую ставку за двенадцать (TTM) — 36,5%. Это существенные цифры: инвестиция в $100 000 принесла бы около $36 000 дивидендов за последние двенадцать месяцев.
Эта доходность выделяется, поскольку сам биткоин не приносит регулярного дохода, как и традиционные биткоин-ETF, такие как IBIT, FBTC и HODL. В отличие от некоторых других токенов, биткоин не генерирует регулярных выплат держателям.
В чем подвох: высокие комиссии и отстающая совокупная доходность
Главное преимущество инвестиций в BTCI — существенный дивиденд. Однако у фонда есть несколько заметных недостатков.
Самый очевидный — стоимость. BTCI взимает коэффициент расходов 0,98%, что очень много на фоне Vanguard S&P 500 ETF (VOO) с годовой комиссией всего 0,03%. IBIT взимает 0,25%, а биткоин-ETF Morgan Stanley (MSBT) стоит всего 0,14%. Эта разница в коэффициентах расходов со временем может быть существенной.
Другая проблема в том, что, несмотря на щедрые распределения, совокупная доходность BTCI была невысокой. Совокупная доходность измеряет, что актив генерирует как от роста цены, так и от дивидендов.
Совокупная доходность фонда с начала года составила -4,36%, тогда как биткоин снизился на 2,63% — то есть инвестор, который просто держал биткоин, получил лучший общий результат. Та же тенденция сохранялась и за последние 12 месяцев: доходность BTCI составила минус 23%, а биткоин упал на 22%.
BTCI не одинок в этой закономерности. Более внимательный взгляд на другие ETF покрытых коллов показывает, что они, как правило, уступают своим базовым активам — это соответствует структуре стратегии, при которой доход от премий заменяет часть потенциала роста базового актива. Заметный пример — MSTY ETF, отслеживающий Strategy Майкла Сейлора: он стабильно отставал от базового актива на протяжении многих лет.
Эти цифры очерчивают компромисс в основе BTCI: повышенный ежемесячный доход в обмен на общую результативность, отстающую от простого владения биткоином. Конкретные данные, за которыми стоит следить: каждое ежемесячное объявление о распределении покажет, сколько премиального дохода фонд в настоящее время генерирует, а завершение приобретения NEOS компанией Goldman Sachs за $2,25 млрд останется отраслевым событием, которое определит, кто в итоге будет управлять фондом.

