Цены на нефть и доходности казначейских облигаций проверяют нарратив восстановления биткоина
Ключевые выводы
- •Биткоин упал на 1,5% до $82 700 8 октября, ненадолго опустившись до $82 300,50 — минимального уровня почти за три недели — после затяжного ралли в течение сентябрьского квартала.
- •Strategy Inc. владеет 847 999 BTC стоимостью чуть более $70 млрд — около 4% от максимального предложения биткоина в 21 миллион монет, — но возобновленные покупки не остановили недельное снижение актива.
- •Трафик в Ормузском проливе упал до двухмесячного минимума на фоне сообщений о возможных военных действиях США против Ирана и иранских атаках на судоходство в регионе, подняв Brent выше $102 за баррель.
- •Доходность 10-летних казначейских облигаций США достигла 5,333% — 24-летнего максимума, последний раз наблюдавшегося в начале 2000-х, — после того как протоколы сентябрьского заседания ФРС выявили «ястребиную» позицию на фоне роста инфляции.
- •Краткосрочное направление биткоина определялось в большей степени макроэкономическими силами, двигавшими акции и облигации, чем сями крипторынка, даже масштабными корпоративными закупками.
Биткоин упал на 1,5% до $82 700 к 02:13 по восточному времени (06:13 GMT) в четверг, 8 октября, ранее в ходе торгов ненадолго опустившись до $82 300,50 — минимального уровня почти за три недели.
Снижение произошло на фоне роста цен на нефть, напряженности на Ближнем Востоке и резко растущих доходностей казначейских облигаций США, ослабивших аппетит инвесторов к рисковым активам, что подчеркивает: нарратив восстановления не защищает криптовалюты от макроэкономических шоков.
Падение биткоина проверяет этот тезис, не опровергая его: улучшение показателей принятия может сосуществовать с рынком, по-прежнему крайне чувствительным к инфляционным опасениям и процентным ставкам. Таким образом, свежий нарратив восстановления после «криптозимы» — «криптозимой» называют затяжные спады, подобные тем, что случились в 2018 и 2022 годах, — соседствует с очевидным краткосрочным предупреждением со стороны ценовой динамики. Ключевое противоречие в том, что долгосрочные тенденции могут поддерживать сектор, тогда как текущее макродавление продолжает задавать направление биткоина и других токенов.
Снижение BTC/USD происходит на фоне возобновления покупок Strategy Сейлора
Биткоин продолжил недавние потери после ралли в течение сентябрьского квартала. Откат произошел несмотря на свежие покупки со стороны Strategy Inc. (бывшая MicroStrategy) — крупного корпоративного держателя биткоина, сделавшего этот актив своим основным казначейским резервом в 2020 году.
Strategy Майкла Сейлора сейчас владеет 847 999 BTC стоимостью чуть более $70 млрд, что делает компанию крупнейшим держателем биткоина в мире — позиция равна примерно 4% от фиксированного максимального предложения биткоина в 21 миллион монет.
More orange than ever. pic.twitter.com/on52TtcFO1 — Michael Saylor (@saylor) October 4, 2026
Source post: https://x.com/saylor/status/2106721794761879957?ref_src=twsrc%5Etfw
Эти покупки не остановили падение актива в течение недели, напомнив инвесторам, что спрос одной компании может быть перевешен более широким сдвигом в отношении к риску. Потери последовали за затяжным ралли в течение сентябрьского квартала, оставив рынок уязвимым к фиксации прибыли. На практике фиксация прибыли означает, что трейдеры продают часть позиций, чтобы закрепить доход; это может усиливать давление, когда цены ужеаются, даже без отдельных негативных событий, касающихся конкретного токена.
Нефть, геополитические риски и доходности формируют давление
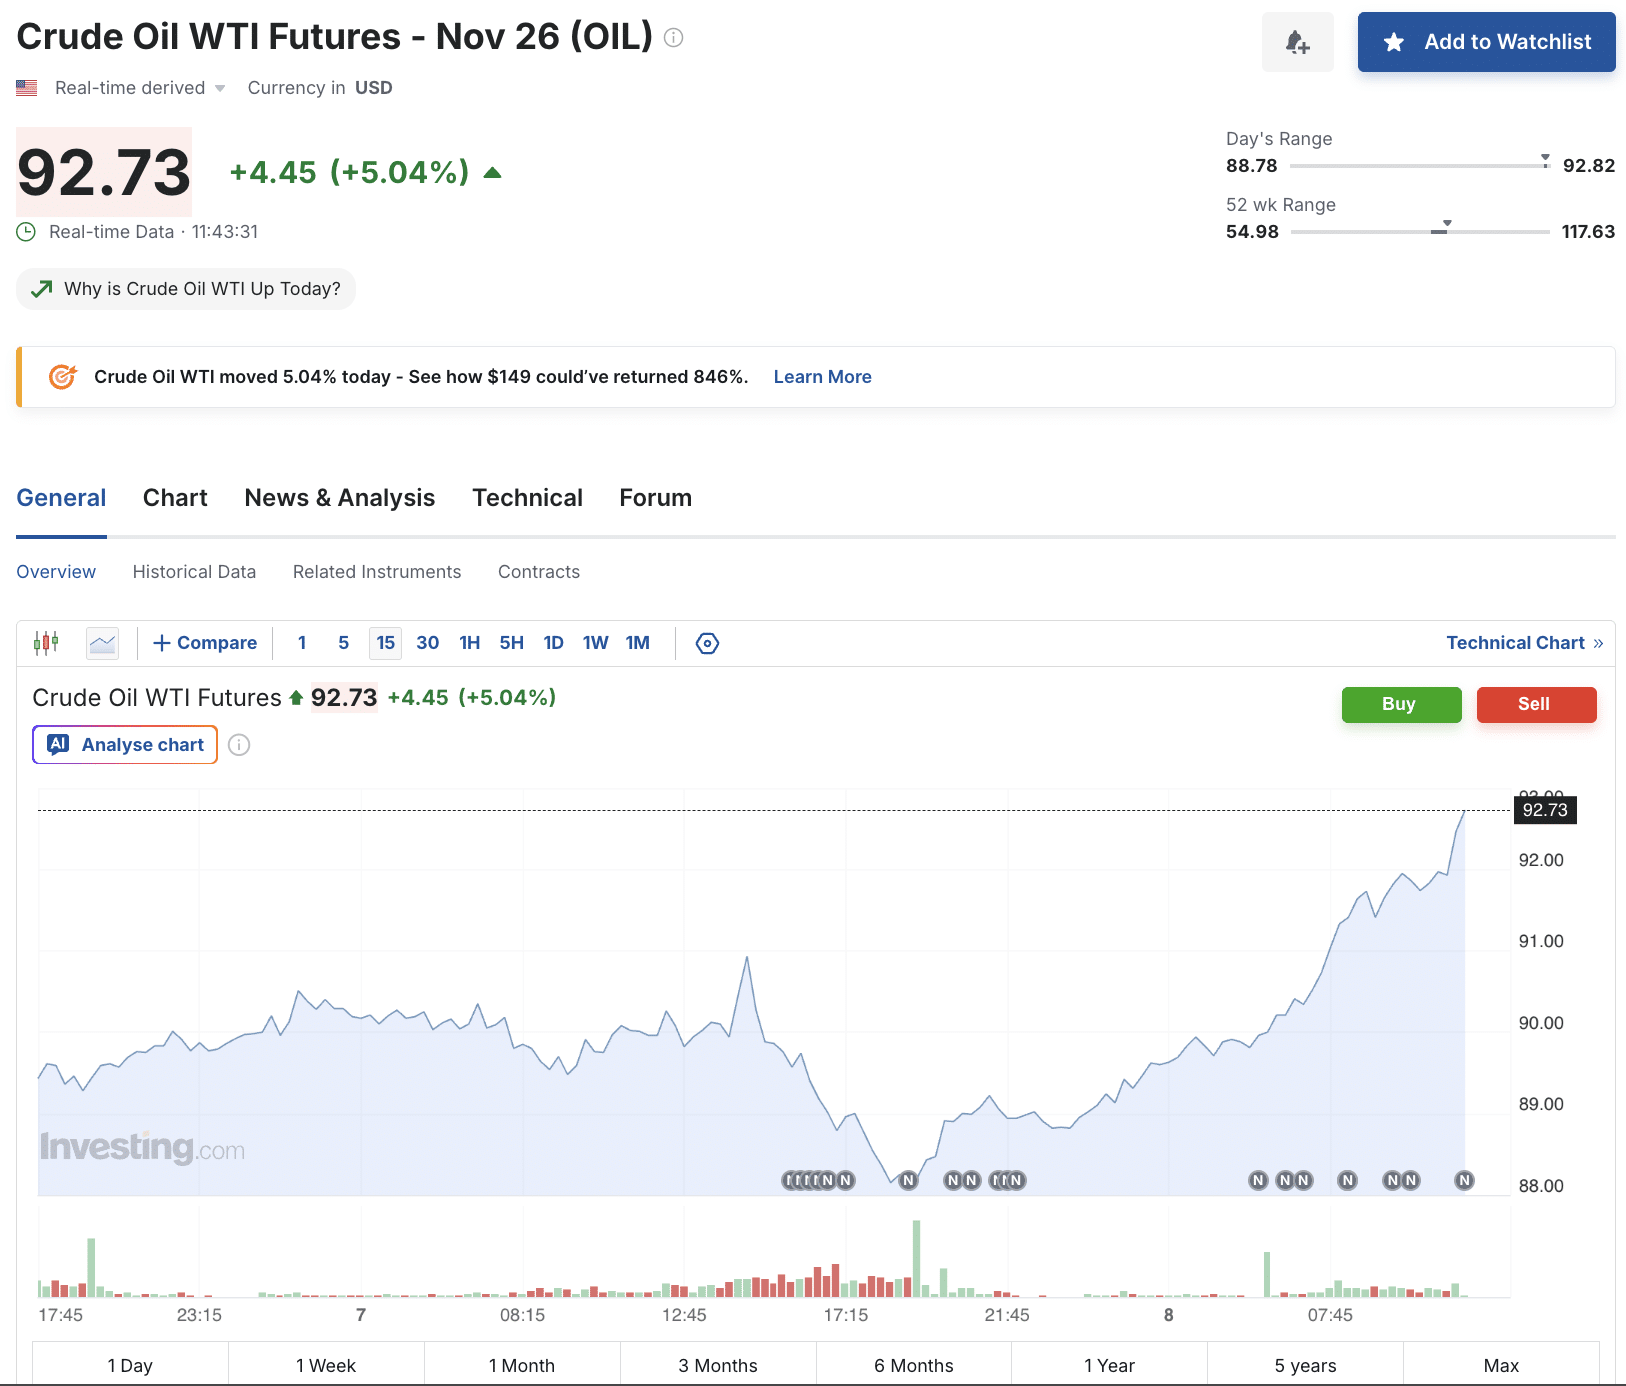
Рыночные данные из Investing.com иллюстрируют макроэкономический контекст, связывающий цены на энергоносители с инфляцией и, как следствие, с более высокими доходностями. Цены на нефть резко выросли на сообщениях о возможных военных действиях США против Ирана и участившихся иранских атаках на судоходство в регионе, из-за чего трафик в Ормузском проливе упал до двухмесячного минимума. Пролив, расположенный между Ираном и Оманом, является одним из важнейших в мире узлов транспортировки нефти.
Сбои на этом ключевом судоходном маршруте могут привести к непредсказуемости поставок энергоносителей и росту цен на нефть, что способно увеличить транспортные и производственные издержки и создать риск устойчивой инфляции.
Такой сценарий осложняет снижение процентных ставок для центробанков. Протоколы сентябрьского заседания Федеральной резервной системы выявили «ястребиную» позицию в ответ на рост инфляции, при этом доходность 10-летних казначейских облигаций США достигла 24-летнего максимума 5,333% — уровня, последний раз наблюдавшегося в начале 2000-х. Более высокие доходности снижают привлекательность спекулятивных активов вроде биткоина, который не приносит доходности сам по себе, делая его менее интересным на фоне роста доходности долговых бумаг.
Хотя не каждое движение биткоина связано с доходностями казначейских облигаций, взаимодействие цен на нефть, политики ФРС и волатильности криптовалют отражает макроканал, через который рост затрат на энергоносители может влиять на инфляционные ожидания и привлекательность рисковых активов.
Более широкое рыночное давление затронуло и акции: мировые фондовые индексы снижались на фоне превышения отметки $102 за баррель маркой Brent — глобального нефтяного бенчмарка — и падения казначейских облигаций, что способствовало удешевлению биткоина. Это пересечение и есть практический итог сессии: краткосрочное направление биткоина определялось не столько специфическими для крипторынка событиями — даже масштабными корпоративными закупками, — сколько теми же макросилами, которые двигали акции и облигации, удерживая энергетические заголовки и коммуникацию ФРС в списках наблюдения трейдеров наряду с криптоспецифичными данными.
Источник: 99Bitcoins

