Аполлон: экономист Торстен Слок заявляет, что у бычьего сценария по ИИ есть «фундаментальный экономический изъян» на фоне распада сделок в акциях и облигациях
Ключевые выводы
- •Торстен Слок утверждал, что предельные издержки производства вычислительных мощностей превышают предельную выгоду для пользователей, что ставит под сомнение заявления о безграничном спросе на дата-центры.
- •Он установил, что 80% крупнейших 1% покупателей ИИ финансируются венчурным капиталом, а это значит, что стартапы оплачивают счета за вычисления венчурными деньгами, а не собственной прибылью.
- •По словам Слока, маржа прибыли и выручка на сотрудника растут у «Великолепной семерки», тогда как остальная часть S&P 500 не увидела улучшения финансовых показателей благодаря ИИ.
- •Пятилетние кредитно-дефолтные свопы Meta расширились на 7,6 базисных пункта до рекордных 114,79 базисных пунктов, а акции CoreWeave за месяц упали более чем на 30%, а их свопы достигли 1145 базисных пунктов.
- •Марк Хабиб из S&P Global предупредил, что взаимосвязанные финансовые структуры между гипермасштаберами и проектами дата-центров означают, что связанного с ИИ долга может быть больше, чем показывает текущее раскрытие информации.
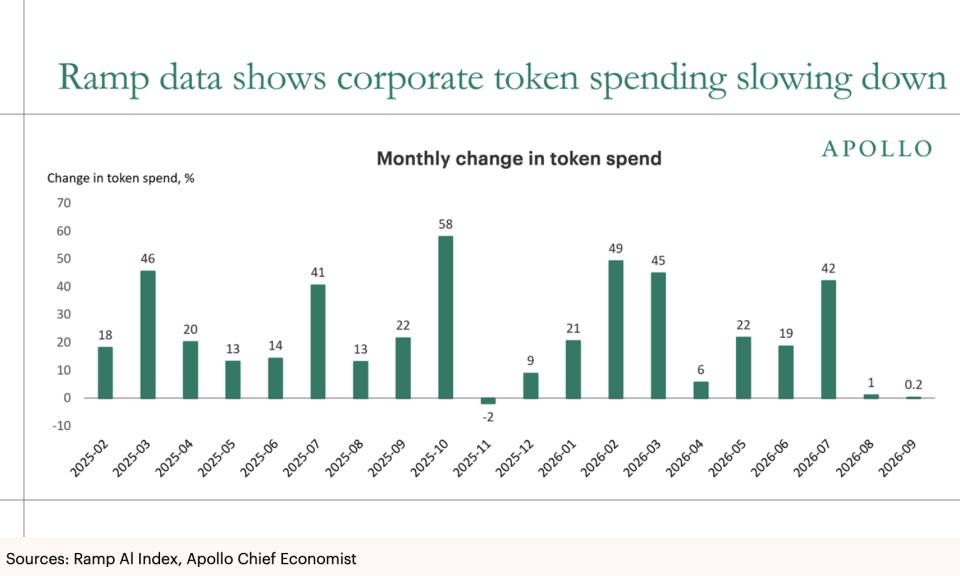
Главный экономист Apollo Торстен Слок всю прошедшую неделю находился «на тропе войны», выдавая серию предупреждений о буме ИИ как раз тогда, когда Уолл-стрит начала отходить от этого сектора.
Во вторник Слок указал на недавнее замедление роста расходов на токены — плату за использование моделей ИИ, — отметив в заметке о замедлении расходов на токены, что кривая спроса на вычислительные мощности плоская и крайне чувствительна к изменениям цен. Большинство компаний, инвестирующих в эту технологию, добавил он, пока не получили значительной отдачи в производительности, из-за чего ИИ выглядит скорее центром затрат, чем драйвером роста.
«Фундаментальный экономический изъян бычьего сценария по ИИ в том, что предельные издержки производства вычислительных мощностей превышают предельную выгоду, которую они приносят пользователям, что ставит под сомнение заявления о безграничном спросе на дата-центры», — объяснил он. «Сколько вычислительных мощностей и сколько дата-центров потребуется, зависит от доходности, которую компании способны генерировать с помощью этих мощностей. Пока отдача от ИИ для компаний материализуется медленно, что говорит о растущем нежелании платить за услуги ИИ».
Главным фактором в моделях строительства дата-центров, по его мнению, является не физическая мощность или доступность энергии, а реальная цена, которую пользователи готовы платить за вычисления. Компании готовы платить высокую цену лишь в том случае, если это ведет к более высокому росту выручки, большей прибыли или существенной экономии — и, как отметил Слок, признаков того, что что-то из этого существует в масштабе, мало. «Возможно, это придет в будущем. А возможно, и нет», — предупредил он.
В четверг он забил тревогу по поводу «цикличности» расходов на токены в последующей заметке. Компании в сфере ИИ уже подвергаются тщательному анализу за финансовые сделки, в которых они предоставляют деньги или гарантируют долг другим компаниям, являющимся при этом их крупнейшими клиентами, что вызывает сомнения в устойчивости их роста. Слок предположил, что схожая динамика существует между ИИ-стартапами и венчурными фондами, которые в них инвестируют, отметив что 80% крупнейших 1% покупателей ИИ финансируются венчурным капиталом. По его мнению, это означает, что стартапы оплачивают счета за вычисления венчурным капиталом, а не собственной прибылью.
В субботу он заявил, что ИИ «не принес никакой финансовой отдачи» американским компаниям за пределами крупных гипермасштаберов, написав, что, хотя маржа прибыли и выручка на сотрудника растут у так называемой «Великолепной семерки» — мегакапитализированных технологических акций, доминирующих в S&P 500, — остальная часть S&P 500 никакого улучшения не увидела. Повторяя свои предыдущие заметки, Слок сказал, что американский бизнес в целом не нуждается в новейших моделях ИИ — и не хочет за них платить. Даже по мере удешевления ИИ и его растущей коммодитизации основным компаниям может быть сложно использовать эту технологию для улучшения финансовых показателей.
«ИИ может быть отличным калькулятором, но в бизнесе интеллект — это прежде всего суждение», — написал он. «Суждение зависит от контекста, и ответ меняется в зависимости от того, кого именно — человека или модель — вы спрашиваете. И, пожалуй, самое важное: ИИ не понимает ответственности, доверия, культуры, неписаных правил, этических компромиссов или справедливости — всего того, что формирует репутационные риски и в конечном итоге определяет рост выручки и маржу прибыли».
Его серия заметок вышла на фоне обвала акций, связанных с ИИ, — особенно чиповых компаний, — поскольку трейдеры сомневаются, как долго может продолжаться эта тенденция капитальных расходов. Несколько гипермасштаберов планируют потратить, по оценкам, 800 млрд долларов в этом году, а капитальные расходы в следующем году, как ожидается, превысят 1 трлн долларов.
Однако привлечение столь значительного капитала может оказаться непростой задачей. Meta уже выпустила много долга, а на этой неделе объявила о выпуске нового класса акций, отчасти чтобы помочь генеральному директору Марку Цукербергу оплатить возможный налог на богатство в Калифорнии. Поскольку гигант социальных сетей планирует потратить в этом году от 135 до 145 млрд долларов, стоимость страхования долга Meta от дефолта в четверг достигла рекорда: пятилетние кредитно-дефолтные свопы расширились на 7,6 базисных пункта до исторического максимума в 114,79 базисных пункта. Поскольку такие свопы работают как страховка корпоративных облигаций, рост цены этой защиты отражает то, что рынок закладывает более высокую вероятность дефолта.
Давление испытывают и более мелкие ИИ-компании, такие как «необлака» — специализированные провайдеры, сдающие в аренду вычислительные мощности на GPU разработчикам ИИ. Акции CoreWeave за этот месяц рухнули более чем на 30%, а их пятилетние кредитно-дефолтные свопы взлетели до 1145 базисных пунктов — примерно в десять раз выше уровня Meta.
На этом опасения не заканчиваются. Марк Хабиб, глава направления цифровой инфраструктуры S&P Global, указал на «взаимосвязанные финансовые структуры» между гипермасштаберами и проектами дата-центров или более мелкими ИИ-компаниями.
«Можно с уверенностью предположить, что там есть больше (долга), чем мы видим», — сказал он во время круглого стола в Лондоне, по данным Reuters. «Если об этом не сообщается, то это не входит в раскрытие информации гипермасштаберами. К тому же, если мы не оцениваем сделки, по которым могут возникать такие обязательства, то, по сути, у нас может не быть полной картины».
Этот материал первоначально был опубликован на Fortune.com.

