Виртуальная карта Airtel при поддержке Mastercard бросит вызов доминированию Safaricom в онлайн-платежах Кении
Ключевые выводы
- •Airtel Mobile Commerce N.V., финтех-подразделение Airtel Africa, готовит поддерживаемую Mastercard виртуальную карту (VCN) для Кении, котораяяжет кошельки Airtel Money с международными мерчантами, такими как Amazon и Netflix, без необходимости в банковском счете.
- •Новая карта составит конкуренцию M-PESA GlobalPay от Safaricom — виртуальной карте Visa, запущенной в 2022 году, которая может опираться на овердрафт Fuliza, тогда как предоплаченный продукт Airtel требует предварительного пополнения средств.
- •По данным Управления связи Кении, доля M-PESA на рынке мобильных денег снизилась с почти 95% в 2023 году до 88,8% в июне 2026 года, а доля Airtel Money выросла до 11,1%.
- •Глобальное платежное подразделение Safaricom сгенерировало 4,76 млрд кенийских шиллингов (37,2 млн долларов) в финансовом году, завершившемся в марте 2026 года, что на 22,3% больше в годовом исчислении, что подчеркивает потенциал доходов от международных онлайн-расходов.
- •С 2025 года Airtel выпустила более 875 000 виртуальных карт в Уганде, Замбии и Танзании и планирует расширить сервис на Кению, ДР Конго и Габон, хотя еще не опубликовала кенийские тарифы и сроки запуска.
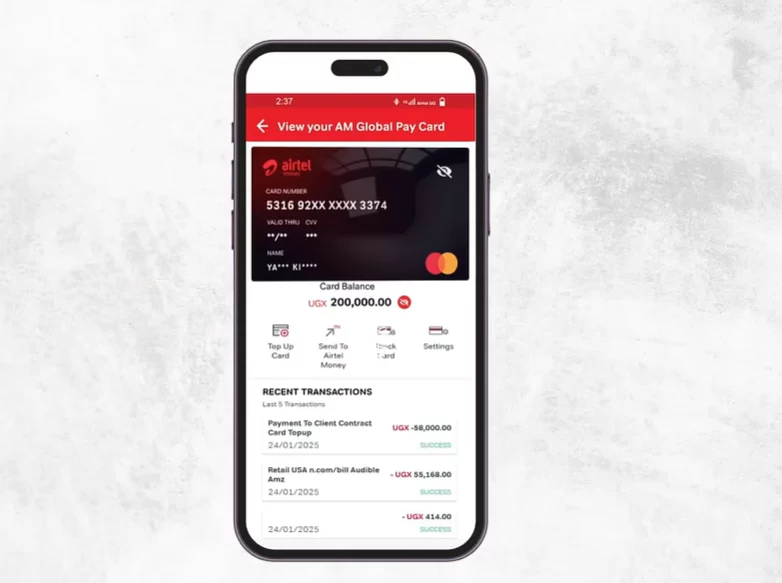
Airtel Mobile Commerce N.V., финтех-подразделение Airtel Africa, базирующееся в Нидерландах, готовится запустить в Кении виртуальную платежную карту, открыв новый фронт в соперничестве с Safaricom за международные онлайн-расходы.
Продукт — виртуальный номер карты (VCN), разработанный в партнерстве с Mastercard, — будет интегрирован с кошельками Airtel Money и позволит клиентам оплачивать услуги на глобальных платформах, таких как Amazon и Netflix, без традиционного банковского счета. В отличие от физической карты, VCN существует только в виде карточных реквизитов для онлайн-использования, что позволяет мобильному кошельку совершать транзакции с мерчантами и подписочными платформами, billed через карточные сети.
Запуск выводит Airtel Money Global Pay в прямую конкуренцию с M-PESA GlobalPay — виртуальной картой Visa, представленной Safaricom в 2022 году, — и сочетает соперничество мобильных денег с многолетней конкуренцией между Mastercard и Visa, двумя крупнейшими карточными сетями. Airtel выходит на рынок, где Safaricom занимает лидирующие позиции, опирающиеся на сервис M-PESA, работающий в Кении с 2007 года, однако противостояние выходит за рамки платежных сетей, стоящих за картами. Оно также касается того, как клиенты финансируют транзакции, управляют онлайн-расходами и получают доступ к кредиту, когда баланс кошелька подходит к концу.
Карта M-PESA GlobalPay может опираться на Fuliza — овердрафтный сервис, позволяющий клиентам с правом доступа завершать онлайн-платежи, когда баланса M-PESA недостаточно. Предоплаченная карта Airtel Money лишена этой функции: клиентам необходимо пополнить ее перед покупкой.
Данные Управления связи Кении показывают, что доля M-PESA на рынке мобильных денег снизилась до 88,8% в июне 2026 года с почти 95% в 2023 году. Доля Airtel Money за тот же период выросла до 11,1%. Эти цифры указывают на постепенный сдвиг конкурентного баланса, хотя отрыв Safaricom остается значительным.
Глобальная коммерция предлагает новый источник дохода
Растущее использование цифровых сервисов в Кении дает обоим операторам повод бороться за международные платежи. Подписки на стриминговые сервисы, программное обеспечение и зарубежные платформы электронной коммерции позволяют провайдерам мобильных денег охватить расходы, которые в противном случае проходили бы через банковские карты.
Netflix, вышедший в Африку в 2016 году, — один из примеров того, как международные цифровые сервисы стали частью повседневных расходов. Виртуальные карты позволяют клиентам без банковских счетов платить этим мерчантам через мобильные деньги, расширяя охват кошельков за пределы внутренних переводов и платежей мерчантам.
Для операторов, сталкивающихся с давлением на внутренние платежные тарифы, трансграничные транзакции также предлагают способ зарабатывать на международной коммерции. Конвертация валюты и платежи мерчантам могут приносить доход помимо основного бизнеса по переводу денег между местными счетами.
Глобальное платежное подразделение Safaricom, включающее трансграничные переводы, вирту карты и биллинг магазинов приложений, сгенерировало 4,76 млрд кенийских шиллингов (37,2 млн долларов) в финансовом году, завершившемся в марте 2026 года, что на 22,3% больше, чем годом ранее. M-PESA обеспечила транзакционную стоимость в размере 182,7 млрд кенийских шиллингов (323,1 млрд) через 46,4 млрд транзакций.
Эти цифры показывают, почему даже относительно небольшая часть бизнеса M-PESA имеет значение. Глобальные платежи могут способствовать росту доходов, не требуя от Safaricom завоевания сопоставимой доли на внутреннем рынке мобильных денег Кении. Для Airtel возможность заключается в захвате части этих расходов по мере того, как все больше клиентов используют ее кошелек для онлайн-покупок.
На 14 африканских рынках подразделение мобильных денег Airtel сгенерировало доход в размере 1,3 млрд долларов по сравнению с 747 млн долларов ранее. С 2025 года компания выпустила более 875 000 виртуальных карт в Уганде, Замбии и Танзании и планирует представить сервис в Кении, Демократической Республике Конго и Габоне.
Кредит и безопасность отличают карты
Два продукта используют разные подходы к финансированию онлайн-платежей. M-PESA GlobalPay связана с кошельком M-PESA клиента. Модель VCN от Airtel, напротив, требует, чтобы клиенты переводили средства с основного кошелька Airtel Money на виртуальную карту перед покупкой.
Такая схема позволяет клиентам Airtel выделять деньги на онлайн-покупки, сохраняя остальной баланс кошелька отдельно от карточных транзакций. Это также дает им больший контроль над подписочными платежами и онлайн-расходами.
Клиентам по-прежнему необходимо защищать учетные данные своего аккаунта и отслеживать транзакции. Степень защиты также зависит от доступных функций заморозки или управления картой, оспаривания несанкционированных платежей и предотвращения дальнейших списаний.
Оригинальный дизайн виртуальной карты Visa от Safaricom использовал код проверки карты (CVV), который клиенты генерировали через приложение M-PESA после ввода PIN-кода. Каждый код действовал 30 минут и мог быть использован только один раз, что ограничивало окно для злоупотребления в случае раскрытия.
В 2026 году Safaricom анонсировала опцию овердрафта для GlobalPay, позволяющую соответствующим критериям клиентам завершать онлайн-платежи при недостаточном балансе кошелька. Эта функция помогает предотвратить сбои подписочных платежей, но также означает, что автоматические списания могут задействовать кредит, оставляя клиенту овердрафт к погашению.
Предоплаченная модель Airtel не предлагает эквивалентного овердрафтного сервиса, поэтому для завершения покупки у клиентов должно быть достаточно средств на виртуальной карте. Это может быть менее удобно, но также предотвращает расширение расходов за счет эквивалентной кредитной линии.
Претендент по-прежнему сталкивается с проблемой масштаба
Большая клиентская база Safaricom обеспечивает GlobalPay устоявшуюся аудиторию, а привычность M-PESA может снижать склонность клиентов менять способ оплаты. Карта Airtel может привлечь клиентов, которые уже пользуются Airtel Money и хотят иметь прямой доступ к международным мерчантам. Ее региональный запуск также дает компании опыт, на который можно опереться при выходе на кенийский рынок.
Клиентам предстоит сравнивать валютные комиссии, лимиты транзакций, уровень принятия карт, порядок разрешения споров и удобство управления карточными данными. Ценообразование Airtel будет особенно важным, поскольку более дешевая карта может привлечь чувствительных к цене пользователей, а неясные комиссии способны ослабить привлекательность ее предоплаченной модели.
Airtel пока не раскрыла всех деталей, которые понадобятся кенийским клиентам для оценки сервиса, включая валютные комиссии. GlobalPay от Safaricom применяет валютную наценку, что делает итоговую стоимость покупки релевантным пунктом сравнения. Если Airtel опубликует полный тариф и подтвердит сроки запуска, сравнение двух карт будет опираться на функции, а не на итоговую стоимость.
Запуск не устранит лидерство Safaricom в мобильных деньгах. Тем не менее он даст Airtel еще один способ бороться за расходы клиентов — на этот раз на онлайн-кассах, а не во внутренних переводах.

