Дата-центры для ИИ в 2026 году: потребление электроэнергии почти удвоится к 2030 году на фоне капитальных затрат около 900 млрд долларов
Ключевые выводы
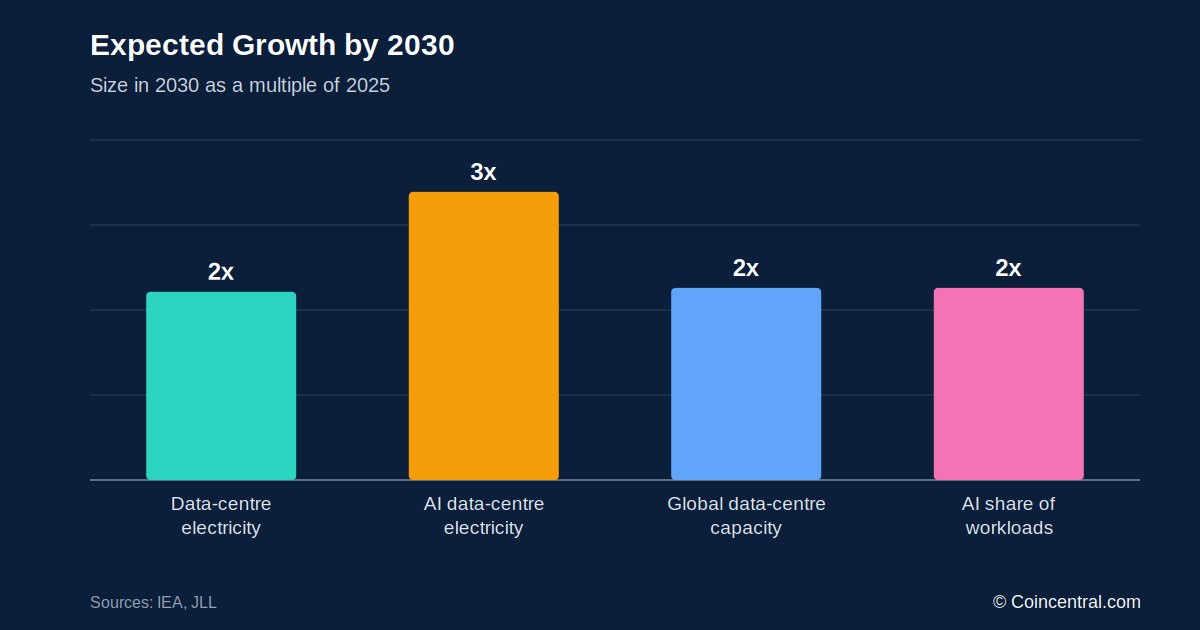
- •Международное энергетическое агентство оценивает потребление мировых дата-центров в 2025 году примерно в 485 ТВт·ч и прогнозирует рост спроса примерно до 950 ТВт·ч к 2030 году — почти двукратное увеличение за пять лет.
- •Потребление электроэнергии дата-центрами, ориентированными на ИИ, к 2030 году, как ожидается, утроится: ускоренные серверы будут расти примерно на 30% в год против около 9% у обычных серверов.
- •JLL прогнозирует появление почти 100 ГВт новых мировых мощностей дата-центров в 2026–2030 годах при инвестициях около 3 трлн долларов; в середине 2026 года в Северной Америке строилось 66 ГВт, из которых около 95% уже зарезервировано арендаторами.
- •TrendForce ожидает мировых поставок ИИ-серверов около 2,8 млн единиц в 2026 году, а совокупные капзатраты девяти крупных облачных провайдеров в 2026 году превысят 886,7 млрд долларов — рост примерно на 90% год к году.
- •Электроснабжение становится главным узким местом расширения ИИ: Google, Microsoft и другие компании обеспечивают выделенные источники энергии — от атомных станций и возобновляемой генерации до проекта American Electric Power на топливных элементах стоимостью 4 млрд долларов в Вайоминге.
Искусственный интеллект запустил одну из крупнейших инфраструктурных программ в истории технологий. Рабочие нагрузки, которые раньше выполнялись на небольших кластерах, теперь требуют тысяч чипов, дата-центров складского масштаба и подключений к электросети мощностью в сотни мегаватт. По оценке Международного энергетического агентства (МЭА), в 2025 году мировые дата-центры потребили около 485 тераватт-часов (ТВт·ч) электроэнергии, и ожидается, что к 2030 году этот показатель достигнет примерно 950 ТВт·ч. Именно поэтому новости об ИИ все чаще напоминают энергетические: сделки по электроснабжению и ограничения сети теперь делят заголовки с запусками новых чипов.
Этот обзор собирает основные статистические данные об использовании электроэнергии, строительстве, чипах, расходах и энергоснабжении. Все цифры взяты из источников, указанных в конце статьи.
Сколько электроэнергии потребляют дата-центры?
По оценке МЭА, в 2025 году мировые дата-центры потребили около 485 ТВт·ч, что соответствует примерно 1,5–2% мирового потребления электроэнергии и превышает годовое потребление многих крупных экономик.
Согласно центральному прогнозу агентства, спрос достигнет около 950 ТВт·ч к 2030 году, или примерно 3% мирового спроса на электроэнергию — почти двукратный рост за пять лет. Рост на этом не остановится: базовый сценарий МЭА предполагает около 1 200 ТВт·ч к 2035 году. Если же измерять объем генерации, необходимой для снабжения дата-центров, включая потери в системе, показатель может достигнуть 1 300 ТВт·ч — почти в три раза выше уровня 2025 года.
Прогнозы сопряжены со значительной неопределенностью. Небольшие изменения в эффективности ИИ, спросе на модели или технологии чипов умножаются на миллионы серверов и дают большие расхождения.
ИИ — главный драйвер роста
Далеко не каждый мегаватт дата-центров обслуживает ИИ. Традиционные объекты размещают веб-сайты, облачные хранилища, базы данных, стриминг, корпоративное ПО, социальные сети, поиск и финансовые системы.
ИИ — самая быстрорастущая нагрузка. МЭА ожидает, что потребление электроэнергии ускоренными серверами — оборудованием, используемым главным образом для ИИ, — будет расти примерно на 30% в год до 2030 года против лишь около 9% в год для обычных серверов. Ускоренные серверы могут обеспечить почти половину чистого прироста мирового спроса дата-центров на электроэнергию за этот период, при этом системы охлаждения и вспомогательное оборудование добавят еще одну значительную долю. В совокупности потребление электроэнергии дата-центрами, ориентированными на ИИ, к 2030 году, как ожидается, утроится по сравнению с 2025 годом.
К 2030 году ИИ может составить половину рабочих нагрузок дата-центров
По оценке JLL, в 2025 году на ИИ приходилось около 25% рабочих нагрузок дата-центров, и к 2030 году эта доля может достичь 50%.
Меняется и характер спроса. Первый этап бума был связан преимущественно с обучением больших моделей; все больше мощности и вычислений потребляет инференс — запуск ИИ-моделей для конечных пользователей. Каждый запрос к чат-боту, результат ИИ-поиска, сгенерированное видео и программный агент требуют вычислений для инференса. Поскольку сотни миллионов людей и компаний ежедневно используют ИИ, инференс со временем может потребовать больше суммарных вычислительных мощностей, чем обучение.
Спрос на электроэнергию дата-центров США может вырасти в четыре раза
США находятся в центре строительного бума. В 2024 году дата-центры США потребили около 177–192 ТВт·ч электроэнергии, и некоторые текущие прогнозы предполагают, что к 2030 году этот показатель может подняться до 793 ТВт·ч — более чем в четыре раза выше уровня 2024 года за шесть лет.
МЭА ожидает, что дата-центры обеспечат почти половину прироста спроса на электроэнергию в США до 2030 года. К концу десятилетия дата-центры США могут потреблять больше электроэнергии, чем суммарное производство в стране алюминия, стали, цемента, химикатов и другой энергоемкой продукции.
Почти 100 ГВт новых мощностей стоимостью 3 трлн долларов
Спрос на электроэнергию напрямую превращается в строительство. JLL ожидает появления почти 100 гигаватт (ГВт) новых мощностей дата-центров в мире в 2026–2030 годах, что примерно удвоит общемировые мощности. Для этого может потребоваться около 3 трлн долларов инвестиций, при этом мировой рынок дата-центров будет расти примерно на 14% в год до 2030 года.
Для масштаба: один ИИ-кампус мощностью 1 ГВт может нуждаться в выработке крупной традиционной электростанции.
В Северной Америке строится 66 ГВт
Северная Америка лидирует в буме. По данным JLL, в середине 2026 года в строительстве находилось около 66 ГВт мощностей, из которых около 95% уже зарезервировано арендаторами — главная причина, по которой вакантность остается около 1% несмотря на рекордное строительство.
Поглощение площадей в Северной Америке достигло 25 ГВт в первом полугодии 2026 года — вдвое больше, чем годом ранее, и в пять раз больше, чем двумя годами ранее. На гиперскейлеров пришлось около 59% спроса арендаторов, на neocloud-провайдеров — 11%, на чисто ИИ-компании — 7%.
Атланта обошла Северную Вирджинию по строительству
CBRE, ориентирующаяся на крупные оптовые рынки Северной Америки, сообщила о 7,48 ГВт строительства на основных рынках в первом полугодии 2026 года — на 24,8% больше, чем годом ранее.
Атланта обошла Северную Вирджинию по объемам строящихся мощностей: 2,88 ГВт против 2,42 ГВт. Однако Северная Вирджиния остается крупнейшим существующим рынком — около 4,50 ГВт действующих мощностей и вакантность 0,2%. Примерно 80% мощностей, строящихся на основных рынках, уже были предварительно сданы в аренду.
Европа расширяется за пределы традиционных хабов
Европа также быстро растет. Традиционные рынки FLAP-D — Франкфурт, Лондон, Амстердам, Париж и Дублин — к первому полугодию 2026 года располагали около 3,8 ГВт действующих мощностей, еще 1,4 ГВт строилось и около 2 ГВт планировалось.
Ограничения электросетей подталкивают крупные ИИ-проекты к регионам с большими доступными энергомощностями, и рост распространяется на Скандинавию, Испанию, Португалию, Италию и Восточную Европу, а не ограничивается историческими хабами.
ИИ-серверы, GPU и заказные чипы
TrendForce оценивает, что мировые поставки ИИ-серверов достигнут около 2,8 млн единиц в 2026 году — рост на 30–31% по сравнению с годом ранее. ИИ-серверы могут генерировать более 74% совокупной стоимости серверной отрасли; они стоят намного дороже стандартных машин и могут нести несколько высокопроизводительных чипов, продвинутые сетевые решения, память с высокой пропускной способностью и жидкостное охлаждение.
Ожидается, что GPU составят 69,7% поставок ИИ-серверов в 2026 году. Серверы на заказных чипах — специализированных интегральных схемах, или ASIC, — как ожидается, составят 27,8% и к 2030 году могут приблизиться к 40%. Примеры включают Google TPU, Amazon Trainium, Microsoft Maia и Meta MTIA. Microsoft заявила в октябре 2026 года, что в 2027 году сможет развернуть более миллиона чипов Maia 300; стойка Maia 300 вмещает 96 чипов и потребляет около 167 кВт. Reuters сообщило, что курс Microsoft на собственные чипы отчасти направлен на экономию затрат — одна из мотивов перехода отрасли на заказную кремниевую элементную базу.
Nvidia Blackwell и сдвиг к инференсу
Nvidia остается основным поставщиком высокопроизводительных ИИ-чипов. TrendForce ожидает, что продукты Blackwell составят около 71% поставок высокопроизводительных GPU Nvidia в 2026 году по сравнению с примерно 61%.
Пять крупнейших североамериканских облачных компаний, как ожидается, обеспечат более 60% мирового спроса на ИИ-системы Nvidia серий GB и VR в 2026 году. TrendForce оценивает, что их вычислительные мощности для обучения ИИ могут вырасти более чем на 56% в годовом исчислении, тогда как мощности для инференса — примерно на 122%. Этот разрыв подчеркивает растущее значение инференса.
Китай развертывает миллионы ИИ-ускорителей
Китай — один из немногих рынков с недавними оценками на уровне единиц оборудования. Данные IDC, опубликованные Reuters, показывают, что в первом полугодии 2026 года в Китае было поставлено более 2 млн ИИ-ускорителей, из которых около 678 000 единиц — от Nvidia и около 572 000 — от Huawei.
Доля Nvidia на китайском рынке ИИ-ускорителей для дата-центров снизилась до примерно 34%, тогда как доля Huawei достигла около 28%. Сдвиг в сторону отечественных чипов отражает американские экспортные ограничения, ограничивающие китайский доступ к самым мощным продуктам Nvidia.
Капзатраты облачных компаний приближаются к 900 млрд долларов
TrendForce оценивает, что совокупные капитальные расходы Amazon, Microsoft, Alphabet, Meta, Oracle, ByteDance, Alibaba, Tencent и Baidu в 2026 году превысят 886,7 млрд долларов — рост примерно на 90% по сравнению с годом ранее. На пять североамериканских гиперскейлеров приходится почти 90% этой суммы. Stanford AI Index 2026 также показывает, что капзатраты гиперскейлеров более чем удвоились с момента запуска ChatGPT.
По отрасли в целом расходы на ИИ-инфраструктуру могут достигнуть около 811 млрд долларов в 2026 году. Amazon, Microsoft, Alphabet и Meta в совокупности, как ожидается, потратят около 630 млрд долларов на ИИ-инфраструктуру.
Бюджеты компаний теперь измеряются сотнями миллиардов долларов. Amazon запланировала около 200 млрд долларов капитальных расходов на 2026 год, значительная часть которых придется на ИИ-инфраструктуру. Alphabet повысила прогноз капзатрат на 2026 год до 195–205 млрд долларов, а Microsoft, как ожидается, потратит более 175 млрд долларов в течение календарного 2026 года.
Электроэнергия может стать главным ограничением
Сначала ИИ-компании беспокоились о достаточном количестве GPU; все более жестким ограничением становится электроэнергия. Новый ИИ-кампус может нуждаться в более чем 1 ГВт мощности — это спрос сотен тысяч домохозяйств, — а подключение к сети может занять годы. Другие узкие места включают трансформаторы, газовые турбины, линии электропередачи, оборудование охлаждения, землю, разрешения, воду и квалифицированных строителей.
Поэтому компании строят или финансируют собственную генерацию. В октябре 2026 года American Electric Power объявила о проекте на топливных элементах стоимостью 4 млрд долларов и мощностью 702 МВт для снабжения операций Google в Вайоминге.
Поскольку МЭА публикует несколько сценариев, а не единый прогноз, скорость устранения этих узких мест — одна из переменных, определяющих, какой из прогнозов окажется ближе всего к реальности.
Что питает ИИ-дата-центры?
МЭА оценивает сегодняшнюю структуру электроснабжения дата-центров так: около 30% — уголь, 27% — возобновляемые источники, 26% — природный газ и 15% — атомная энергия. Ожидается, что возобновляемые источники покроют почти половину прироста спроса дата-центров до 2030 года. Природный газ также сыграет большую роль, поскольку обеспечивает стабильную выработку при колебаниях возобновляемой генерации, а атомная энергетика может стать важнее к 2030 году и далее.
Именно поэтому Microsoft, Google, Amazon и другие заключили сделки, охватывающие атомные станции, реакторы нового поколения, возобновляемые источники и газ.
Главная неопределенность — эффективность
Прогнозировать потребление электроэнергии ИИ сложно. Новые чипы улучшают производительность на ватт, а модели становятся более эффективными благодаря методам вроде квантования, дистилляции и архитектур mixture-of-experts. Но удешевление ИИ ведет к гораздо более интенсивному использованию — это явление называют эффектом отдачи (rebound effect). Возьмем модель, которая стала в десять раз дешевле в эксплуатации: если использование вырастет в 50 раз, общее потребление электроэнергии все равно вырастет в пять раз. Поэтому МЭА использует несколько сценариев, а не единую точную цифру для 2030 года.
Итог
В 2025 году мировые дата-центры потребили около 485 ТВт·ч электроэнергии, и МЭА ожидает, что к 2030 году потребление приблизится к 950 ТВт·ч, при этом объекты, ориентированные на ИИ, растут гораздо быстрее обычных вычислений. В 2026–2030 годах в мире может потребоваться почти 100 ГВт новых мощностей стоимостью около 3 трлн долларов. В Северной Америке уже строится около 66 ГВт, из которых примерно 95% зарезервировано.
Аппаратная база расширяется сопоставимыми темпами: поставки ИИ-серверов в 2026 году, как ожидается, достигнут около 2,8 млн единиц, заказные чипы отбирают долю у GPU, а девять крупнейших облачных провайдеров, по прогнозам, потратят в 2026 году более 886 млрд долларов.
Главный вопрос, возможно, уже не в том, могут ли компании создавать более мощные модели. Вопрос в том, смогут ли электроэнергетика, чипы, дата-центры, трансформаторы, системы охлаждения и финансирование не отставать. Следить за ответом means наблюдать за теми же рядами данных, собранными здесь: обновлениями сценариев МЭА, данными о строительстве и поглощении площадей от JLL и CBRE, оценками поставок и капзатрат от TrendForce, а также раскрытиями бюджетов гиперскейлеров.
Источники
- Международное энергетическое агентство: Ключевые вопросы энергетики и ИИ, 2026
- Международное энергетическое агентство: Спрос на энергию со стороны ИИ
- Международное энергетическое агентство: Энергоснабжение для ИИ
- JLL: Глобальный обзор рынка дата-центров 2026
- JLL: Отчет о дата-центрах Северной Америки, середина 2026
- CBRE: Тренды рынка дата-центров Северной Америки, H1 2026
- JLL: Дата-центры EMEA, середина 2026
- TrendForce: Мировые поставки ИИ-серверов 2026
- TrendForce: Поставки ИИ-серверов и капзатраты CSP, август 2026
- TrendForce: Поставки GPU Nvidia Blackwell
- Стэнфордский университет: Stanford AI Index Report 2026, глава об экономике
- Reuters: Microsoft планирует масштабное развертывание собственных ИИ-чипов
- Reuters: Бум ИИ в США сталкивается с энергошоком
- Reuters: Гибкое энергопотребление дата-центров может сэкономить электросетям миллиарды
- Источник: CoinCentral — AI Data Centre Statistics 2026

