Экономисты оценивают доходы, необходимые для оправдания капиталовложений в ИИ
Ключевые выводы
- •Джед Бернстайн, бывший председатель Совета экономических консультантов при Белом доме, и другие экономисты рассчитали в публикации в блоге Econbrowser уровни доходов, необходимые для оправдания текущих и планируемых капиталовложений в ИИ.
- •Анализ показывает, что доходы, необходимые для экономического обоснования строительства ИИ-инфраструктуры, вряд ли поступят достаточно быстро, чтобы уложиться в ожидаемые финансовыми рынками сроки.
- •Экономист Колумбийского университета Стин Ван Ньювербург рассматривает ту же тему в статье, опубликованной в Brookings Papers on Economic Activity, а комментаторы отмечают, что финансирование строительства мигрирует в более экзотические и менее прозрачные уголки финансовой системы.
- •Опросы о планируемых компанией расходах на ИИ-услуги значительно меньше сумм, подразумеваемых инвестиционным конвейером, то есть аргументация в пользу доходов пока зависит от спроса, еще не заложенного в бюджеты компаний.
- •Коэффициенты цена/форвардная прибыль для Mag-7 — Apple, Microsoft, Alphabet, Amazon, Nvidia, Meta и Tesla — низки по историческим меркам, хотя эти цифры опираются на прогнозируемую аналитиками прибыль, а не на отчетные результаты.
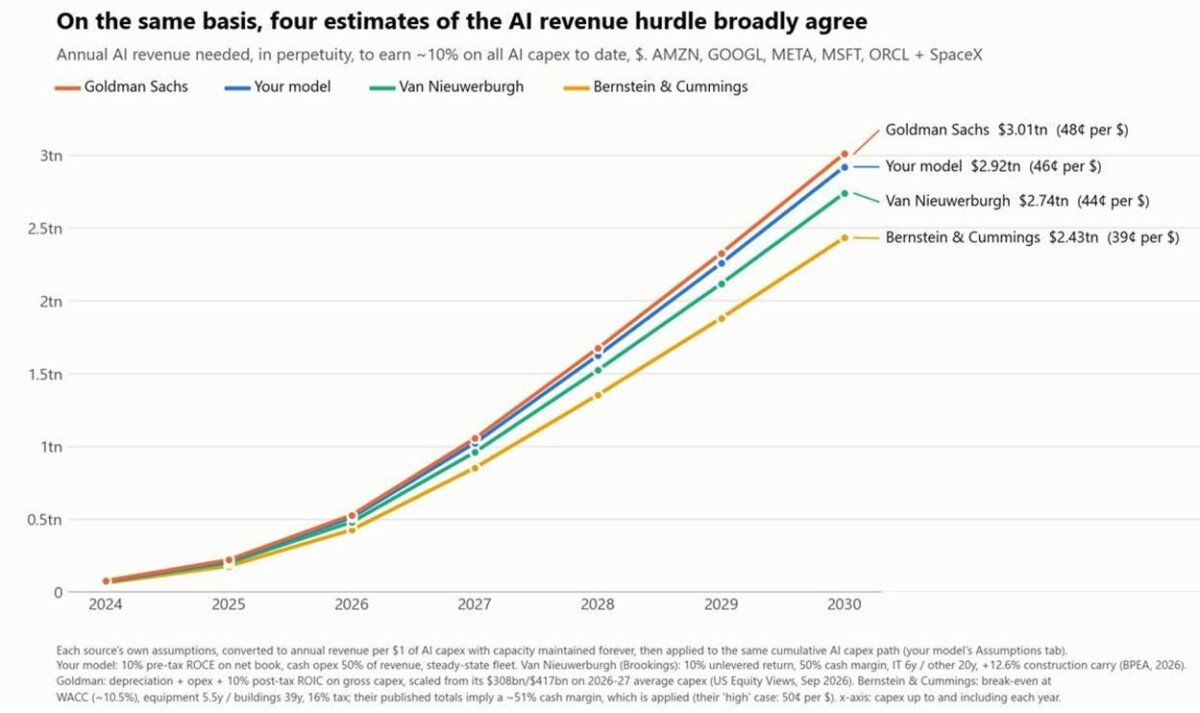
Экономист Джаред Бернстайн, бывший председатель Совета экономических консультантов при Белом доме, вместе с другими авторами рассчитал в публикации в давно существующем экономическом блоге Econbrowser доходы, необходимые для оправдания текущих и планируемых капиталовложений в искусственный интеллект (ИИ).
Оценка, основанная на графике, составленном Каллумом Уильямсом и распространенном Бернстайном (доступна через его Substack), указывает на уровень доходов, который, как отмечает Бернстайн, вряд ли будет достигнут в сроки, которые финансовые рынки готовы терпеть, — то есть в ближайшее время. Этот расчет, по сути, представляет собой проверку на соответствие планке: какой доход поставщикам ИИ необходимо получить, чтобы уже идущие расходы имели экономический смысл.
Статья в Brookings Papers on Economic Activity (BPEA) экономиста Колумбийского университета Стина Ван Ньювербурга посвящена той же теме; эта серия является давней площадкой экономических исследований Института Брукингса. Также было отмечено, что финансирование этих расходов мигрирует в более экзотические и менее прозрачные области финансовой системы.
Это поднимает базовый вопрос: если доходы придут, то откуда? Опросы о планируемых расходах на ИИ-услуги — которые сами по себе весьма спекулятивны — значительно меньше сумм, подразумеваемых инвестиционным конвейером. Этот разрыв важен, поскольку означает, что аргументация в пользу доходов от текущего строительства пока опирается на спрос, который компании еще не заложили в свои бюджеты.
Крупная прибыль все же может достаться компании или компаниям, которые первыми выведут ИИ-услуги на рынок. Однако серьезный хаос может наступить в последствиях для тех, кто придет последним или предпоследним.
Один из примечательных аспектов наблюдения за сектором: коэффициенты цена/форвардная прибыль для Mag-7 — это не совсем ИИ-лаборатории, поскольку они получают доходы из других источников — исторически довольно низкие. Такие коэффициенты сравнивают цену акций компании с прибылью, которую аналитики прогнозируют на будущее, а не с уже отчетной прибылью, а обозначение Mag-7 — это сокращение для Apple, Microsoft, Alphabet, Amazon, Nvidia, Meta и Tesla. Тем не менее стоит помнить, что это форвардная прибыль, то есть «догадки» аналитиков. Как будут пересматриваться эти прогнозы, сократится ли разрыв между опросами планируемых расходов и инвестиционным конвейером и где в конечном итоге разместится финансирование — вот практические ориентиры для оценки того, укрепится ли аргументация в пользу доходов, лежащая в основе этого строительства.

