Анализ Econbrowser: что означает разворот бума ИИ для ВВП и потребления США
Ключевые выводы
- •С точки зрения учета ВВП значительная часть всплеска капитальных расходов на ИИ компенсируется импортом компьютеров, периферии и полупроводников, который вычитается из внутреннего объема производства.
- •Если кейнсианские мультипликаторы инвестиций и импорта примерно схожи, окончание бума капитальных расходов на ИИ будет почти нейтральным для измеряемого ВВП.
- •Снижение ожиданий доходности ИИ — из-за ограничений финансирования или изменений политики — может снизить цены активов и благосостояние домохозяйств, замедлив потребление, которое составляет около двух третей ВВП США.
- •Исследователи Банка Франции Биго и Эспик оценивают, что около половины 2% роста потребления США в 2025 году было связано с ростом акционерного богатства, исходя из предельной склонности к потреблению около 0,027 на доллар.
- •В сценарии-ориентире без восстановления фондового рынка в четвертом квартале анализ показывает, что замедление потребления не сделает рост ВВП отрицательным при прочих равных, хотя беспорядочная рыночная коррекция может повысить неопределенность и ослабить совокупный спрос.
Анализ, опубликованный 6 ноября 2026 года на Econbrowser — давно ведущемся экономическом блоге академических экономистов Мензи Чинна и Джеймса Гамильтона, — рассматривает, что произойдет, если инвестиционный бум в области ИИ пойдет на спад на фоне снижения стоимости активов, сопоставляя механическую арифметику ВВП с экономикой цен активов и благосостояния домохозяйств.
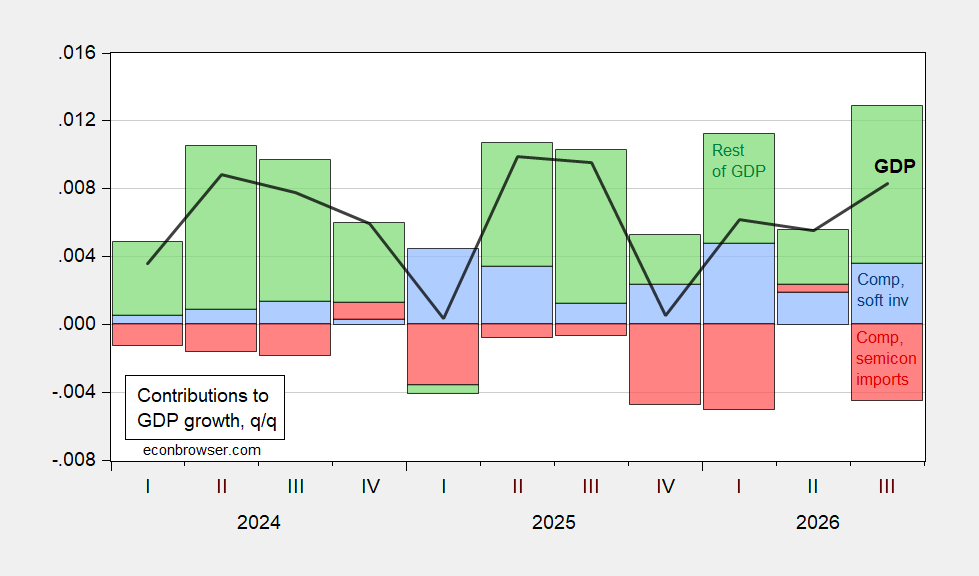
Во-первых, как широко обсуждалось, всплеск инвестиций в основной капитал — с точки зрения ВВП — в значительной степени компенсируется импортом, который в национальных счетах учитывается как вычитание, то есть расходы на оборудование зарубежного производства не увеличивают напрямую измеряемый внутренний объем производства. В учетном смысле это показано на рисунке 1.
Рисунок 1: Квартальный рост ВВП (кв./кв., черная линия), вклады в квартальный рост ВВП от инвестиций в компьютеры и программное обеспечение (синий столбец), от импорта компьютеров, периферии и полупроводников (красный столбец) и остальная часть ВВП (зеленый столбец), без годовой нормализации. Источник: Бюро экономического анализа (BEA), расчеты автора.
Хотя строительство центров обработки данных не включено в компонент капитальных расходов, в анализе отмечается, что его добавление до 2025 года — в пределах имеющихся данных — не изменит общей картины.
Оценка влияния на экономику в целом требует, как минимум, учета кейнсианских мультипликаторов — объема дополнительного производства на каждый доллар новых расходов — как от инвестиций, так и от импорта. Если мультипликаторы для этих двух категорий примерно одинаковы, окончание бума будет близко к нейтральному, по крайней мере с точки зрения ВВП.
Экономика, однако, сложнее. Бум капитальных расходов движут большие ожидания относительно отдачи от ИИ. Если эти ожидания снизятся — либо из-за столкновения планов расходов с возможностями финансирования, либо из-за изменений в воспринимаемой политической среде — цены активов упадут, а потребление окажется ниже, чем было бы иначе.
Не берясь предсказывать цены активов, связанных с ИИ, анализ принимает за ориентир сценарий, при котором рыночная капитализация не восстановится в четвертом квартале. Тогда чистая стоимость активов домохозяйств снизится, что подразумевает — при прочих равных — замедление роста потребления.
Рисунок 2: Потребление в млрд долл. в ценах 2017 года, SAAR (синяя линия, логарифмическая шкала слева); чистая стоимость активов домохозяйств в трлн долл. (жирная темно-красная линия, логарифмическая шкала справа); расчетная чистая стоимость в предположении, что неакционерная часть остается постоянной; рост рыночной капитализации на 3,4 трлн долл. (красная линия, логарифмическая шкала справа); снижение на 3 трлн долл. (красный +). Источник: BEA, Flow of Funds ФРС (жирный красный), расчеты автора.
Насколько замедлится потребление, зависит от эффекта богатства — канала, важного для экономики в целом, поскольку расходы домохозяйств составляют около двух третей ВВП США. Биго и Эспик (2026) в исследовании, опубликованном Банком Франции, оценивают, что около половины 2% роста потребления, зафиксированного в 2025 году, было обусловлено ростом акционерного богатства, исходя из предельной склонности к потреблению из богатства около 0,027 — 2,7 цента на доллар акционерного богатства.
При росте потребления на 2,5% за год, завершившийся третьим кварталом, побочный эффект не сделает рост ВВП отрицательным при прочих равных — результат, который, похоже, отражает нечто вроде консенсуса, что подтверждается и в недавнем комментарии о том, может ли сокращение расходов на ИИ вызвать рецессию. Для тех, кто следит за дискуссией, ближайшими ориентирами являются квартальные данные BEA по ВВП и потреблению, а также оценки Flow of Funds ФРС по чистой стоимости активов домохозяйств — те же ряды, на которых основан сценарий-ориентир, — которые покажут, как фактически движутся оценки акций, богатство и расходы в четвертом квартале.
Вместе с тем в анализе предупреждается, что беспорядочная коррекция на финансовых рынках в ответ на переоценку ИИ, вероятно, приведет к повышенной неопределенности, которая сама по себе подавляет совокупный спрос. Как выразился автор: "Так кто же знает".

