Африканские стартапы привлекли 2,10 млрд долларов за восемь месяцев на фоне концентрации капитала в мегасделках
Ключевые выводы
- •Африканские стартапы привлекли 2,10 млрд долларов в 275 сделках с января по август 2026 года, что на 1,4% больше, чем за аналогичный период 2025 года.
- •Больше всего капитала привлекла Нигерия — 528,6 млн долларов; далее следуют Бенин (327,1 млн долларов), Египет (322,0 млн долларов), ЮАР (248,2 млн долларов) и Кения (216,6 млн долларов).
- •Финансирование в августе 2026 года составило 438 млн долларов благодаря раунду Series C компании Moove на 250 млн долларов под руководством Mubadala, Woven Capital и Ion Pacific и долевому раунду Jumia на 50 млн долларов от IFC и Axian.
- •Более 90% августовского долевого капитала сконцентрировалось в двух крупнейших сделках, тогда как стартапы на ранней стадии всё больше зависели от государственных грантов и чеков экосистем Web3 на сумму менее 150 000 долларов.
- •Институты развития и стратегические корпорации, такие как IFC, AfDB, MultiChoice, Canal+ и SC Ventures, теперь играют бо́льшую роль в финансировании африканских компаний стадии роста наряду с традиционными венчурными фондами.
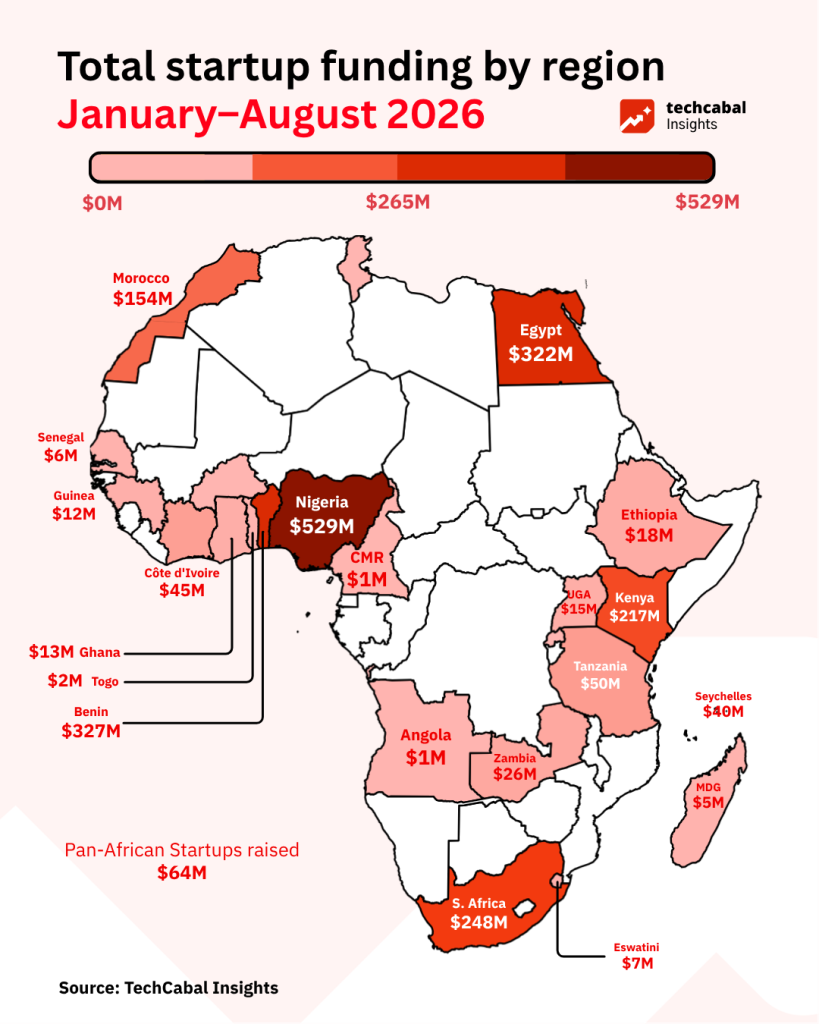
С января по август 2026 года африканские стартапы привлекли 2,10 млрд долларов в рамках 275 отслеживаемых сделок с финансированием, незначительно превысив 2,07 млрд долларов, привлечённых за тот же восьмимесячный период 2025 года. Из 275 сделок 255 раскрыли суммы, а 20 стартапов сохранили объёмы финансирования в тайне.
В годовом выражении общий объём финансирования в 2026 году остался практически неизменным, показав лишь незначительный рост на 1,4% по сравнению с 2025 годом. Это плато наступило после резкого сокращения африканского венчурного финансирования с пика 2021–2022 годов, когда годовые суммы превышали 3 млрд долларов, что означает стабилизацию экосистемы на существенно более низком уровне, а не восстановление. При этом месячная активность значительно колебалась из-за крупных всплесков в феврале (361,7 млн долларов), июне (334,7 млн долларов) и августе (438,0 млн долларов) — рост на 209%, 56% и 368% соответственно относительно соответствующих месячных показателей 2025 года.
Ведущие рынки и мегасделки
Нигерия в 2026 году лидирует на континенте по привлечению капитала, получив 528,6 млн долларов. На втором месте Бенин с 327,1 млн долларов, во многом благодаря крупному раунду Spiro на 215 млн долларов в виде долга и долевого финансирования в июне. Египет (322,0 млн долларов), ЮАР (248,2 млн долларов) и Кения (216,6 млн долларов) замыкают список основных рынков — та же четвёрка стран (условная «большая четвёрка» плюс рывок Бенина), которая исторически привлекала основную часть венчурного капитала на континенте.
Распределение капитала остаётся сконцентрированным в нескольких рынках: инвесторы отдают приоритет состоявшимся стартапам в высокообъёмных и капиталоёмких секторах, таких как мобильность, электронная коммерция и чистая энергетика, с проверенной юнит-экономикой и большой клиентской базой. Мегасделки таких платформ — например, раунд Series C компании Moove на 250 млн долларов и инвестиции IFC и Axian в Jumia на 50 млн долларов — в августе составили 57% всего капитала, привлечённого в Нигерии, Египте и региональными платформами. Состав этих инвестиций также отражает источники капитала: институты развития (IFC, AfDB) и стратегические корпорации (MultiChoice, Canal+, SC Ventures от Standard Chartered) теперь заметно представлены наряду с традиционными венчурными фондами — сдвиг, соответствующий глобальному оттоку венчурного капитала с 2022 года, в результате которого капитал институтов развития и корпораций стал играть бо́льшую роль в раундах роста африканских компаний.
Август 2026: Moove, e-commerce и криптовалюты возглавили всплеск на 438 млн долларов
В августе 2026 года общий объём финансирования составил 438,01 млн долларов благодаря крупным раундам роста и стратегическим долговым инструментам.
- Moove привлекла раунд Series C на 250 млн долларов под руководством Mubadala из Абу-Даби, Woven Capital и Ion Pacific для расширения операций в сфере mobility-fintech.
- Jumia привлекла 50 млн долларов долевого финансирования при поддержке International Finance Corporation (IFC) и Axian.
- Yellow Card завершила раунд финансирования на 40 млн долларов при поддержке SC Ventures (Standard Chartered), Sony Innovation Fund, Polychain Capital и Blockchain Capital.
- Moment привлекла раунд Series A на 22 млн долларов от AlphaCode Venture Partners, General Catalyst, MultiChoice и Canal+.
- Terra Industries получила 18 млн долларов, завершив тем самым свой сид-раунд на 52 млн долларов при поддержке 8VC и Silent Ventures.
- Biovac получила кредит на 15 млн долларов от Африканского банка развития (AfDB) на производство вакцин.
- Swvl привлекла 14,5 млн долларов долевого финансирования после IPO под руководством Coefficient LP и Sofico Holdings.
- Naran привлекла 10 млн долларов в виде долга и долевого капитала от Landel.
- Jem получила 8,4 млн долларов в раунде Series A под руководством Quona Capital.
- ThriveAgric привлекла долговое финансирование на 3,93 млн долларов.
Нераскрытые августовские раунды
Ряд стартапов привлекли капитал в августе, не раскрывая публично суммы чеков. Среди них Yellow (Series C под руководством Convergence Partners), Flowt (pre-seed при поддержке Delta40, Impacc и Argidius Foundation), Mathesis Analytics (при поддержке Sewa Capital), Dawa Mkononi (при поддержке Africa Health Ventures) и Powered by People (при поддержке BESTSELLER Foundation и Susa Ventures).
Кроме того, фонд Five35 Ventures, инвестирующий с гендерной линзой, вложил долевые инвестиции в ряд стартапов своего портфеля, включая Fincart, BuuPass, Daleela, Pricepally и Malaica.
Сжатие финансирования на ранней стадии: на смену приходят гранты и недолевой капитал
Несмотря на то что общая августовская сумма выросла до 438 млн долларов, структурный разрыв в экосистеме в этом месяце ещё больше усилился. Более 90% всего долевого капитала, размещённого в августе, сконцентрировалось всего в двух мегасделках — раунде Series C Moove на 250 млн долларов и раунде Jumia на 50 млн долларов, — тогда как стартапам на ранней стадии для выживания всё чаще приходится полагаться на небольшие государственные гранты и чеки от экосистем Web3 на сумму менее 150 000 долларов. Эта «барбелльная» структура — мега-раунды на одном конце и гранты менее 150 000 долларов на другом при истончающейся середине — определяет африканский венчурный рынок со спада 2022 года, и данные 2026 года показывают, что эта тенденция сохраняется, а не разворачивается.
Стартапы на ранней стадии сталкиваются с существенно более высокой планкой, чем в предыдущие годы. Инвесторы больше не финансируют чистый потенциал или рост пользовательской базы; они требуют ясных доказательств юнит-экономики, удержания клиентов, эффективности использования капитала и демонстрируемого пути к выручке. Для основателей на ранней стадии этот сдвиг означает продление «пробега» за счёт более экономного расходования средств, привлечение недильютивного долга или грантов и приоритет ранней генерации выручки над агрессивным масштабированием, чтобы не исчерпать средства до того, как компания станет инвестиционно привлекательной.
По мере того как традиционный венчурный капитал сжимается в сегменте от 50 000 до 500 000 долларов, альтернативные модели капитала набирают силу:
- Государственные гранты и стипендиальные программы: только в августе региональные госпрограммы, такие как правительство штата Эдо в Нигерии, профинансировали 11 ранних проектов, включая Safebox Energy, IVIE и Zummey Technologies. Одновременно стипендиальная программа CcHUB и Mastercard Foundation EdTech Fellowship выдала гранты по 100 000 долларов 12 африканским эдтех-стартапам, включая TrainDTrainer, Talktu и Efiwe.
- Гранты экосистем Web3: экосистемные фонды, такие как Stellar Community Fund, в августе поддержали несколько африканских основателей на ранней стадии, включая Seevcash (149 000 долларов), Remi (135 000 долларов) и Yolat (110 000 долларов).
- Акселераторы и долг: программы вроде ScaleUp Accelerator от Cascador поддерживают растущие компании через свой Каталитический фонд на 5 млн долларов, предоставляя долг в местной валюте и гарантии, чтобы помочь основателям пережить «венчурную зиму» без сильного размытия доли.
Построение устойчивых, генерирующих выручку компаний — а не бизнесов, созданных исключительно ради следующего венчурного раунда, — стало определяющей стратегией для африканских технологических основателей во второй половине 2026 года. Смогут ли оставшиеся месяцы 2026 года удержать динамику августовского и февральского всплесков — или эти месяцы окажутся мегасделками-выбросами на фоне в целом ровного года — станет ключевым сигналом того, как экосистема войдёт в 2027 год.
