Прогноз по госдолгу США ухудшается: доходности Treasuries взлетели до максимумов за два десятилетия
Ключевые выводы
- •-летняя доходность Treasuries взлетела в пятницу до 5,23% — максимума с 2007 года, а 30-летняя достигла 5,49% — уровня, который в последний раз наблюдался в 2004 году.
- •Текущие доходности уже превысили февральские прогнозы CBO, предполагавшие лишь 4,1% по 10-летним бумагам в этом году.
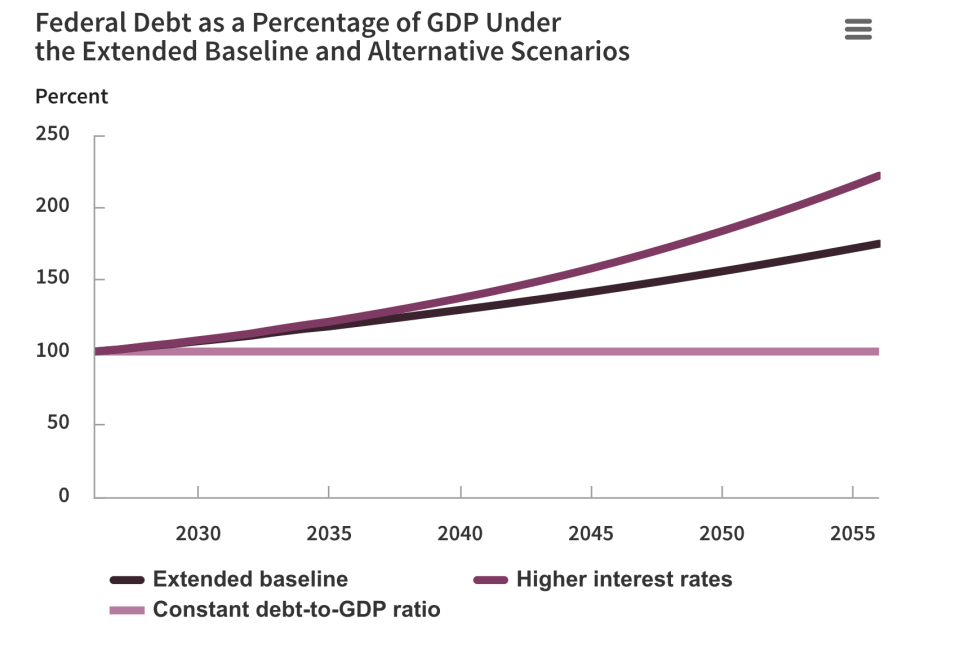
- •По запросу сенатора Джеффа Меркли CBO рассмотрела гипотетический сценарий со ставками на 1 процентный пункт выше базового уровня, согласно которому долг в обращении достигнет 222% ВВП к 2056 году против нынешних 101%.
- •В этом сценарии общий дефицит возрастет до 14% ВВП к 2056 году; годовые процентные расходы уже составляют 1 трлн долларов, а бюджетный дефицит в этом году, как ожидается, достигнет 2 трлн долларов.
- •CBO сообщила, что в сценарии более высоких ставок экономический рост будет на 0,1 процентного пункта ниже базового уровня, а макроэкономические эффекты поднимут ставки и долг еще выше этих показателей.
Стремительный рост доходностей Treasuries вызывает тревогу в Конгрессе, поскольку их резкое повышение за последние месяцы усугубляет мрачные перспективы госдолга США.
10-летняя доходность Treasuries взлетела в пятницу до 5,23% — максимального уровня с 2007 года, что более чем на целый процентный пункт выше отметки, зафиксированной непосредственно перед началом войны с Ираном. 30-летняя доходность, в свою очередь, достигла 5,49% — уровня, который в последний раз наблюдался в 2004 году.
Это движение обусловлено несколькими факторами: рост цен на нефть из-за конфликта на Ближнем Востоке, расходы сверхкрупных ИИ-компаний в сотни миллиардов долларов в год, перегретая экономика и госдолг, который сейчас составляет 40 трлн долларов. Доходности уже превысили долгосрочный прогноз Бюджетного управления Конгресса (CBO) — беспартийного аналитического органа Конгресса. Согласно последним прогнозам, представленным в феврале, CBO ожидала, что 10-летняя доходность составит 4,1% в этом году, 4,2% в 2027 году, 4,3% с 2028 по 2031 год и 4,4% с 2032 по 2036 год. Сегодня эти прогнозы выглядят наивно, а разрыв между ними и рыночной реальностью стал своеобразным индикатором того, насколько быстро стоимость государственных заимствований опережает официальные оценки.
Помимо того, что доходности задают ориентир для других ставок заимствования — от ипотеки и автокредитов до корпоративного долга, — они определяют, сколько Министерству финансов придется выплачивать в виде процентов по госдолгу, а эта сумма может расти ускоренными темпами по мере повышения ставок. Годовые процентные расходы уже составляют 1 трлн долларов, а бюджет дефицит в этом году, как ожидается, достигнет 2 трлн долларов, при этом отсутствуют какие-либо признаки политической воли к их сокращению.
Резкий скачок доходностей побудил сенатора Джеффа Меркли, ведущего демократа в Комитете Сената по бюджету, запросить у CBO свежие расчеты. В ответном письме сенатору директор CBO Филип Свейгел рассмотрел сценарий — гипотетическую модель, а не прогноз, — при котором процентные ставки растут, пока не окажутся на 1 процентный пункт выше базового уровня.
Без учета макроэкономических эффектов CBO оценила, что первичный дефицит — исключающий чистые процентные расходы — к 2056 году будет на 0,4 процентного пункта больше, чем в базовом сценарии. Однако общий дефицит окажется на 4,9 процентного пункта больше, что показывает, сколь значительным дополнительным бременем станут процентные расходы. Общий дефицит возрастет до 14% ВВП по сравнению с ожидаемыми 5,8% в текущем финансовом году и средним значением 3,8% за период с 1976 по 2025 год.
Тем временем долг в обращении в сценарии роста ставок на 1 пункт взлетит к 2056 году до 222% ВВП. Это выше нынешних 101% ВВП и на 47 процентных пунктов больше, чем текущий базовый прогноз CBO на 2056 год.
По мере роста долга, отмечает CBO, экономика США замедлится и не сможет угнаться за темпами заимствований, поскольку капитал будет направляться в государственные облигации, а не в более продуктивные сферы. Рост ВВП окажется на 0,1 процентного пункта ниже базового уровня, что ослабляет надежды на то, что США смогут «перерасти» свой долг. Министр финансов Скотт Бессент заявлял, что это возможно, если рост достигнет 3%.
CBO также отметила, что в этом сценарии ее показатели окажутся еще хуже с учетом влияния на экономику в целом. «Возникающее в результате увеличение долга в процентах от ВВП еще больше повышает процентные ставки по государственным ценным бумагам, — добавил Свейгел. — Таким образом, макроэкономические эффекты толкают процентные ставки выше первоначального повышения, заложенного в сценарий».
Для сравнения CBO представила еще один, пусть и фантастический, сценарий, при котором соотношение долга к ВВП каким-то образом остается неизменным на нынешнем уровне в 101%. В этой утопии бюджетной осмотрительности и бережливости первичный дефицит к 2056 году будет на 2 процентных пункта меньше базового прогноза CBO, общий дефицит — на 5,6 процентного пункта меньше, а долг в обращении — на 74 процентных пункта меньше. И хотя рост ВВП будет лишь на 0,05 процентного пункта выше базового уровня CBO, это не учитывает дополнительные макроэкономические эффекты перелива.
«Возросший рост ВВП стимулирует больше инвестиций, увеличивая объем капитала, доступного работникам, — написал Свейгел. — Этот более высокий запас капитала повышает предельную производительность труда, стимулируя рост занятости, что приводит к дальнейшему росту ВВП».
Эта история изначально была опубликована на Fortune.com.

