Доходности казначейских облигаций близки к максимуму за 24 года: Pimco допускает 6%
Ключевые выводы
- •Доходность 10-летних казначейских облигаций торговалась вблизи 5,29% — максимума с апреля 2002 года, — а Дан Ивашин из Pimco заявил, что доходность 6%, последний раз наблюдавшаяся в 2000 году, возможна.
- •Ивашин указал на рост цен на нефть, продолжающуюся инфляцию и увеличение долга США как на движущие факторы, предупредив, что хедж-фонды с плечом, закрывающие убыточные позиции, могут ускорить распродажу.
- •Russell Investments отнесла более 70% роста доходности с конца февраля за счёт повышения реальных ставок и расширения реальной срочной премии.
- •Freddie Mac сообщила, что 30-летняя фиксированная ипотечная ставка 8 октября выросла до 7,40% — по сравнению с 7,28% неделей ранее и 6,30% в 2025 году.
- •Аукцион 30-летних казначейских облигаций на $22 млрд 8 октября завершился при доходности 5,618% и соотношении заявок к покрытию 2,54, однако сильный спрос не предотвращает давления высоких затрат на заимствования на акции, корпоративные кредиты и криптовалюты.
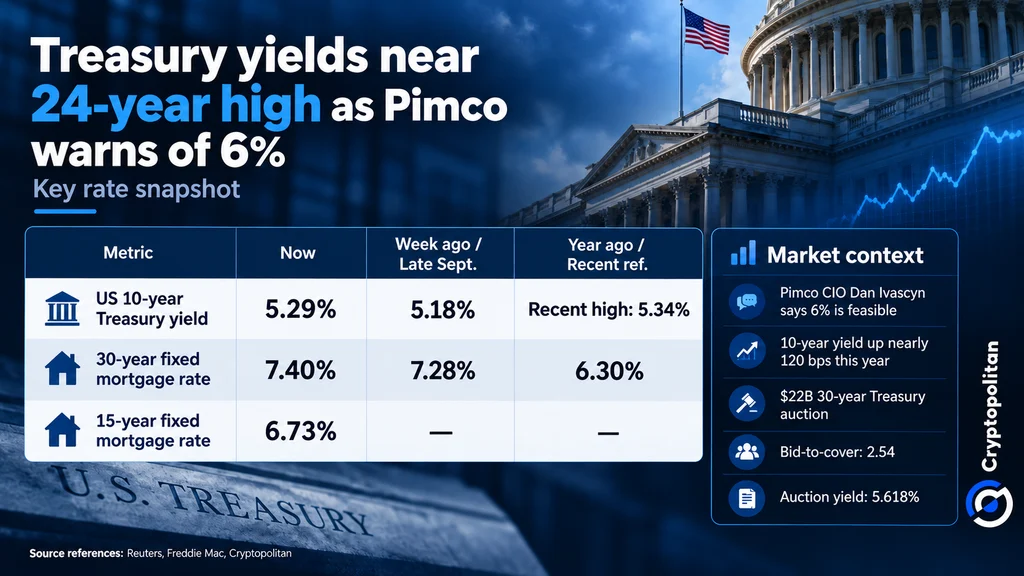
Доходность 10-летних казначейских облигаций США в пятницу держалась вблизи 5,29%, чуть ниже недавнего пика в 5,34%, согласно данным Федеральной резервной системы. Бенчмарк-ставка в последний раз торговалась на этих уровнях в апреле 2002 года, когда 2 апреля она достигла 5,36%.
Дан Ивашин, главный инвестиционный директор управляющей облигациями компании Pimco, заявил, что доходность 6% возможна — уровня, которого бенчмарк не достигал с 2000 года, как отметило Reuters, — и такой сценарий вызывает опасения высоких затрат на заимствования для акций и корпоративных кредитов по всему миру.
Почему Pimco называет 6% «осуществимой»
Ивашин назвал очередной резкий рост доходностей «осуществимым», предупредив при этом, что хедж-фонды с плечом могут ускорить распродажу, закрывая убыточные позиции. Как сообщает Reuters, его аргументы сосредоточены на более высоких ценах на нефть, продолжающейся инфляции и растущем долге Соединённых Штатов.
Доходность 10-летних облигаций выросла примерно на 120 базисных пунктов (1,2 процентного пункта) в этом году, причём период с июля по сентябрь стал крупнейшим квартальным ростом в этом столетии. Ивашин предупредил, что рост выше 5,5% может вызвать «заметную слабость на рисковых рынках — как кредитных, так и акционерных». Криптовалюты также могут столкнуться с трудностями, учитывая склонность инвесторов переключаться на более доходные казначейские облигации.
Более 70% роста приходится на реальные ставки
Федеральная резервная система несёт ответственность за рост доходностей не одна: в отличие от краткосрочных ставок, которые ФРС устанавливает напрямую, доходность 10-летних облигаций формируется рыночными торгами. По данным Russell Investments, более 70% роста с конца февраля объясняется повышением реальных ставок — доходностей с поправкой на инфляцию — и расширением реальной срочной премии, то есть дополнительной компенсации, которую инвесторы требуют за владение более долгосрочным долгом.
В обзоре, опубликованном в сентябре, Банк международных расчётов сообщил, что инвесторы продолжают покупать более рискованные активы, включая инвестиции на развивающихся рынках, несмотря на рост доходностей. Однако Международный валютный фонд предупредил, что внезапные изменения рыночных настроений могут к оттоку капитала из ослабленных экономик.
Механика рынка подаёт тревожные сигналы
Несколько рыночных механизмов могут усугубить распродажу облигаций. Как показал анализ Reuters, инвесторы, купившие долгосрочные облигации, выпущенные ИИ-компаниями, теперь продают фьючерсы на казначейские облигации, чтобы защититься от роста процентных ставок. Goldman Sachs прогнозирует, что гипермасштабируемые компании в следующем году привлекут заёмных средств на $420 млрд, что может добавить давления.
Инвесторы также становятся всё более осторожными в отношении долгосрочных государственных облигаций. Разница между доходностями 10-летних и 30-летних казначейских облигаций выросла примерно до 37 базисных пунктов, что указывает на то, что инвесторы считают необходимой большую компенсацию за риски, связанные с такими долгосрочными инвестициями.
Ипотечный рынок может усугубить ситуацию. Рост процентных ставок означает, что домовладельцы будут менее склонны к рефинансированию, что продлевает срок обращения ипотечных ценных бумаг. Инвесторы реагируют продажей фьючерсов на казначейские облигации для хеджирования риска, что усиливает давление на цены облигаций — а поскольку доходности движутся обратно ценам, это дополнительно поднимает доходности.
Тревога отражается и на рынке опционов. Стоимость защиты от роста процентных ставок на 200 базисных пунктов достигла максимума с марта 2023 года. Когда на рынок одновременно давит несколько сил, даже небольшое движение может вызвать цепную реакцию.
Домохозяйства уже ощущают это при 7,40%
Рост ипотечных ставок делает владение жильём ещё более недоступным для американцев. По данным Freddie Mac, 30-летняя фиксированная ипотечная ставка 8 октября поднялась до 7,40% по сравнению с 7,28% неделей ранее, тогда как в 2025 году она составляла 6,30%. 15-летняя ставка, в свою очередь, выросла до 6,73%.
Этот рост подтверждает тенденцию, о которой Cryptopolitan сообщал в сентябре, когда рост доходностей казначейских облигаций подтолкнул ипотечные ставки вверх.
Что может и чего не может исправить сильный спрос
Инвесторы всё же пришли на аукцион 30-летних казначейских облигаций на $22 млрд 8 октября, как сообщает Reuters. Итоговая доходность аукциона составила 5,618%, а соотношение заявок к покрытию достигло 2,54 — примерно $2,54 заявок на каждый доллар предложенных облигаций, что является стандартным показателем спроса на аукционе.
Тем не менее, значительный интерес к облигациям не означает, что заимствования будут дешёвыми, поскольку покупатели рассчитывают на более высокую доходность. Если доходности удержатся около 6%, давление будет оказываться не только на казначейские облигации, несмотря на их устойчивый спрос, но и на акции, корпоративные кредиты и криптовалюты.

