Yoco zaczynał od terminala kartowego. Przetrwanie sprawiło, że u rósł.
Najważniejsze informacje
- •Yoco został założony około 2013 roku przez czterech przyjaciół, a oficjalnie uruchomiony w październiku 2015 roku z czytnikiem kart, który pozwalał małym firmom przyjmować płatności kartowe bez przechodzenia przez procedury stworzone dla większych przedsiębiorstw.
- •Pierwsza runda finansowania o wartości 560 000 dolarów pochodziła głównie od aniołów biznesu, po tym jak w 2015 roku lokalne fundusze venture capital odrzuciły firmę, a Mercantile Bank zgodził się zostać jej bankiem partnerskim.
- •Podczas lockdownu związanego z COVID-19 wolumeny transakcji Yoco spadły o około 90%, co skłoniło firmę do publikacji danych transakcyjnych jako publicznego dashboardu i uruchomienia produktu płatności online.
- •W 2020 roku Yoco rozszerzył działalność poza terminale kartowe o oprogramowanie POS, płatności online i inne usługi biznesowe i finansowe, dając sprzedawcom jedną platformę do zarządzania handlem.
- •Yoco pozyskał do dziś ponad 100 milionów dolarów, w tym rundę Serie C o wartości 83 milionów dolarów w 2021 roku, i obsługuje obecnie 200 000 małych firm na szacowanym rynku liczącym miliony południowoafrykańskich SMME.
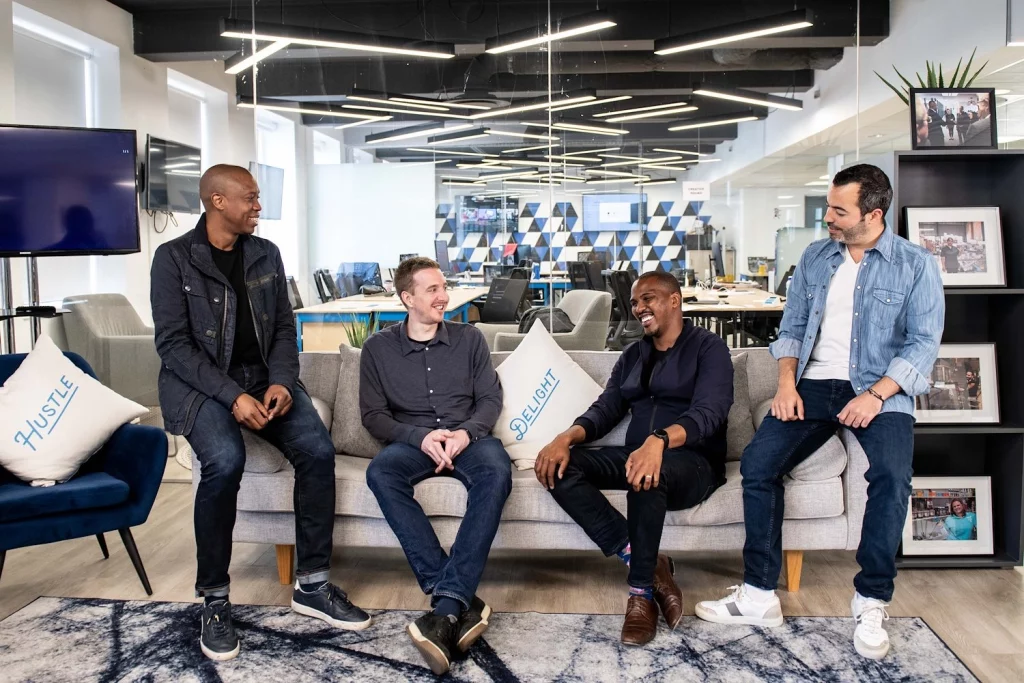
Gdy Carl Wazen, Katlego Maphai, Lungisa Matshoba i Bradley Wattrus zdecydowali się około 2013 roku wspólnie założyć firmę, nie mieli ani dopracowanego biznesplanu, ani wielkiej wizji budowy firmy płatniczej. Mieli za to problem, którego nie mogli zignorować.
"Byliśmy wszyscy na takim etapie życia, w którym chcieliśmy robić coś, co ma więcej sensu," wspominał w wywiadzie dla TechCabal Wazen, dyrektor działu biznesowego i współzałożyciel Yoco.
Drogi czterech założycieli zbiegły się dzięki pracy i wieloletnim przyjaźniom. Wazen i Maphai poznali się, pracując w Delta Partners, firmie doradczej z branży telekomunikacyjnej. Maphai i Matshoba znali się od dzieciństwa i czasów studenckich, natomiast Wattrus pracował z Maphai w Rocket Internet, globalnej firmie budującej przedsięwzięcia venture, w Nigerii.
Problem, który postanowili podjąć, był już widoczny w gospodarce Republiki Południowej Afryki. Kraj zmierzał w stronę płatności kartowych: w latach 2010–2014 liczba transakcji kartowych prawie się podwoiła — z 1,02 miliarda do 1,96 miliarda — a liczba kart w obiegu wzrosła z 58 milionów do 90 milionów. Małe firmy pozostawały jednak w tyle. Dla wielu z nich przyjmowanie kart oznaczało przedzieranie się przez banki, formalności, opłaty i sprzęt zaprojektowany z myślą o większych przedsiębiorstwach.
Założyciele wierzyli, że musi istnie prostszy sposób, aby małe firmy mogły przyjmować płatności kartowe, omijając system bankowy zbudowany wokół potrzeb większych, bardziej ugruntowanych przedsiębiorstw. Z tej prostej idei narodził się Yoco, oficjalnie uruchomiony w październiku 2015 roku po rocznych testach beta z udziałem ponad 500 sprzedawców. Firma zaczynała od małego terminala kartowego, a od tego czasu przekształciła się w platformę technologiczną obsługującą 200 000 małych firm.
Dotarcie tam wymagało od założycieli przekonania banku, by zaufał czterem osobom bez doświadczenia w płatnościach, nakłonienia inwestorów do wsparcia jeszcze nieistniejącego biznesu oraz wielokrotnego przewartościowania firmy w miarę zmiany potrzeb sprzedawców.
"Był cały rok, w którym w każdej chwili mieliśmy tylko 90 dni zapasu gotówki," opowiadał Wazen TechCabalowi. "I nieustannie to było moje jedyne zadanie. Cały czas pozyskiwałem finansowanie, będąc w samolocie, próbując znaleźć inwestorów."
Wszyscy czterej założyciele pozostają w Yoco, choć na różnych stanowiskach. Matshoba kieruje produktem i technologią, Wattrus nadzoruje finanse jako dyrektor finansowy, a Wazen w dalszym ciągu zarządza stroną biznesową jako dyrektor działu biznesowego. Maphai, który w 2025 roku ustąpił ze stanowiska CEO, pozostaje zaangażowany jako doradca strategiczny.
"Dla nas nie było w porządku, że jako właściciel małej firmy masz tę wadę, która ograniczała Twój wzrost w porównaniu z bardziej ugruntowanym przedsiębiorstwem," powiedział Matshoba o założeniu firmy.
Proste urządzenie, skomplikowane zaplecze
Problem wydawał się oczywisty. Rozwiązanie go — już nie.
Pierwszym produktem Yoco był mały terminal kartowy, który mógł stać na ladzie sklepu i pozwalać małej firmie przyjmować karty, które klienci mieli już w portfelach. Za tym prostym urządzeniem kryło się jednak znacznie bardziej skomplikowane wyzwanie: partnerstwa bankowe, ryzyko i zaufanie.
Założyciele nie zamierzali konkurować z dobrze rozwiniętym sektorem bankowym Republiki Południowej Afryki, budując kolejny bank. Chcieli zamiast tego wykorzystać mały czytnik kart i oprogramowanie, aby wprowadzić płatności kartowe do firm, które tradycyjny system płatniczy w dużej mierze ignorował. W tamtym czasie mała firma chcąca przyjmować karty musiała uporać się z bankiem, przejść przez długi proces aplikacyjny i przyjąć na siebie koszty sprzętu i opłat, które czyniły akceptację kart niepraktyczną. Yoco zdjął ten ciężar: sprzedawca mógł szybko się zarejestrować, otrzymać małe urządzenie i zacząć przyjmować karty, bez przechodzenia przez procedurę stworzoną dla firmacznie większych niż jego.
Zanim Yoco mógł to wszystko zaoferować, musiał rozwiązać swój największy problem. Startup nie mógł po prostu podłączyć swojego terminala do południowoafrykańskiego systemu płatniczego i zacząć przetwarzać transakcji. Potrzebował banku akceptującego — instytucji umożliwiającej sprzedawcom przyjmowanie płatności kartowych — który połączy go z sieciami kartowymi i będzie przetwarzał transakcje w imieniu jego sprzedawców. Yoco potrzebował takiego banku, który zapewni mu drogę do sieci kartowych i — co kluczowe — zaufa startupowi w pozyskiwaniu i zarządzaniu nową populacją sprzedawców.
To było trudne przedsięwzięcie dla banku komercyjnego. Yoco nie miał historii działalności, klientów ani dorobku w płatnościach. Bank musiał ocenić nie tylko to, czy czterej młodzi założyciele potrafią zbudować rentowny produkt, ale także to, czy potrafią identyfikować legalnych sprzedawców, zarządzać ryzykiem, wspierać tych sprzedawców i działać zgodnie z zasadami systemu płatniczego.
"Cały pierwszy rok spędziliśmy na próbach przekonania banku, by przyjął nas jako partnera," powiedział Wazen.
Porównał tę umowę do wirtualnego operatora sieci mobilnej, w którym mniejsza firma telekomunikacyjna korzysta z infrastruktury i licencji większej, by świadczyć specjalistyczne usługi własnym klientom. Pod wieloma względami, jak powiedział Wazen, bank przyjmował Yoco jako pojedynczego sprzedawcę, pozwalając mu jednocześnie zrzeszać w ramach tej relacji znacznie większą grupę przedsiębiorstw.
"W istocie zbudowaliśmy biznes na papierze w dużym szczególe i musieliśmy przekonać bank, że jest to wiarygodny plan biznesowy," powiedział. Plan obejmował pozyskiwanie sprzedawców, zarządzanie ryzykiem, operacje i obsługę klienta.
Aniołowie biznesu wkraczają, gdy instytucje wahają się
Problem pozyskiwania finansowania był równie trudny. Yoco próbował zebrać pieniądze, zanim miał produkt na rynku lub istotną trakcję, a miejscowe fundusze venture capital były sceptyczne. W 2015 roku, jak powiedział Maphai, lokalne fundusze VC odrzuciły firmę, ponieważ nie miała ani historii działalności, ani licencji.
Pierwsza runda o wartości 560 000 dolarów pochodziła w dużej mierze od aniołów biznesu, przy czym Wazen korzystał ze swoich kontaktów zawodowych na Bliskim Wschodzie. Wśród pierwszych wspierających znaleźli się inwestor fintech Robby Hilkowitz oraz Greg Kidd, który dołączył jako wcześniejszy finansujący i doradca.
Pieniądze instytucjonalne były innym problemem. Jak ujął to Wazen, firma znalazła się w "sytuacji jajka i kury": musiała wykazać, że potrafi pozyskać finansowanie, aby zabezpieczyć partnerstwo z bankiem, podczas gdy bank chciał pewności, że Yoco ma występujące zaplecze finansowe.
Deadlock przełamał Mercantile Bank. Mniejszy południowoafrykański bank komercyjny zatwierdził wniosek Yoco i zgodził się zostać partnerem startupu, dając mu dostęp do system płatniczego poprzez infrastrukturę akceptującą banku.
Potem, po zatwierdzeniu partnerstwa przez bank, wycofał się inwestor instytucjonalny, który już wystawił term sheet. Wazen nie ujawnił powodu. W ten sposób Yoco zatrzymał relację bankową potrzebną mu do działalności, ale stracił inwestora, od którego oczekiwał finansowania kolejnego etapu.
"Zastanawialiśmy się: 'Czy powiedzieć naszym aniołom biznesu, co się stało? Czy powiedzieć bankowi, co się stało?'" — powiedział Wazen.
Założyciele nie odpuszczali. Bank postawił już na nich, a aniołowie biznesu postanowili zwiększyć swoje zaangażowanie. "Wszyscy aniołowie pozostali. Nawet zdecydowali się podwoić stawkę, aby przejąć cały udział," powiedział Wazen.
To dało Yoco wystarczający kapitał, aby zacząć budować produkt i wdrażać pierwszych sprzedawców, bez instytucjonalnego lidera. Założyciele sami zajmowali się sprzedażą, wdrażaniem i obsługą klienta, robiąc to, co Wazen nazywa "rzeczami, które się nie skalują."
"Wszyscy robiliśmy wdrażanie. Wszyscy robiliśmy sprzedaż," powiedział. "Nawet gdy mieliśmy już zespół, pozostawaliśmy bardzo zaangażowani w doświadczenie klienta, bo to wszystko, co mieliśmy."
Wazen powiedział, że produkt został zaprojektowany na tyle prosto, by sprzedawcy nie potrzebowali formalnego szkolenia, a poczuta szeptem zbudowała pierwszą bazę sprzedawców Yoco w Kapsztadzie, zanim firma rozszerzyła działalność na inne miasta.
Kiedy model zaczął działać
Było kilka momentów, w których założyciele zrozumieli, że Yoco może znaleźć coś, co da się skalować.
Jeden z nich nastąpił w 2016 roku, kiedy Yoco urósł z około 500 sprzedawców na początku roku do 5 000 na jego końcu. "To był rok wzrostu 10x," powiedział Matshoba.
Wzrost stał się bardziej systematyczny, gdy marketing cyfrowy, sprzedaż przychodząca i samodzielne wdrażanie zaczęły działać jako powtarzalny mechanizm. Gdy założyciele uznali, że rozbili tę pętlę, wyznaczyli bardziej ambitne cele. W lipcu 2016 roku Yoco zamierzał pozyskać 400 nowych sprzedawców w miesiącu — prawie trzykrotnie więcej niż dotychczasowy rekord 150 — i osiągnął cel. W listopadzie pozyskiwał już ponad 800 miesięcznie.
W 2019 roku firma uruchomiła Yoco Go, mniejszy i tańszy terminal kartowy stworzony po to, by płatności kartowe stały się dostępne dla większej liczby małych firm. Odpowiedź była natychmiastowa. Yoco pozyskał 15 000 sprzedawców w ciągu jednego miesiąca, według Matshoby, co pokazało, jak duży popyt wciąż istniał wśród firm, do których firma jeszcze nie dotarła.
COVID-19: spadek o 90% i zwrot w stronę danych
Dla firmy płatniczej obsługującej małe firmy COVID-19 był czymś więcej niż kolejnym trudnym okresem. Gdy Republika Południowej Afry wprowadziła lockdown, firmy w całym kraju ograniczyły lub zawiesiły działalność, co gwałtownie obniżyło obroty i wolumeny transakcji. Yoco odczuł ten wstrząs poprzez firmy na swojej platformie — w szczycie lockdownu wolumeny transakcji spadły o około 90%.
"Liczby transakcji spadły i byliśmy dość zszokowani," powiedział Wazen.
Yoco ostatecznie znalazł szansę w zbieranych danych. W sytuacji, gdy firmy, rząd, inwestorzy i media mieli trudności ze zrozumieniem gospodarczego wpływu lockdownu, firma opublikowała dane pokazujące, jak spadły transakcje, i zbudowała dashboard na żywo śledzący odradzanie się gospodarki według prowincji i branży. Dane pomogły Yoco zrozumieć, co dzieje się z jego klientami, a jednocześnie stały się zasobem publicznym.
Rynek, o który chodziło, był znaczny. Do 2020 roku Republika Południowej Afryki miała szacunkowo 2,6 miliona formalnych małych, średnich i mikroprzedsiębiorstw (SMME), a Departament Rozwoju Małego Biznesu szacował liczbę mikro- i nieformalnych firm na około 3,3 miliona. Szacunki różniły się w zależności od definicji małej firmy, ale oba wskazywały na skalę rynku, na którym Yoco budował swoją pozycję od lat. 200 000 sprzedawców Yoco, zgromadzonych przez blisko dekadę, wciąż stanowi ułamek tej populacji, co oznacza, że większość rynku, który założyciele chcieli obsługiwać, pozostaje poza platformą.
Matshoba powiedział, że kryzys sprawdził coś głębszego niż zdolność firmy do reagowania. Panująca wtedy globalna narracja głosiła, że handel fizyczny może trwale ustąpić miejsca zakupom online. Przyjęcie tego oznaczałoby podważenie rynku, któremu Yoco służył od lat.
"Fundamentalnie wierzymy, że ulica jest inkubatorem każdego biznesu, zwłaszcza małych firm," powiedział Matshoba. "Jeśli wszystko stanie się cyfrowe, zaczynasz wchodzić w świat wielkich korporacji."
Firma szybko ruszyła, aby wspierać sprzedawców w czasie zakłóceń, uruchamiając produkt płatności online i dostosowując się, gdy firmy przechodziły między handlem fizycznym a cyfrowym.
"W tym czasie musieliśmy podjąć wiele bardzo wrażliwych z punktu widzenia klienta decyzji, aby nasi klienci cały czas mieli właściwe produkty i nasze wsparcie," powiedział Matshoba.
Więcej niż płatności
Yoco zaczął od prostej propozycji: ułatwić małym firmom przyjmowanie płatności kartowych. Potem płatności otworzyły kolejną szansę.
Gdy transakcje sprzedawcy zostały zdigitalizowane, informacje o sprzedaży, klientach i wynikach biznesowych mogły wspierać inne usługi. Wokół pierwotnej relacji płatniczej mogło powstać oprogramowanie POS, narzędzia biznesowe i usługi finansowe.
"Tego, czego wcześniej nie zdawaliśmy sobie sprawy, to jak szybko po uruchomieniu produktu płatniczego poczujemy popyt klientów na resztę," powiedział Matshoba.\nSprzedawcy chcieli mniej systemów i mniej złożoności. Nie chcieli osobnych dostawców dla płatności, punktu sprzedaży i reszty doświadczenia w sklepie. Przyjęcie karty było jedną częścią prowadzenia biznesu; potrzebowali też narzędzi do zarządzania sprzedażą, zamówieniami, produktami i codzienną działalnością.
W 2020 roku Yoco rozszerzył działalność z terminala kartowego na oprogramowanie POS, płatności online i inne usługi biznesowe i finansowe, przekształcając relację płatniczą w szerszy zestaw narzędzi. Chodziło o to, by małe firmy miały jedno miejsce do zarządzania większą częścią swojej działalności handlowej, zamiast składać kilka systemów w całość.
"Trzeba być bardzo blisko tego, czego klient najbardziej od Ciebie potrzebuje," powiedział Wazen.
Przetrwanie ponad dekady
Ekosystem startupowy Republiki Południowej Afryki, do którego Yoco wszedł w 2013 roku, był znacznie mniejszy i mniej ugruntowany niż ten, w którym działa dziś. W ciągu dekady kraj ten stał się jednym z głównych rynków finansowania startupów w Afryce, a Republika Południowej Afryki należy do kontynentalnej "Wielkiej Czwórki" rynków konsekwentnie przyciągających większość inwestycji venture. W 2025 roku południowoafrykańskie startupy pozyskały 600 milionów dolarów, o 51% więcej niż rok wcześniej, według Africa: The Big Deal. Historia finansowania samego Yoco — odrzucony przez lokalne fundusze venture w 2015 roku, od tego czasu ponad 100 milionów dolarów zebranych — szła w parze z tą szerszą zmianą.
Sam Yoco pozyskał od początku działalności ponad 100 milionów dolarów finansowania, w tym rundę Serie C o wartości 83 milionów dolarów w 2021 roku, rozszerzając działalność poza terminale kartowe w kierunku szerszej platformy dla małych firm.
Firma przetrwała już boom i korektę finansowania, COVID-19, ograniczenia infrastrukturalne, zmiany zachowań konsumentów oraz rosnącą presję na zbudowanie zrównoważonego biznesu. Wazen nie wskazuje jednego wyjaśnienia, przypisując to raczej połączeniu decyzji, okoliczności i odrobiny szczęścia.
Jedną z decyzji był sposób pozyskiwania kapitału. Yoco nie przyjął znacznych funduszy instytucjonalnych, zanim osiągnął istotną trakcję, co pozwoliło założycielom zachować większą własność i kontrolę.
"Myślę, że odpowiednio skapitalizowaliśmy się na wczesnym etapie," powiedział Wazen.
Ta kontrola dała założycielom przestrzeń do podejmowania długoterminowych decyzji, z radą nadzorczą i bazą inwestorów, którzy mogli doradzać, nie narzucając strategii. Wazen przypisuje zasługi również strukturze czterech założycieli: gdy jeden był pod presją, inni mogli wziąć na siebie więcej.
"Gdy jednemu szło źle, inny mógł pomóc udźwignąć ciężar," powiedział.
Matshoba wskazuje na coś mniej oczywistego: odmowę bagatelizowania indywidualnych problemów klientów jako zbyt małych, by się nimi zajmować, podczas skalowanian
"Problem dotykający dziś jednego sprzedawcy może w ciągu 10 dni dotknąć tysiące," powiedział.
Yoco nauczył się naprawiać problemy, zanim staną się systemowe, co oznaczało zachowywanie uwagi pojedynczych klientów w miarę wzrostu firmy.
Wazen opisuje obecny okres jako coś bliskiego kolejnemu momentowi założycielskiemu. Firma budowana przez dekadę nie może zakładać, że to, co wtedy działało, będzie działać dalej.
"Zbudowaliśmy wiele rzeczy, ale wiele z nich powstało 10 lat temu," powiedział. "Na dużą skalę sprawdzają się świetnie, ale na pewno istnieje lepszy sposób, aby to robić, bardziej inteligentny sposób, aby to robić."
Od tego, jak szybko Yoco zdoła przebudować te dziesięcioletnie systemy i jak daleko rozszerzy oprogramowanie oraz usługi finansowe, o które nieustannie proszą jego sprzedawcy, zależy obecnie jego druga dekada.

