Czy protokół FOMC utrwali kolejną podwyżkę po boomie PMI i wydatkach kapitałowych na AI w 41. tygodniu?
Najważniejsze informacje
- •Wstępne szacunki S&P Global z 23 września dały amerykańskiemu PMI kompozytowemu 58,4, najwyżej od lipca 2021, przemysłowi 57,0, a cenom nakładów 66,4, po tym jak Fed podniósł stopy już do 3,75%–4,00%.
- •Zamówienia na dobra trwałe ogółem pozostały bez zmian przy około 338,6 mld dolarów, ale zamówienia na dobra kapitałowe bez pojazdów wzrosły o 1,6% miesiąc do miesiąca i 10,6% rok do roku, napędzane sprzętem komputerowym i komunikacyjnym.
- •Końcowy wrześniowy wskaźnik nastrojów University of Michigan spadł do 48,1 z 51,7, a roczne oczekiwania inflacyjne wzrosły do 4,6% z 4,0%, pozostawiając gospodarstwa domowe bardziej zaniepokojone niż firmy.
- •Amerykański deficyt na rachunku bieżącym poszerzył się o 33,4 mld dolarów, czyli 15,7%, do 246,0 mld dolarów w drugim kwartale, a wzrost chińskich zysków przemysłowych w sierpniu spowolnił do 4,2% rok do roku z 11,2% w lipcu.
- •41. tydzień obejmuje także unijny handel detaliczny i ceny importowe 5 października, japoński Wskaźnik Aktywności Konsumpcyjnej i Regionalny Raport Gospodarczy BOJ 7–8 października oraz chiński raport cen środków produkcji 9 października, przed klastrem polityki G3 28–30 października.
Szybka odpowiedź
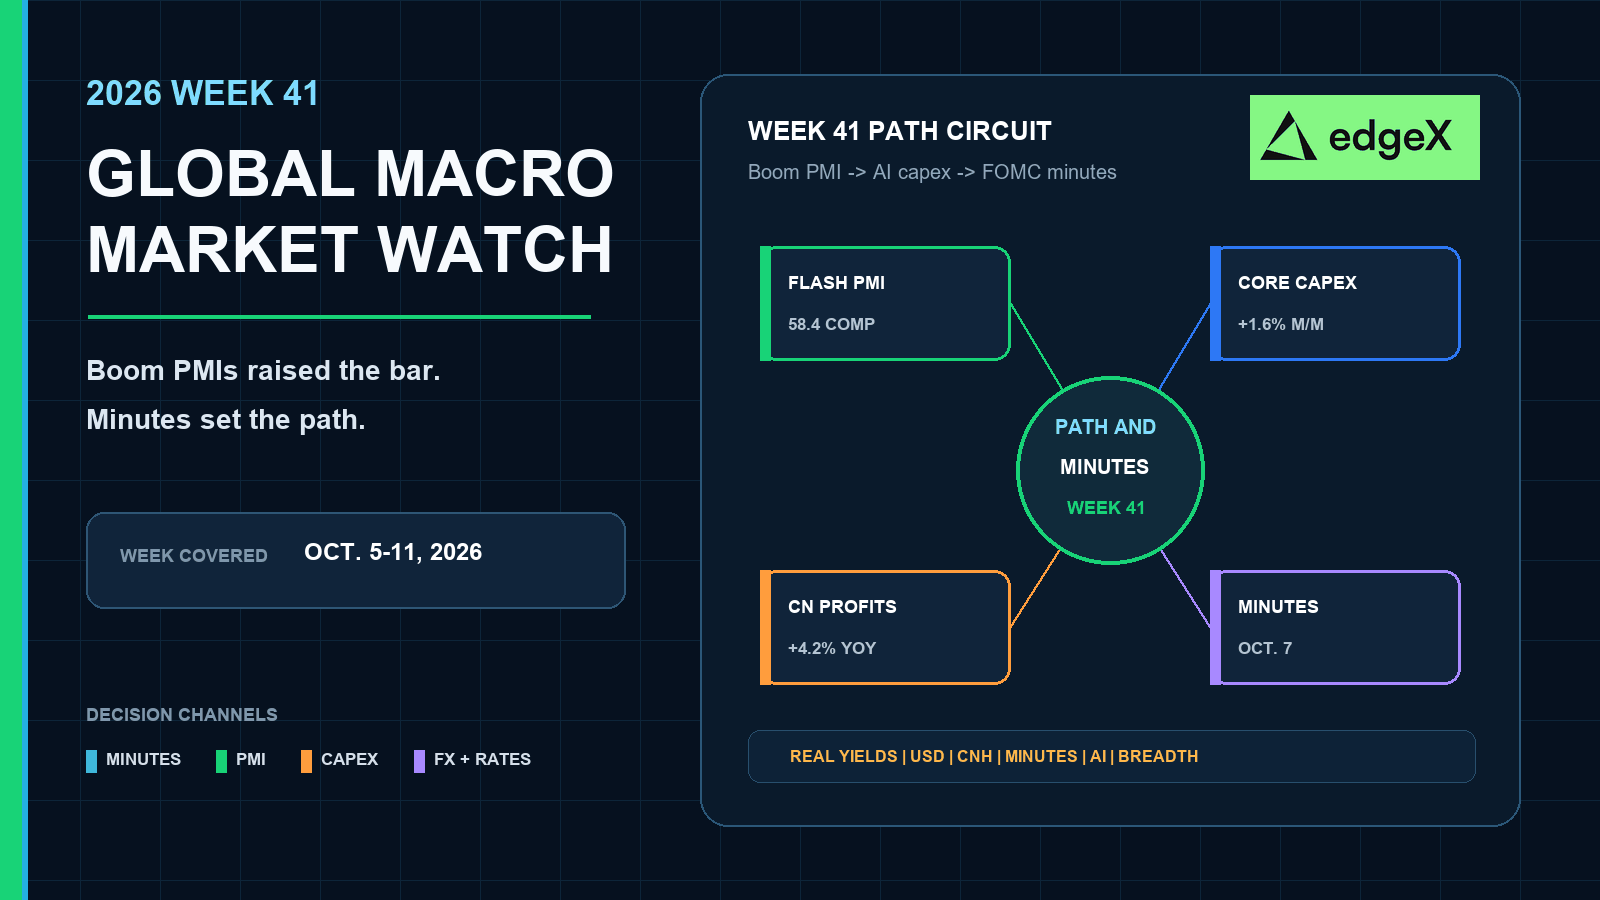
41. tydzień to globalny tydzień ścieżki polityki, a nie wyłącznie amerykański. Tydzień 39 przyniósł amerykańskie wstępne odczyty PMI na najwyższych poziomach od lat, mocniejszy wskaźnik kompozytowy strefy euro około 53,1, rosnące presje cenowe w firmach oraz kolejne ożywienie zamównień na dobra kapitałowe związane z AI. Jeśli protokół z 7 października potraktuje tę mieszankę boomu i wąskich gardeł jako powód do dalszego zaostrzania polityki, realne stopy zwrotu, dolar i szanse podwyżki pod koniec października pozostaną wysokie, a EUR, JPY i CNH będą handlować efektem przeniesienia. Jeśli protokół podkreśli ryzyka dwustronne po płaskim odczycie zamówień na dobra trwałe, szerszym deficycie na rachunku bieżącym i spowalniających zyskach przemysłu Chin, rynki zyskają więcej przestrzeni na przyswojenie informacji — o ile niedokończone dane z 40. tygodnia: PCE, zatrudnienie i chińskie PMI nie przegrzeją sytuacji. Oceniaj unijne odczyty sprzedaży detalicznej i cen importowych z 5 października oraz japońskie raporty popytu z 7–8 października razem z amerykańskim protokołem, a nie po nim.
Dlaczego 41. tydzień to test protokołu i ścieżki polityki
Tydzień 38 przyniósł pierwszą podwyżkę stóp Fed od ponad trzech lat. Tydzień 39ział na pytanie o przyswojenie tej decyzji w najtrudniejszy możliwy sposób. Aktywność sektora prywatnego przyspieszyła. Łańcuchy dostaw się zaostrzyły. Zamówienia na sprzęt związany z AI pozostały mocne, mimo że konsumenci stawali się bardziej zaniepokojeni. Tydzień 40 miał być pierwszym czystym sprawdzeniem inflacji i rynku pracy, ale te dane nie były jeszcze ukończone na moment graniczny 28 września. Tydzień 41 nie czeka na kolejną decyzję stóp. Zadaje prostsze pytanie: po dowodach boomu PMI, czy protokół z września utrwali ścieżkę kolejnej podwyżki?
Handluj etapami osobno. Decyzja o stopach może w jedno popołudnie wycenić od nowa rentowności krótkiego końca krzywej. Trwała postawa polityki wymaga protokołu. Czy urzędnicy potraktowali presję popytu i łańcucha cen jako jednostronną? A może nadal przywiązywali wagę do stresu marż w Chinach, ryzyk fabrycznych i sald zewnętrznych? Tydzień 41 jest stworzony dla tego drugiego etapu.
Boom z 39. tygodnia znów podniósł poprzeczkę
Pakiet wstępnych odczytów PMI z 23 września, opisany w zbiorczym artykule Reuters przez KELO, ukazał się już po tym, jak Fed przesunął przedział stopy funduszy na 3,75%–4,00%. Kompozyt na 58,4, przemysł na 57,0 i ceny nakładów na 66,4 pozostawiły rynkom trzy żywe przesłania: popyt wciąż miał znaczenie, moce produkcyjne były ograniczeniem, a ryzyko inflacji kosztowej w firmach wróciło. Tydzień 41 musi rozstrzygnąć, czy protokół odczyta tę mieszankę jako zielone światło dla kolejnej podwyżki pod koniec października.
Kalendarz makroekonomiczny 41. tygodnia
| Data | Region | Zaplanowane wydarzenie | Dlaczego rynki się tym interesują |
|---|---|---|---|
| 5 października | Strefa euro | Ceny importowe i handel detaliczny, sierpień 2026 | Testuje, czy europeki popyt na towary i w handlu detalicznym nadal wspiera odbicie PMI z 39. tygodnia. |
| 5–11 października | Stany Zjednoczone | Tygodniowe wnioski o zasiłki i wtórne odczyty wysokiej częstotliwości | Utrzymują bieżące monitorowanie rynku pracy i popytu między raportami o zatrudnieniu a CPI. |
| 7 października | Stany Zjednoczone | Protokół FOMC z posiedzenia 15–16 września | Pierwszy pełny pisemny zapis pierwszej podwyżki od ponad trzech lat, po boomie PMI i wydatkach na AI. |
| 7 października | Japonia | BOJ Wskaźnik aktywności konsumpcyjnej | Tego samego dnia japoński kontekst popytu, gdy amerykański protokół resetuje ścieżkę podwyżek. |
| 8 października | Japonia | BOJ Regionalny Raport Gospodarczy | Sprawdza, czy regionalny obraz popytu w Japonii nadal wspiera jen po podwyżce. |
| 9 października | Chiny | NBS raport cen środków produkcji za koniec września | Wczesne sprawdzenie chińskich presji cenowych w łańcuchu po sąsiedztwie raportu o zyskach przemysłowych z 28 września. |
| 14 października | Stany Zjednoczone / Chiny | USA: CPI; Chiny: CPI i PPI, wrzesień 2026 | Sąsiedni punkt kontrolny inflacji 42. tygodnia po tym, jak protokół wyznaczy debatę o ścieżce. |
| 15 października | Stany Zjednoczone | Sprzedaż detaliczna i PPI, wrzesień 2026 | Testuje, czy popyt konsumencki i ceny łańcuchu nadal wspierają boom z 39. tygodnia. |
| 28–30 października | Stany Zjednoczone / Strefa euro / Japonia | Decyzja FOMC; posiedzenie polityki pieniężnej EBC; posiedzenie polityki pieniężnej BOJ | Najbliższy żywy klaster polityki G3 po oknie protokołu. |
Protokół FOMC resetuje funkcję reakcji po podwyżce
Kalendarz FOMC Rezerwy Federalnej, kalendarz publikacji amerykańskich na październik 2026 oraz narzędzia harmonogramu protokołów umieszczają protokół z posiedzenia 15–16 września na 7 października o 14:00 czasu wschodnioamerykańskiego. To najczystszy katalizator polityczny 41. tygodnia — po wzmożeniu popytu z 39. tygodnia i przed kończącym październik klastrem decyzji G3. Tydzień nie jest wyłącznie amerykański: Eurostat publikuje handel detaliczny i ceny importowe strefy euro 5 października, harmonogram BOJ przewiduje Wskaźnik Aktywności Konsumpcyjnej na 7 października i Regionalny Raport Gospodarczy na 8 października, a chiński kalendarz NBS wyznacza raport cen środków produkcji za koniec września na 9 października.
Protokół ma znaczenie, bo dane już ruszyły po podwyżce. Urzędnicy zaostrzyli politykę, zanim tydzień 39 przyniósł mocniejsze wstępne PMI, rosnące presje cenowe w firmach i kolejny skok zamówień na dobra kapitałowe bez pojazdów. Jastrzębi ton oparty na obciążeniu mocy produkcyjnych i ryzyku popytu w górę wspiera wyższe realne rentowności i mocniejszy dolar. Bardziej zrównoważony ton, który nadal sygnalizuje ryzyka dwustronne wokół fabryk, sald zewnętrznych i absorpcji w Chinach, pozostawia decyzję z 28 października bardziej zależną od danych.
Protokół będzie czytany na tle niedokończonych potwierdzeń z 40. tygodnia
Do momentu publikacji protokołu rynki powinny mieć już w ręku niedokończony zestaw potwierdzeń z 40. tygodnia: JOLTS, sierpniowe PCE wg harmonogramu BE, trzecie szacunki PKB za II kwartał, oficjalne chińskie PMI oraz wrześniowe dane o zatrudnieniu wg kalendarza BLS. Na moment graniczny 28 września nie były to ukończone fakty przeglądu 40. tygodnia, ale wciąż kształtują ocenę protokołu przez traderów. Wyższe PCE lub przegrzane zatrudnienie ułatwiają wycenę jastrzębiego protokołu; słabszy rynek pracy lub niższe bazowe PCE podnoszą poprzeczkę. Łącz protokół z rentownościami krótkiego końca krzywej i dolarem, a nie z pojedynczym otwarciem akcji.
Boom PMI i wydatki na AI utrzymują popyt przy życiu
Ukończone dane ankietowe i zamówień z 39. tygodnia to powód, dla którego 41. tydzień nie jest wyłącznie technicznym wydarzeniem amerykańskim. Wstępny pakiet S&P Global dla USA pokazał sektor prywatny przyspieszający po podwyżce, a nie schładzający się w jej efekcie. Nowe zamówienia na 58,2 i ceny nakładów na 66,4 zamieniły debatę o okresie po podwyżce w problem popytu plus wąskie gardła. Kompozytowy PMI strefy euro też umocnił się do około 53,1, więc odbicie gospodarek rozwiniętych było szersze niż jedno państwo, nawet jeśli USA wciąż przodowały.
Raport o dobrach trwałych Census Bureau, opisany w zbiorczym artykule Reuters o dobrach kapitałowych przez KELO, rozdzielił następnie obraz przemysłu. Zamówienia na dobra trwałe ogółem pozostały bez zmian przy około 338,6 mld dolarów po skorygowanym wzroście o 0,9% w lipcu. Zamówienia na dobra kapitałowe bez pojazdów skoczyły o 1,6% miesiąc do miesiąca i 10,6% rok do roku, przy czym sprzęt komputerowy i komunikacyjny pozostawał mocny. To boom związany z AI i wyposażeniem wewnątrz płaskiego odczytu dóbr ogółem. Nie jest to szeroka zapaść przemysłu. Unijne odczyty handlu detalicznego i cen importowych z 5 października w 41. tygodniu sprawdzą, czy europejskie dane o popycie nadal wspierają to szersze odbicie PMI, podczas gdy protokół FOMC wyznacza ścieżkę dolara.
Nastroje pogorszyły się, a oczekiwania inflacyjne wzrosły
Końcowy wrześniowy wskaźnik nastrojów University of Michigan spadł do 48,1 z 51,7. Roczne oczekiwania inflacyjne wzły do 4,6% z 4,0%. Gospodarstwa domowe wydawały się bardziej zaniepokojone, mimo że firmy raportowały rozkwit zamówień. Ten rozdźwięk może utrzymać inwestycje związane z AI mocnymi i nadal zaostrzyć wycenę polityki, jeśli protokół będzie jastrzębi, a niedokończone dane o rynku pracy z 40. tygodnia utrzymają żywe ryzyko spowolnienia.
Salda zewnętrzne i chińskie marże nadal przeczą czystej historii boomu
Publikacja BEA o transakcjach międzynarodowych pokazała poszerzenie amerykańskiego deficytu na rachunku bieżącym o 33,4 mld dolarów, czyli 15,7%, do 246,0 mld dolarów w drugim kwartale. Sam w sobie nie jest to katalizator 41. tygodnia. Wciąż jednak ma znaczenie dla debat o dolarze i bliźniaczych deficytach, gdy protokół otworzy na nowo kwestię ścieżki podwyżek.
Chiny to druga niedokończona połowa globalnej historii boomu. Na otwarcie 40. tygodnia pakiet zysków przemysłowych NBS, skorelowany z kalendarzem publikacji NBS na 2026, pokazał, że sierpniowe zyski wzrosły tylko o 4,2% rok do roku po 11,2% w lipcu. Wzrost od stycznia do sierpnia spowolnił do 15,7% z 17,6%. Zyski w produkcji technologicznej pozostały niezwykle mocne. Kategorie związane z konsumentem odstawały. Traktuj ten odczyt jako wczesną punkt odniesienia sąsiedztwa, a nie ukończony przegląd 40. tygodnia. Oficjalne PMI z 30 września na moment graniczny było jeszcze niepełne. Oceń je później na tle tego samego rozdźwięku fabryka–gospodarstwo.
Transmisja wciąż biegnie przez EUR, JPY, CNH, metale cykliczne spółki AI
Trwale zapisana w protokole podwyżka przy słabych chińskich marżach utrzymuje CNH, miedź i akcje związane z Azją bardziej selektywnymi niż czysto amerykański boom. Japoński Wskaźnik Aktywności Konsumpcyjnej i Regionalny Raport Gospodarczy z tego samego tygodnia mają znaczenie dla JPY przed posiedzeniem BOJ 29–30 października. Unijne odczyty handlu detalicznego i cen importowych z 5 października mają znaczenie dla EUR i dla tego, czy odbicie PMI strefy euro z 39. tygodnia miało za sobą realny popyt na towary. Tydzień 41 nie potrzebuje, by jakikolwiek region dominował wszystkie rynki. Potrzebuje Europy, Japonii i Chin jako żywych filtrów ryzyka wokół amerykańskiej publikacji z 7 października.
Przegląd 39. tygodnia: aktywność eksplodowała, wąskie gardła się zaostrzyły, a wydatki kapitałowe pozostawały zdominowane przez AI
Tydzień 39, 21–27 września, był ostatnim ukończonym tygodniowym oknem dostępnym na moment graniczny produkcji 28 września. Kluczowe przesłanie było proste: przyswojenie podwyżki nie schłodziło popytu. Aktywność sektora prywatnego przyspieszyła. Presje cenowe w ankietach odbudowały się. Zamówienia na sprzęt związany z AI pozostały mocne, mimo że konsumenci stawali się bardziej pesymistyczni.
Tydzień skupił się wokół 23 września. Wstępny kompozytowy PMI S&P Global dla USA wzrósł do 58,4 z 56,0, najwyżej od lipca 2021. Przemysł wzrósł do 57,0 z 53,9. Nowe zamówienia skoczyły do 58,2. Opóźnienia dostawców stały się najpowszechniejsze od lipca 2022. Ceny nakładów poszybowały do 66,4, najwyżej od października 2022. S&P Global wiązało obciążenie mocy produkcyjnych i opóźnienia dostaw częściowo z konfliktem na Bliskim Wschodzie i pokazało presje cenowe odbudowujące się przez kanał ankietowy. Kompozytowy PMI strefy euro też umocnił się do około 53,1, więc ekspansja gospodarek rozwiniętych się poszerzyła, nawet jeśli USA wciąż przodowały.
Dni 24–25 września wypełniły szczegóły dotyczące obrotów z zagranicą i przemysłu. BEA zgłosiło deficyt na rachunku bieżącym II kwartału w wysokości 246,0 mld dolarów po poszerzeniu o 33,4 mld dolarów. Zamówienia na dobra trwałe Census pozostały bez zmian, ale zamówienia na dobra kapitałowe bez pojazdów skoczyły o 1,6% i 10,6% rok do roku. Sprzęt komputerowy i komunikacyjny nadal niósł historię inwestycji w AI. Nastroje Michigan spadły do 48,1, a roczne oczekiwania inflacyjne wzrosły do 4,6%, pozostawiając gospodarstwa domowe bardziej zaniepokojone niż firmy. Wycenyynkowe około 68,6% szansy na kolejną bliską podwyżkę pozostały częścią barwnika politycznego tego samego tygodnia.
Na moment graniczny 28 września ukończony zapis 39. tygodnia i sąsiedztwo chińskich zysków z otwarcia 40. tygodnia pozostawiły cztery żywe przesłania: amerykański popyt prywatny eksplodował, wąskie gardła i presje cenowe w firmach wróciły, wydatki kapitałowe związane z AI wciąż niósły inwestycje w wyposażenie, a stres chińskich marż plus szerszy amerykański deficyt zewnętrzny nie pozwalały, by globalna mieszanka wyglądała czysto. Boom PMI i mocne dobra kapitałowe podnoszą poprzeczkę dla dowolnej zależnej od protokołu zbiżki ulgowej, która potrzebuje prostej historii o pauzie. Płaskie dobra trwałe ogółem, słabsze nastroje i spowalniające chińskie zyski utrzymują otwarty kanał ryzyka dwustronnego, jeśli niedokończone dane o PCE lub zatrudnieniu z 40. tygodnia rozczarują.
Mapa decyzji między klasami aktywów
| Miks 41. tygodnia | Kryptowaluty | Akcje | Surowce | Waluty i stopy |
|---|---|---|---|---|
| Jastrzębi protokół po boomie PMI i mocnych PCE/zatrudnieniu | Wyższe realne rentowności i ciaśniejsza płynność presjonują pozycje lewarowane na krypto. | Spółki długoterminowe i wysokiego beta wypadają słabiej; liderzy AI mogą się wyróżniać. | Złoto mierzy się z oporem rentowności; metale przemysłowe wchłaniają ryzyko stóp. | Realne rentowności i USD rosną; szanse podwyżki krótkiego końca do 28 października rosną. |
| Zrównoważony protokół z chłodniejszymi niedokończonymi danymi o inflacji/pracy z 40. tygodnia | Mniejsze szumy ścieżki stóp mogą wspierać BTC i ETH, jeśli popyt na rynku kasowym potwierdzi. | Szerokość rynku może się poprawić, jeśli cykliczne spółki wezmą udział poza megacapami AI. | Metale przemysłowe zyskują na przyswojeniu; złoto zależy od realnych rentowności. | USD słabnie selektywnie; zmienność krótkiego końca wygasa. |
| Protokół pozostaje jastrzębi, a chińskie marże/PMI pogarszają się | Azjatycka | Korporacje wrażliwe na Chiny i przemysłowi eksporterzy odstają. | Miedź i pokrewne metale słabną na ryzyku absorpcji; energia pozostaje dwustronna. | CNH słabnie; waluty surowcowe się rozchodzą; popyt na bezpieczny USD może się utrzymać. |
| Słaby rynek pracy po boomie PMI, przy dwustronnym protokole | Ulga w ścieżce stóp pomaga tylko, jeśli delewarowanie nie zdominuje. | Rewizje wyników i ryzyko marż stają się centralne; spółki defensywne mogą pobijać cykliczne. | Złoto może wypadać lepiej niż surowce przemysłowe. | Krzywe mogą się skręcać; niepewność ścieżki polityki pozostaje podwyższona na USD i JPY. |
Co potwierdziłoby sygnał 41. tygodnia?
Scenariuszem bazowym jest szum ścieżki, nie czysty trend jednokierunkowy. Potwierdzenie 41. tygodnia powinno pojawić się w wspólnym ruchu protokołu z 7 października, unijnej sprzedaży detalicznej i cenach importowych, japońskich raportach popytu, rentownościach krótkiego końca krzywej, dolarze, EUR, JPY, niedokończonych danych o PCE i zatrudnieniu z 40. tygodnia, CNH i metalach przemysłowych. Rynek protokołu, który porusza tylko amerykańskie notowania, jest mniej trwały niż zsynchronizowana globalna korekta przetrwająca wczesno październikowy zapis polityki.
Chiny wymagają własnej listy kontrolnej. Czytaj sąsiedztwo zysków z 28 września i raport cen środków produkcji z 9 października na tle niedokończonego oficjalnego PMI z 30 września i wcześniejszego rozdźwięku fabryka–gospodarstwo, a nie w izolacji. Stabilne lub mocniejsze sygnały z Chin wspierają powściągliwość przy jastrzębiej amerykańskiej ścieżce. Kolejne ściśnięcie marż lub PMI utrzymuje Azję selektywną, nawet jeśli wydatki na AI pozost silne. Trwały zwrot do ryzyka wymaga nieprzegrzewającej się amerykańskiej inflacji i potwierdzenia rynku pracy, protokołu, który nie wymusza natychmiastowej paniki o drugiej podwyżce, europejskiego popytu, który się nie odwraca, japońskiego popytu pozostającego uporządkowanym przed kończącym październik posiedzeniem BOJ oraz chińskich sygnałów, które zatrzymają dominację rozdźwięku podaż–popyt w globalnych cyklicznych. Tydzień 39 już wyznaczył tę poprzeczkę.
Handluj z przewagą
W szybko zmieniających się rynkach wykonanie ma znaczenie równie duże jak kierunek. Dlatego coraz więcej traderów zwraca się ku zdecentralizowanym platformom takim jak edgeX do handlu perpetualami i na rynku spot.
W przeciwieństwie do tradycyjnych scentralizowanych platform, edgeX jest zbudowany wokół samokontroli środków, co oznacza, że zachowujesz kontrolę nad swoimi aktywami i sam autoryzujesz ruchy funduszy. Dla aktywnych traderów to istotna przewaga: dostęp do rynku bez oddawania aktywów w depozyt giełdzie.
edgeX łączy także podstawowe zalety DeFi z doświadczeniem handlowym zaprojektowanym pod poważne wykonanie zleceń. Platforma kładzie nacisk na głęboką płynność, szybkie dopasowywanie zleceń i niski poślizg cenowy, pomagając traderom reagować w warunkach zmienności. Dzięki obsłudze wysokiej dźwigni daje doświadczonym uczestnikom rynku większą elastyczność w wyrażaniu poglądów makro i zarządzaniu ryzykiem.
Poza wykonaniem, zdecentralizowana infrastruktura handlowa może oferować przewagi strukturalne: większą przejrzystość, weryfikację on-chain i zmniejszoną zależność od scentralizowanych pośredników. Dla traderów, którzy chcą wydajności bez rezygnacji z kontroli, ten model jest coraz bardziej przekonujący.
edgeX jest zbudowany pod tę równowagę: łącząc profesjonalne doświadczenie handlowe z podstawowymi zasadami zdecentralizowanych rynków.
Traderzy, którzy chcą poznać bardziej efektywny kapitałowo, samokontrolowany sposób handlu, mogą przyjrzeć się bliżej edgeX.
Najczęściej zadawane pytania
Co jest największym wydarzeniem globalnego tygodnia makro41?
Katalizatorem o największym wpływie jest publikacja 7 października protokołu FOMC z posiedzenia 15–16 września. Rynki nadal będą czytać ten protokół na tle globalnego tygodnia: odbicia PMI USA i strefy euro z 39. tygodnia, siły dóbr kapitałowych związanych z AI, niedokończonych potwierdzeń z 40. tygodnia — PCE, JOLTS, zatrudnienia i chińskiego PMI — plus japońskich raportów popytu z tego samego tygodnia i chińskiego sprawdzenia cen w łańcuchu 9 października.
Dlaczego przeglądamy 39. tydzień zamiast 40.?
Produkcja została zamknięta 28 września, gdy 40. tydzień jeszcze trwał. JOLTS, sierpniowe PCE, trzecie szacunki PKB za II kwartał, oficjalne chińskie PMI i wrześniowe dane o zatrudnieniu nie zostały jeszcze ukończone jako gotowe wyniki tygodniowe. Tydzień 39, 21–27 września, był ostatnim ukończonym tygodniowym oknem i jest wyraźnie oznaczony.
Dlaczego boom PMI ma znaczenie po pierwszej podwyżce?
Wstępny kompozytowy PMI S&P Global dla USA wzrósł do 58,4, a przemysł do 57,0 po tym, jak Fed już zaostrzył politykę do 3,75%–4,00%. Nowe zamówienia i ceny nakładów też skoczyły, zamieniając debatę o okresie po podwyżce w problem popytu plus wąskich gardeł, a nie prostą historię schładzania.
Jak protokół z 7 października może zmienić ścieżkę przed 28 października?
Jastrzębi protokół podkreślający obciążenie mocy produkcyjnych i ryzyko inflacji w górę może utrzymać realne rentowności i szanse podwyżki na wysokim poziomie przed kolejnym posiedzeniem FOMC. Bardziej zrównoważony protokół pozostawiłby decyzję z 28 października bardziej zależną od niedokończonego klastru danych o inflacji i rynku pracy z 40. tygodnia.
Co 39. tydzień zmienił w oczekiwaniach na 41.?
Tydzień 39 przyniósł amerykańskie wstępne PMI na najwyższych poziomach od lat, gorętsze presje cenowe w firmach, bez zmian dobra trwałe ogółem przy 1,6% skoku dóbr kapitałowych bez pojazdów, słabsze nastroje konsumentów i szerszy deficyt na rachunku bieżącym II kwartału. Ta mieszanka podniosła poprzeczkę dla nieskomplikowanej wyceny pauzy i sprawiła, że potwierdzenie w 41. tygodniu zależy od protokołu i niedokończonej ścieżki danych z 40. tygodnia.
Jaki jest konstruktywny scenariusz 41. tygodnia?
Konstruktywna kombinacja to protokół, który nie wymusza natychmiastowej paniki o drugiej podwyżce, niedokończone odczyty inflacji i rynku pracy z 40. tygodnia pozostające mocne bez przegrzania, europejski popyt, który się nie odwraca, japoński popyt pozostający uporządkowanym oraz chińskie sygnały, które zatrzymają dominację rozdźwięku fabryka–gospodarstwo. Potwierdzenie powinno pojawić się w ujarzmionej zmienności krótkiego końca krzywej, selektywnym zachowaniu USDUR/JPY/CNH i stabilniejszych surowcach przemysłowych wokół amerykańskich notowań napędzanych AI.

