Nowy artykuł naukowy ponownie bada predykcyjną moc różnicy stóp po „brakującej recesji” z 2024 roku
Najważniejsze informacje
- •Modele różnicy stóp oparte na danych sprzed 2020 roku wyjaśniały więcej zmienności wystąpienia recesji niż modele szacowane na pełnej próbie.
- •Dodanie wskaźnika obsługi długu zwiększyło wyjaśnianą wariancję modelu z 0,26 do 0,57 i wyeliminowało fałszywe alarmy w prezentowanej specyfikacji.
- •Model z wskaźnikiem obsługi długu wychwycił recesje z lat 1990–91 i 2008–09, ale nie przewidział pandemii z 2020 roku ani recesji w 2024 roku.
- •Uwzględnienie oczekiwanego bezrobocia obniżyło szacowane prawdopodobieństwo recesji w 2024 roku poniżej 40%, choć to podejście nie wychwyciło recesji z lat 2008–09.
- •Badanie analizuje również Kanadę i Niemcy i stwierdza, że po recesji z 2020 roku krzywa dochodowości stała się mniej trafnym predyktorem.
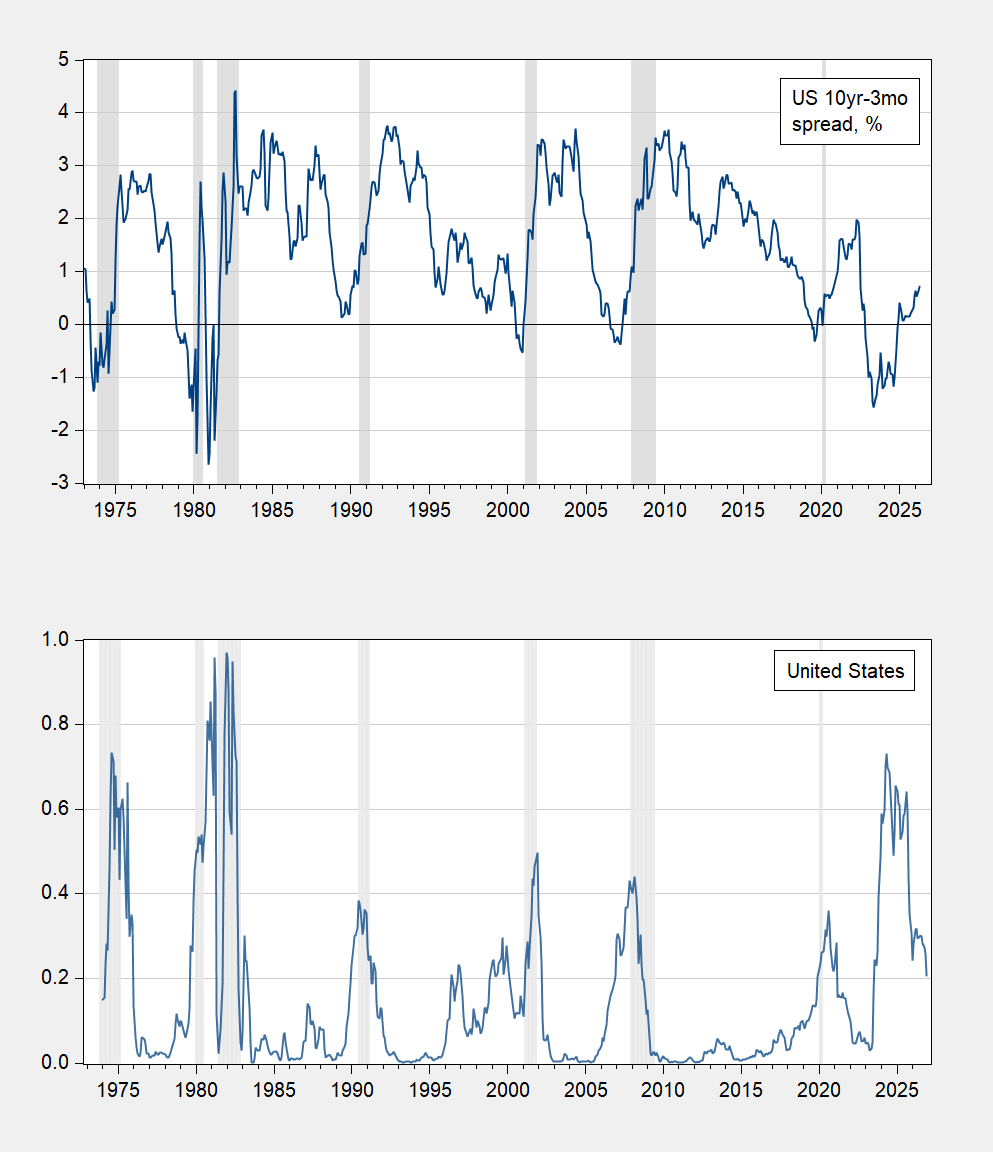
Nadejście szeroko oczekiwanej recesji w USA nie nastąpiło w 2024 roku, co zmusiło ekonomistów do ponownej oceny różnicy stóp (term spread), od dawna uważanej za najważniejszy predyktor recesji w Stanach Zjednoczonych. Różnica stóp — czyli różnica między dochodowością dłuższych i krótszych terminowo obligacji skarbowych — cieszy się tą renomą, ponieważ inwersje, w których stopy krótkoterminowe przewyższają stopy długoterminowe, historycznie poprzedzały amerykańskie spowolnienia. Nowy artykuł, „Missing Recessions: Revisiting the Term Spread's Predictive Power”, autorstwa Menzie Chinn i Laurenta Ferrary, ponownie bada predykcyjną moc tego wskaźnika i wyjaśnia sygnał fałszywie pozytywny.
The failure of a recession to materialize in 2024 has forced a reappraisal of the term spread as the most reliable recession predictor for the US. In this paper, we re-evaluate the predictive power of the term spread, and explain the false positive signal in terms of sample specificity, simultaneity, and omitted variables, focusing on the United States, but including other advanced economies for which the term spread has proven to be a useful predictor in the past. We confirm that prior to the 2020 recession, the yield curve was an accurate predictor of recessions in the US, Canada, and Germany, but proved less accurate thereafter. For the US, accounting for term premia does not improve prediction appreciably, while taking into account expectations of future unemployment does. More definitively, in line with Borio, et al. (2020), we find inclusion of the debt service ratio reconciles the failure of a recession to appear in 2024 after the strong yield curve inversion observed at the end of 2022, for both the US and Germany.
W przypadku Stanów Zjednoczonych większość miar różnicy stóp — w tym spread 10 lat–3 miesiące oraz 10 lat–2 lata — wskazywała na wysokie prawdopodobieństwo recesji w latach 2023–24, biorąc pod uwagę dużą i trwałą inwersję odnotowaną w 2022 roku. W oparciu o dane sprzed 2020 roku szacowane prawdopodobieństwa recesji wyglądały na wyraźnie podwyższone. Rysunek 1 w artykule pokazuje w górnym panelu amerykański spread 10 lat–3 miesiące (w procentach), a w dolnym panelu odpowiadające mu prawdopodobieństwo recesji, wyliczone z regresji oszacowanej do 2019M12, z okresami recesji od szczytu do dna wg definicji NBER zaznaczonymi na szaro. NBER — National Bureau of Economic Research — to organizacja formalnie datująca recesje w USA, dlatego jej zaznaczenia służą jako standardowy punkt odniesienia na wykresach tego typu.
Autorzy wymieniają kilka możliwych wyjaśnień nieudanego sygłu różnicy stóp z 2024 roku. Proces generujący dane mógł zmienić się po 2020 roku. Zachowanie premii terminowej — dodatkowego dochodu, którego wymagają inwestorzy za utrzymywanie dłuższych terminowo papierów zamiast rolowania krótkoterminowych bonów — która jest częścią różnicy stóp, mogło ulec zmianie. Szacunki mogły zostać również zniekształcone przez pominięcie zmiennych reguły Taylora, takich jak oczekiwane bezrobocie, lub zmiennych finansowych oddających cykl finansowy. Możliwe też, że „przypadkiem” recesja po prostu nie nastąpiła — w końcu nikt nie ma pewności w 100%.
Aby zważyć te możliwości, autorzy szacują specyfikacje różnicy stóp na pełnej próbie lub rozszerzają je o kluczowe zmienne.
Wyniki, przedstawione w tabeli 2 artykułu Chinn i Ferrary (2026), pokazują, że odsetek wyjaśnionej wariancji przy użyciu różnicy stóp jest wyższy w próbie sprzed 2020 roku niż w pełnej próbie — 0,33 wobec 0,26. Dodanie osobno szacowanej premii terminowej — szacunku ACM z banku Rezerwy Federalnej Nowego Jorku — nie zmienia istotnie wyniku dla pełnej próby. Dodanie oczekiwanej zmiany stopy bezrobocia — zmiennej uzasadnionej implikacją reguły Taylora, że przyszłe stopy funduszy federalnych będą niższe, jeśli rynki spodziewają się spowolnienia lub recesji — daje współczynnik na granicy istotności, choć pseudo-R² pozostaje praktycznie bez zmian.
Tylko uwzględnienie przybliżenia cyklu finansowego — wskaźnika obsługi długu (DSR), który mierzy odsetek dochodów przeznaczany przez kredytobiorców na obsługę zadłużenia — istotnie podnosi odsetek wyjaśnionej wariancji, do 0,57. Równanie z DSR zapewnia również najlepsze dopasowanie w rozumieniu braku fałszywych alarmów przy jednoczesnym wychwyceniu recesji z lat 1990–91 i 2008–09; pojawia się ono jako turkusowa linia oznaczona &DSR na rysunku 5 artykułu, z okresami recesji od szczytu do dna wg NBER zaznaczonymi na szaro. Dla prognozistów praktyczny wniosek jest taki, że kształt krzywej dochodowości sam w sobie nie oddaje, jak bardzo budżety gospodarstw domowych i przedsiębiorstw są obciążone płatnościami odsetkowymi — wymiaru, który według wyników autorów powinien znaleźć się obok spreadu w modelach prognozowania recesji.
Wniosek, że DSR poprawia przewidywanie recesji, pozostaje prawdziwy nawet wtedy, gdy okres szacowania ogranicza się do danych sprzed 2020 roku. W takiej konfiguracji model przewiduje recesje z lat 1990–91, 2001 i 2008–09, ale nie recesję pandemiczną z 2020 roku — ani recesję w 2024 roku.
Autorzy nie uznają reguły Taylora za całkowicie bezużyteczną. Jak pokazuje kolumna 4 w tabeli 2, uwzględnienie oczekiwanej zmiany stopy bezrobocia — w połączeniu z użyciem stopy fundus federalnych zamiast stopy 3-miesięcznej — obniża szacowane prawdopodobieństwo recesji w 2024 roku poniżej progu 40% (niebieska linia oznaczona &UE), przy czym model nadal wychwytuje wcześniejsze recesje, z wyjątkiem tej z lat 2008–09. W tym sensie nieuwzględnienie wprost reguły Taylora może stanowić część wyjaśnienia błędnej prognozy recesji na 2024 rok.
Artykuł, który bada także doświadczenia Kanady i Niemiec, jest w istotny sposób poprawioną wersją wcześniejszych prac opisanych tutaj. Cały artykuł można przeczytać tutaj.

