Tydzień 44: Lepkie ceny kontra nierównomierny popyt — tydzień werdyktu G3
Najważniejsze informacje
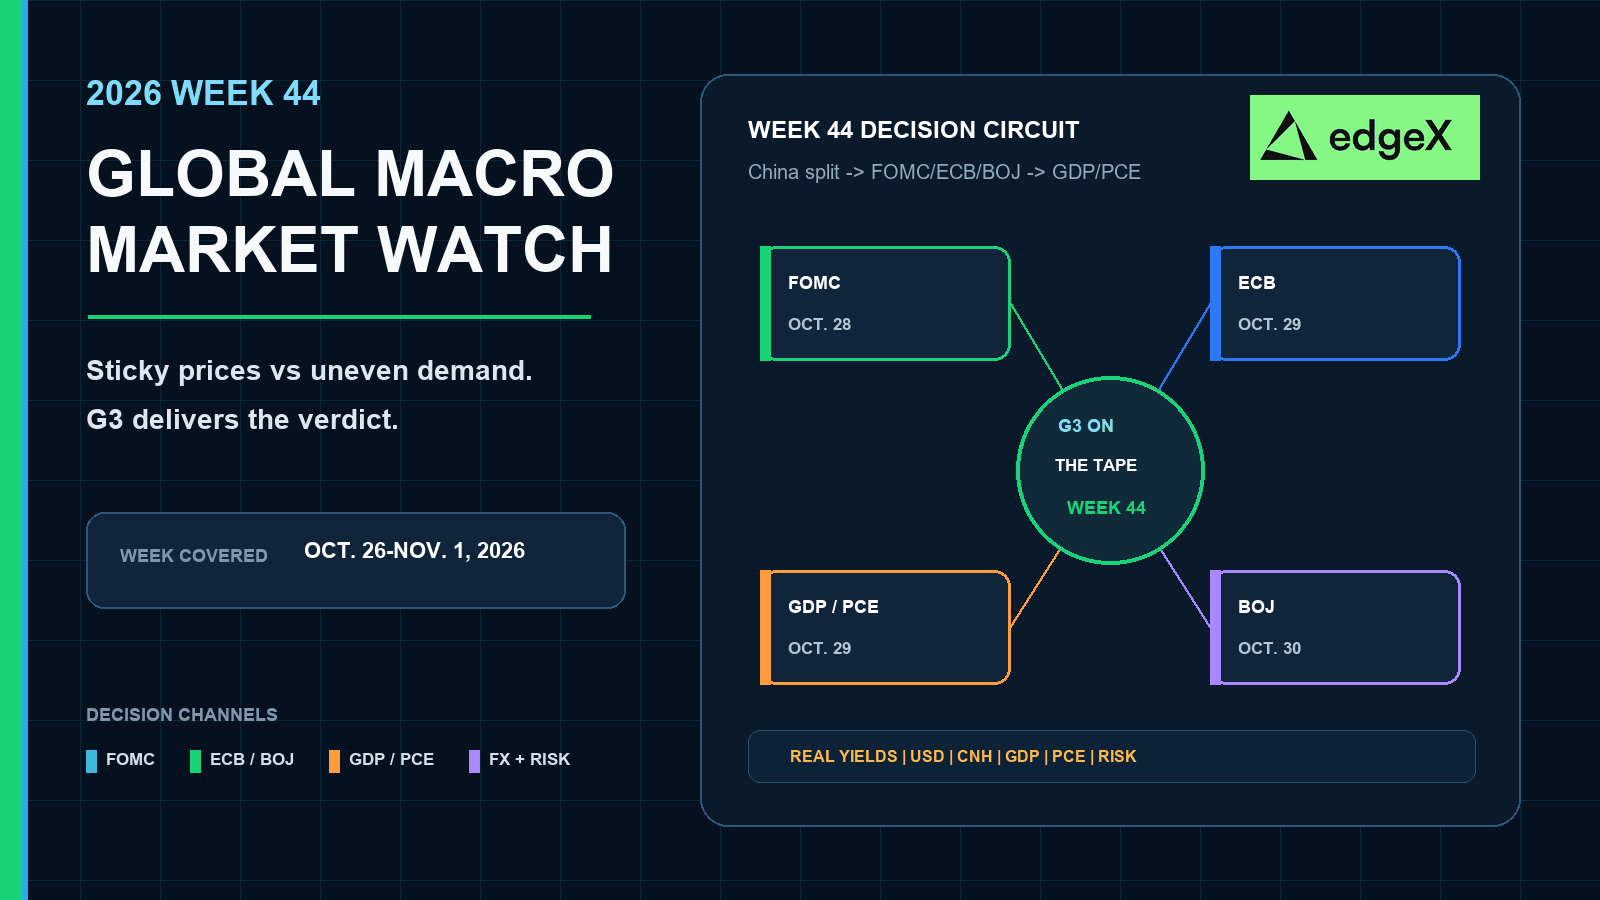
- •Decyzja FOMC 28 października, decyzja EBC 29 października i posiedzenie Banku Japonii 29–30 października przypadają w tym samym tygodniu, wraz z amerykańskim PKB za III kwartał i danymi wrześniowego PCE 29 października.
- •Scenariusz bazowy przypisuje 65% prawdopodobieństwa przewadze lepkich cen, 25% ścieżce miękkiej pauzy i 10% mieszanej rozbieżności G3, np. jastrzębiemu Fed z łagodniejszym EBC.
- •Gorące odczyty amerykańskiego CPI i PPI są wskazywane jako najświeższe twarde dane prowadzące banki centralne, podczas gdy same słabe wyniki rynku pracy uznaje się za niewystarczające do zmiany oczekiwań politycznych.
- •Chiński PKB za III kwartał wzrósł o 4,5% r/r, ale inwestycje w nieruchomości spadły o 20,6%, inwestycje prywatne o 10,4%, a sprzedaż detaliczna wzrosła tylko o 1,1%, co wskazuje na strukturalnie słaby popyt krajowy.
- •W bazowym scenariuszu lepkich cen dolar i rentowności krótkoterminowe pozostają wsparte, podczas gdy Bitcoin, Ethereum i akcje wzrostowe wrażliwe na stopy pozostają w defensywie.
Krótka odpowiedź
Traktuj tydzień 44 jako tydzień decyzji i potwierdzenia G3, a nie jako kolejne ponowne wydanie chińskiego PKB i nie kolejny zrzut danych CPI. Kluczowy konflikt to lepkie ceny kontra nierównomierny popyt. Nasz scenariusz bazowy to zwycięstwo lepkich cen z prawdopodobieństwem 65%: Fed utrzymuje język „wyżej i dłużej”, a wystarczająca część kompleksu G3 odmawia uznania słabej aktywności za czyste alibi. To sprzyja dolarowi, rentownościom krótkoterminowym, ropie, metalom przemysłowym i akcjom jakościowym; utrzymuje betę Bitcoina/Ethereum oraz drogie spółki wzrostowe w defensywie. Przypisz około 25% ścieżce miękkiej pauzy, jeśli PKB i PCE ostygną jednocześnie, a jeden lub więcej banków G3 przyjmie postawę cierpliwą. Zostaw około 10% na mieszaną rozbieżność w G3 — zwykle jastrzębi Fed z łagodniejszym EBC lub wciąż żywym Outlookiem BOJ.
Dlaczego lepkie ceny wciąż wygrywają z nierównomiernym popytem
Tytuł to sam handel. Ceny przyspieszyły ponownie. Popyt nie załamał się wystarczająco czysto, aby zniwelować ten impuls. Słaby rynek pracy w USA zmniejszył jedno polityczne zagrożenie. Potem amerykańskie CPI i PPI znów wydrukowały gorące odczyty. Chiński pakiet z 19 października utrzymał wzrost nagłówkowy na poziomie 4,5% r/r, ale krajowynik pozostał zepsuty: inwestycje w nieruchomości głęboko w kontrakcji, inwestycje prywatne słabe, sprzedaż detaliczna nikła. To nierównomierny popyt, a nie dowód miękkiego lądowania.
Struktura 65% / 25% / 10% nie jest przeczuciem. Wynika z trzech już zapisanych faktów. Po pierwsze, najnowszy impuls CPI i PPI w USA wciąż jest gorący, więc ryzyko inflacyjne pozostaje najświeższym twardym odczytem przed FOMC, EBC i BOJ. Po drugie, słaby rynek pracy i rozkład chińskiego popytu krajowego nie doprowadziły jeszcze do czystego ochłodzenia preferowanej inflacji, a w niedawnych epizodach końca cyklu taka mieszanka zwykle utrzymuje język „wyżej i dłużej” żywym, dopóki PCE lub równoważne potwierdzenie nie zawiedzie. Po trzecie, Europa i Japonia wciąż noszą resztki lepkich cen lub gorących cen handlowych, więc pełna zsynchronizowana miękka pauza jest trudniejszym scenariuszem. Dlatego lepkie ceny dostają 65%, miękkiej pauzie w tym samym tygodniu przypisujemy 25%, a rozbitemu werdyktowi G3 — 10%.
Tydzień 44 to tydzień werdyktu. Pozycjonuj się pod ścieżkę 65%. Zachowaj pozostałe dwa scenariusze jako zabezpieczenie, a nie jako książkę wyjściową.
Kalendarz makroekonomiczny świata na tydzień 44
| Data | Region | Zaplanowane wydarzenie | Dlaczego to ważne dla tezy |
|---|---|---|---|
| 27–28 października | Stany Zjednoczone | Posiedzenie FOMC; decyzja 28 października | Pierwszy werdykt, czy lepkie ceny wciąż wiążą po słabym rynku pracy |
| 28–29 października | Strefa euro | Rada Governig Council EBC; decyzja 29 października o 14:15 CET | Sprawdza, czy słabe przemysł kupi pauzę przeciwko lepkiej inflacji |
| 29 października | Stany Zjednoczone | Wstępny PKB za III kwartał; PCE za wrzesień / dochody osobiste | T samego dnia weryfikacja, czy popyt wciąż karmi impuls cenowy |
| 29–30 października | Japonia | Posiedzenie MPM BOJ; raport Outlook 30 października | Zewnętrzny żar cenowy kontra krajowe ochłodzenie w języku polityki |
| 30 października | Stany Zjednoczone | Wskaźnik kosztów zatrudnienia (ECI), III kwartał | Filtr kosztów pracy po oświadczeniu FOMC |
| 31 października / 1 listopada | Sąsiedztwo Chin | Oficjalne okno PMI na przełomie miesiąca | Późniejszy puls popytu po klastrze G3, a nie centrum tygodnia |
Stany Zjednoczone: lepkie ceny spotykają słaby rynek pracy
Pytanie decyzyjne
CPI i PPI są już opublikowane. Słaby rynek pracy jest już znany. Oświadczenie FOMC z 28 października musi pokazać, czy Fed wciąż traktuje lepkie ceny jako żywe ryzyko. Zestaw PKB/PCE z 29 października pokaże następnie, czy popyt wciąż niesie ten impuls. PCE to preferowany wskaźnik inflacji Fed.
Prognoza rynkowa w scenariuszu bazowym
Czystsza prognoza dla USA to nie kolejny handel na słabych miejscach pracy. To Fed, który wciąż sygnalizuje ryzyko inflacji z góry, a potem zestaw PKB/PCE, który nie wypada miękko. Na tej ścieżce 65% rentowności krótkoterminowe i dolar pozostają wsparte, akcje o jakościowych przepływach pieniężnych trzymają się lepiej niż drogi wzrost, ropa i miedź pozostają mocniejsze, dopóki wzrost się nie załamie, a czysto płynnościowe handle krypto pozostają podatne. Sam słaby rynek pracy to szum tła, a nie nadpisanie. Gałąź miękkiej pauzy z 25% wymaga i cierpliwego oświadczenia, i chłodniejszego P w tym samym tygodniu.
| Przygotowanie USA na tydzień 44 | Na co patrzeć | Zwycięstwo lepkich cen (65%) | Zwycięstwo miękkiej pauzy (25%) |
|---|---|---|---|
| Już znane ceny | CPI/PPI już gorące | „Wyżej i dłużej” pozostaje żywe | Wymaga dowodów z PKB/PCE, by zbladło |
| 28 października FOMC | Oświadczenie i konferencja prasowa | USD/rentowności wsparte; krypto/wzrost słabe | Miękki Fed otwiera ponownie popyt na ryzyko |
| 29 października PKB / PCE | Wzrost kontra preferowana inflacja | Popyt wciąż karmi lepkie ceny | Miękki wzrost + chłodniejsze PCE odwracają ryzyko |
Europa: słabe fabryki to nie czyste alibi
Pytanie decyzyjne
Europa wciąż ma słabe fabryki i lepką inflację. EBC 29 października nie może traktować słabości aktywności jako automatycznej dezynflacji. Niedokończony klaster wstępnych PMI z 23 października może później doprecyzować szerokość; nie jest zamkniętym dowodem na cut-off z 23 października.
Prognoza rynkowa w scenariuszu bazowym
Ostrzejsza prognoza dla Europy jest taka, że same słabe fabryki wciąż nie kupują pauzy. Wewnątrz ścieżki 65% EBC utrzymuje ryzyko inflacyjne w oświadczeniu, stopy EUR pozostają wrażliwe, europejskie spółki wzrostowe pozostają ograniczone, a beta krypto pozostaje pod globalnym tonem „wyżej i dłużej”. Gałąź miękkiej pauzy z 25% wymaga wyraźnie łagodniejszego oświadczenia, a nie tylko słabego przemysłu. Najczystsze 10% mieszanej rozbieżności to jastrzębi Fed z łagodniejszym EBC: długi USD kontra EUR.
| Przygotowanie Europy na tydzień 44 | Na co patrzeć | Zwycięstwo lepkich cen (65%) | Gałąź miękkiej pauzy / mieszanej |
|---|---|---|---|
| Już znana konfiguracjaSłaby przemysł obok lepkiej inflacji | Słaba aktywność wciąż nie kupuje dezynflacji | Słabe fabryki w końcu kupują pauzę | |
| Decyzja EBC 29 października | Oświadczenie i konferencja prasowa Lagarde | Stopy EUR mocne; ryzyko pozostaje ograniczone | Miękki EBC wspiera europejskie aktywa ryzykowne |
| Stopy EUR po decyzji | Wycena krótkiego końca kontra USD | USD/EUR pozostaje obciążony lepkimi cenami | EUR słabnie; mieszana rozbieżność sprzyja USD/EUR |
Japonia: gorące ceny handlowe utrzymują BOJ w grze
Pytanie decyzyjne
Krajowy CGPI ochłodził się, ale ceny eksportu i importu pozostały wystarczająco mocne, aby podtrzymać znaczenie październikowego posiedzenia BOJ. Posiedzenie 29–30 października i Outlook z 30 października muszą pokazać, czy zewnętrzny żar cenowy wciąż kształtuje język polityki.
Prognoza rynkowa w scenariuszu bazowym
Ostrzejsza lektura Japonii jest taka, że gorące ceny handlowe utrzymują Outlook w grze nawet po łagodniejszym krajowym PPI. Na ścieżce 65% JPY pozostaje zmienny, a azjatyckie ryzyko pozostaje nerwowe, co zwykle ogranicza czyste dokupywanie krypto i akcji azjatyckich. Sam słaby krajowy PPI nie rozstrzyga Japonii. Cierpliwy BOJ po gorących cenach handlowych to lokalny handel ulgowy na osłabienie jena. W parze z miękkim Fed staje się jednym z czystszych układów 10% mieszanej rozbieżności: czas amerykański łapie popyt, podczas gdy zmienność JPY pozostaje podwyższona.
| Przygotowanie Japonii na tydzień 44 | Na co patrzeć | Zwycięstwo lepkich cen (65%) | Gałąź miękkiej pauzy / mieszanej |
|---|---|---|---|
| Już znana mieszanka CGPI | Krajowe ochłodzenie, gorące ceny handlowe | Ryzyko BOJ pozostaje żywe dla JPY | Sam słaby krajowy PPI niczego nie rozstrzyga |
| 29–30 października MPM | Oświadczenie i Outlook „Bank’s View” | Zmienność JPY pozostaje wysoka | Miękki BOJ zgasi japońską premię za ryzyko |
| Reakcja JPY / stóp | Wycena po Outlooku | Azjatyckie ryzyko pozostaje nerwowe | Miękkie wsparcie osłabia jena; mieszana rozbieżność pozostaje hałaśliwa |
Dziedzictwo Chin: wzrost się utrzymał, popyt krajowy rozdzielony
Chiny to strona nierównomiernego popytu tezy, a nie ponowne wydanie na tydzień 44. Pakiet NBS z 19 października już pokazał PKB za III kwartał na poziomie 4,5% r/r i 1,2% kw/kw. Ten nagłówek wyglądał odpornie przy odczycie PPI 5,0%. Struktura pod spodem — nie. Trzymaj otwarty hub prasowy NBS w języku angielskim, jeśli w połowie tygodnia nadejdą rewizje.
Krajowa słabość jest strukturalna. Inwestycje w rozwój nieruchomości spadły o 20,6% w pierwszych dziewięciu miesiącach, więc silnik nieruchomości, który niegdyś nieosi majątkowy gospodarstw domowych i lokalnej aktywności, wciąż się kurczy. Inwestycje prywatne spadły o 10,4%, co oznacza, że nakłady kapitałowe sektora niepublicznego nie zastępują nieruchomości. Sprzedaż detaliczna wzrosła tylko o 1,1%, mimo że dochody gospodarstw domowych wzrosły o 5,3% nominalnie — luka wskazująca na słabą pewność wydatkową, a nie proste załamanie dochodów. Mierzone bezrobocie miejskie utrzymało się na 5,2%. Sam NBS stwdził, że popyt krajowy pozostaje niewystarczający. Chiny wciąż eksportują i produkują enough, aby podtrzymać popyt przemysłowy, ale nie goją rdzenia gospodarstw domowych i nieruchomości, którego rynki potrzebują dla czystego miękkiego lądowania.
Dlatego nierównomierny popyt nie anuluje automatycznie lepkich cen. Przemysł powiązany z eksportem wciąż wspiera ropę, miedź i betę surowcowo-przemysłową. Nieruchomości, inwestycje prywatne i popyt gospodarstw domowych — nie. Sama słaba Chiny nie rozstrzygają tygodnia Fed ani EBC. Oznacza to, że jastrzębi klaster G3 ląduje na lepkich cenach plus uszkodzonym krajowym silniku Chin.
| Dziedzictwo Chin | Co już wyszło | Przekazanie lepkich cen | Przekazanie miękkiego lądowania |
|---|---|---|---|
| PKB za III kwartał | +4,5% r/r; +1,2% kw/kw | Wzrost wciąż wchłania żar producenta | Miękkie lądowanie przy gorącym PPI |
| IP za wrzesień / handel | IP +5,5%; handel towarami wciąż mocny | Przemysł i eksport wciąż się kręcą | Produkcja załamuje się pod kosztami |
| FAI / detal / nieruchomości | FAI −7,2%; detal +1,1%; RE −20,6% | Brak czystej ulgi popytu krajowego | Popyt krajowy blednie przed G3 |
Wpływ międzyklasowy w tydzień G3
Ścieżka 65% lepkich cen to książka wyjściowa: fade czysto płynnościowych pozycji długich na Bitcoinie/Ethereum; preferuj akcje jakościowe nad drogim wzrostem; utrzymuj wsparcie ropy i metali przemysłowych; zostań przy USD i wsparciu rentowności krótkiego końca. Ścieżka 25% miękkiej pauzy odwraca tę mapę: krypto może złapać popyt na ulgę polityczną, akcje wzrostowe odbijają, złoto rośnie, podczas gdy metale przemysłowe miękną, a USD/rentowności krótkiego końca tracą wsparcie. 10% miesz rozbieżność G3 jest węższa: jastrzębi Fed z łagodniejszym EBC sprzyja USD kontra EUR; miękki Fed z wciąż żywym Outlookiem BOJ utrzymuje podwyższoną zmienność JPY, nawet jeśli amerykańskie ryzyko odbija.
Miękkie ceny ze mocnym wzrostem pozostają najrzadszą czystą mieszanką risk-on. Bitcoin i Ethereum mogą prowadzić. Szerokie akcje się poprawiają. Metale przemysłowe dołączają do złota zamiast rozdzielać się w dół. Dolar mięknie tylko selektywnie, gdy krzywa przestaje się spłaszczać bessowo.
| Miks tygodnia 44 | Krypto | Akcje | Surowce | FX i stopy |
|---|---|---|---|---|
| Gorące ceny + mocne G3/PKB-PCE (65%) | Kupuj dołki tylko w BTC/ETH; fade czysto płynnościowych handli | Preferuj jakościowe bilanse nad wzrostem wrażliwym na stopy | Utrzymaj wsparcie ropy/metali przemysłowych | USD i rentowności krótkiego końca pozostają licytowane |
| Gorące ceny + miękkie wskazania G3 | Najpierw risk-off; tnij betę, aż szerokość się ustabilizuje | Rotuj ku defensywie i spółkom z przepływami pieniężnymi | Energia może pozostać mocna, nawet gdy cykliczne się chwieją | Wspierające dla jakościowego USD; szkodzi walutom o wysokiej becie |
| Miękkie ceny + słaby wzrost (25%) | Popyt na ulgę polityczną znów dostępny | Wzrost wrażliwy na stopy może złapać popyt | Metale się dzielą: złoto w górę, przemysłowe w dół | Rentowności krótkiego końca spadają; USD miękną |
| Miękkie ceny + mocny wzrost | Najlepszy miks risk-on: BTC/ETH prowadzą, jeśli potwierdzone | Szeroki />apetyt na ryzyko akcyjne się poprawia | Złoto i metale przemysłowe oba licytowane | USD mięknie selektywnie; presja na krzywej słabnie |
Co potwierdziłoby sygnał tygodnia 44?
Tydzień 44 potwierdza ścieżkę G3 lepkich cen, jeśli trzy rzeczy się złożą: FOMC utrzymuje ryzyko inflacyjne z góry żywe po słabym rynku pracy; EBC i BOJ odmawiają uznania słabych fabryk lub chłodniejszego krajowego PPI za wystarczające alibi; oraz zestaw PKB/PCE z 29 października pokazuje, że popyt i preferowana inflacja wciąż walidują ten impuls. To ścieżka 65%: USD i rentowności pozostają wsparte, podczas gdy krypto i wzrost pozostają w defensywie.
Ścieżka zawodzi, jeśli PKB/PCE mocno ostygną, a jeden lub więcej banków G3 zrobi pauzę z wyraźnie łagodniejszym wskazaniem. Wtedy gorące wrześniowe ceny wyglądają na spóźnione, a nie żywe, i aktywa ryzykowne mogą odbić w gałąź 25% miękkiej pauzy. Rozbity wynik G3 utrzymuje przy życiu 10% przypadek mieszany przez USD/EUR lub zmienność JPY, a nie przez czysty globalny sygnał risk-on. Dopóki te weryfikacje nie wypadną czysto, lepkie ceny kontra nierównomierny popyt nadal rozstrzygają się na korzyść „wyżej i dłużej” — a nie pewności miękkiego lądowania.
Przegląd tygodnia 43: wzrost się utrzymał, popyt krajowy rozdzielony
Tydzień 43 pozostaje niekompletny na cut-off z 23 października, ale decydujący chiński pakiet jest już na taśmie. Słaby rynek pracy i gorące ceny były przekazaniem z tygodnia 42. 19 października odpowiedziało na pierwszą weryfikację wzrostu. To strona nierównomiernego popytu tezy tygodnia 44, a nie prognoza tygodnia 44.
Chiński PKB za trzeci kwartał wzrósł o 4,5% r/r i 1,% kw/kw, podnosząc tempo styczeń–wrzesień do 4,6%. Wzrost nagłówkowy utrzymał się przy gorących cenach producenta. Krajowy silnik — nie. Wrześniowa produkcja przemysłowa wzrosła o 5,5% r/r, a handel towarami pozostał mocny, ale inwestycje w środki trwałe spadły o 7,2%, inwestycje w rozwój nieruchomości spadły o 20,6%, inwestycje prywatne spadły o 10,4%, a sprzedaż detaliczna wzrosła tylko o 1,1%, mimo dochodów gospodarstw domowych wyższych o 5,3% nominalnie. Mierzone bezrobocie miejskie utrzymało się na 5,2%. Sam NBS stwierdził, że popyt krajowy pozostaje niewystarczający.
Ten pakiet nie dał tygodniowi G3 certyfikatu miękkiego lądowania. Niedokończone pozycje z 23–25 października — przede wszystkim klaster wstępnych PMI z 23 października w Japonii, Europie, Wielkiej Brytanii i Stanach Zjednoczonych — pozostają niedokończonym sąsiedztwem na cut-off z 23 października. Ten przegląd nie wymyśla tych odczytów. Tydzień 44 przesuwa się zatem od chińskiego pakietu już opublikowanego do faktycznych decyzji G3 i amerykańskiego potwierdzenia PKB/PCE.
| Już znana konfiguracja tygodnia 43 | Dowody | Co tydzień 44 dziedziczy |
|---|---|---|
| Chiński PKB za III kwartał | +4,5% r/r; +1,2% kw/kw; sty–wrz +4,6% | Wzrost utrzymał się przy gorącym PPI |
| Chiński rozkład aktywności | IP za wrzesień +5,5%; detal +1,1%; FAI −7,2%; RE −20,6% | Brak czystej ulgi popytu krajowego |
| Presja cenowa | Amerykańskie CPI/PPI już gorące; chińskie PPI +5,0% | Scenariusz bazowy lepkich cen wciąż żywy |
| Klaster wstępnych PMI | Zaplanowany 23 października | Niedokończone sąsiedztwo; bezyślonych danych |
| Cel G3 | Fed/EBC/BOJ pod koniec października | Tydzień 44 posiada decyzje |
Handluj z przewagą
Po tygodniu werdyktu G3 problem rynkowy rzadko sprowadza się do samej tezy. Chodzi o jej wyrażenie, gdy rentowności, dolar, beta krypto i azjatyckie ryzyko wyceniają się na nowo w tej samej sesji. Dla traderów, którzy potrzebują czystej, samozarządzanej egzekucji tego rodzaju, zdecentralizowane miejsca takie jak edgeX stały się praktycznym sposobem, by nadążać za rynkiem na kontraktach perpetual i rynku spot.
W przeciwieństwie do tradycyjnych scentralizowanych platform, edgeX jest zbudowany wokół samozarządzania (self-custody), co oznacza, że zachowujesz kontrolę nad swoimi aktywami i sam autoryzujesz przepływy środków. Dla aktywnych traderów to istotna przewaga: dostęp do rynku bez przekazywania depozytu giełdzie.
edgeX łączy również kluczowe zalety DeFi z doświadczeniem handlowym zaprojektowanym pod poważną egzekucję. Platforma kładzie nacisk na głęboką płynność, szybkie dopasowywanie zleceń i niski poślizg, pomagając traderom pozostać reaktywnymi w warunkach zmienności. Dzięki obsłudze wysokiej dźwigni daje doświadczonym uczestnikom rynku większą elastyczność w wyrażaniu widmakro i zarządzaniu ryzykiem.
Poza egzekucją zdecentralizowana infrastruktura handlowa może oferować przewagi strukturalne: większą przejrzystość, weryfikację on-chain i mniejszą zależność od scentralizowanych pośredników. Dla traderów, którzy chcą wydajności bez rezygnacji z kontroli, ten model jest coraz bardziej przekonujący.
edgeX jest zbudowany dla tej równowagi: łącząc profesjonalne doświadczenie handlowe z podstawowymi zasadami zdecentralizowanych rynków.
Traderzy, którzy chcą poznać bardziej efektywny kapitałowo, samozarządzany sposób handlu, mogą przyjrzeć się bliżej edgeX.
Często zadawane pytania
Do czego trader powinni się przygotować w tygodniu 44?
Tydzień decyzji G3 plus tego samego dnia amerykańskie potwierdzenie: FOMC 28 października, EBC 29 października, BOJ 29–30 października oraz amerykański wstępny PKB za III kwartał z wrześniowym PCE 29 października. Te wydarzenia rozstrzygną, czy lepkie ceny w przeważają nad nierównomiernym popytem w krypto, akcjach, surowcach i na FX.
Czy tydzień 44 to kolejny tydzień Chin?
Nie. Chiński pakiet z 19 października jest już opublikowany i należy do niekompletnego przeglądu tygodnia 43. Praca prognostyczna tygodnia 44 to decyzje G3 i amerykańskie potwierdzenie PKB/PCE, a nie kolejne ponowne wydanie chińskiego PKB.
Dlaczego przeglądać tydzień 43, skoro tydzień się nie skończył?
Ponieważ decydujący chiński pakiet to strona nierównomiernego popytu tezy, a nie prognoza. Wzrost się utrzymał, podczas gdy popyt krajowy pozostał rozdzielony. Tydzień 44 musi sprawdzić, czy lepkie ceny wciąż wiążą mimo tego przekazania. Pozostałe pozycje z 23–25 października, w tym wstępne PMI, to niedokończone sąsiedztwo.
Które wydarzenie tygodnia 44 jest najważniejsze?
Decyzja FOMC 28 października jest pierwsza, bo wyznacza ton amerykańskiej polityki po gorących CPI/PPI. Zestaw PKB/PCE z 29 października to niezbędne potwierdzenie, a EBC/BOJ rozstrzygają, czy ta sama rozbieżność lepkich cen wciąż wiąże poza Stanami Zjednoczonymi.
Jak traktować niedokończone odczyty wstępnych PMI?
Jako niedokończone sąsiedztwo tygodnia 43, a nie zamknięty dowód. Nie wymyślaj poziomów PMI z 23 października. Oceniaj tydzień G3 względem chińskiego pakietu już opublikowanego i już znanej presji cenowej, dopóki pierwotne publikacje PMI nie zostaną potwierdzone.

