Przegląd rynków surowcowych, tydzień 37: ropa przebiła 100 USD, złustko ugięło się pod presją stóp, a zboża osłabły do piątku
Najważniejsze informacje
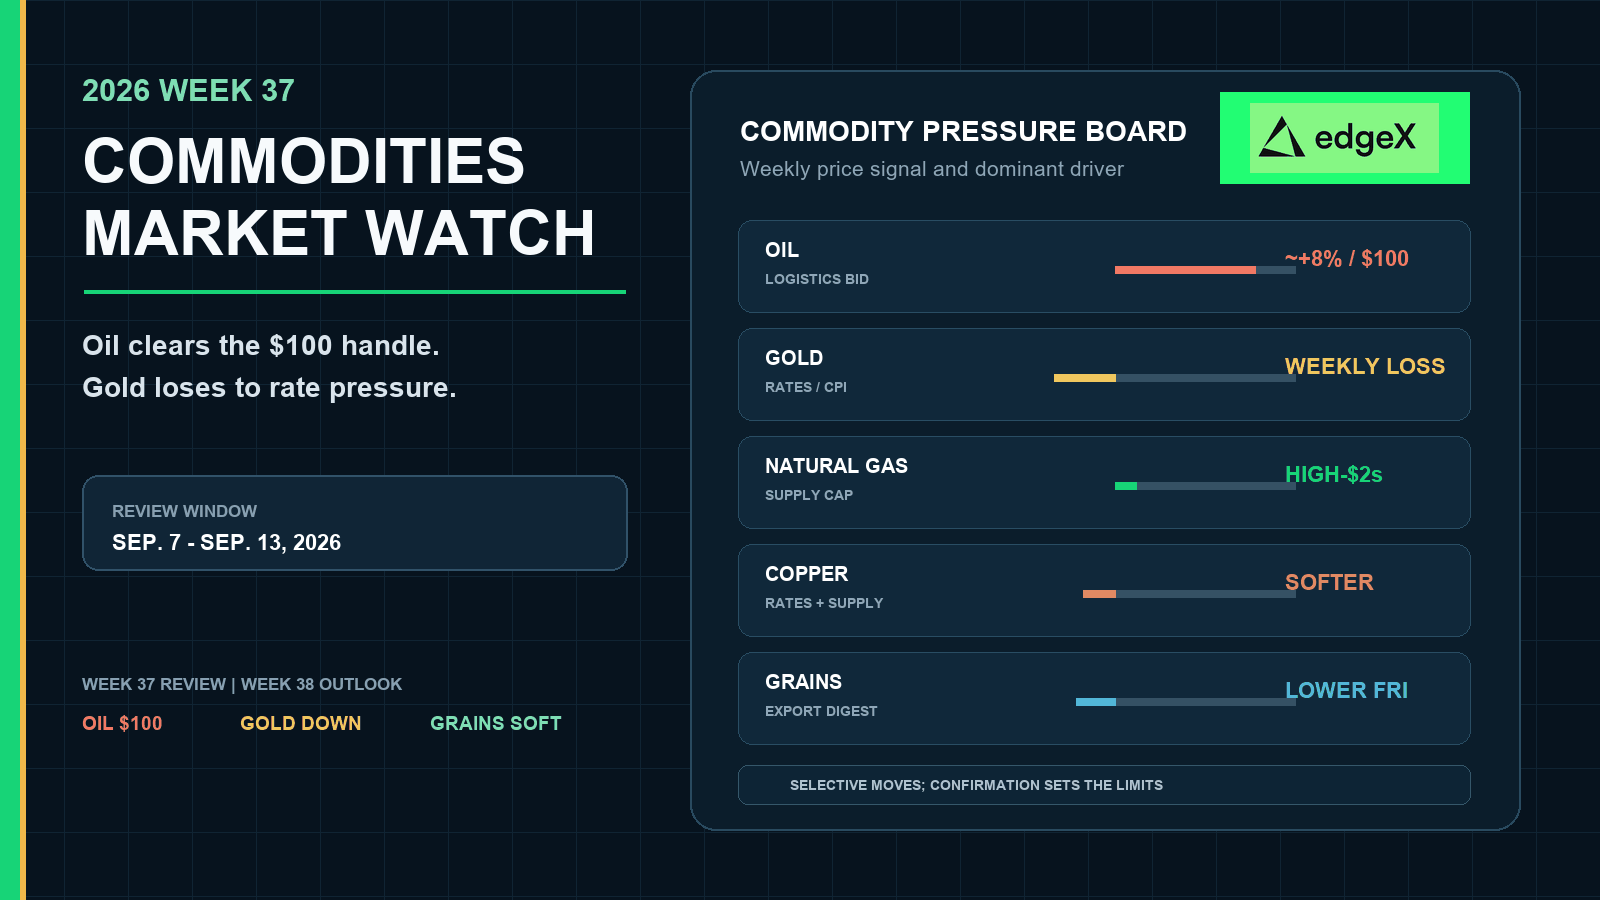
- •WTI zamknął piątek na 100,05 USD, a Brent blisko 104,61 USD, oba notując tygodniowe wzrosty około 8%, gdy ryzyka instalacji, tankerów i żeglugi na Bliskim Wschodzie przeważyły nad skróconym świętem tygodniem handlowym.
- •Złoto spadło w tygodniu o ponad 2%, a futures grudniowe zamknęły na 4 391,30 USD, gdy gorące odczyty CPI i PPI wypchnęły szanse wrześniowej podwyżki FOMC do około 90%, a rentowność 10-latek blisko 4,975%.
- •Amerykańskie komercyjne zapasy ropy spadły o 391 000 baryłek w tygodniu zakończonym 4 września, mniej niż oczekiwany przez analityków ubytek około 1,4 miliona baryłek, przy wykorzystaniu mocy rafinerii blisko 97,8%.
- •Miedź cofnęła się od poziomów tygodnia 36 blisko 6,55–6,60 USD do około 6,28 USD za funt, gdy rosnące oczekiwania stóp i nierówne chińskie dane popytowe przeważyły nad wciąż otwartym wątkiem strukturalnej podaży.
- •Kukurydza, soja i pszenica wszystkie zamknęły piątek ni, z soją na czele, spadając o 35 3/4 centa do 12,96 1/2 USD, co pokazało, że rolnictwo wciąż handluje pogodą i fundamentami eksportowymi, a nie impetem ropy.
Krótkie podsumowanie
Tydzień 37 pogłębił podział na rynku surowców, zamiast go zamknąć. Ropa przebiła psychologiczny poziom 100 USD w warunkach utrzymującego się ryzyka logistycznego na Bliskim Wschodzie i napięcia po stronie produktów, po czym cofnęła się do piątku, nie oddając tygodniowego zysku. Złoto poszło w przeciwnym kierunku: mocne dane CPI i PPI, wyższe rentowności obligacji oraz rosnące prawdopodobieństwo podwyżek stóp przeważyły nad resztkowym popytem zabezpieczającym, nawet gdy ropa pozostawała na wysokim poziomie. Gaz ziemny pozostawał ograniczony podażą w przedziale wysokiej „dwójki” dolarów. Miedź dryfowała w dół od szczytów z tygodnia 36, podczas gdy strukturalne ryzyko podażowe pozostawało w tle. Zboża zakończyły tydzień osłabieniem do piątku, zwłaszcza soja, pokazując, że rolnictwo wciąż handluje według własnych kalendarzy pogodowych i eksportowych. Tydzień 38 otwiera się zatem z energią jako nadal najgłośniejszym kanałem inflacyjnym, metalami bardziej wrażliwymi na decyzję FOMC z 15–16 września oraz zbożami czekającymi na świeże potwierdzenie fundamentalne.
Tydzień 37 znów uczynił ropę kotwicą inflacji
Po tygodniu 36, który odbudował geopolityczną premię ropną i pozostawił złoto osłabione przez dane o zatrudnieniu, tydzień 37 sprawdził, czy ryzyko energetyczne będzie dalej rosnąć przed tygodniem decyzji polityki pieniężnej, czy też podda się presji zapasów i powróci do średniej. Ropa wspinała się do środka tygodnia, przebiła 100 USD na WTI i mimo piątkowej korekty zakończyła tydzień wyraźnie na plusie. Tygodniowa strata złota pokazała odwrotne ograniczenie: metale, które mogą korzystać ze stresu geopolitycznego, szybko się odwracają, gdy dane inflacyjne podnoszą oczekania realnych stóp. Miedź i zboża ponownie odmówiły kopiowania tygodniowej ścieżki ropy.
Ropa przekształciła geopolitykę w trzycyfrowy wykres
Piątkowe zamknięcia futures wykazały ropę październikową na 100,05 USD, w dół o 2,43 USD na koniec dnia, a Brent w okolicach 104,61 USD, w dół o około 3,02 USD, według Brownfield Ag News i wrześniowego przeglądu rynku Investrade z 11 września. Oba benchmarki odnotowały jednak tygodniowe wzrosty o około 8% po śródrocznych wielomiesięcznych szczytach, przy czym Brent przez krótki czas zbliżał się do strefy 107–108 USD na wieściach o Huti, saudyjskich instalacjach i tankerach. Ta sekwencja przedłużała odbicie z tygodnia 36 z połowy „dziewięćdziesiątek”, a nie tworzyła nowego boomu popytowego. Skrócony świętem tydzień pozostawił mniej sesji na powrót do średniej i więcej miejsca dla dominacji wiadomości logistycznych.
Polityka i rynki fizyczne nadal się rozjeżdżały wewnątrz sektora
Tygodniowy spadek złota był napędzany przez CPI, PPI, rentowności i wyceny FOMC, a nie przez podaż samego metalu. Gaz ziemny utrzymał okolicę wysokiej „dwójki” dolarów dzięki pogodzie i LNG, nie dorównując wybiciu ropy. Miedź osłabła od podwyższonych poziomów z tygodnia 36, choć porównania rok do roku pozostawały mocne. Zboża zakończyły niżej do piątku. Energia ponownie znalazła się w centrum debaty inflacyjnej, podczas gdy metale i rolnictwo wciąż potrzebowały własnych ścieżek potwierdzenia przed tygodniem 38.
Pulpit surowcowy tygodnia 37
| Rynek | Dowody z ukończonego tygodnia 37 | Co oznacza wynik |
|---|---|---|
| Ropa Brent | Około +8% tygodniowo; piątkowe zamknięcie blisko 104,61 USD po śródrocznej strefie 107–108 USD | Premia logistyczna rozszerzyła się na trzycyfrowy obszar, po czym cofnęła się w piątek |
| Ropa WTI | Około +8% tygodniowo; piątkowe zamknięcie 100,05 USD | Amerykańska ropa dołączyła do globalnego popytu na ryko przez poziom 100 USD |
| Zapasy ropy naftowej w USA | Ropa −391 tys. bbl w tygodniu zakończonym 4 września; przerób blisko 97,8% mocy | Równowaga fizyczna pozostała mocna, ale ubytek był mniejszy niż oczekiwano |
| Złoto | Kierunek tygodniowej straty; futures grudniowe 4 391,30 USD w piątek | Prawdopodobieństwo podwyżek stóp i rentowności odzyskały kontrolę nad rynkiem kruszców |
| Gaz ziemny w USA | Okolica wysokiej „dwójki” USD/mmBtu na przełomie tygodni 37/38 | Wsparcie z pogody i LNG pozostawało ograniczone krajową podażą |
| Miedź | Osłabienie z okolic 6,55–6,60 USD w kierunku wysokiej „dwudziestki” 6,2x USD | Podwyższone poziomy rok do roku spotkały się z krótkoterminową presją stóp i popytu |
| Kukurydza, soja, pszenica | Niższe piątkowe zamknięcia niż w tygodniu 36; soja −35 3/4 centa na dzień | Rolnictwo ochłodziło się dalej, nie stając się grą ropową |
Ropa i produkty pchnęły kanał inflacyjny wyżej
Tygodniowy wzrost ropy był na tyle duży, że zmienił rachunki konsumentów i polityki, a zapasy wciąż blokowały odczyt czystej paniki. Relacja WSJ z 10 września podała, że amerykańskie komercyjne zapasy ropy dla tygodnia zakończonego 4 września spadły o 391 000 baryłek, mniej niż oczekiwany przez analityków ubytek około 1,4 miliona baryłek. Notatki podsumowujące EIA wskazywały przerób rafinerii blisko 17,6 miliona baryłek dziennie przy wykorzystaniu mocy około 97,8%. Relacje z rynku produktów na przełomie tygodni 37/38 utrzymywały również olej napędowy blisko rekordowego stresu detalicznego i podwyższone krajowe średnie cen benzyny, gdy ryzyko logistyczne na Bliskim Wschodzieostawało otwarte.
Tygodniowy wzrost ropy był historią ryzyka i równowagi, a nie boomem popytowym
Tydzień 36 pokazał, że nierozwiązana geopolityka może szybko podbić wyceny ropy po częściowym rozładowaniu premii. Tydzień 37 pokazał, że ten sam czynnik może rozciągnąć ceny na trzycyfrowe poziomy, gdy doniesienia o instalacjach, tankerach i żegludze nakładają się na wciąż mocne przeroby rafineryjne. Relacje podkreślały ryzyko logistyczne, ciasnotę produktów i transmisję inflacyjną, a nie zsynchronizowany globalny boom popytowy. Piątkowa korekta o 2–3 USD pokazała, że traderzy byli skłonni redukować ekspozycję przed weekendem, nie dowodząc jednak, że premia logistyczna się zamknęła.
Jeśli ruch przez Ormuz i Morze Czerwone pozostanie ograniczony, saudyjskie alternatywne szlaki będą nadal ograniczone lub zapasy produktów nie odbudują się w kolejnych odczytach EIA, ropa może utrzymać lub przetestować śródroczne szczyty. Jeśli dyplomacja się poprawi, a zapasy produktów odbudują, tygodniowy wzrost może szybko się odwrócić nawet z poziomu 100 USD.
Produkty pozostawały bliższym ogniwem inflacji konsumpcyjnej
Olej napędowy i benzyna są bliżej transportu, dystrybucji żywności i kosztów paliw gospodarstw domowych niż ropa w magazynach. Stres oleju napędowego w okolicach rekordu i rosnące ceny na stacjach utrzymują energię na ścieżce CPI, która już podniosła prawdopodobieństwo wrześniowej podwyżki stóp. Ten sam szok energetyczny, który wspiera ropę, może zaostrzyć warunki finansowe przez wyższe oczekiwane stopy polityki, co pomaga wyjaśnić, dlaczego złoto nie wzrosło automatycznie razem z ropą. Tydzień 37 pozostawił ropę jako najgłośniejszy surowcowy wkład inflacyjny przed decyzją Fed.
Złoto przegrało tydzień przez rentowności i szanse podwyżek
Złoto opuściło tydzień 37 pod szokiem stóp i inflacji, a nie w ramach rajdu ochronnego. Brownfield podał grudniowe złoto na 4 391,30 USD, w dół o 16,00 USD w piątek. Investrade wycenił spot blisko 4 408,90 USD na cichym piątkowym finiszu i wciąż zaliczył złoto oraz srebro do tygodniowych przegranych. Poranny reportaż Barr’s z 11 września mówił, że złoto zmierza do tygodniowej straty przekraczającej 2%, obciążone rosnącą ropą, wyższymi rentownościami obligacji i rosnącymi oczekiwaniami podwyżek stóp po sekwencji danych inflacyjnych.
CPI i PPI odzyskały kontrolę nad rynkiem złota
Sierpniowy CPI ogółem wzrósł o 0,4% miesiąc do miesiąca i 3,4% rok do roku, podczas gdy rdzeniowy CPI wzrósł o 0,3% i 2,4%. Ceny producentów wykazały gorętszy odczyt roczny blisko 5,4%. Wyceny rynku pieniężnego przesunęły się w kierunku około 90% szans na podwyżkę FOMC we wrześniu, rentowność 10-letnich obligacji zamknęła piątek blisko 4,975%, a metal nieprzynoszący odsetek stracił względna atrakcyjność. Resztkowe zabezpieczanie geopolityczne nie jest automatycznym wsparciem złota, gdy kanał stóp procentowych jest wrogi. Ropa może przebić 100 USD na ryzyku logistycznym w tym samym tygodniu, w którym złoto spada na danych inflacyjnych, więc kruszec handluje ścieżką polityki bardziej niż ścieżką ropy.
Gaz ziemny pozostał ograniczony podażą, gdy ropa się wybiła
Amerykański gaz ziemny ponownie odmówił zachowywania się jak czysty satelita ropy. Notowania Trading Economics na przełomie tygodni 37/38 pozostawiały Henry Hub w okolicy wysokiej „dwójki” USD/mmBtu, około 2,88 USD we wczesnych odniesieniach do tygodnia 38, bez potwierdzonego pełnotygodniowego procentu w darmowych źródłach wykorzystanych w tym przeglądzie. Ta okolica jest wystarczająco mocna, by pokazać, że pogoda i popyt LNG nadal mają znaczenie, i wystarczająco miękka, by pokazać, że produkcja i magazyny nadal chronią sufit.
Pogoda i LNG pomagały; produkcja wciąż chroniła zakres
Gorętsze prognozy i gaz zasilający eksport mogą stabilizować kontrakty terminowe, ale niemal rekordowa produkcja w Lower 48 i komfortowe zapasy wciąż wymagają słabszej produkcji, pomyślnych odczytów magazynowych lub głębszego międzynarodowego szoku dla trwałego wybicia. Stres logistyczny w Zatoce Perskiej może wspierać globalne ryzyko energetyczne, nie zmuszając Henry Hub do podążania ścieżką ropy powyżej 100 USD. Tydzień 37 pozostawił gaz jako regionalny rynek fizyczny z mocniejszym wsparciem, ale bez gorączki niedoboru.
Miedź osłabła od podszonych poziomów, nie tracąc wątku podażowego
Miedź opuściła tydzień 37 miękko względem zamknięcia tygodnia 36, pozostając historycznie drogą na dłuższej perspektywie. Tydzień 36 utrzymał się blisko 6,55–6,60 USD za funt. Notowania miedzi Trading Economics na przełomie połowy września umieszczały futures blisko 6,28 USD/funt po wielodniowym miękkim okresie, z spadkiem w ciągu ostatniego miesiąca, mimo że porównanie rok do roku pozostawało mocno dodatnie. Komentarz Forbes o podaży z 11 września utrzymywał w polu widzenia długoterminowy wątek niedoboru i zakłóceń w kopalniach, nawet gdy krótkoterminowe gry taryfowe i pozycyjne zanikały.
Presja stóp spotkała się z wciąż otwartym ryzykiem fizycznym
Krótkoterminowa miękkość nie anuluje strukturalnych ograniczeń podaży, wąskich gardeł w żegludze ani wieloletniej tezy o niedoborze. Pokazuje jednak, że metale przemysłowe mogą tracić, gdy rosną szanse podwyżek, a chińskie dane o aktywności pozostają nierówne. Sierpniowy CPI Chin na poziomie 0,8% rok do roku i PPI na 3,8% rok do roku były zdominowane przez energię, a nie dowodem zdrowego ożywienia popytu gospodarstw domowych, więc miedź wciąż potrzebuje premii fizycznych i popytu fabrycznego. Wątek podażowy pozostaje otwarty; krótkoterminowy kanał stóp i popytu zadziałał pierwszy.
Zboża dalej mięknęły, nie stając się grą ropową
Rolnictwo ponownie odmówiło kopiowania sektora energetycznego. Zamknięcia futures Brownfield Ag News z 11 września wykazały grudniową kukurydzę na 5,30 1/4 USD, w dół o 3 1/2 centa na dzień; listopadową soję na 12,96 1/2 USD, w dół o 35 3/4 centa; oraz grudniową pszenicę chicagowską na 7,25 1/4 USD, w dół o 16 centów. Wobec piątkowych zamknięć tygodnia 36 blisko 5,36 3/4 USD kukurydzy, 13,09 3/4 USD soi i 7,34 USD pszenicy wszystkie trzy zakończyły niżej. Podsumowania rynku z 11 września opisywały również kukurydzę, soję i pszenicę ozimą spadające w kierunku weekendu.
Kalendarze upraw, eksportu i popytu wciąż dominują
Późnolatnia pogoda wciąż może zmienić założenia plonów kukurydzy i soi, podczas gdy pszenica pozostaje wrażliwa na globalne doniesienia podażowe i konkurencję eksportową. Wyższe kosz energii mogą podnosić dłużookresowe dno przez olej napędowy, nawozy i fracht, ale bieżący kierunek wciąż zależy od równowagi produkcji i eksportu. Piątkowy spadek soi w tygodniu 37 pokazał, że traderzy nie byli skłonni utrzymywać ryzyka nasion oleistych przez weekend, nawet gdy ropa stała powyżej 100 USD. To selektywne trawienie przez rolnictwo, a nie załamanie cen żywności i nie zbożowa gra prowadzona ropą na tydzień 38.
Mapa oddziaływań między rynkami
| Sygnał surowcowy | Transmisja ekonomiczna | Co by to potwierdziło |
|---|---|---|
| Tygodniowy wzrost ropy o ~8% powyżej 100 USD | Mocniejszy kanał inflacji energetycznej i kosztów frachtu w tygodniu FOMC | Ścieżka logistyczna Ormuz/Morze Czerwony i kolejny odczyt zapasów produktów |
| Mniejszy niż oczekiwano ubytek ropy przy wysokich przerobach | Wspierająca równowaga rafineryjna bez panicznej ciasnoty | Utrzymanie ciasnoty produktów zamiast odbudowy w kolejnym raporcie EIA |
| Tygodniowa strata złota przy szansach podwyżek | Wyższa presja realnych rentowności i mniej automatyczne wsparcie ochronne | Miększe wskazówki FOMC, słabszy dolar lub odnowiony popyt zabezpieczający |
| Gaz w wysokiej „dwójce” | Wsparcie popytowe ograniczone przez produkcję i magazyny | Pomyślne dane magazynowe lub słabsza produkcja w Lower 48 |
| Miedź miękka od podwyższonych poziomów | Wrażliwa na stopy presja metalu przemysłowego przy otwartym ryzyku podażowym | Chińskie premie, popyt fabryczny i potwierdzenie z zapasów |
| Niższe piątkowe zboża | Trawienie premii pogodowo-eksportowej | Pogorszenie stanu upraw lub mocniejsza sprzedaż eksportowa |
Co tydzień 37 zmienił
Tydzień 37 zastąpił odbudowaną w tygodniu 36 premię ropną twardszą kotwicą inflacyjną. Ryzyko energetyczne przeszło przez poziom 100 USD na stresie logistycznym i produktowym, po czym cofnęło się do piątku, nie wymazując tygodniowego zysku. Złoto ponownie pokazało, że mocne dane inflacyjne i szanse podwyżek mogą przeważyć nad resztkowym popytem zabezpieczającym w tym samym tygodniu, w którym rośnie ropa. Gaz ziemny pozostał ograniczony podażą. Miedź dryfowałaękko od podwyższonych poziomów, podczas gdy strukturalny wątek podażowy pozostawał otwarty. Zboża ochłodziły się dalej do piątku, z soją na czele. Tydzień 38 wciąż wymaga potwierdzeń specyficznych dla rynków, a nie jednej gry dla całego sektora.
Prognoza na tydzień 38: tydzień FOMC testuje selektywne potwierdzenie
Tydzień 38 obejmuje 14–20 września. Scenariusz bazowy to selektywne potwierdzenie pod lupą FOMC, a nie jednolity rajd surowcowy. Ropa startuje powyżej 100 USD z wciąż nienaruszonym wsparciem logistycznym i produktowym, ale piątkowa korekta pokazała, że rynek może wygaszać przegrzane ryzyko przed wydarzeniem politycznym. Złoto startuje po drugim z rzędu uszkodzonym przez stopy finiszu i potrzebuje miększych realnych rentowności lub mniej jastrzębiej komunikacji Fed. Miedź wchodzi miękko, ale na podwyższonym poziomie i musi udowodnić chiński popyt. Zboża wchodzą po piątkowim osłabieniu i potrzebują potwierdzenia z upraw lub eksportu.
O ropie i gazie zdecydują logistyka, produkty i magazyny
Pierwsze testy energii pozostają fizyczne. Obserwuj doniesienia o Ormuzie, Morzu Czerwonym i saudyjskim rurociągu Wschód–Zachód, by ocenić, czy premia geopolityczna utrzyma się powyżej 100 USD, i skorzystaj z kolejnego cotygodniowego raportu EIA o stanie ropy naftowej, by sprawdzić, czy ciasnota benzyny i oleju napędowego utrzyma się po mniejszym niż oczekiwano ubytku ropy z 4 września. Jeśli produkty będą dalej się uszczuplać, a logistyka pozostanie ograniczona, ropa może przetestować śródroczne szczyty; jeśli produkty odbudują zapasy, a dyplomacja się poprawi, tygodniowy wzrost może szybko się odwrócić nawet z trzycyfrowego poziomu. Detaliczne ścieżki oleju napędowego i benzyny pozostają transmisją inflacji konsumpcyjnej łączącą ropę z Fedem.
Dla amerykańskiego gazu decydujące pozostają kolejny odczyt magazynów, trend produkcji i ścieżka gazu zasilającego LNG. Pogoda i popyt eksportowy mogą wspierać strefę wysokiej „dwójki”, ale produkcja w okolicach rekordu i komfortowe zapasy wciąż ograniczają przekonanie, chyba że magazyny wyraźnie zwrócą się na byczy kierunek albo produkcja osłabnie.
Złoto potrzebuje, by kanał stóp przestał działać na jego niekorzyśćŚcieżka złota w tygodniu 38 zależy mniej od poziomu ropy, a bardziej od decyzji FOMC z 15–16 września, rentowności i dolara. Podwyżka już wyceniona może nadal zaszkodzić kruszcowi, jeśli komunikat lub konferencja prasowa podniesie realne rentowności; mniej jastrzębia ścieżka, słabszy dolar lub odnowiony popyt ochronny pomogłyby naprawić tygodniowe straty. Resztkowe ryzyko geopolityczne nie jest automatycznym wsparciem złota, gdy kanał stóp jest wrogi. Posiedzenia BOE i BOJ mogą dodać międzywalutowego szumu, ale Fed pozostaje głównym motorem realnych rentowności dla kruszców.
Miedź i zboża muszą przekształcić otwarte ryzyka w świeże dowody
Miedź już niesie podwyższone porównanie rok do roku i otwarty wątek ryzyka podażowego. Potwierdzenie w tygodniu 38 wymaga chińskich premii fizycznych, szerszych danych przemysłowych i braku szybkiego odtwarzania zapasów, które oznaczałoby, że ciasnota wynikała tylko z pozycjonowania. Bez tego presja stóp napędzana FOMC może dominować, nawet jeśli ograniczenia kopalń i logistyki pozostają realne.
Zboża potrzebują potwierdzenia z pogody i eksportu po piątkowych miękkich zamknięciach. Dalsze pogorszenie stanu upraw lub mocniejsza sprzedaż eksportowa odbudowałyby premię; komfortowe założenia produkcyjne i słabszy popyt zagraniczny — nie. Wyższe koszty energii mogą wspierać dłużookresowe dno przez olej napędowy i fracht, ale po 11 września i spadku soi nie wystarczą same z siebie.
Pojedynczy nagłówek o żegludze może wycenić ropę szybciej niż tygodniowe zapasy, a pojedynczy akapit z FOMC może wycenić złoto szybciej niż przepływy specyficzne dla surowców. Faworyzuj ropę tylko dopóki logistyka i zapasy produktów pozostają ciasne, złoto tylko jeśli rentowności po Fed współpracują, miedź jeśli chiński popyt dołączy do sygnału podażowego, a zboża jeśli pogoda lub eksport zaostrzą bilans.
Handluj wieczystymi kontraktami na surowce on-chain z edgeX
Rynki surowcowe poruszają się szybko. Twoja infrastruktura handlowa też powinna.
edgeX to zdecentralizowana giełda zbudowana na EDGE chain, rozliczająca na Ethereum przez Arbitrum, która pozwala traderom uzyskać dostęp do tokenizowanych wieczystych kontraktów na surowce RWA z wykonaniem klasy instytucjonalnej i prawdziwą samodzielna kontrolą aktywów. Bez KYC. Bez scentralizowanegoozytariusza. Po prostu pełna kontrola nad swoimi aktywami, kluczami prywatnymi i pozycjami.
Dlaczego traderzy wybierają edgeX do handlu surowcami:
- Ultra-głęboka płynność: 10 milionów USD głębokości w spreadzie jednego punktu bazowego, z poślizgiem poniżej 0,1 punktu bazowego przy transakcjach powyżej 100 000 USD, nawet w szczytowej zmienności.
- Wysokowydajny silnik: do 200 000 zleceń na sekundę z opóźnieniem dopasowania poniżej 10 milisekund.
- Prawdziwa samodzielna kontrola: wypłaty wymagają tylko autoryzacji Twojego portfela; brak zgody platformy.
- Bez wymogu KYC: Zacznij handlować surowcami, tokenizowanymi akcjami i krypto wieczystymi kontraktami bez weryfikacji tożsamości.
- 100% nagród z opłat transakcyjnych: program edgeX Trade to Own zwraca 100% opłat transakcyjnych użytkownikom w tokenach $EDGE.
- Rozliczenia w USDC: USDC jest zaprojektowany przez Circle jako wymienialny 1:1 na dolary amerykańskie, dając traderom znajomą bazę rozliczeniową.
Niezależnie od tego, czy handlujesz złotem, ropą czy innymi surowcami RWA, edgeX daje Ci głębokość płynności giełdy scentralizowanej z bezpieczeństwem rozliczeń on-chain.
Platforma jest dostępna na komputery oraz jako natywna aplikacja mobilna na iOS i Android, więc możesz zarządzać pozycjami i reagować na ruchy rynku surowcowego z dowolnego miejsca.
Gotowy do handlu wieczystymi kontraktami na surowce bez ograniczeń giełdy scentralizowanej? Zacznij handlować na edgeX bez KYC i bez kompromisów.
Często zadawane pytania
Jakie daty obejmował 37. tydzień 2026 roku?
Ten przegląd obejmuje okres od 7 do 13 września 2026 roku. Główne zamknięcie rynku futures przypadło w piątek, 11 września, po skróconym świętem amerykańskim początku tygodnia.
Dlaczego ropa przebiła 100 USD w tygodniu 37?
Ropa przedłużyła geopolityczny i logistyczny popyt z tygodnia 36, gdy ryzyko związane z instalacjami, tankerami i żeglugą na Bliskim Wschodzie pozostawało otwarte. Piątkowe zamknięcia wykazały WTI na 100,05 USD, a Brent blisko 104,61 USD, z tygodniowymi wzrostami około 8% po śródrocznych wielomiesięcznych szczytach. Ruch był rozszerzeniem ryzyka i równowagi, a nie dowodem czystego globalnego boomu popytowego.
Co zapasy mówiły o równowadze rynku ropy?
W tygodniu zakończonym 4 września amerykańskieercyjne zapasy ropy spadły o 391 000 baryłek, mniej niż oczekiwany przez analityków ubytek około 1,4 miliona baryłek. Przeroby rafinerii pozostawały wysokie blisko 97,8% mocy, utrzymując fizyczny rynek w dobrej kondycji nawet bez ubytku rozmiaru panicznego.
Dlaczego złoto przegrało tydzień, gdy ropa rosła?
Złoto zakończyło tydzień pod presją stóp, po tym jak mocne dane CPI i PPI podniosły szanse wrześniowej podwyżki FOMC do około 90% i wypchnęły rentowności wyżej. Grudniowe złoto zamknęło piątek na 4 391,30 USD, a tygodniowe relacje kładły kruszec na kursie do straty przekraczającej 2%. Geopolityczne ryzyko energetyczne nie wspierało automatycznie metalu nieprzynoszącego odsetek, gdy kanał stóp był wrogi.
Jaka jest prognoza dla surowców na tydzień 38?
Scenariusz bazowy to selektywne potwierdzenie pod lupą FOMC. Ropa potrzebuje potwierdzenia z logistyki i zapasów produktów powyżej 100 USD, złoto potrzebuje miększej presji rentowności po decyzji Fed z 15–16 września, miedź potrzebuje chińskiego popytu potwierdzającego wciąż podwyższone ceny z ryzykiem podażowym, a zboża potrzebują potwierdzenia z pogody lub eksportu. Jednolity rajd surowcowy nie jest scenariuszem bazowym.

