Podsumowanie tygodnia: akcje rosną, gdy słabną zakłady na podwyżkę stóp Fed, obligacje dalej tracą
Najważniejsze informacje
- •Gospodarka USA dodała we wrześniu tylko 29 000 miejsc pracy, znacznie poniżej oczekiwanych 89 000, stopa bezrobocia wzrosła do 4,2%, a wzrost zatrudnienia za lipiec i sierpień skorygowano w dół łącznie o 60 000 pozycji.
- •Rynkowe prawdopodobieństwo podwyżki stóp przez Fed w drugiej połowie października spadło po słabym raporcie o zatrudnieniu do około 23%, choć niektórzy urzędnicy, w tym przewodnicząca Fed w Dallas Lorie Logan, nadal widzą potrzebę dalszych podwyżek.
- •Rentowność 10-letnich obligacji skarbowych osiągnęła najwyższy poziom od 2002 roku mimo spadku oczekiwań co do podwyżki stóp, napędzana rosnącym długiem rządowym, intensywnym pożyczaniem firm na infrastrukturę AI i obawami inflacyjnymi.
- •Akcje Nike spadły o 3,6% po niższym od oczekiwań przychodzie kwartalnym i słabych prognozach, podczas gdy Tesla zyskała 4,7% dzięki dostawom 486 532 pojazdów w trzecim kwartale, ponad szacunki wynoszące około 462 000.
- •Ropa taniała w skali tygodnia – Brent spadł o 4,4%, a amerykańska o 3,2% – po zgodzie krajów G7 na uwolnienie do 100 milionów baryłek z rezerw awaryjnych w celu stabilizacji cen energii.
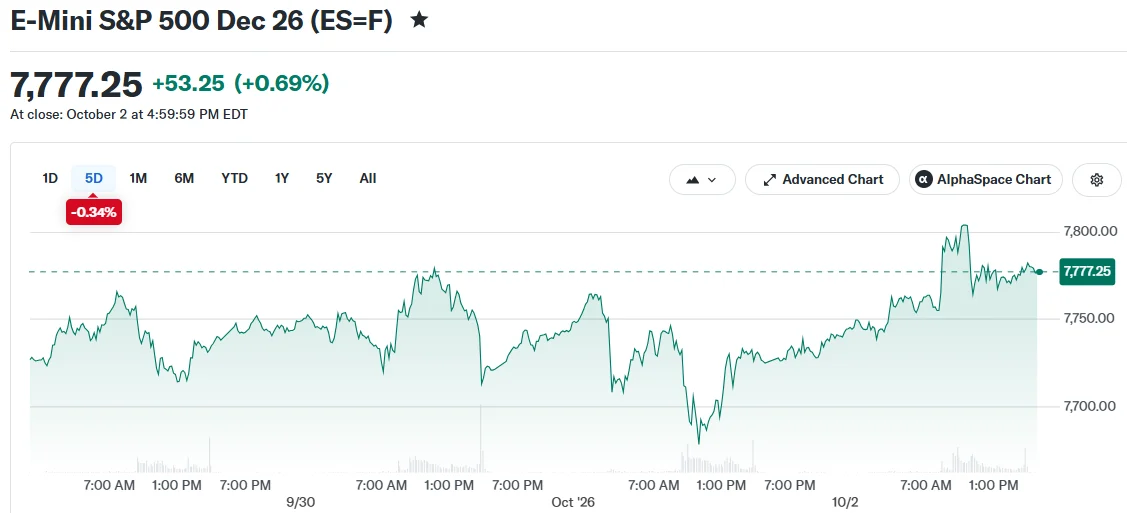
Wall Street zamknął piątek na plusie, kończąc mieszaniny tydzień dla akcji, ponieważ słabszy od oczekiwań wrześniowy raport o zatrudnieniu znacząco obniżył prawdopodobieństwo podwyżki stóp procentowych przez Rezerwę Federalną jeszcze w tym miesiącu. S&P 500 zyskał 0,8% w ciągu dnia, podczas gdy Nasdaq Composite skoczył o 1,2% i osiągnął nowy rekord intraday. Średnia przemysłowa Dow Jones wzrosła o 0,5%. W skali całego tygodnia jednak tylko Nasdaq zakończył na plusie. Piątkowe odbicie nastąpiło mimo dalszej wyprzedaży amerykańskich obligacji skarbowych.
Co pokazał wrześniowy raport o zatrudnieniu
Wzrosty nastąpiły po wrześniowym raporcie o zatrudnieniu, który okazał się znacznie poniżej oczekiwań. Amerykański Bureau of Labor Statistics poinformował, że zatrudnienie poza rolnictwem wzrosło w zeszłym miesiącu zaledwie o 29 000, znacznie poniżej oczekiwanych przez ekonomistów 89 000 miejsc pracy i najwolniej w tym roku. Raport, opublikowany w piątek 2 października, był trzecim najsłabszym raportem o zatrudnieniu w 2026 roku. Dane wskazywały na wyraźne spowolnienie amerykańskiego rynku pracy. Dane o zatrudnieniu mają szczególne znaczenie dla rynków, ponieważ Rezerwa Federalna uwzględnia warunki na rynku pracy przy ustalaniu stóp procentowych.
Konto z komentarzami rynkowymi The Kobeissi Letter zwróciło uwagę na rozbieżność w poście na X:
BREAKING: The US economy adds +29,000 jobs in September, well below expectations of +89,000. The unemployment rate rose to 4.2%, above expectations of 4.1%. August's job number was also revised down by -29,000 jobs. This marks the third weakest jobs report of 2026.
— The Kobeissi Letter (@KobeissiLetter) October 2, 2026
Źródło: The Kobeissi Letter na X
Słabość wykraczała poza jeden miesiąc. Wzrost zatrudnienia za lipiec i sierpień został skorygowany w dół łącznie o 60 000 miejsc, a sama liczba za sierpień obniżona o 29 000. Rewizje uwypukliły znacznie słabszy obraz zatrudnienia latem niż pierwotnie raportowano. Stopa bezrobocia wzrosła z 4,1% w sierpniu do 4,2%, powyżej oczekiwanych przez ekonomistów 4,1%.
Wzrost płac również wyhamował. Średnie stawki godzinowe wzrosły zaledwie o 0,1% w miesiącu i o 3% w skali roku – najwolniejsze tempo roczne od maja 2021 roku. Decydenci uważnie obserwują wzrost płac ze względu na jego rolę w obrazie inflacyjnym.
Inwestorzy odczytali raport jako sygnał, że Rezerwa Federalna ma przestrzeń do pozostawienia stóp procentowych bez zmian na posiedzeniu jeszcze w tym miesiącu. Według narzędzia CME FedWatch, śledzącego implikowane przez rynek oczekiwania wobec polityki Fed, prawdopodobieństwo podwyżki stóp w drugiej połowie października spadło do około 23%. Mimo to niektórzy przedstawiciele Fed powiedzieli, że mogą być potrzebne dalsze podwyżki stóp, aby opanować inflację. Przewodnicząca Fed w Dallas Lorie Logan powiedziała, że stopy mogą wymagać wzrostu o co najmniej pół punktu.
Rentowności obligacji wciąż rosną
Mimo spadku prawdopodobieństwa podwyżki stóp rynek obligacji mówił inną historię. Rentowności dłuższych obligacji skarbowych przez cały tydzień rosły – bazowa rentowność 10-latek osiągnęła najwyższy poziom od 2002 roku, a rentowność 30-latek poziom niewidziany od maja 2002 roku – wieloletnie maksima dla długiego końca krzywej. Rentowność 10-latek pełni rolę stopy odniesienia w całej gospodarce, podpierając wyceny i kredytowanie przedsiębiorstw, więc trwałe wzrosty mogą podnosić koszty znacznie wykraczające poza rynki finansowe.
Analitycy wskazywali na połączenie czynników stojących za tym ruchem. Należą do nich rosnący dług rządowy, intensywne pożyczanie przez firmy na finansowanie projektów infrastruktury AI oraz utrzymujące się obawy o inflację.
Ceny ropy poruszały się w przeciwnym kierunku. Brent w skali tygodnia spadł o 4,4%, a amerykańska ropy utraciła 3,2%. Spadek nastąpił po tym, jak kraje G7, grupy siedmiu rozwiniętych gospodarek, zgodziły się uwolnić do 100ów baryłek z rezerw awaryjnych. Celem jest pomoc w stabilizacji globalnych cen energii i uspokojenie rynków energetycznych. Koszty energii bezpośrednio wpływają na odczyty inflacji monitorowane przez Fed, co wiąże uwolnienie rezerw z debatą o polityce pieniężnej.
Spółki w ruchu: Nike i Tesla
Akcje Nike spadły o 3,6% po tym, jak firma odzieżowa poinformowała o niższym od oczekiwań kwartalnym przychodzie i podała słabe prognozy na nadchodzący rok. Spółka zapowiedziała dalsze zwolnienia i reorganizację swojego globalnego biznesu. Nike zmaga się z konkurencją i słabą sprzedażą w Chinach.
Tesla poszła w przeciwnym kierunku, zyskując 4,7%. Producent samochodów elektrycznych dostarczył w trzecim kwartale 486 532 pojazdy, powyżej szacunków analityków wynoszących około 462 000. Kwartalne dane o dostawach należą do najuważniej obserwowanych wskaźników popytu na pojazdy Tesli.
Co dalej
Inwestorzy wypatrują kolejnej porcji danych o inflacji. Raporty o wskaźniku cen konsumpcyjnych i wskaźniku cen producenckich ukażą się 14 i 15 października. Następna decyzja Rezerwy Federalnej zaplanowana jest na 28 października, co oznacza, że oba odczyty inflacyjne pojawią się tuż przed tym posiedzeniem.

