Akcje w USA spadają, gdy pogłębia się wyprzedaż spółek technologicznych; rentowności obligacji skarbowych osiągają wieloletnie szczyty, a nadzieje na pokój między Iranem a USA gasną
Najważniejsze informacje
- •Rentowność 10-letnich obligacji skarbowych wzrosła do 4.744%, a 30-letnich do 5.323%, najwyżej od 2007 roku.
- •Brent crude wzrosła do trzytygodniowego maksimum po załamaniu rozmów pokojowych USA–Iran i słabnących nadziejach na porozumienie.
- •Spółki półprzewodnikowe prowadziły spadki w technologiach, a Micron i SanDisk mocno traciły w trakcie sesji.
- •Na NYSE i Nasdaq liczba spółek spadających przewyższała rosnące, co wskazuje na słabą szerokość rynku na Wall Street.
- •Sektor ochrony zdrowia w S&P 500 osiągnął rekordowy poziom i pozostał głównym wyjątkiem dnia.
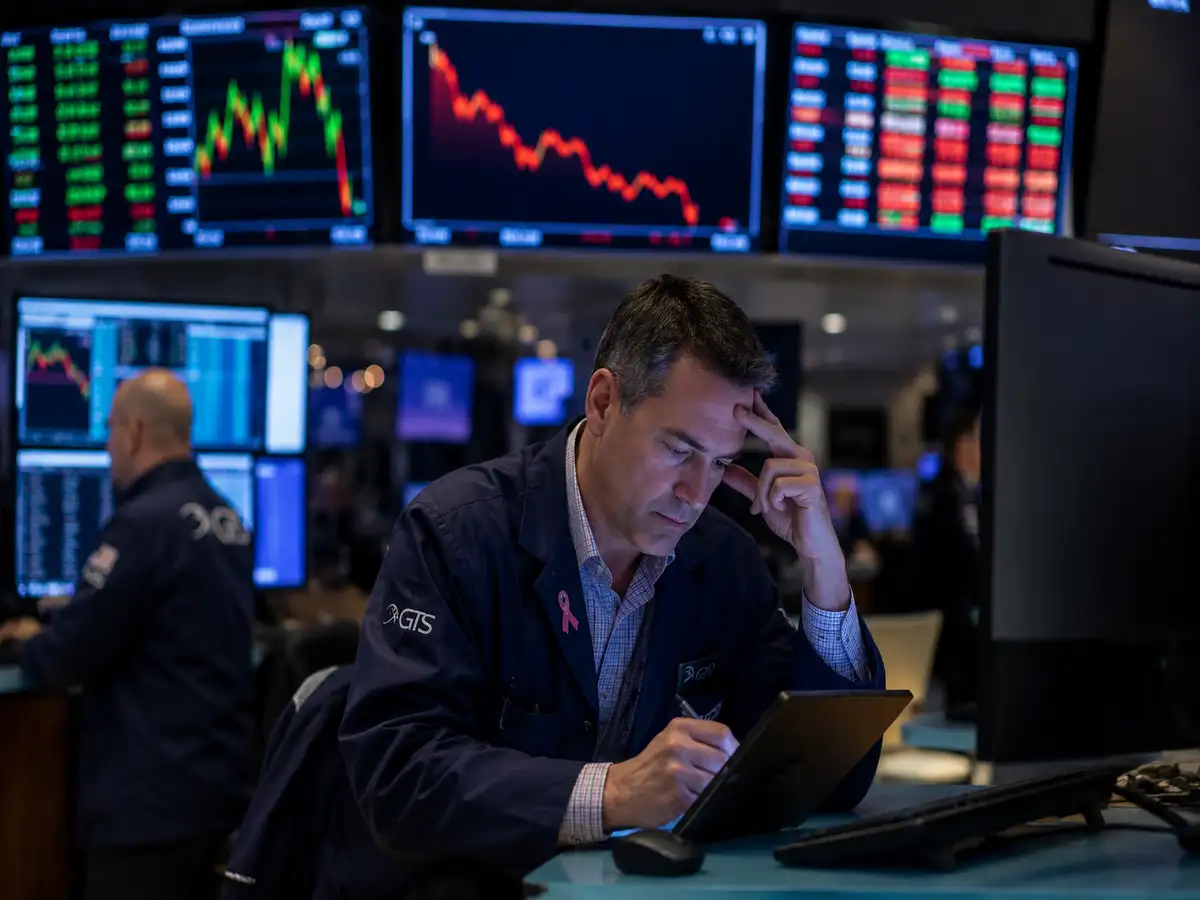
Akcje w USA spadają, gdy pogłębia się wyprzedaż spółek technologicznych; rentowności obligacji skarbowych osiągają wieloletnie szczyty, a nadzieje na pokój między Iranem a USA gasną
Wall Street zakończyła wtorkową sesję na minusie, a spółki półprzewodnikowe były liderem szerokiej przeceny w technologiach, gdy niepewność na Bliskim Wschodzie wypchnęła rentowności obligacji skarbowych do wieloletnich szczytów, podsycając obawy o koszty finansowania i inflację.
Słabość rynku była widoczna jeszcze przed otwarciem sesji. Kontrakty terminowe na S&P 500 i Nasdaq spadały, gdy ropa utrzymywała się blisko ostatnich maksimów, a rentowności obligacji skarbowych osiągały wieloletnie szczyty, co odnowiło obawy inflacyjne wraz ze słabnącymi perspektywami porozumienia pokojowego między USA a Iranem. O 6:40 a.m. ET kontrakty Dow E-minis wzrosły o 18 punktów, czyli 0.03%, podczas gdy S&P 500 E-minis spadły o 36.75 punktu, czyli 0.47%, a Nasdaq 100 E-minis obniżyły się o 362.75 punktu, czyli 1.21%. Wyprzedaż utrzymała się także w sesji kasowej: Nasdaq spadł na otwarciu o ponad 1%, gdy słabnące nadzieje na pokój z Iranem podbiły ceny ropy i rentowności, a akcje technologiczne traciły, ponieważ wyższe rentowności obligacji skarbowych wywierały presję na wyceny. Ponieważ spółki technologiczne nastawione na wzrost są wyceniane w dużej mierze na podstawie zysków oczekiwanych dopiero za wiele lat, rosnące rentowności — które zwiększają stopę dyskontową stosowaną do tych przyszłych przepływów pieniężnych — zwykle obciążają ten sektor bardziej niż cały rynek. Ostatecznie wyprzedaż w technologiach ciążyła Wall Street, gdy rentowności obligacji rosły, jak opisano w raporcie rynkowym Economic Times (Wyprzedaż w technologiach ciąży Wall Street, gdy rentowności obligacji rosną).
Rentowności obligacji skarbowych rosną do wieloletnich szczytów
Rentowności w USA wzrosły w związku z obawami o Iran i szerszą wyprzedażą na rynku. Rentowność benchmarkowych 10-letnich obligacji skarbowych była ostatnio wyższa o 2 punkty bazowe i wynosiła 4.744%, zbliżając się do maksimum z January 2025, podczas gdy rentowność 30-letnich obligacji wzrosła o 1.3 punktu bazowego do 5.323%, najwyższego poziomu od 2007 roku. Rentowność 2-letnich obligacji skarbowych, która zwykle porusza się zgodnie z oczekiwaniami dotyczącymi stóp procentowych Fed, wzrosła o 1.6 punktu bazowego do 4.198%. Uważnie śledzona część krzywej dochodowości amerykańskich obligacji skarbowych, mierząca różnicę między rentownościami 2- i 10-letnich papierów i postrzegana jako wskaźnik oczekiwań gospodarczych, wynosiła dodatnie 54.4 punktu bazowego. Rentowności na długim końcu krzywej przekładają się na koszty finansowania w całej gospodarce, od emisji długu korporacyjnego po kredyty hipoteczne, dlatego ruchy tej skali przyciągają uwagę znacznie poza rynkiem obligacji.
Uwaga rynku przenosi się teraz na Rezerwę Federalną, a w centrum zainteresowania znajduje się publikacja protokołu Fed, ponieważ oczekiwania dotyczące wrześniowej podwyżki stóp słabną. Inwestorzy będą analizować zapisy z ostatniego posiedzenia Fed pod kątem ewentualnej zmiany w ocenie perspektyw inflacji przez decydentów.
Ropa rośnie, gdy rozmowy USA–Iran utknęły w impasie
Brent crude zdrożała o ponad $1 po tym, jak rozmowy pokojowe USA–Iran utknęły w impasie, a ropa zakończyła handel na trzytygodniowym maksimum, gdy nadzieje na porozumienie pokojowe między USA a Iranem gasły, a ceny stopniowo rosły dalej w kolejnych transakcjach. Prezydent Donald Trump powiedział, że nie planuje rozmów z Iranem, podczas gdy Teheran stwierdził, że Cieśnina Ormuz pozostaje zamknięta. Cieśnina, wąskie ujście Zatoki Perskiej, jest jednym z najważniejszych na świecie punktów krytycznych dla transportu ropy, a jej status od dawna stanowi kluczową zmienną dla globalnych cen surowca.
Na froncie polityki handlowej Stany Zjednoczone i Kanada prowadziły rozmowy w ostatniej chwili, próbując powstrzymać 50% cła Trumpa.
Słaba szerokość rynku na NYSE i Nasdaq
Na obu głównych giełdach spadki przeważały nad wzrostami. Spółki spadające liczebnie przewyższały rosnące w relacji 1.74 do 1 na NYSE oraz 1.64 do 1 na Nasdaq. Nasdaq Composite zanotował 65 nowych maksimów i 106 nowych minimów, podczas gdy S&P 500 odnotował 10 nowych maksimów 52-tygodniowych i cztery nowe minima.
Sektor ochrony zdrowia w S&P 500 był wyjątkiem, osiągnął rekordowy poziom i ostatnio rósł o 1.8%.
Producenci układów scalonych prowadzą spadki w technologiach
Spółki półprzewodnikowe skoncentrowane na pamięciach poniosły największy ciężar wyprzedaży. Akcje Micron spadły w handlu intraday o ponad 7%, a SanDisk stracił 9% w związku z realizacją zysków w technologiach i obawami o mieszane perspektywy. W Azji SK Hynix spadł o ponad 8% z powodu realizacji zysków i obaw o popyt na pamięci. Pamięci należą do najbardziej cyklicznych segmentów branży chipów, a ceny i zyski gwałtownie zmieniają się wraz z wahaniami podaży i popytu, dlatego ta grupa często porusza się mocniej niż szerszy sektor technologiczny podczas wyprzedaży.
Wyniki Nvidii w przyszłym tygodniu będą kolejnym ważnym testem dla zmiennego handlu związanego z AI po tym, jak S&P 500 cofnął się z rekordowych poziomów. Dział centrów danych firmy stał się szeroko obserwowanym wskaźnikiem wydatków na infrastrukturę AI w całej branży. Silne wyniki, w tym ze strony gigantów AI, popchnęły S&P 500 i Dow do rekordowych poziomów wcześniej w tym miesiącu, ale obawy o zwroty z dużych wydatków na AI nadal podsycają zmienność akcji technologicznych. Rosnące ceny ropy odnowiły obawy inflacyjne i w poprzedniej sesji obniżyły S&P 500.
W innym segmencie chipów startup AI Etched podwoił wycenę do $21 billion w mniej niż miesiąc.
Złoto, wiadomości korporacyjne i inne nagłówki
Złoto cofnęło się, gdy rentowności obligacji wzrosły do najwyższych poziomów od dziesięcioleci, a wyższe stopy zwiększają koszt alternatywny trzymania metalu, który nie przynosi odsetek.
W wiadomościach korporacyjnych Bloomberg News podał, że przed-IPO linia kredytowa Anthropic ma przekroczyć $10 billion. Wall Street Journal poinformował, że KKR złożył ofertę przejęcia dystrybutora energii UGI o wartości $9 billion. Klarna obniżyła całoroczne prognozy przychodów i wolumenu, gdy niemiecki handel detaliczny słabnie.
Texas Stock Exchange zdobyła swoje pierwsze podstawowe notowania, próbując wywalczyć sobie miejsce na rynku.
W ochronie zdrowia lek Amylyx zmniejszył liczbę epizodów niskiego poziomu cukru we krwi u pacjentów po operacjach bariatrycznych w kluczowym badaniu.
Założyciel ESPN Bill Rasmussen zmarł w wieku 93 lat.
Live blog śledził także najbardziej aktywne spółki NYSE American, a także dziennych liderów wzrostu na Dow i S&P 500 oraz największych przegranych na Nasdaq.

