Dziś na giełdzie: Dow, S&P 500 i Nasdaq spadają, rentowność 10-letnich obligacji przekracza 5%
Najważniejsze informacje
- •Rentowność 10-letnich obligacji skarbowych wzrosła powyżej 5,05%, do najwyższego poziomu od 2007 roku, a stopa ta wpływa na koszty kredytów hipotecznych, finansowanie korporacyjne i wyceny akcji w całej gospodarce USA.
- •Nasdaq Composite spadł o około 0,8%, Dow stracił 0,3%, a S&P 500 obniżył się o 0,4%, przy czym akcje technologiczne prowadziły spadki po rekordowych poziomach z początku tygodnia.
- •Wstępny PMI dla USA od S&P Global wykazał szybszą niż oczekiwano ekspansję aktywności gospodarczej, ale wskazał wyższe koszty związane z energią, wzmacniając obawy, że inflacja będzie trudna do opanowania.
- •Ropa Brent wzrosła powyżej 101 dolarów za baryłkę, a West Texas Intermediate zbliżyło się do 92 dolarów, ponieważ wojna w Iranie i nadzieje na wznowienie dyplomacji utrzymywały uwagę na inflacji napędzanej cenami energii.
- •Oczekuje się, że czwartkowe spotkanie Trump-Xi obejmie kwestie handlu, dostaw metali ziem rzadkich, sztucznej inteligencji, Tajwanu i Iranu, choć inwestorzy powszechnie nie spodziewają się dużego porozumienia.
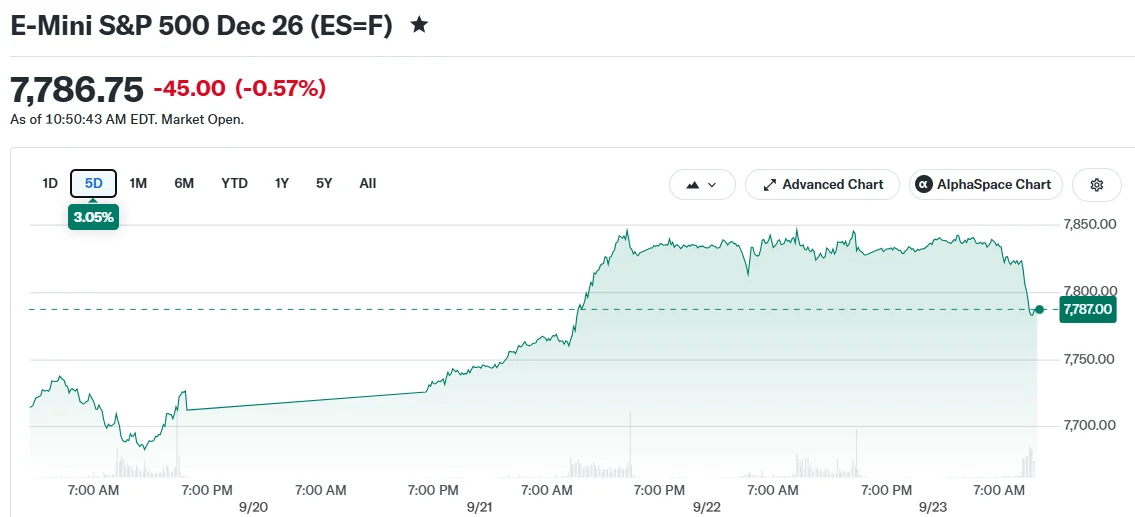
Amerykańskie akcje spadły w środę, po tym jak gwałtowny wzrost rentowności obligacji skarbowych wywierał presję na akcje technologiczne, a inwestorzy wypatrywali czwartkowego spotkania prezydenta Donalda Trumpa z chińskim przywódcą Xi Jinpingiem w Waszyngtonie.
Średnia przemysłowa Dow Jones spadła o około 0,3%, podczas gdy S&P 500 stracił około 0,4%. Nasdaq Composite obniżył się o około 0,8% po notowanych w tym tygodniu kolejnych rekordowych poziomach, przy czym to akcje technologiczne prowadziły spadki. Wszystkie trzy główne indeksy notowane były na ujemnym terytorium.
Rentowność 10-letnich obligacji przekracza 5%
Największa presja przyszła z rynku obligacji. Rentowność 10-letnich obligacji skarbowych wzrosła powyżej 5,05%, do najwyższego poziomu od 2007 roku, po tym jak na krótko przekroczyła kluczową barierę 5%. Stopa 10-letnia stanowi punkt odniesienia dla kosztów pożyczkowych w całej gospodarce USA, wpływając na oprocentowanie kredytów hipotecznych, finansowanie korporacyjne i wyceny akcji, a po raz ostatni notowana była na porównywalnych poziomach w 2007 roku, przed globalnym kryzysem finansowym.
Rosnące rentowności mogą mocno obciążać akcje wzrostowe i technologiczne, ponieważ obniżają bieżącą wartość przyszłych zysków. Ruch ten nastąpił, gdy inwestorzy w dalszym ciągu oceniali ryzyko inflacyjne związane z cenamiii i wciąż odporną gospodarkę USA.
Wstępny indeks PMI dla sektora publicznego i prywatnego w USA od S&P Global wykazał, że aktywność gospodarcza rozwija się szybciej niż oczekiwano, a raport wskazywał także na wyższe koszty działalności związane z energią. Wzmocniło to obawy, że inflacja może być trudna do opanowania.
Do tych zmartwień doszły ceny ropy, które ponownie wzrosły. Ropa Brent przekroczyła 101 dolarów za baryłkę, a West Texas Intermediate zbliżyło się do 92 dolarów. Oba wskaźniki wykazywały wahania w ostatnich sesjach w związku z wojną w Iranie i nadziejami na wznowienie dyplomacji, utrzymując w centrum uwagi inwestorów obawy o inflację napędzaną cenami energii.
Spotkanie Trump-Xi w centrum uwagi
Rynki przygotowują się również do czwartkowego spotkania Trumpa i Xi. Reuters poinformował, że w rozmowach pojawią się prawdopodobnie kwestie handlu, dostaw metali ziem rzadkich, sztucznej inteligencji, Tajwanu i Iranu. Metale ziem rzadkich mają szczególne znaczenie, ponieważ Chiny odpowiadają za zdecydowaną większość globalnego wydobycia i przetwarzania tych materiałów, które trafiają do produktów od pojazdów elektrycznych po systemy obronne, co czyni politykę eksportową jednym z najjaśniejszych punktów dźwigni Pekinu w rozmowach handlowych.
Konto X Coin Bureau (@coinbureau) opublikowało w środę:
🚨LATEST:🇨🇳President Xi Jinping just left Beijing to meet President Trump in Washington, his first state visit to the US capital since 2015. AI is on the agenda, but expectations for a major deal are low. So far, the US has proposed a way for both countries to alert each other… pic.twitter.com/NLZGeK8c9A
— Coin Bureau (@coinbureau) September 23, 2026
Xi odwiedza Stany Zjednoczone od 23 do 25 września, w ramach swojej pierwszej od lat państwowej wizyty w USA. Inwestorzy powszechnie nie spodziewają się szerokiego porozumienia, jednak jakiekolwiek wypowiedzi na temat ceł, restrykcji dotyczących chipów lub eksportu metali ziem rzadkich mogą wpłynąć na akcje technologiczne i półprzewodnikowe. Polityka chipowa to od dawna punkt zapalny: Waszyngton stopniowo zaostrzał kontrole eksportu zaawansowanych półprzewodników i sprzętu do ich produkcji kierowanych do Chin — restrykcje, które stały się powtarzającym się źródłem tarć dla firm półprzewodnikowych prowadzących działalność po obu stronach Pacyfiku.
Sztuczna inteligencja będzie obserwowana ze szczególną uwagą, ponieważ rywalizacja między USA a Chinami stała się centralnym elementem ichacji gospodarczych. Reuters poinformował, że inwestorzy pozostają zaangażowani w ekosystemy AI obu krajów mimo rosnącej presji politycznej i restrykcji technologicznych.
Iran również pozostaje częścią obrazu rynku. Trump stwierdził, że rozmowy USA–Iran trwają i że jego zdaniem ostatecznie można dojść do porozumienia, choć ryzyko geopolityczne pozostaje wysokie. Konflikt był kluczowym czynnikiem ostatnich wahań cen ropy, a pozycja Iranu jako ważnego producenta ropy OPEC oznacza, że rynki energetyczne śledzą dokładnie każdą zmianę w tym sporze.
Dla inwestorów krótkoterminowy kierunek rynku może zależeć mniej od środowych strat, a bardziej od tego, czy rentowności pozostaną powyżej 5%, czy ropa utrzyma podwyższone poziomy oraz czy czwartkowe rozmowy Trump-Xi przyniosą nieoczekiwane zmiany polityczne.

