Inflacja PPI w USA sięga 6,5%, a Bitcoin spada poniżej 70 000 dolarów
Najważniejsze informacje
- •Miesięczne ceny producenta dla popytu końcowego wzrosły w październiku o 0,3%, poniżej oczekiwanych 0,4%, a stopa roczna sięgnęła 6,5%, w porównaniu z 6,3% we wrześniu.
- •Traderzy przypisywali około 88% prawdopodobieństwa grudniowej podwyżce stóp o ćwierć punktu procentowego przez Rezerwę Federalną przed posiedzeniem 8–9 grudnia.
- •Bitcoin spadł o około 6,4% w ciągu 24 godzin do poziomu około 68 828 dolarów, przy około 919 milionach dolarów likwidacji futures, z czego około 95% stanowiły pozycje długie.
- •Ether spadł poniżej 2 000 dolarów, a amerykańskie spotowe ETF-y na Bitcoina zanotowały około 47,7 miliona dolarów odpływów netto za 12 listopada.
- •Kontrakty terminowe na akcje wzrosły po publikacji, z kontraktami na S&P 500 w górę o 0,6%, a rentowność dziesięcioletnich obligacji utrzymywała się w okolicach 5,13%.
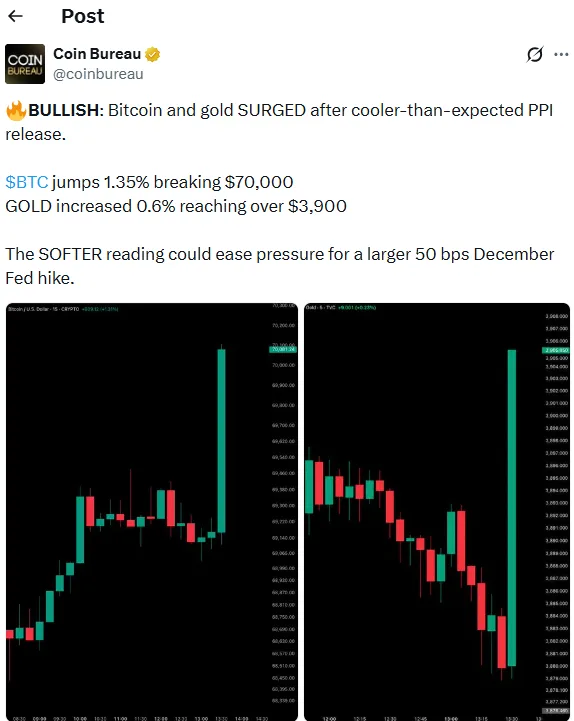
Inflacja cen producenta w USA przyspieszyła w październiku, a stopa roczna wzrosła do 6,5%, mimo że miesięczne wzrosty okazały się niższe od prognoz – zróżnicowany raport, który komplikuje kolejną decyzję Rezerwy Federalnej w sprawie stóp procentowych. Biuro Statystyk Pracy opublikowało dane 13 listopada. Bitcoin spadł poniżej 70 000 dolarów w miarę nasilania się likwidacji, a akcje spółek technologicznych podlegały presji sprzedaży, gdy rynki przyswajały dane.
Raport przyniósł mieszane sygnały dla rynku kryptowalut. Wolniejsza niż prognozowano inflacja hurtowa złagodziła jedno z bezpośrednich obaw, ale podwyższony wzrost roczny wzmocnił oczekiwania zaostrzenia polityki pieniężnej USA. Wyższe koszty finansowania mogą wywierać presję na aktywa, których wyceny zależą od gotowości inwestorów do podejmowania ryzyka.
Ceny producenta rosną rocznie, gdy miesięczne wzrosty nie spełniają prognoz
Biuro Statystyk Pracy podało, że ceny producenta dla popytu końcowego wzrosły w październiku o 0,3% po poprawionym wzroście o 1,4% we wrześniu. Ekonomiści spodziewali się miesięcznego wzrostu o 0,4%, według kalendarza ekonomicznego Danske Bank. Wskaźnik PPI śledzi ceny sprzedaży, jakie amerykańscy producenci uzyskują za swoje towary i usługi – miarę często wykorzystywaną przez analityków do wykrywania presji inflacyjnej, zanim te koszty dotrą do konsumentów.
Roczna inflacja cen producenta sięgnęła 6,5%, w porównaniu z 6,3% we wrześniu – najwyższy odczyt od listopada 2022 r. Odczyt roczny okazał się również niższy od prognozowanych 6,6%.
Oficjalna publikacja wykazała wzrost cen towarów o 0,5%, podczas gdy ceny usług wzrosły o 0,2%. Ceny żywności wzrosły o 1,3%, choć ceny energii nieznacznie spadły o 0,1%. Usługi transportu i magazynowania wzrosły o 2,0%, co odzwierciedla utrzymującą się presję cenową poza sektorem energetycznym. Ceny przewozów ciężarowych wzrosły o 3,9%, według tej samej publikacji.
Biuro podało roczny wzrost o 4,9% cen popytu końcowego z wyłączeniem żywności, energii i usług handlowych. Ta miara różni się od często cytowanej serii core PPI, która wyłącza tylko żywność i energię. Ta druga wzrosła o 5,0% rocznie, zgodnie z oczekiwaniami ekonomistów, według Associated Press.
Wcześniej w tym tygodniu agencja statystyczna podała miesięczny wzrost o 0,4% cen konsumpcyjnych w październiku. Odczyt konsumpcyjny za wrzesień wzrósł o 0,6%. Wzięte razem publikacje sugerowały, że inflacja pozostaje trwała, mimo wolniejszych miesięcznych wzrostów w wybranych miarach.
Prawdopodobieństwo podwyżki stóp przez Fed pozostaje w centrum uwagi
Investopedia podała, że przed piątkową sesją traderzy przypisywali 88% prawdopodobieństwa grudniowej podwyżce o ćwierć punktu procentowego. Ta liczba odzwierciedlała wyceny rynkowe, a nie decyzję Rezerwy Federalnej, a prawdopodobieństwo może się zmieniać w miarę reakcji cen kontraktów terminowych na dane inflacyjne i wypowiedzi urzędników. Prawdopodobieństwo grudniowej podwyżki stóp pozostało podwyższone mimo łagodniejszych miesięcznych odczytów inflacji.
Kalendarz Rezerwy Federalnej wyznacza następne posiedzenie polityki na 8–9 grudnia. Podczas październikowego posiedzenia decydenci utrzymali przedział stopy referencyjnej na poziomie 3,75%–4,00%. Kolejna decyzja będzie odzwierciedlać szerszy zestaw dowodów niż jakikolwiek pojedynczy raport o inflacji.
Dla inwestorów istotne było rozróżnienie między inflacją roczną a miesięczną. Miesięczny wynik poniżej konsensu przyniósł ograniczoną ulgę, podczas gdy podwyższone odczyty roczne komplikowały oczekiwania złagodzenia warunków finansowych. Traderzy stali również przed niepewnością co do wielkości ewentualnej podwyżki.
Podwyżka stóp zwiększyłaby krótkoterminowe koszty finansowania i mogłaby wpłynąć na handel z dźwignią. Jednak dane nie przesądziły, że urzędnicy wybiorą konkretną ścieżkę. Prawdopodobieństwa z CME FedWatch opisują pozycje traderów, a nie zobowiązanie banku centralnego.
Rynek kryptowalut spada, gdy kontrakty terminowe na akcje wskazują wzrosty
Dane futures z CoinGlass wykazały, że Bitcoin Notował około 68 828 dolarów, tracąc około 6,4% w ciągu 24 godzin podczas piątkowej wyprzedaży. Śledzony zakres wewnątrzdzienny rozciągał się od 67 449 do 73 608 dolarów. Ether również Notował poniżej 2 000 dolarów, pogłębiając straty większych aktywów cyfrowych.
Platforma derivatives zanotowała około 919 milionów dolarów likwidacji kontraktów terminowych na Bitcoina w swoim 24-godzinnym oknie, przy czym pozycje długie stanowiły około 95% tej kwoty. Likwidacje następują, gdy giełdy wymuszenie zamykają pozycje lewarowane, których straty naruszyły zabezpieczające je kolaterale. Otwarte pozycje futures na Bitcoina spadły o 5,92%, co sugeruje, że traderzy zamykali lub tracili lewarowane ekspozycje podczas spadków.
Pulpit ETF na Bitcoina CoinGlass wykazał również około 47,7 miliona dolarów odpływów netto z amerykańskich spotowych ETF-ów na Bitcoina za 12 listopada. Ta wstępna liczba dotyczyła poprzedniej sesji, a nie przepływów wywołanych piątkową publikacją PPI, a przepływy funduszy mogą opóźniać się względem ruchów na rynku spot.
Tymczasem Barron's podał, że kontrakty terminowe na Dow zyskały 0,5% po pojawieniu się danych o inflacji hurtowej. Kontrakty na S&P 500 wzrosły o 0,6%, a kontrakty na Nasdaq 100 o 0,5%. Te wczesne wzrosty nastąpiły po czwartkowej słabości rynku akcji, a nie potwierdzały trwałego ożywienia.
Investopedia podała, że rentowność dziesięcioletnich obligacji skarbowych utrzymywała się w okolicach 5,13% w obliczu oczekiwań dalszego zaostrzania polityki pieniężnej. Podwyższone rentowności mogą konkurować z akcjami i nierentownymi aktywami cyfrowymi o kapitał. Mimo to zróżnicowane piątkowe ruchy kontraktów terminowych i kryptowalut pokazały, że rynki nie zareagowały jednolicie.
Najbliższe zaplanowane posiedzenie Rezerwy Federalnej 8–9 grudnia stanowi określony katalizator polityczny. Przed tą decyzją inwestorzy będą analizować kolejne publikacje inflacyjne i wypowiedzi urzędników w poszukiwaniu dowodów utrzymującej się presji cenowej. Ten artykuł opisuje warunki rynkowe i nie stanowi porady inwestycyjnej.
Źródło: The Market Periodical

