Sprzedaż domów w USA spada do najniższego poziomu od 16 lat, gdy stopy mortgage pozostają powyżej 7%
Najważniejsze informacje
- •Sprzedaż istniejących domów w październiku spadła o 5,5% miesiąc do miesiąca do sezonowo skorygowanej rocznej stopy 3,75 mln, najniższej od sierpnia 2010 roku, i była o 8,8% niższa niż w październiku 2025 roku.
- •Średnia 30-letnia stała stopa mortgage Freddie Mac wynosiła 12 listopada 7,11%, nieco poniżej 7,18% tydzień wcześniej, ale o 0,87 punktu procentowego powyżej średniej 6,24% zanotowanej rok wcześniej.
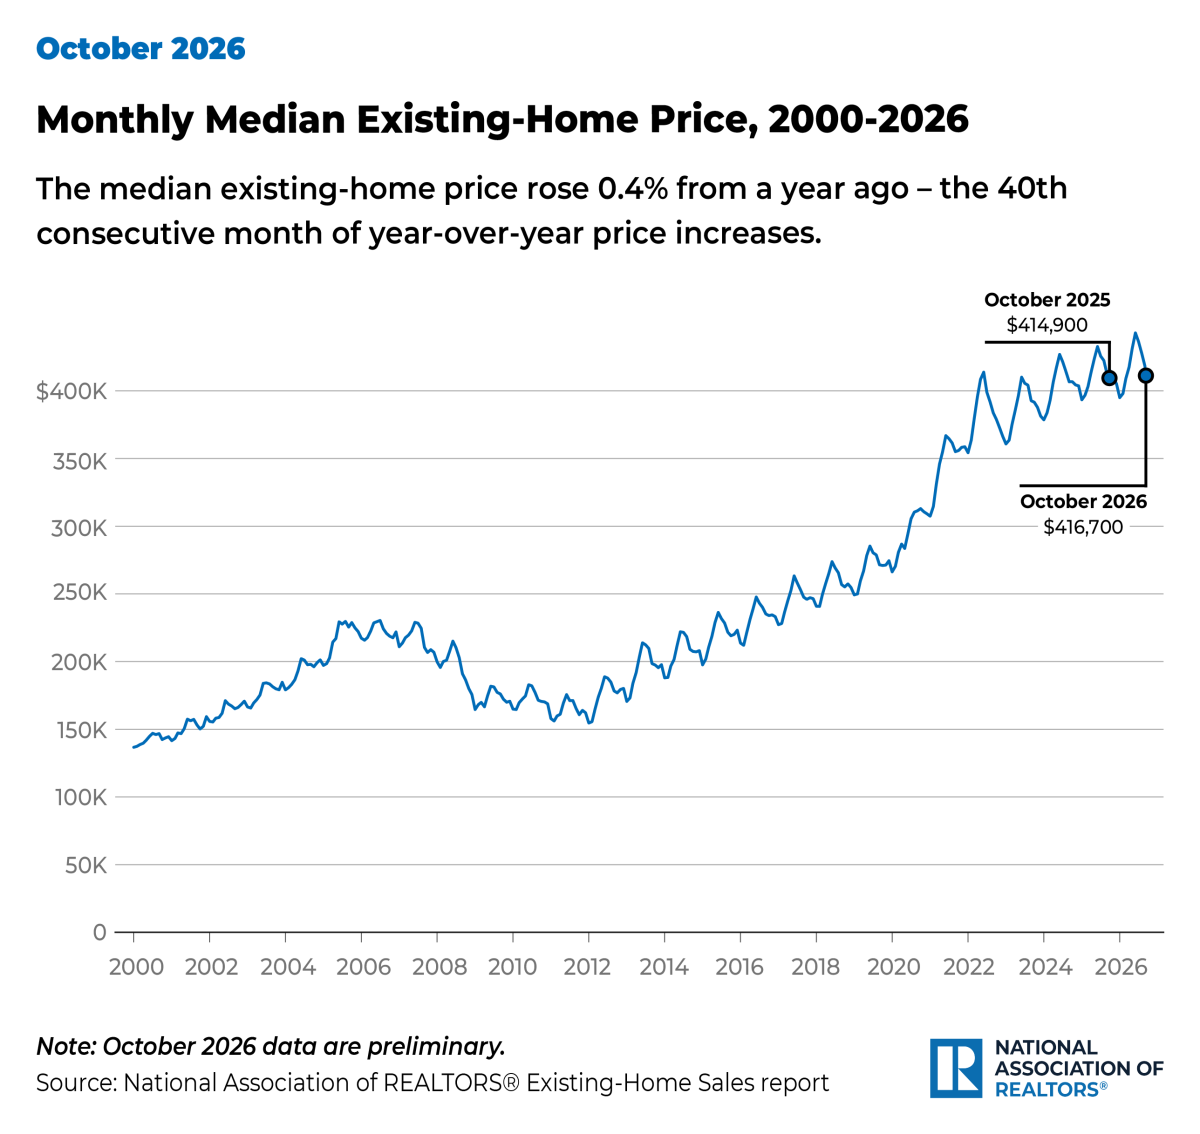
- •Zapasy istniejących domów wzrosły o 1,3% z września do 1,59 mln jednostek, co stanowi 5,1 miesiąca podaży, a jednak mediana cen wzrosła o 0,4% rok do roku do 416 700 USD, co było 40. kolejnym miesiącem rocznych wzrostów.
- •Kupujący po raz pierwszy stanowili 29% zakupów w październiku, w porównaniu z 31% we wrześniu i 32% rok wcześniej, podczas gdy kupujący za gotówkę utrzymali 29% udziału w transakcjach.
Według National Association of Realtors sprzedaż istniejących domów w USA spadła w październiku o 5,5% do sezonowo skorygowanej rocznej stopy 3,75 mln, najsłabszej od sierpnia 2010 roku. Zakończone transakcje były o 8,8% niższe niż w październiku 2025 roku.
Spadek nastąpił przy nadal podwyższonych kosztach kredytowania, ponieważ średnia 30-letnia stała stopa mortgage pozostawała powyżej 7%. Freddie Mac podał średnią na poziomie 7,11% w dniu 12 listopada, nieco niższą niż 7,18% tydzień wcześniej, ale znacznie wyższą niż średnia 6,24% zanotowana rok wcześniej. Te dane łącznie wskazują na rynek, w którym nawet umiarkowana poprawa liczby domów na sprzedaż nie złagodziła presji na przystępność cenową.
Ceny nadal rosły, choć tylko marginalnie w ostatnim porównaniu rocznym, podczas gdy kupujący po raz pierwszy stanowili mniejszy udział w zakupach. Kupujący za gotówkę, którzy są mniej wrażliwi na zmiany stóp mortgage, zachowali znaczną część rynku.
Sprzedaż spada do najniższej rocznej stopy od ponad 16 lat
Roczna stopa 3,75 mln odzwierciedla tempo sprzedaży po korekcie sezonowej, a nie dosłowną liczbę domów sprzedanych w październiku. Mimo to porównanie z sierpniem 2010 podkreśla, jak daleko cofnęła się aktywność: wynik października był najniższy od ponad 16 lat.
Spadek o 5,5% miesiąc do miesiąca nastąpił po okresie już osłabionym dla transakcji odsprzedaży. Spadek o 8,8% rok do roku pokazuje, że sprzedaż była słabsza nawet w porównaniu z październikiem 2025 roku, a nie tylko odzwierciedlała normalną sezonową zmienność.
Sprzedaż istniejących domów jest szeroko stosowanym wskaźnikiem rynku, z którym mają do czynienia zwykli kupujący i sprzedający, ponieważ obejmuje zakończone transakcje dotyczące wcześniej posiadanych domów. Ponieważ zakupy wcześniej posiadanych domów stanowią większość transakcji na rynku nieruchomości w USA, seria ta jest obserwowana nie tylko jako miara popytu mieszkaniowego, ale także jako wskaźnik aktywności związanej z przeprowadzkami, remontami i umeblowaniem, która zazwyczaj towarzyszy zmianie miejsca zamieszkania. Dane nie potwierdzają, że wyłącznie stopy mortgage spowodowały październikowy spadek. Ale timing ma znaczenie: koszty finansowania pozostały wysokie, a ceny nadal podwyższone, co oznacza, że kupujący potrzebujący kredytu stoją przed zupełnie innym rachunkiem niż rok wcześniej.
Stopa 7,11% dla 30-letniego kredytu utrzymuje wysoką barierę przystępności
Freddie Mac poinformował, że jego średnia 30-letnia stała stopa mortgage wynosiła 7,11% w dniu 12 listopada. Tygodniowy spadek o 0,07 punktu procentowego daje pewną ulgę, ale stopa była o 0,87 punktu procentowego wyższa niż średnia 6,24% zanotowana rok wcześniej.
Dla kupującego finansującego zakup stopa mortgage kształtuje miesięczną płatność kapitału i odsetek, a tym samym to, ile domu może sobie pozwolić na gospodarstwo domowe w ramach limitów kredytowych pożyczkodawcy. Różnica 0,87 punktu procentowego od roku wcześniej jest konkretna dla budżetów domowych: przy saldzie kredytu 300 000 USD przekłada się to na około 170 USD więcej miesięcznie na kapitał i odsetki, choć dokładna kwota zależy od wielkości i warunków kredytu. Stopa oferowana indywidualnemu kredytobiorcy może różnić się od średniej z badania w zależności od czynników, takich jak warunki kredytu i kwalifikacje pożyczkobiorcy. Podatki, ubezpieczenie, utrzymanie i inne koszty własności również nie mieszczą się w nagłówkowej stopie.
Dane październikowej sprzedaży i listopadowy odczyt stopy nie pochodzą z tego samego dnia, a zakupy domów zazwyczaj wymagają czasu na sfinalizowanie. Mimo to utrzymywanie się stóp powyżej 7% stanowi ważny kontekst dla wyjątkowo niskiego tempa sprzedaży. Niewielki tygodniowy ruch stóp nie jest tym samym, co powrót do znacznie niższego środowiska kosztów kredytowania sprzed roku.
Więcej ofert nie odwróciło wzrostu cen
Podaż poprawiła się w październiku, ale nie wystarczająco, aby doprowadzić do rocznego spadku krajowej mediany cen. Zapasy istniejących domów wzrosły o 1,3% z września do 1,59 mln jednostek, co stanowi 5,1 miesiąca podaży, podał Reuters. Zapasy były o 4,6% wyższe niż rok wcześniej.
Wskaźnik miesięcy podaży szacuje, jak długo dostępne zapasy wystarczyłyby przy obecnym tempie sprzedaży. Ta miara może rosnąć, ponieważ więcej domów trafia na rynek, ponieważ domy sprzedają się wolniej, albo z obu powodów. W tym przypadku wyższa liczba zapasów pokryła się z gwałtownym spadkiem zakończonych sprzedaży, więc nie należy jej odczytywać po prostu jako wzrostu wyboru dla każdego lokalnego kupującego.
Poziomy stóp wpływają również na stronę podaży. Gdy bieżące stopy mortgage są znacznie wyższe niż stopy kredytów, które wielu obecnych właścicieli zaciągnęło lata wcześniej, właściciele, którzy w przeciwnym razie mogliby sprzedać, mają mniejszą motywację do wystawienia nieruchomości i przyjęcia droższego kredytu — zjawisko powszechnie opisywane w branży jako efekt zamrożenia (lock-in effect). Same dane NAR nie pozwalają wyizolować, jaką wagę ten mechanizm miał w danym miesiącu, co jest jednym z powodów, dla których odczyty zapasów analizuje się wraz z danymi o sprzedaży i cenach.
Tymczasem mediana cen istniejących domów wzrosła o 0,4% rok do roku do 416 700 USD w październiku, według październikowego raportu NAR. Był to 40. kolejny miesiąc rocznych wzrostów cen.
Mediana to punkt środkowy transakcji, a nie cena typowego domu na każdym rynku, i może być wpływana przez strukturę sprzedawanych domów oraz zmiany wartości poszczególnych nieruchomości. Dla potencjalnych kupujących jednak kombinacja jest prosta: większa pula zapasów nie przekłada się automatycznie na niższe ceny zakupu, zwłaszcza gdy mediana cen sprzedaży nadal jest wyższa niż rok wcześniej.
Kupujący po raz pierwszy tracą udział, gdy zakupy za gotówkę utrzymują się na poziomie 29%
Kupujący po raz pierwszy stanowili 29% zakupów istniejących domów w październiku, w porównaniu z 31% we wrześniu i 32% rok wcześniej, podało NAR. Sama zmiana jednomiesięczna nie dowodzi trwałego trendu, ale porównanie roczne jest zgodne z presją, jaką wysokie ceny i stopy mortgage wywierają na kupujących wchodzących na rynek bez kapitału z wcześniejszej sprzedaży domu.
Kupujący za gotówkę stanowili 29% transakcji w październiku. Ich obecność nie oznacza, że kupujący za gotówkę nie są podatni na ceny domów, ale nie są narażeni na bezpośredni wpływ nowej stopy mortgage na płatności w ten sam sposób jak kupujący finansowani.
Nadchodzące dane pokażą, czy ta równowaga się zmieni. Kolejny miesięczny raport NAR o sprzedaży istniejących domów, osobny indeks sprzedaży oczekującej — śledzący podpisane umowy przed finalizacją — oraz cotygodniowe badanie stóp mortgage Freddie Mac to miary, które obserwatorzy zazwyczaj śledzą, aby sprawdzić, czy podaż, ceny i koszty kredytowania zbliżają się do poziomów sprzed roku, czy się od nich oddalają.
Główne wskaźniki pokazują zatem trudną równowagę dla gospodarstw domowych rozważających zakup: podaż była umiarkowanie wyższa, a stopy nieco się obniżyły z tygodnia na tydzień, jednak sprzedaż istniejących domów spadła do najniższej rocznej stopy od 2010 roku, mediana cen osiągnęła 416 700 USD, a średnia 30-letnia stała stopa utrzymała się na poziomie 7,11%.

