Sprzedaż istniejących domów w USA spada trzeci miesiąc z rzędu, a podaż osiąga wieloletnie maksima
Najważniejsze informacje
- •Sprzedaż istniejących domów jednorodzinnych była o 25% niższa niż w sierpniu 2019 roku i o 1,1% niższa niż rok wcześniej.
- •Sprzedaż spadła na Południu, Środkowym Zachodzie i Północnym Wschodzie, podczas gdy na Zachodzie nie zmieniła się względem skorygowanego w dół poziomu z lipca.
- •Liczba domów jednorodzinnych dostępnych na sprzedaż wzrosła do 1,42 mln, a podaż zwiększyła się do 4,7 miesiąca.
- •Sprzedaż mieszkań własnościowych i spółdzielczych spadła do rocznego poziomu 360 000, odpowiadającego najniższemu poziomowi w danych sięgających końca 2011 roku.
- •Lokalne rynki mieszkaniowe rozwijały się rozbieżnie: w niektórych ceny domów jednorodzinnych spadły nawet o 26%, podczas gdy w innych wzrosły do nowych rekordów.
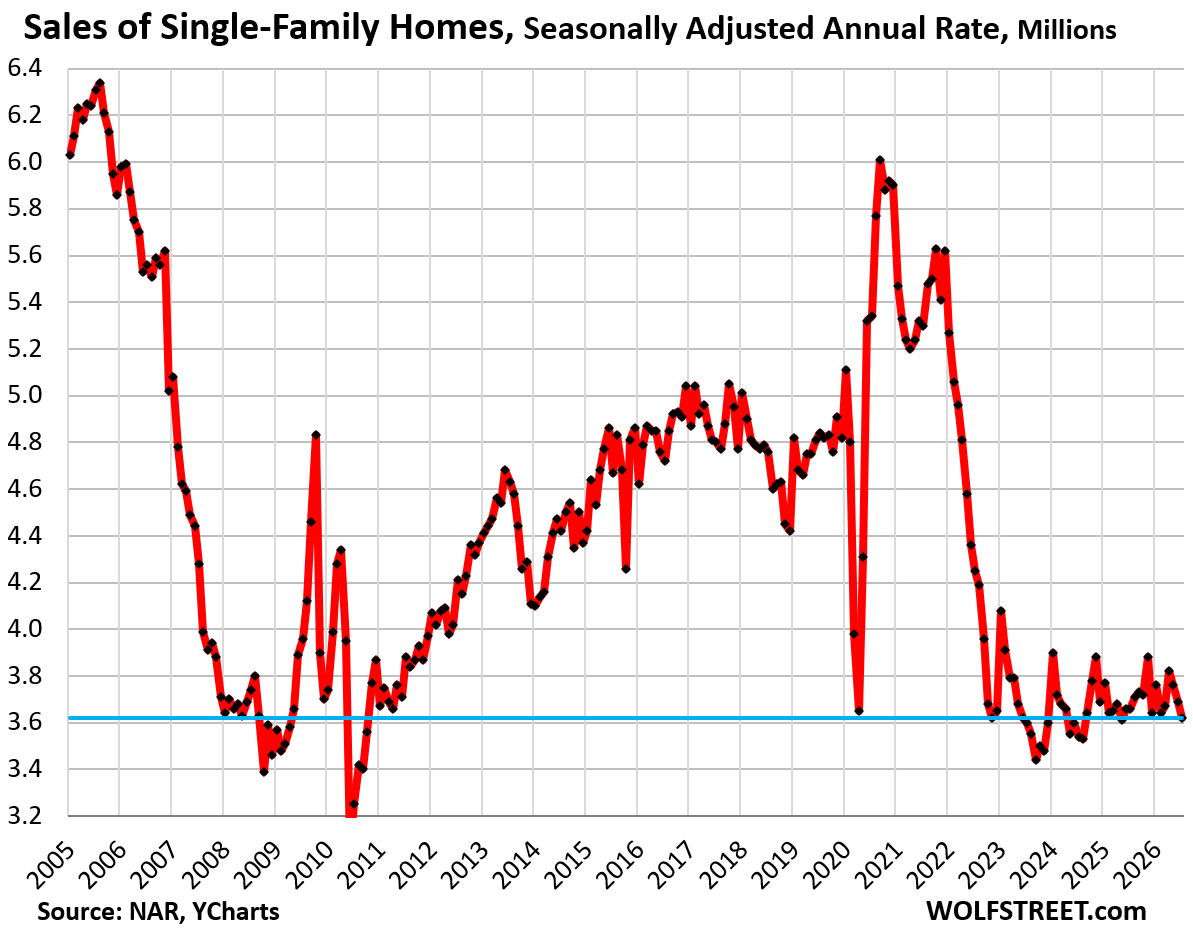
Sprzedaż istniejących domów jednorodzinnych w USA spadła w sierpniu trzeci miesiąc z rzędu, podczas gdy zapasy i liczba miesięcy podaży wzrosły do najwyższych poziomów od lat — wynika z danych opublikowanych przez National Association of Realtors.
Sprzedaż istniejących domów jednorodzinnych spadła w sierpniu o 1,9% względem lipca, po korekcie sezonowej, osiągając wyrównany sezonowo roczny poziom 3,62 mln domów. Sprzedaż była o 1,1% niższa niż rok wcześniej, gdy znajdowała się już na obniżonym poziomie, o 25% niższa niż w sierpniu 2019 roku, o 9% niższa niż w sierpniu 2009 roku podczas kryzysu na rynku mieszkaniowym oraz o 5% niższa niż w sierpniu 1996 roku.
Liczba domów jednorodzinnych dostępnych na sprzedaż wzrosła do 1,42 mln. Podaż zwiększyła się do 4,7 miesiąca, czyli poziomu odnotowanego latem 2016 roku i najwyższego od listopada 2015 roku. Wskaźnik liczby miesięcy podaży odzwierciedla wielkość zapasów dostępnych na koniec miesiąca w relacji do tempa sprzedaży w tym miesiącu. Ponieważ zapasy wzrosły, a sprzedaż spadła, wzrost liczby miesięcy podaży odzwierciedlał zarówno większą liczbę dostępnych domów, jak i wolniejsze tempo sprzedaży. Kolejne publikacje pokażą, czy wyższa podaż się utrzyma oraz czy spadki sprzedaży regionalnej rozszerzą się poza trzy regiony, w których sprzedaż spadła w sierpniu.
Sprzedaż mieszkań własnościowych i spółdzielczych również osłabła. Spadła o 2,7% względem lipca do wyrównanego sezonowo rocznego poziomu 360 000, odpowiadającego rekordowo niskiemu poziomowi w danych sięgających końca 2011 roku. Sprzedaż była o 2,7% niższa niż w sierpniu 2025 roku, o 39% niższa niż w sierpniu 2019 roku oraz o 35% niższa niż w sierpniu 2012 roku, pierwszym sierpniu uwzględnionym w szeregu danych.
Podaż mieszkań wzrosła do 6,6 miesiąca, zrównując się z poziomem z maja 2025 roku i osiągając najwyższy poziom od 2012 roku.
Sprzedaż według regionów
Sprzedaż istniejących domów, obejmująca domy jednorodzinne, mieszkania własnościowe i spółdzielcze, spadła miesiąc do miesiąca w trzech z czterech regionów USA. Na Zachodzie sprzedaż nie zmieniła się względem skorygowanego w dół poziomu z lipca.
Na Południu wyrównany sezonowo roczny poziom sprzedaży spadł w sierpniu o 1,6% względem lipca, odnotowując trzeci kolejny miesięczny spadek. Sprzedaż wyniosła 1,84 mln domów. W porównaniu z sierpniem poprzednich lat zmiany wyglądały następująco:
- 2025: 0% rok do roku
- 2024: +4,0%
- 2023: 0%
- 2022: -12,4%
- 2019: -20,0%
- 2018: -18,2%
Na Zachodzie wyrównany sezonowo roczny poziom sprzedaży pozostał na poziomie 720 000 domów, odpowiadając skorygowanej w dół wartości z lipca. W porównaniu z sierpniem poprzednich lat:
- 2025: -2,7% rok do roku
- 2024: -2,7%
- 2023: -2,7%
- 2022: -19,1%
- 2019: -36,8%
- 2018: -35,7%
Na Środkowym Zachodzie wyrównany sezonowo roczny poziom sprzedaży spadł o 3,1% do 940 000 domów, odnotowując czwarty kolejny miesięczny spadek. W porównaniu z sierpniem poprzednich lat:
- 2025: +2,1% rok do roku
- 2024: +4,3%
- 2023: 0%
- 2022: -19,2%
- 2019: -23,6%
- 2018: -23,6%
Na Północnym Wschodzie wyrównany sezonowo roczny poziom sprzedaży spadł o 4,0% do 480 000 domów. W porównaniu z sierpniem poprzednich lat:
- 2025: -2,0% rok do roku
- 2024: -2,0%
- 2023: 0%
- 2022: -22,6%
- 2019: -31,4%
- 2018: -31,4%
Oprocentowanie kredytów hipotecznych, inflacja i ceny domów
Średnie oprocentowanie 30-letniego kredytu hipotecznego o stałej stopie wzrosło do 6,76% — wynika z cotygodniowego pomiaru Freddie Mac. W kontekście ostatnich pięciu dekad oprocentowanie to nie jest historycznie wysokie. Jest wysokie w porównaniu z okresem represji finansowej Rezerwy Federalnej, który rozpoczął się w 2008 roku i po przerwie trwał do 2022 roku.
W tym okresie Rezerwa Federalna kupiła papiery skarbowe oraz papiery wartościowe zabezpieczone hipotekami, czyli MBS, o wartości bilionów dolarów, próbując ograniczyć oprocentowanie kredytów hipotecznych i innych stóp procentowych, a jednocześnie wspierać wzrost cen domów i innych aktywów.
Okres ten zakończył się w 2022 roku inflacją cen konsumpcyjnych na najwyższym poziomie od 40 lat oraz historycznym dwuletnim skokiem cen domów. Skok ten przyczynił się później do powstania określanego mianem „kryzysu dostępności cenowej” i zbiegł się z osłabieniem sprzedaży domów. Oprocentowanie kredytów hipotecznych w pobliżu 7% znajduje się przy dolnej granicy przedziału obserwowanego przed rozpoczęciem represji finansowej Fedu.
Krajowe i lokalne ceny domów
Krajowa mediana ceny domu jednorodzinnego spadła w sierpniu zgodnie z sezonowym wzorcem do 434 800 USD, bez korekty sezonowej. Cena była o 1,7% wyższa niż rok wcześniej.
Kryzys dostępności cenowej nastąpił po 40-procentowym wzroście krajowej mediany ceny domu jednorodzinnego w ciągu dwóch lat do połowy 2022 roku, na dodatek do już podwyższonych cen. Od końca 2022 roku krajowe płace rosły szybciej niż krajowa mediana ceny domów jednorodzinnych, stopniowo zmniejszając presję związaną z dostępnością cenową.
Skok cen domów zakończył się w czerwcu 2022 roku. W ciągu ponad czterech lat od tego czasu źródło odnotowało następujące zmiany:
- Krajowa mediana ceny domu jednorodzinnego: +3,3% w raportowanym okresie
- Średnie godzinowe wynagrodzenie: +17,3% do sierpnia
- Indeks cen konsumpcyjnych (CPI): +12,8% do lipca
Krajowe mediany cen nie odzwierciedlają jednak bezpośrednio warunków, w jakich działają poszczególni kupujący i sprzedający, ponieważ rynki lokalne znacznie się różnią. Na 15 większych rynkach ceny domów jednorodzinnych spadły od 11% do 26%, między innymi w:
- Austin, Teksas: -26%
- Oakland, Kalifornia: -24%
- Cape Coral, Floryda: -22%
- Nowy Orlean, Luizjana: -20%
W innych dużych miastach ceny nadal rosły do nowych rekordów. Największe wzrosty rok do roku wśród wymienionych rynków odnotowano w:
- Chicago: +4,9%
- Rochester: +4,4%
- Nowym Jorku: +4,1%
- Milwaukee: +3,5%
Krajowa mediana ceny mieszkań własnościowych i spółdzielczych również spadła w sierpniu zgodnie z sezonowym wzorcem, ale była o 1,5% wyższa niż rok wcześniej. Na wielu lokalnych rynkach mieszkań ceny znacznie spadły względem szczytów. Źródło wskazało spadki od 15% do 33% względem szczytowych poziomów na 33 większych rynkach, przy czym na kilku z nich ceny spadły poniżej maksimów z 2006 roku. Przykłady obejmowały:
- Cape Coral, Floryda: -33%
- Oakland, Kalifornia: -32%
- Petersburg, Floryda: -30%
- Austin, Teksas: -28%
- Fort Myers, Floryda: -27%
- Hrabstwo Sarasota, Floryda: -24%
- Garland, Teksas: -22%
- Tampa, Floryda: -21%
Powiązana analiza Wolf Street jest dostępna w artykule „O rany, ceny mieszkań spadły od 15% do 33% na 33 większych rynkach, na niektórych poniżej poziomów z 2006 roku, gdy historyczne bańki na rynku mieszkań pękają”. Wcześniejsza analiza cen domów jednorodzinnych jest dostępna tutaj.

