Statystyki ETF na Bitcoina 2026: amerykańskie fundusze spot utrzymują 111,09 mld USD, a przepływy w październiku stają się ujemne
Najważniejsze informacje
- •Amerykańskie spotowe ETF-y na Bitcoina przyciągnęły 57,79 mld USD skumulowanych napływów netto od startu 11 stycznia 2024 roku, doprowadzając łączne aktywa netto do 111,09 mld USD na dzień 8 października 2026 roku.
- •IBIT od BlackRocka posiada 68,67 mld USD aktywów — ponad 60% amerykańskiej sumy i ponad cztery razy więcej niż FBTC od Fidelity — podczas gdy GBTC od Grayscale odnotował 27,94 mld USD skumulowanych odpływów przy opłacie 1,50%.
- •Po około 2,65 mld USD napływów we wrześniu amerykańskie fundusze odnotowały 7 października 2026 roku odpływ netto 484,9 mln USD — największą jednodniową ucieczkę od 25 czerwca i około 2,1 odchylenia standardowego poniżej 90-dniowej średniej dziennego przepływu.
- •Opłaty za zarządzanie w amerykańskich spotowych ETF-ach na Bitcoina obejmują dziesięciokrotny zakres od 0,15% do 1,50% rocznie, a większość startów z stycznia 2024 roku wyceniła się poniżej 0,25%, by konkurować z GBTC.
- •Europejscy inwestorzy polegają na ETP pokrytych fizycznie, ponieważ zasady UCITS wykluczają pojedyncze ETF-y na Bitcoina, a mimo że wszystkie główne produkty europejskie odnotowały ujemny wynik roczny, trzy-letnie zyski wahają się od około 174% do 190%.
Spotowe amerykańskie fundusze giełdowe na Bitcoina zmieniły sposób, w jaki miliony osób inwestują w kryptowaluty. Od czasu rozpoczęcia notowań pierwszych amerykańskich spotowych ETF-ów na Bitcoina 11 stycznia 2024 roku produkty te przyciągnęły dziesiątki miliardów dolarów skumulowanych napływów netto od inwestorów detalicznych i instytucjonalnych. Na dzień 8 października 2026 roku łączne aktywa netto amerykańskich spotowych ETF-ów na Bitcoina wynoszą 111,09 mld USD — kwota ta plasuje te fundusze wśród największych pul Bitcoina trzymanych przez instytucje finansowe na świecie.
Wzrost był szybki, ale napędzające go przepływy kapitału okazały się zmienne. Skumulowane napływy netto sięgają 57,79 mld USD — suma ta powstała dzięki intensywnym zakupom na starcie, okresowi odpływów w połowie 2026 roku oraz wyraźnej odbudowie pod koniec lata.
Niniejszy raport gromadzi najnowsze dane dotyczące aktywów ETF-ów na Bitcoina, dziennych przepływów, struktur opłat, długoterminowych wyników oraz równoległego europejskiego rynku produktów giełdowych. Wszystkie dane dotyczą 8 października 2026 roku, chyba że zaznaczono inaczej. Dane pochodzą od SoSoValue, Farside Investors, CoinDesk, ETF Database i justETF.
Tabela 1: Kluczowe statystyki amerykańskich ETF-ów na Bitcoina na dzień 8 października 2026 roku. Źródło: SoSoValue, Farside Investors, CoinDesk.
Kręta droga do 57,79 mld USD skumulowanych napływów
Droga do 57,79 mld USD nie była gładka. Skumulowane przepływy netto stały się ujemne w połowie 2026 roku, osiągając minimum -576 mld USD w lipcu, zanim gwałtownie odbudowały się w sierpniu i wrześniu — odbicie to pokazało, jak szybko nastroje mogą się zmieniać na tym rynku.
Skumulowany napływ netto od początku 2026 roku wynosi zaledwie 717 mln USD — to niewielka przewaga nad zerem przy takich skumulowanych kwotach. Większość historycznych napływów przypadła na rok 2024, gdy fundusze były nowe, a popyt ze strony inwestorów instytucjonalnych był wysoki.
IBIT od BlackRocka wyraźnie ponad konkurencją
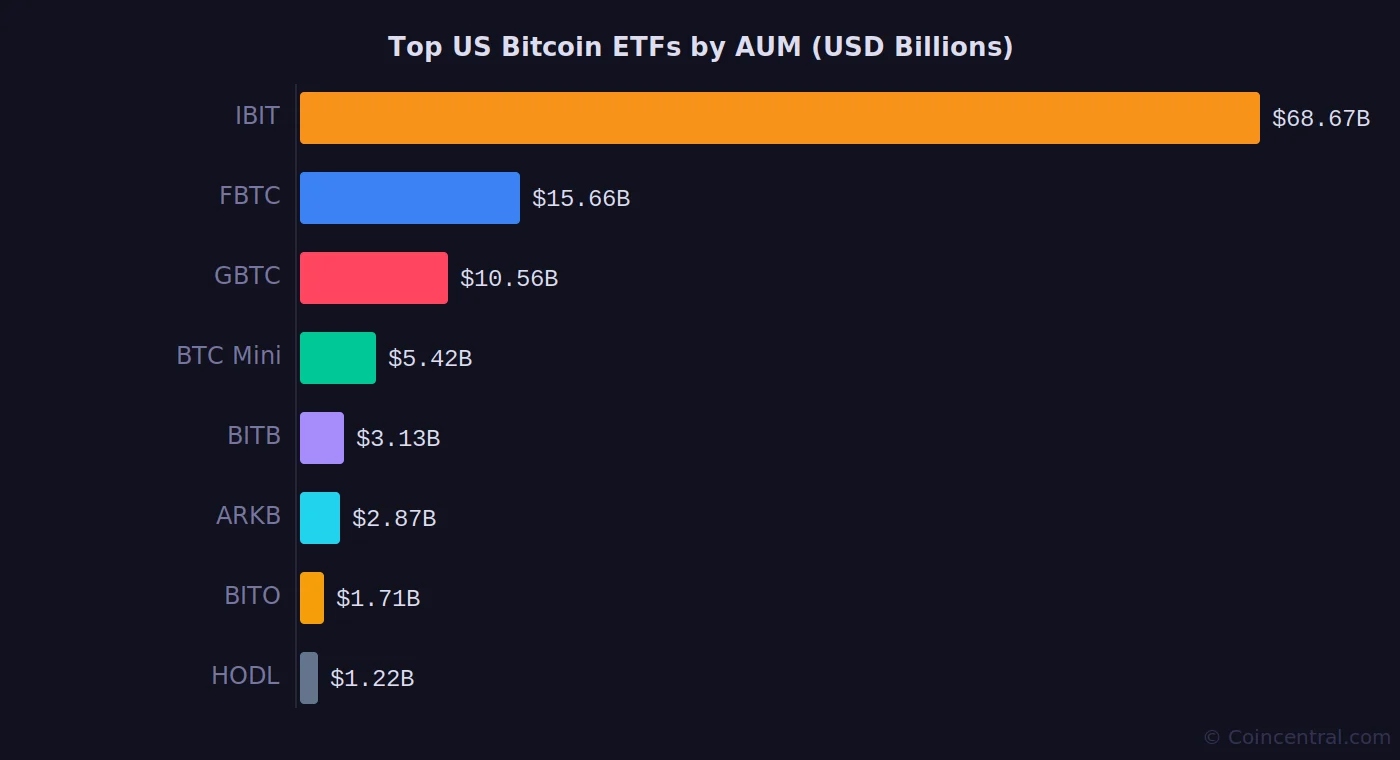
iShares Bitcoin Trust (IBIT) od BlackRocka stoi wyraźnie ponad wszystkimi pozostałymi amerykańskimi funduszami. IBIT posiada 68,67 mld USD aktywów, ponad cztery razy więcej niż 15,66 mld USD zajętego przez drugie w kolejności FBTC od Fidelity.
Ta dominacja odzwierciedla zdolność BlackRocka do dystrybucji produktów przez duże platformy brokerskie, sieci doradców finansowych oraz licencjonowanych doradców inwestycyjnych. Fundusz wystartował tego samego dnia co dziewięciu konkurentów w styczniu 2024 roku, ale szybko wysunął się na czoło.
Oryginalny Bitcoin Trust (GBTC) od Grayscale, niegdyś jedyny instytucjonalny produkt na Bitcoina na dużą skalę, od czasu konwersji na ETF w styczniu 2024 roku doświadcza stałych odpływów. Jego roczna opłata 1,50% jest najwyższa wśród spotowych ETF-ów na Bitcoina i skłoniła wielu inwestorów do przejścia na tańsze alternatywy.
Tabela 2: Największe amerykańskie ETF-y na Bitcoina pod względem AUM, 8 października 2026 roku. Źródło: SoSoValue, ETF Database.
Wykres 1: Największe amerykańskie ETF-y na Bitcoina pod względem aktywów pod zarządzaniem. Źródło: SoSoValue.
Grayscale uruchomił Bitcoin Mini Trust (BTC) jako tanią w utrzymaniu alternatywę dla GBTC. Mini Trust pobiera zaledwie 0,15% rocznie i zgromadził 5,42 mld USD aktywów. Posiada 142 230 BTC — więcej Bitcoina niż ARKB mimo mniejszej wartości aktywów w dolarach, co wynika z różnic cen w momencie zakupu.
Morgan Stanley Bitcoin Trust (MSBT) również rósł szybko, osiągając 903,8 mln USD aktywów według ETF Database. Fundusz nie został uwzględniony w powyższym rankingu, ale jest częścią szerszego krajobrazu amerykańskich ETF-ów na Bitcoina; jego średni wolumen dzienny nie był publicznie dostępny na moment sporządzenia raportu.
Przepływy dzienne: mocny wrześnię, osłabiający się październik
Przepływy w ETF-ach na Bitcoina pod koniec września i na początku października 2026 roku rysowały wyraźny łuk: mocny start, powolne wygaszanie, a następnie gwałtowne odwrócenie. 21 września odnotowano największy dzienny napływ okresu — 999 mln USD. Do 7 października fundusze zanotowały jednodniowy odpływ 484,9 mln USD.
Dane Farside Investors pokazują, jak szybko przechyliła się szala. około 2,65 mld USD napływów netto we wrześniu październik na dzień 7 był już na minusie 165,6 mln USD.
Przepływy były zmienne w okresach sześciu sesji. Między 1 a 7 października rynek huśtał się między niewielkimi napływami a odpływami w kolejnych dniach, po czym 7 października odpływ gwałtownie się pogłębił.
Tabela 3: Dzienne przepływy netto ETF-ów na Bitcoina, 21 września – 7 października 2026. Źródło: Farside Investors.
Wykres 2: Dzienne przepływy netto ETF-ów na Bitcoina, 21 września – 7 października 2026. Źródło: Farside Investors.
Trajektoria w drugiej połowie września była wyraźnie spadkowa. Napływ 999 mln USD z 21 września był kontynuowany przez coraz mniejsze dzienne kwoty, a pierwszy istotny odpływ nastąpił 30 września. Październik rozpoczął się próbą odbicia, która nigdy nie odzyskała rozpędu z połowy września. Odległość między szczytem z 21 września a dołkiem 7 października wynoszącym -484,9 mln USD pokazuje, jak szybko mogą się zmieniać nastroje wokół ETF-ów.
Dla śledzących kolejną fazę rynku najbardziej obserwowalne wskaźniki to miesięczne przepływy netto, koncentracja aktywów w największych funduszach oraz to, czy różnice w opłatach nadal pokrywają się z przepływami aktywów między produktami. Dostępne dane nie dowodzą, że którykolwiek czynnik powoduje dzienne ruchy cen Bitcoina, ale pokazują, gdzie koncentruje się popyt i jak szybko mogą się zmieniać przepływy na poziomie poszczególnych funduszy.
Odpływ 7 października w kontekście
7 października 2026 roku amerykańskie spotowe ETF-y na Bitcoina odnotowały odpływy netto 484,9 mln USD według danych SoSoValue. CoinDesk podał kwotę 487,1 mln USD, a różnica wynika z zaokrągleń i momentu zbierania danych. W każdym razie był to największy jednodniowy odpływ od 25 czerwca 2026 roku.
Statystycznie ta sesja była wartością odstającą. Odpływ był o 2,1 odchylenia standardowego niższy niż 90-dniowa średnia dzienna napływu wynosząca około 92 mln USD. W rozkładzie normalnym około 95% obserwacji mieści się w granicach dwóch odchyleń standardowych od średniej, więc wynik poza tym progiem plasuje 7 października w najniższych 2–3% wszystkich dziennych wyników w tym okresie.
Straty dnia rozłożyły się na wiele funduszy. IBIT od BlackRocka odpowiadał za największą część — 207,7 mln USD, czyli około 43% całkowitego odpływu samodzielnie.
Tabela 4: Odpływy z ETF-ów na Bitcoina wg funduszu, 7 października 2026. Źródło: Farside Investors.
Bitcoin notowany był około 83 000 USD podczas sesji odpływu. Analitycy wskazywali przedział 80 500–81 500 USD jako kluczową strefę wsparcia, z 50-dniową średnią kroczącą mniej więcej w tym samym rejonie. Przebicie poniżej tego poziomu mogłoby odsłonić 80 000 USD i zakłócić szerszy trend wzrostowy.
Kontekst z początku roku ma tu znaczenie. Historycznie maksymalny jednodniowy odpływ ze funduszy wyniósł 1,11 mld USD, więc -484,9 mln USD z 7 października to duża liczba, ale nie ekstremum. Maksymalny jednodniowy napływ na rejestrze wyniósł 1,37 mld USD.
Kontrast z wrześniem jest wyraźny. Wrzesień przyniósł pozytywne dzienne przepływy każdego dnia oprócz jednego, podczas gdy październik z trudem znajduje stałe zainteresowanie kupnem. Analitycy wskazują to jako problem, biorąc pod uwagę, że Bitcoin potrzebował utrzymującego się popytu na ETF-y, by przebić ostatnie poziomy oporu.
Opłaty: dziesięciokrotny rozrzut wśród produktów spot
Opłaty za zarządzanie w amerykańskim rynku spotowych ETF-ów na Bitcoina wahają się od 0,15% do 1,50% rocznie — dziesięciokrotna różnica między najtańszym a najdroższym produktem, która w perspektywie wielu lat może znacząco obniżać stopy zwrotu.
Większość funduszy uruchomionych w styczniu 2024 roku wyceniła opłaty poniżej 0,25%, by przyciągnąć inwestorów od znacznie wyższej stawki GBTC. EZBC od Franklin (0,19%) i BITB od Bitwise (0,20%) należą do najkorzystniej wycenionych. Grayscale Bitcoin Mini Trust (BTC) pobiera 0,15% — najniższą opłatę wśród produktów spot dużych emitentów; Grayscale stworzył go właśnie po to, by zaoferować inwestorom alternatywę dla GBTC w ramach własnej oferty.
Tabela 5: Roczne wskaźniki kosztów amerykańskich spotowych ETF-ów na Bitcoina w kolejności od opłat. Źródło: SoSoValue, ETF Database.
Wykres 3: Roczne wskaźniki kosztów amerykańskich ETF-ów na Bitcoina od najwyższego do najniższego. Źródło: ETF Database.
Konkurencja cenowa była definiującą cechą tego rynku od pierwszego dnia. Większość funduszy znosiła opłaty w okresie promocyjnym po starcie, po czym przechodziła na stawki stałe, a rynek w dużej mierze ustabilizował się wokół 0,20–0,25% dla głównych produktów spot.
Utrzymujące się odpływy z GBTC potwierdzają, że inwestorzy wyczuleni na koszty uważnie śledzą sytuację. Fundusz odnotował 27,94 mld USD skumulowanych odpływów netto od konwersji na ETF, a znaczna część tych środków przepłynęła najwyraźniej do IBIT, FBTC i innych tańszych alternatyw.
Europa: ETP wypełniają lukę po zasadach UCITS
Europejscy inwestorzy nie mają dostępu do ETF-ów na Bitcoina w tradycyjnym rozumieniu. Unijne przepisy zwane zasadami UCITS wymagają, by fundusze inwestycyjne posiadały zdywersyfikowany koszyk aktywów, a fundusz oparty na pojedynczym aktywie, jakim jest Bitcoin, nie spełnia tych wymogów — w przeciwieństwie do USA.
Zamiast tego europejscy inwestorzy korzystają z notowanych na giełdzie not (ETN) i produktów giełdowychETP) pokrytych fizycznym Bitcoinem. Produkty te przechowują prawdziwy Bitcoin w imieniu inwestorów i są notowane na europejskich giełdach, ale pod lokalnym prawem papierów wartościowych ich struktura różni się od ETF-ów.
Trzy największe europejskie produkty prowadzą CoinShares, WisdomTree i iShares. Wszystkie trzy pobierają 0,15% rocznie i posiadają aktywa o wartości od 1386 mln do 1618 mln euro — to ułamek tego, co sam IBIT, co podkreśla, jak dużo większy jest rynek amerykański.
Tabela 6: Największe europejskie ETP na Bitcoina pod względem wielkości funduszu. Źródło: justETF, na dzień 7 października 2026 roku.
Wykres 4: Największe europejskie ETP na Bitcoina pod względem aktywów pod zarządzaniem. Źródło: justETF.
Zakres opłat w Europie jest szerszy niż w USA. Bitwise Physical Bitcoin ETP pobiera 2,00% — najwyższą stawkę wśród produktów pokrytych fizycznie gdziekolwiek. Na drugim biegunie Bitwise Core Bitcoin ETP pobiera zaledwie 0,05%, mniej niż jakikolwiek amerykański ETF spot.
21shares Bitcoin ETP i 21shares Bitcoin Core ETP pochodzą od tego samego emitenta, ale mają bardzo różne wyceny: 1,49% kontra 0,10%. Produkt Core wystartował później i został wyceniony, by konkurować z najtańszymi opcjami na rynku, podczas gdy pierwotny produkt zachował wyższą opłatę.
Wyniki europejskich ETP: na minusie w skali roku, mocne w skali trzech lat
Każdy europejski ETP na Bitcoina odnotował ujemną stopę zwrotu w skali 12 miesięcy do początku października 2026 roku, ponieważ cena Bitcoina spadła z szczytów osiągniętych pod koniec 2025 roku, ciągnąc w dół wszystkie produkty pokryte fizycznie niezależnie od poziomu opłat.
Najlepszy roczny wynik ma 1Valour Bitcoin Physical Staking z -22,54%; produkt zawiera komponent stakingowy Bitcoina, który częściowo niweluje straty cenowe i ciężar opłat. Najgorszy jest Bitwise Physical Bitcoin ETP z -25,09%, głównie z powodu wysokiej rocznej opłaty 2,00%.
Trzymiesięczny obraz jest znacznie jaśniejszy. Niemal wszystkie produkty przyniosły od 43% do 46% w ciągu trzech miesięcy do początku października 2026 roku, co odzwierciedla silną odbudowę ceny Bitcoina od lipca do września 2026.
Tabela 7: Skumulowane stopy zwrotu europejskich ETP na Bitcoina według okresu. Źródło: justETF, 7 października 2026.
Wykres 5: Roczne stopy zwrotu europejskich ETP na Bitcoina na powiększonej skali (linia bazowa: -22%). Krótszy słupek = lepszy wynik. Źródło: justETF.
Ponieważ roczne wyniki mieszczą się między -22,54% a -25,09%, różnice stają się widoczne dopiero na powiększonej skali. Rozpiętość 2,55 punktu procentowego między najlepszym a najgorszym ma znaczenie w czasie, a opłaty są głównym czynnikiem tej różnicy.
W horyzoncie trzech lat wyniki są znacznie lepsze. 21shares Bitcoin Core ETP prowadzi z +189,64%, przed WisdomTree Physical Bitcoin z +188,71% i Invesco Physical Bitcoin z +188,55%. Najsłabszy tryletni wynik spośród produktów z dostępnymi danymi to Bitwise Physical Bitcoin ETP z +173,87%, obciążony przez 2,00% rocznej opłaty kapitalizowanej przez cały okres.
IBIT vs FBTC vs GBTC: trzy fundusze, trzy historie inwestorów
Trzy fundusze dominują na amerykańskim rynku ETF-ów na Bitcoina: IBIT od BlackRocka, FBTC od Fidelity i GBTC od Grayscale. Razem posiadają około 94,9 mld USD aktywów, czyli około 85% łącznej wartości wszystkich amerykańskich spotowych ETF-ów na Bitcoina.
Dominacja IBIT jest widoczna w każdym wskaźniku. Posiada 68,67 mld USD aktywów, wobec 15,66 mld USD dla FBTC i 10,56 mld USD dla GBTC. Jego dzienny wolumen obrotu 118 mln USD z 8 października był ponad 15 razy większy niż którykolwiek z najbliższych konkurentów.
Trzy fundusze opowiadają trzy zupełnie różne historie zachowań inwestorów. IBIT przyciągnął 65,72 mld USD skumulowanych napływów netto, FBTC — 10,73 mld USD, a GBTC poniósł 27,94 mld USD skumulowanych odpływów netto — kontrast oddający szerszą zmianę kierunku, w którym płyną pieniądze inwestorów w Bitcoina.
Tabela 8: Porównanie IBIT, FBTC i GBTC obok siebie. Źródło: Farside Investors, SoSoValue, ETF Database.
GBTC to jedyny duży fundusz notowany z dyskontem do wartości aktywów netto (-0,05%), co oznacza, że inwestorzy płacą nieco mniej niż wartość Bitcoina stojącego za każdą jednostką. FBTC wykazuje największą premię na poziomie +0,43%, co oznacza, że inwestorzy płacą nieco więcej niż NAV. Obie różnice są niewielkie, ale warte śledzenia w czasie.
Co ciekawe, maksymalny jednodniowy odpływ GBTC wynoszący 642,5 mln USD przewyższa maksimum IBIT wynoszące 528,3 mln USD, mimo że IBIT jest ponad sześciokrotnie większy pod względem AUM. Odzwierciedla to intensywną presję podażową, jakiej GBTC doświadczył bezpośrednio po konwersji na ETF, gdy inwestorzy zablokowani przez lata w końcu uzyskali możliwość wyjścia.
Od początku roku GBTC spadł o 3,25%, w porównaniu z -2,34% dla IBIT i -2,30% dla FBTC. Dodatkowy punkt procentowy gorszego wyniku w dużej mierze tłumaczy 1,25 punktowy procentowy przewaga w opłatach, jaką IBIT i FBTC mają nad GBTC.
Kluczowe wnioski
- ETF-y na Bitcoina przyciągnęły 57,79 mld USD napływów netto od startu 11 stycznia 2024 roku. Łączne aktywa amerykańskich funduszy wynoszą 111,09 mld USD, przy czym IBIT od BlackRocka samodzielnie kontroluje ponad 60% tej kwoty.
- Przepływy stały się chwiejne w październiku 2026 roku. Po mocnym wrześniu z miesięcznymi napływami 2,65 mld USD rynek wygenerował 7 października odpływ 484,9 mln USD — największy od ponad trzech miesięcy — co stawia październik na kursie pierwszego ujemnego miesiąca od dołka w lipcu.
- Konkurencja opłat była zacięta. Większość nowych ETF-ów spot wyceniła opłaty poniżej 0,25% na starcie, wywierając stałą presję na 1,50% GBTC. GBTC stracił blisko 28 mld USD skumulowanych przepływów netto, gdy inwestorzy przenieśli się do tańszych opcji.
- W Europie rynek ETP na Bitcoina rośnie, ale pozostaje mały względ USA. Trzy największe produkty posiadają po 1,4–1,6 mld euro, a struktury opłat są bardziej zróżnicowane — od 0,05% do 2,00% rocznie.
- Dwunastomiesięczne wyniki były ujemne dla wszystkich europejskich produktów z powodu spadku ceny Bitcoina od szczytów z 2025 roku. W horyzoncie trzech lat większość europejskich ETP wykazuje stopy zwrotu między 173% a 189%, odzwierciedlając długoterminową aprecjację Bitcoina.
Źródła
- SoSoValue: dane o przepływach netto i AUM amerykańskich spotowych ETF-ów na Bitcoina
- Farside Investors: dzienne dane o przepływach w ETF-ach na Bitcoina
- CoinDesk: "Bitcoin ETF Investors Head for the Exit" (8 października 2026)
- ETF Database: lista amerykańskich ETF-ów na Bitcoina, wskaźniki kosztów i przegląd
- justETF: dane i stopy zwrotu europejskich ETP na Bitcoina
Ten artykuł pierwotnie ukazał się na CoinCentral.

